



Horrible disaster are reshaping global trade
支梔、徐劍華
【關鍵字】新冠疫情、供應鏈、全球貿易
【keywords】COVID-19; supply chain; global trade
疫情爆發、颶風、森林大火、社會動盪、地緣政治與金融危機、蝗蟲氾濫、港口爆炸事故……2020年是聖經所言的不祥之年。而現在剛剛才進入第四季。全球供應鏈危機加劇。託運人急需新對策。
更多的衝擊正在撲面而來
美國進口商越來越意識到,供應鏈必須改變,即必須具有更大彈性。因為幾乎可以肯定,今年的情況以後還會再次發生。正如哲學家雅克·德里達所說:「末日即將來臨,但世界末日將持續很久。」
麥肯錫全球研究所(McKinsey Global Institute, MGI)最新報告《全球價值鏈中的風險、恢復力與再平衡(Risk, Resilience and Rebalancing in Global Value Chains)》聚焦貿易衝擊的影響。
該報告的作者之一、麥肯錫的合夥人艾德·巴瑞博在接受FreightWaves的採訪時說:「每個人都基於一系列對世界面貌與不同事件可能性的假設來構建這些全球價值鏈。現在,每個人都發現其中一些假設不正確。現在應該重新評估未來五年至十年的情況了。」
MGI報告主張:「全球生產所受衝擊越發頻繁、嚴重。全球貿易流和作業網為衝擊的滲透和擴散提供了『溫床』。」
MGI估計,每十年發生一次的中斷就會讓一些公司年利潤減少40%。在部分行業,每5-7年發生一次的重大事件可能會讓公司幾乎一整年的利潤化為泡影。
研究人員將風險分析應用到一系列事件上,這些事件讓人想起《啟示錄(the Book of Revelation)》或葉芝(Yeats)的《二次降臨(The Second Coming)》「一切崩塌,中心不復存在;純粹的混亂逐漸鬆綁、侵蝕這世界……」(Things fall apart; the centre cannot hold. Mere anarchy is loosed upon the world …)。
企業領導者增強供應鏈和生產抗壓性的策略對航運業的影響
疫情爆發前,MGI團隊就開始了這個項目。研究正進行至一半時,突然間風險圖上一個假設成為現實。在「估計成本規模」上方的一個點–成本在「數萬億美元」量級。
巴瑞博表示,新冠病毒是一場悲劇,但也在呼籲人們從恢復彈性的角度思考行動。他相信,疫情爆發將是促使更多企業採取行動的一個轉捩點。
麥肯錫五月的一項調查發現,93%的受訪者計畫提高恢復能力。最主要策略包括原材料雙重採購(53%)、提高庫存(47%)、近岸外包(40%)和供應鏈區域化(38%)。接下來依次是減少產品組合中的SKU(模組化元件)數量(30%)、增加供應鏈沿線庫存(27%)、建設備用生產基地(27%)、本土近岸生產(15%)、增加配送中心數量(15%)。
上述所有貨運策略都會影響海運,包括石油與礦石的散貨運輸、紡織品與電子產品的貨櫃運輸。
值得注意的是,船舶需求並非用貨運量衡量,而是用「噸海里」作為單位:體積乘以距離。
散貨運輸占海運總量的大部分,其平均航程越長、簽約船舶數越多、即期運輸合約的船舶越少,即期運費率就越高。
地緣政治衝突和惡劣天氣等干擾往往會迫使散貨船走更長的航線,或簽訂長期合約,導致即期運費率飆升。
幾十年前,當蘇伊士運河關閉,油輪不得不繞航非洲時,人們發了財–亞里斯多德·奧納西斯(Aristotle Onassis)就是典例。
去年秋天,中東油輪一系列遇襲事件促使亞洲進口商提前進口,並進一步自大西洋盆地進口,運價飆升。
在近期一次採訪中,波羅的海國際航運公會(BIMCO)的彼得·桑德說:「如果你是油輪船東,你會盼望地緣政治動盪。」
巴瑞博對這種心態提出警告。他說:「如果有人看到這份報告說,衝擊有利於我的企業盈利,那麼他們可能沒有全面地自我思考這些問題。他們沒有意識到,如果衝擊足夠嚴重,這些航線上貨運量將不再增加。」
事實上,能影響需求端的衝擊與災難性事件能減少噸海里數。一個恰當的例子是新冠疫情封鎖導致石油需求最初崩潰。
雖然全球衝擊產生的需求崩潰對貨櫃航運和散貨運輸同樣產生了負面影響,但對貨櫃航運而言,貨櫃運輸公司已安排好定期服務,故負面影響更為嚴重。
散貨運輸為「不定期船運輸」模式。當有貨物需要運輸時,船舶便會開往指定地點。在貨櫃運輸中,承運人在特定時間、特定航線上提供「班輪」服務。當運輸需求崩潰時,航運公司會「取消」一些航次,就像他們在新冠疫情最為嚴重時所做的那樣,不定期地設置了很多「空白航班」。但即使如此,大多數船舶仍在航行。
船舶利用率下降,支付自有船舶船員工資、償債等固定成本的收入減少。對於租賃船而言,支付租船費的收入更少了。MGI報告重點之一是,衝擊的持續威脅將如何改變未來數年內託運人的供應鏈。這些變化的結果將極大地影響航運業。貨櫃班輪企業的定期運輸尤甚,因為從本質上來看,它們遠不如不定期散貨船靈活。
恐慌性災情對區域化和貨櫃船舶規模的影響
貨櫃航運業為實現高度全球化,建造了世界船隊,主要建設15,000TEU甚至更大的巨型船舶。船東建造這些船舶後,主要投入太平洋至大西洋的超長距離航行,以亞歐貿易為主。
然而,區域內貿易越發達,全球貨櫃船隊就越不適用。
克拉克森研究服務公司非執行總裁兼行業專家馬丁·斯托弗德今年早些時候表示:「我們或許正跨入一個全球化不再是驅動技術問題的時代,故短途航運和區域化聚集可能會越來越多。」他預測,疫情以後,超大型貨櫃船的需求將會減少。
BIMCO的桑德說:「這些船舶一旦建成,航行時間將長達20年。這些問題並未改善。超長途運輸航線與在樞紐港間往來的超大型貨櫃船即將受到挑戰。一艘超大型貨櫃船一個航次內不可能停靠10個港口,這樣做一點效率也沒有。」
區域化加大意味著,航運企業將需要更多中型船舶為諸多樞紐港服務,以及更多的小型支線船。MGI報告指出,未來區域化還會進一步加深。
巴瑞博說:「區域化正在出現。區域內貿易自2012年的47%上升至2019年的約50%。對於從事遠距離全球貿易的貨運企業而言,現在應該考慮新冠疫情後的發展和供應鏈區域化的加速了。」
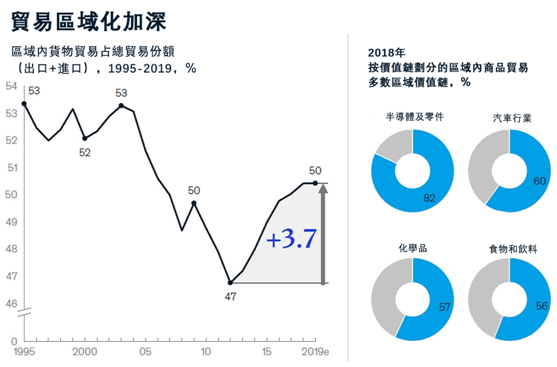
來源: ITC Trade Map; UN Comtrade; McKinsey Global Institute analysis
事實證明,航運企業在新冠疫情危機中有很強的韌性。那麼,貨主為什麼將區域化和近洋運輸用以防禦混亂事態?
巴瑞博說:「航運企業有兩種不同偏好:看好傾向和求穩傾向。看好者認為,在較近地區生產是可取的。正如近年的『快時尚』潮(fast fashion),即突然間人人都想要某個穿著,企業也能迅速生產出來。許多消費品都是如此。貼近消費者這一目標與航運企業自身表現無關。人們只是不想庫存在海上停留幾個星期。」
全球性事件會迅速改變消費者的產品需求種類,所以運輸方應該反應更加敏捷。最新例子便是衛生紙,製造商正在將家庭用紙流水線改為生產衛生紙。
一個典型例子是2011年日本海嘯迫使汽車製造商加速區域化。
巴瑞博說:「2011年日本海嘯就是區域化負面風險的最好證據。海嘯導致汽車製造商成為第一批發展供應鏈區域化的企業。這些企業意識到,它們在日本的生產製造舉足輕重。海嘯實際上導致了全球裝配線的關閉。於是它們決定:在可負擔範圍內,關鍵商品生產應區域化,從而避免類似情況發生時遭到全球性衝擊。」
庫存增加可能提振航運運輸需求
美國進口商防範全球性衝擊的另一個策略是提高庫存水準。這一策略將使短期內入境貨櫃數量增加。從近幾周中國大陸至加利福尼亞州的貨流激增可以看出,這種轉變可能已經開始了。
巴瑞博表示:「新冠疫情後,行業內會出現分化。部分行業會如汽車行業一樣,推廣生產區域化,還有一些行業將提高庫存。我確實認為,在近期與中期,企業高管正關注關鍵產品庫存提高這一槓桿。他們在思考如何度過當前的不確定性。我認為,長遠看來,未來12~18個月之後,尚無法確定庫存是否會保持較高水準。同樣,我不覺得會有放之四海而皆準的答案。」
麥肯錫的報告認為,數位資訊透明正在帶來紅利。無論美國進口商如何看待區域化生產和高庫存水準,任何供應鏈衝擊的風險都可能促使他們採取更為透明的解決方案。事實證明,高透明度的企業能迅速採取行動應對新冠病毒。
巴瑞博說:「我們在報告中談到的一個例子是Nike。今年第一季,中國大陸開始封鎖時,Nike能迅速瞭解到哪些實體店和哪些倉庫有多少庫存,從而快速重新確定庫存,以便進行網上銷售。銷售團隊能發掘哪些訂單無法開展銷售,中止這些訂單,之後讓行銷團隊宣傳可以銷售的訂單。所以,其銷售量下滑幅度遠低於其競爭對手。」
他說:「此時此刻,高管們會考慮自己能在幾天或幾周內,而非幾個月或幾年的時限內做什麼,整合多地區資料,從而清楚把握中國地區的消息;或是瞭解採購來源在何處?它們如何通過貨櫃船運到港口,然後通過卡車或火車轉運,最終到達零售店的?很少有公司能瞭解得極為透徹。而能做到這些的企業在新冠危機間能採取更好的應對措施。這次危機確實促使人們更加關注數位化。很長一段時間以來,物流已發展成熟,數位化和人工智慧可以對它產生巨大影響。由於種種原因,許多企業尚未完全接受這一趨勢,但我認為,它的價值正在顯現。」
巴瑞博說:「我們的報告發現,行業所受衝擊的頻率正在增加,包括網路駭客攻擊、地緣政治問題以及其他一系列問題。有理由認為,衝擊還將持續增加。所以我們確信做好投資數位化透明度這件事是有意義的。」
當然,悲觀者會說:我們早就知道了這一切,但改變將會非常漫長。如果企業決策者是拿工資的高管,而非公司所有者,那他們可能只會關注短期性激勵。這些高管會認為:改變全球供應鏈、增加庫存成本和投資數位化透明度等解決方案,即使長期看來公司因此受益,短期內可能降低回報,這不利於他們自己獲利。
巴瑞博說:「『短期主義』的阻力是個有趣的問題。我認為,三個不同群體對此負有責任。首先,企業應認識到公司抗風險能力的重要性,並將其納入制行效績中,像增長量一樣衡量企業抗風險能力。其次,投資者要理解抗風險能力的重要性,讓管理團隊重視。否則,你可能會在激烈競爭中落馬。第三,經歷過危機的商業客戶和零售客戶要真正開始思考公司抗風險能力。」
他說:「以上三方群體確實應共同努力、提高價值鏈的整體抗風險性。據悉,尤其是對企業高管而言,抗風險性無法權衡取捨。我們並不認為,抗壓能力越強成本會越高。相反,抗壓性越高,效率越高,而數位化透明度便是很好的開端。」
新冠肺炎疫情將對航運供應鏈產生持久影響
標準普爾全球市場情報部門潘吉瓦(Panjiva)公司的客戶參與主管安娜麗斯·麥卡錫在美國託運人全球貿易技術峰會(American Shipper Global Trade Tech summit)上說,根據一項新的調查,冠狀病毒將對全球供應鏈產生持久的影響。
麥卡錫說:「我們一直在考慮的問題是,新冠病毒疫情的影響會持續多久?我不認為任何人都有一個堅定而迅速的答案。但多數人預計新冠肺炎對供應鏈的影響將持續到2021年。許多人實際上有興趣在未來保持與新冠肺炎打交道的策略。」
在全部受訪者中,23.1%的受訪者表示,對他們業務的影響將持續到2022年或更久。52.3%受訪者表示,時間表是2021年。只有18.5%的人表示,影響將在今年年底前消退。只有6.5%的人說他們已經解決了影響或沒有影響。
進口商是相信最有可能影響會延伸到2022年或以後的群體。
麥卡錫說:「超過90%的受訪者表示,他們的全球供應鏈受到了某種程度的影響。」
在總數中,3%說「不知道」,6%說「沒有影響」,55%說「嚴重影響」。36%的受訪者表示「輕微的影響」,這令人驚訝。
當被問及高「輕微影響」是否是因為企業仍處於危機狀態時,麥卡錫回答說:「我認為這肯定是其中的一部分。我還認為,他們中的許多人能夠相當快地制定出一項計畫。」
受訪者提到的具體流行病影響:無法或延遲獲得產品(54%)、需求減少(52%)、物流成本增加(45%)、工廠關閉(34%)、延遲付款(20%)和價格下降(11%)。
在正常交易活動恢復後,被調查者打算對他們的業務和供應鏈做些什麼?
根據調查,43%將把採購地轉移到新的國家或供應商,38%將改變物流方式,34%將改變重點產品,25%將生產更接近國內市場,22%將在國內製造,12%將創造或訂購更少的產品。
許多公司的計畫可能是改變採購。但事實依然存在:大多數美國進口商的供應鏈仍然圍繞著中國大陸。
麥卡錫說:「我和我們的一家大型零售客戶進行了一次交談。這大概是五六年前的事了。他們告訴我們這個試圖離開中國大陸的策略。他們還在談論從90%來自中國大陸的產品轉移到80%的產品。他們有五到十年的時間。所以,這些都不是公司想要做的容易的改變。這需要時間、需要投資。」
資料來源:
- Greg Miller: Disaster fallout: How global shocks are reshaping trade, American Shipper September 3, 2020
- Greg Miller: COVID to have lasting effects on shipping supply chain, American Shipper September 16, 2020














 RSS訂閱