



徐劍華、陳心怡、王跑跑
2016年9月3日,在二十國集團工商峰會開幕式上提出了《全球基礎設施互聯互通聯盟倡議》,建設聯動型世界經濟,建設交通網、通訊網、能源網、水資源網。世界貿易組織《2017年貿易援助一覽》強調促進貿易、強調全球貿易包容性、強調可持續發展以及互相聯通。
一、世界各國的貨櫃航運聯通性
全球化生產、國際分工合作、貿易、交流、金融都建立在彼此交流的基礎上,小至人與人的溝通合作、公司與公司之間的協作,大至國與國之間的交流,構成了地球村最基本的生態。
2013年,世界銀行指出,聯通性已經成為發展和國際經濟領域的一個流行語。認為經濟和社會聯繫只是孤立點對點互動的觀點漸漸失去市場,取而代之的是更加全面的方法,其中「網路」越來越多地成為了分析單位。世界銀行認為「海運聯通性和物流表現是雙邊貿易成本非常重要的決定因素。在某些具體情況下,它們的組合效應好比地理距離的效應。」
全球貨櫃航運聯通性愈加錯綜複雜,「聯通性」成了分析問題的新的單元。港口的海運聯通性以及物流能力仍是雙邊貿易的重要決定因素。提高港口的聯通性可以促進國際貿易,降低交易成本。
在海運仍作為國家與國家間開展國際貿易首選運輸方式的情況下,世界各國海運的發展競爭力主要表現為貨櫃航運之聯通性。
大多數工業產品以及商品的流通都離不開海運聯通性。貨櫃船通常以貨櫃航運的形式運營,即有固定的船期表。貨主擁有貨櫃中商品的所有權。港口提供裝卸服務和轉船服務。這就像城市中的地下鐵道聯通性,一條地下鐵道線路會停靠好幾個站,有的車站同時為好幾條線路服務。乘客對時刻表都會有所瞭解,如果有換乘的需要,也會知道怎麼乘。對於航運服務而言,這個「聯通性」的概念,可以從查閱船期表出發,分析國際貿易的路徑,形成港與港、國與國之間的聯通關係。
聯合國貿發會議(UNCTAD)自2004年起,每年都會更新「全球貨櫃航運聯通性指數」(liner shipping connectivity index)。
2017年,20國集團會議提出《全球基礎設施互聯互通聯盟倡議》,建設交通網、通訊網、能源網、水資源網,加強社區、經濟和國家的聯繫。
同樣,世界貿易組織《2017年貿易援助一覽》重點提倡貿易、包容性和連通性來促進可持續發展。上述報告同樣也提到了以數位化的形式進行交流。在為上述報告撰寫的稿件中,經合組織(OECD)和貿發會議(UNCTAD)指出,「儘管數字聯通能為發展中國家參與國際貿易提供新的機會,但實際聯通產生的貿易成本仍對貨物的實物交付構成了重大障礙。」
貨櫃航運航運聯通性的提高有助於降低貿易成本,能對貿易量直接產生有利影響。這得到了貿易、海港和貿易網路方面眾多研究的確認。
二、2017年全球貨櫃航運聯通性指數
1、貨櫃航運聯通性指數(Liner shipping connectivity index)
為了比較不同國家在世界航運聯通性中的地位,聯合國貿發會議自2004年起發佈一個貨櫃航運聯通性指數(Liner shipping connectivity index)。這個指數是根據國際貨櫃航運的船期表編制的,由六個客觀指標組成,即掛靠該國港口的貨櫃航運船舶數目(艘),掛靠該國港口的貨櫃航運船舶運力(TEU),有定期貨櫃航運掛靠該國的貨櫃航運公司的數目,掛靠該國港口的貨櫃航運服務航線的數目,掛靠該國港口的船舶平均規模(TEU),以及掛靠該國港口的最大船舶規模(TEU)。將這六個指標進行加權計算,就可以得到當年的貨櫃航運聯通性指數(LSCI)。這個方法自2004年提出以來未改變過,而且計算聯通性指數不需要任何主觀性指標,既不需要聘請專家打分,也不需要發出大量的問卷作調查。
世界貨櫃航運聯通性的重要節點包括麻六甲海峽、巴拿馬運河、直布羅陀海峽和蘇伊士運河。北半球的交通密度一般會比南半球密集。當然也有例外,比如巴西的桑托斯、南非和模里西斯都是很重要的節點。世界貨櫃航運聯通性裡不可避免地會產生一些重要的港口,它們通常地理位置優越。特別需要深究他們「重要」的原因,這對提高聯通性效率、優化聯通性行為都有非常重要的意義。
根據聯合國貿發會議每年公佈的《海運貿易回顧》(UNCTAD: Review of Maritime Transpor),以及《貨櫃航運聯通性指數》(Liner shipping connectivity index, annual)關於160個左右的瀕海國家(或地區,以下有時合稱經濟體)的統計資料,可以得到各個經濟體貨櫃航運公司業務、船舶和貨櫃運力配置(TEU)的分佈(另外有80個內陸經濟體不涉及此指數,故未予列入,全世界經濟體的總數可能有少許變動)。本文把指數創建首年即2004年的資料和2017年的資料進行比較,並由此而得到各個經濟體的貨櫃航運聯通性指數,以及全球國對國之間,以及港對港之間的貨櫃航運聯通性(liner shipping connectivity between pairs of destinations),並對此進行評價。
2、2004-2017年全球貨櫃航運聯通性指數變遷
①貨櫃船的配置
各貨櫃航運公司在一國配置的船舶數量大,就表明這個國家的托運人有更多的機會裝運他們的進出口貨物,即他們與國外市場有更緊密的聯繫。
表1顯示2017年在其港口提供貨櫃航運業務的貨櫃船數量位於前10位的經濟體,以及2004年的船舶數量。在2017年的前10個經濟體中,有3個出現了船舶數量的減少(美國、德國、英國),其餘7個的船舶數量有所成長(中國大陸、韓國、馬來西亞、西班牙、臺灣、日本、越南),同時。原來排名靠前的中國香港、新加坡、荷蘭、比利時跌出了前十名。
表1 船舶分佈(船舶數量)
| 2017年 |
2004~2017的變化 |
2004年 | ||||
| 排名 | 國家或地區 | 艘 | 排名 | 國家或地區 | 艘 | |
| 1 | 中國大陸 | 1,996 | +62.5% | 1 | 中國大陸 | 1,228 |
| 2 | 韓國 | 1,017 | +38.6% | 2 | 中國香港 | 1,166 |
| 3 | 美國 | 990 | -7.8% | 3 | 美國 | 1,074 |
| 4 | 馬來西亞 | 906 | +54.1% | 4 | 新加坡 | 916 |
| 5 | 德國 | 621 | -23.3% | 5 | 英國 | 861 |
| 6 | 西班牙 | 605 | +38.9% | 6 | 德國 | 810 |
| 7 | 臺灣 | 601 | +41.1% | 7 | 荷蘭 | 785 |
| 8 | 日本 | 594 | +25.7% | 8 | 比利時 | 774 |
| 8 | 英國 | 594 | -31.0% | 9 | 韓國 | 734 |
| 9 | 越南 | 487 | +60.3% | 10 | 馬來西亞 | 588 |
資料來源:徐劍華根據UNCTAD: Review of Maritime Transport (2004、2017 Reports)資料整理彙編。
②貨櫃船舶運力配置(TEU)
如果衡量貨櫃船運力配置,也就是20英尺標準貨櫃的數量(TEU),可以得到一個相似的表格(表2)。可以看出,貨櫃船舶配置和運力配置最多的國家都是中國大陸,反映了中國大陸作為「世界工廠」的獨特地位。隨著大型船舶的引進使用,位於前10名的經濟體的TEU運力配置分別有10倍至20倍的大幅成長。值得注意的是,TEU的數量反映了貨櫃船舶的名義載貨能力,而非實際裝載的貨物量。
表2 貨櫃船舶運力配置(TEU)
| 2017年 |
2004~2017的變化 |
2004年 | ||||
| 排名 | 國家或地區 | TEU | 排名 | 國家或地區 | TEU | |
| 1 | 中國大陸 | 85,347,681 | 2072.3% | 1 | 中國大陸 | 3,928,913 |
| 2 | 韓國 | 40,924,768 | 1839.2% | 2 | 中國香港 | 3,749,697 |
| 3 | 馬來西亞 | 36,663,697 | 2036.1% | 3 | 美國 | 2,978,193 |
| 4 | 美國 | 36,154,504 | 1114.0% | 4 | 德國 | 2,249,857 |
| 5 | 德國 | 26,427,472 | 1074.6% | 5 | 新加坡 | 2,471,635 |
| 6 | 臺灣 | 25,504,073 | 1201.6% | 6 | 英國 | 2,169,336 |
| 7 | 英國 | 24,946,063 | 1049.9% | 7 | 荷蘭 | 2,083,832 |
| 8 | 西班牙 | 21,685,890 | 1033.7% | 8 | 臺灣 | 1,959,434 |
| 9 | 阿聯酋 | 20,468,669 | 1250.6% | 9 | 韓國 | 2,110,367 |
| 10 | 法國 | 18,823,473 | 1137.8% | 10 | 馬來西亞 | 1,716,361 |
資料來源:徐劍華根據UNCTAD: Review of Maritime Transport (2004、2017 Reports)資料整理彙編。
從全球來看,100個經濟體在2004年到2017年期間出現了正成長,2個國家沒有明顯變化,剩餘的60個經濟體有所下降。
③貨櫃航運公司數量
從全球來看,最大的貨櫃航運公司所占的市場比例有所成長。對比2004年,在2017年在一國提供服務的船公司數目最多的前10個經濟體(表3),提供服務的貨櫃航運公司數目分別增加77%至8.4倍。值得注意的是,2004年,提供服務的船公司數目最多的10個國家中有8個是歐美國家,只有第七和第八位是亞洲的新加坡和中國大陸。2017年,6個在亞洲,4個在歐美。
表3 在一個國家提供服務的貨櫃航運公司數量
| 2017年 |
2004~2017的變化 |
2004年 | ||||
| 排名 | 國家或地區 | 個 | 排名 | 國家或地區 | 個 | |
| 1 | 中國大陸 | 907 | 844.8% | 1 | 荷蘭 | 131 |
| 2 | 韓國 | 465 | 732.1% | 2 | 比利時 | 123 |
| 3 | 美國 | 437 | 467.5% | 3 | 英國 | 133 |
| 4 | 馬來西亞 | 365 | 644.3% | 4 | 德國 | 114 |
| 5 | 臺灣 | 291 | 688.4% | 5 | 法國 | 105 |
| 5 | 日本 | 291 | 573.6% | 6 | 美國 | 77 |
| 7 | 德國 | 253 | 121.9% | 7 | 新加坡 | 98 |
| 8 | 英國 | 235 | 76.7% | 8 | 中國大陸 | 96 |
| 9 | 越南 | 230 | 769.1% | 9 | 西班牙 | 91 |
| 10 | 西班牙 | 213 | 844.8% | 10 | 義大利 | 87 |
資料來源:徐劍華根據UNCTAD: Review of Maritime Transport (2004、2017 Reports)資料整理彙編。
從全球來看,在2004年,有33個國家接受來自4家或更少的船公司的服務。到了2017年,這個數字成長到43個國家。它們大多數都是發展中國家,而且相當一部分是處於發展中的小島國(SIDS)。它們主要依靠很少的幾家船公司,而此種情形存在著壟斷或形成壟斷型市場結構的潛在危險。
④貨櫃航運航線數量
通常,一家貨櫃航運公司提供不止一條固定的服務航線。但同時,貨櫃航運公司合併後,他們會合併或是調整他們的貨櫃航運航線,從而導致大多數經濟體的貨櫃航運服務航線數量上的減少。中國大陸毫無疑義地是貨櫃航運航線最多的國家,但同時也是十大經濟體中航線數目減少幅度最大的國家(表4)。
表4 貨櫃航運航線數量
| 2017年 |
2004-2017的變化 |
2004年 | ||||
| 排名 | 國家或地區 | 條 | 排名 | 國家或地區 | 條 | |
| 1 | 中國大陸 | 463 | -46.3% | 1 | 中國大陸 | 863 |
| 2 | 韓國 | 245 | -56.9% | 2 | 中國香港 | 738 |
| 3 | 日本 | 204 | -62.2% | 3 | 新加坡 | 669 |
| 4 | 美國 | 200 | -67.9% | 4 | 美國 | 623 |
| 5 | 馬來西亞 | 196 | -54.5% | 5 | 韓國 | 569 |
| 6 | 西班牙 | 151 | -62.3% | 6 | 日本 | 539 |
| 7 | 臺灣 | 146 | -63.5% | 7 | 英國 | 538 |
| 8 | 德國 | 143 | -69.7% | 8 | 德國 | 472 |
| 9 | 英國 | 139 | -74.2% | 9 | 荷蘭 | 506 |
| 10 | 印尼 | 117 | -66.6% | 10 | 馬來西亞 | 431 |
資料來源:徐劍華根據UNCTAD: Review of Maritime Transport(2004、2017 Reports)資料整理彙編。
⑤船舶平均規模
隨著新建成的貨櫃船舶規模的擴大,船舶的平均規模也有所擴大。幾乎所有經濟體在2017年的船舶平均規模都大於2004年,成長幅度大多在一倍左右。由小型船舶服務的國家絕大部分都是SIDS。停靠大型船舶的經濟體都分佈在東西向的主幹航線上(表5)。中國大陸毫無懸念地居2017年船舶平均規模最大國的榜首。出乎意外的是,2004年掛靠船舶平均規模最大的沙烏地阿拉伯,在2017年已跌出前十名。
表5 船舶平均規模
| 2017年 |
2004~2017的變化 |
2004年 | ||||
| 排名 | 國家或地區 | TEU | 排名 | 國家或地區 | TEU | |
| 1 | 中國大陸 | 6,108 | 90.9% | 1 | 沙烏地阿拉伯 | 2,882 |
| 2 | 德國 | 6,079 | 118.8% | 2 | 中國大陸 | 3,199 |
| 3 | 臺灣 | 6,062 | 94.6% | 3 | 中國香港 | 3,216 |
| 4 | 英國 | 6,000 | 138.1% | 4 | 臺灣 | 3,115 |
| 5 | 馬來西亞 | 5,781 | 98.0% | 5 | 埃及 | 2,542 |
| 6 | 韓國 | 5,749 | 100.0% | 6 | 德國 | 2,778 |
| 7 | 日本 | 5,537 | 88.7% | 7 | 加拿大 | 3,022 |
| 8 | 美國 | 5,217 | 88.1% | 8 | 阿曼 | 3,215 |
| 9 | 西班牙 | 5,121 | 93.2% | 9 | 巴拿馬 | 2,895 |
| 10 | 越南 | 5,003 | 129.5% | 10 | 英國 | 2,520 |
資料來源:徐劍華根據UNCTAD: Review of Maritime Transport (2004、2017 Reports)資料整理彙編。
⑥最大型船舶規模
2004年,只有10個經濟體擁有9,200TEU或更大型船舶為其提供服務。2017年,這樣的經濟體已經超過50個。最大的貨櫃船都分配在歐亞航線上。新投入使用的更大型船舶在東西向航向上的投放,意味著中型船舶對其他國家的重新分佈。幾乎所有經濟體在2017年停靠比2004年更大型的船舶,這表明這些國家中的大多數都必須投資於疏浚和基礎設施建設以適應這些更大型的船舶。
表6 最大型船舶規模
| 2017年 |
2004~2017的變化 |
2004年 | ||||
| 排名 | 國家或地區 | TEU | 排名 | 國家或地區 | TEU | |
| 1 | 中國大陸 | 18,506 | 124.6% | 1 | 中國大陸 | 8,238 |
| 1 | 韓國 | 18,506 | 165.2% | 1 | 中國香港 | 8,238 |
| 1 | 西班牙 | 18,506 | 174.5% | 1 | 荷蘭 | 8,076 |
| 1 | 德國 | 18,506 | 129.1% | 1 | 比利時 | 8,076 |
| 1 | 英國 | 18,506 | 129.1% | 1 | 德國 | 8,076 |
| 1 | 馬來西亞 | 18,506 | 174.5% | 1 | 英國 | 8,076 |
| 1 | 新加坡 | 18,506 | 129.5% | 1 | 新加坡 | 8,063 |
| 8 | 阿聯酋 | 17,387 | 157.9% | 8 | 埃及 | 6,978 |
| 9 | 法國 | 17,387 | 149.2% | 8 | 法國 | 6,978 |
| 10 | 義大利 | 14,167 | 110.1% | 8 | 韓國 | 6,978 |
| 10 | 埃及 | 14,167 | 110.1% | 11 | 西班牙 | 6,742 |
資料來源:徐劍華根據UNCTAD: Review of Maritime Transport (2004、2017 Reports)資料整理彙編。
如果我們把關於船隊配置、貨櫃航運服務航線、船舶和船隊規模的資訊結合在一起,就可以得到一個整體的「貨櫃航運聯通性指數」(LSCI)。為了形成跨期的對比效果,LSCI 在2004年的最大值設為100。2004年排名前5位的依次是中國大陸、中國香港、美國、新加坡、英國;而2017年排名前5位的依次是中國大陸、新加坡、韓國、中國香港、馬來西亞。顯然,前五名中已經沒有歐美國家,全換成亞洲國家了。
三、2018的LSCI:過去14年變化和未來變化趨勢分析
1、2018的LSCI與2014年的比較
2018年的Review of Maritime Transport報告沒有對「貨櫃航運聯通性指數」(LSCI)列出專門的一章,也沒有列出上述六個分項指標的數值。本文只能對2018年的LSCI的結果進行討論。
和2017年一樣,2018年「貨櫃航運聯通性指數」(LSCI)排名前5位的依然是中國大陸、新加坡、韓國、中國香港、馬來西亞(表7)。
表7 2004年和2018年貨櫃航運相關指數
(2004年最大指數 = 100)
| 2018
排名 |
國家或地區 | 2018
得分 |
2004
得分 |
變化 |
2018
排名 |
國家或地區 | 2018
得分 |
2004
得分 |
變化 |
| 1 | 中國大陸 | 187.78 | 100 | 87.78 | 81 | 法屬波利尼西亞 | 13.43 | 10.46 | 2.97 |
| 2 | 新加坡 | 133.92 | 81.87 | 52.05 | 82 | 芬蘭 | 13.39 | 9.45 | 3.94 |
| 3 | 韓國 | 118.81 | 68.68 | 50.13 | 83 | 坦桑尼亞共和國 | 13.20 | 8.10 | 5.10 |
| 4 | 中國香港 | 113.49 | 94.42 | 19.07 | 84 | 特立尼達和多巴哥 | 12.36 | 13.18 | -0.82 |
| 5 | 馬來西亞 | 109.86 | 62.83 | 47.03 | 85 | 孟加拉 | 12.07 | 5.20 | 6.87 |
| 6 | 荷蘭 | 98.00 | 78.81 | 19.19 | 86 | 利比亞 | 11.71 | 5.25 | 6.46 |
| 7 | 德國 | 97.09 | 76.59 | 20.50 | 87 | 科威特 | 11.44 | 5.87 | 5.57 |
| 8 | 美國 | 96.66 | 83.30 | 13.36 | 88 | 加蓬 | 11.41 | 8.78 | 2.63 |
| 9 | 英國 | 95.57 | 81.69 | 13.88 | 89 | 茅利塔尼亞 | 11.07 | 5.36 | 5.71 |
| 10 | 比利時 | 91.08 | 73.16 | 17.92 | 90 | 洪都拉斯 | 10.98 | 9.11 | 1.87 |
| 11 | 西班牙 | 90.11 | 54.44 | 35.67 | 91 | 愛爾蘭 | 10.72 | 8.78 | 1.94 |
| 12 | 法國 | 84.00 | 67.34 | 16.66 | 92 | 赤道幾內亞 | 10.65 | 4.04 | 6.61 |
| 13 | 阿拉伯聯合酋長國 | 83.91 | 38.06 | 45.85 | 93 | 莫三比克 | 10.47 | 6.64 | 3.83 |
| 14 | 中國臺灣 | 77.96 | 59.56 | 18.4 | 94 | 阿爾及利亞 | 10.36 | 10.00 | 0.36 |
| 15 | 日本 | 76.75 | 69.15 | 7.60 | 95 | 委內瑞拉 | 9.76 | 18.22 | -8.46 |
| 16 | 斯裡蘭卡 | 72.46 | 34.68 | 37.78 | 96 | 斐濟 | 9.73 | 8.26 | 1.47 |
| 17 | 摩洛哥 | 71.50 | 9.39 | 62.11 | 97 | 新赫裡多尼亞 | 9.70 | 9.83 | -0.13 |
| 18 | 埃及 | 70.28 | 42.86 | 27.42 | 98 | 巴布亞新磯內亞 | 9.33 | 6.97 | 2.36 |
| 19 | 越南 | 68.82 | 12.86 | 55.96 | 99 | 薩爾瓦多 | 9.32 | 6.30 | 3.02 |
| 20 | 義大利 | 67.22 | 58.13 | 9.09 | 100 | 緬甸 | 9.29 | 3.12 | 6.17 |
| 21 | 沙烏地阿拉伯 | 66.62 | 35.83 | 30.79 | 101 | 馬達加斯加 | 8.96 | 6.90 | 2.06 |
| 22 | 葡萄牙 | 65.13 | 17.54 | 47.59 | 102 | 尼加拉瓜 | 8.88 | 4.75 | 4.13 |
| 23 | 波蘭 | 63.10 | 7.28 | 55.82 | 103 | 阿拉伯敘利亞共和國 | 8.84 | 8.54 | 0.30 |
| 24 | 阿曼 | 62.97 | 23.33 | 39.64 | 104 | 海地 | 8.81 | 4.91 | 3.90 |
| 25 | 印度 | 59.90 | 34.14 | 25.76 | 105 | 幾內亞 | 8.59 | 6.13 | 2.46 |
| 26 | 瑞典 | 59.72 | 14.760 | 44.96 | 106 | 庫拉索 | 8.42 | ||
| 27 | 土耳其 | 59.69 | 25.60 | 34.09 | 107 | 關島 | 8.39 | 10.50 | -2.11 |
| 28 | 希臘 | 59.41 | 30.22 | 29.19 | 108 | 塞拉里昂 | 8.34 | 5.84 | 2.50 |
| 29 | 丹麥 | 58.52 | 11.56 | 46.96 | 109 | 岡比亞 | 8.30 | 4.91 | 3.39 |
| 30 | 巴拿馬 | 56.57 | 32.05 | 24.52 | 110 | 利比理亞 | 8.27 | 5.29 | 2.98 |
| 31 | 馬爾他 | 52.00 | 27.53 | 24.47 | 111 | 柬埔寨 | 8.20 | 3.89 | 4.31 |
| 32 | 加拿大 | 51.69 | 39.67 | 12.02 | 112 | 伯利茲 | 8.13 | 2.19 | 5.94 |
| 33 | 哥倫比亞 | 50.12 | 18.61 | 31.51 | 113 | 脫拉維亞 | 8.05 | 6.37 | 1.68 |
| 34 | 墨西哥 | 49.07 | 25.29 | 23.78 | 114 | 塞舌耳 | 8.01 | 4.88 | 3.13 |
| 35 | 泰國 | 47.95 | 31.01 | 16.94 | 115 | 索馬裡 | 7.96 | 3.09 | 4.87 |
| 36 | 印尼 | 47.76 | 25.88 | 21.88 | 116 | 葉門 | 7.92 | 19.21 | -11.29 |
| 37 | 黎巴嫩 | 47.17 | 10.57 | 36.60 | 117 | 馬爾代夫 | 7.76 | 4.15 | 3.61 |
| 38 | 以色列 | 46.7 | 20.37 | 26.33 | 118 | 挪威 | 7.62 | 9.23 | -1.61 |
| 39 | 秘魯 | 43.77 | 14.79 | 28.98 | 119 | 所羅門群島 | 7.59 | 3.62 | 3.97 |
| 40 | 智利 | 42.94 | 15.48 | 27.46 | 120 | 古巴 | 7.23 | 6.78 | 0.45 |
| 41 | 伊朗 | 42.47 | 13.69 | 28.78 | 121 | 愛沙尼亞 | 7.19 | 7.05 | 0.14 |
| 42 | 卡塔爾 | 41.69 | 2.64 | 39.05 | 122 | 瓦努阿圖 | 6.85 | 3.92 | 2.93 |
| 43 | 俄羅斯 | 40.42 | 11.90 | 28.52 | 123 | 保加利亞 | 6.83 | 6.17 | 0.66 |
| 44 | 南非 | 40.11 | 23.13 | 16.98 | 124 | 格魯吉亞 | 6.70 | 3.46 | 3.24 |
| 45 | 多明尼加共和國 | 39.40 | 12.45 | 26.95 | 125 | 阿魯巴 | 6.46 | 7.37 | -0.91 |
| 46 | 斯洛文尼亞 | 39.32 | 13.91 | 25.41 | 126 | 圭亞那 | 6.45 | 4.54 | 1.91 |
| 47 | 克羅地亞 | 38.41 | 8.58 | 29.83 | 127 | 突尼斯 | 6.30 | 8.76 | -2.46 |
| 48 | 巴西 | 38.21 | 25.83 | 12.38 | 128 | 佛得角 | 6.11 | 1.90 | 4.21 |
| 49 | 巴基斯坦 | 38.20 | 20.18 | 18.02 | 129 | 湯加 | 6.11 | 3.81 | 2.30 |
| 50 | 巴林 | 38.10 | 5.39 | 32.71 | 130 | 蘇裡南 | 6.01 | 4.77 | 1.24 |
| 51 | 約旦 | 37.80 | 11.00 | 26.80 | 131 | 美屬薩摩亞 | 5.86 | 5.17 | 0.69 |
| 52 | 吉布地 | 37.03 | 6.76 | 30.27 | 132 | 幾內亞比紹 | 5.74 | 2.12 | 3.62 |
| 53 | 多哥 | 35.86 | 10.19 | 25.67 | 133 | 博內爾島 | 5.62 | ||
| 54 | 阿根廷 | 35.19 | 20.09 | 15.10 | 134 | 厄立特裡亞 | 5.51 | 3.36 | 2.15 |
| 55 | 毛里求斯 | 34.49 | 13.13 | 21.36 | 135 | 薩摩亞 | 5.45 | 5.44 | 0.01 |
| 56 | 烏拉圭 | 33.19 | 16.44 | 16.75 | 136 | 科摩羅 | 5.41 | 6.07 | -0.66 |
| 57 | 巴哈馬 | 31.55 | 17.49 | 14.06 | 137 | 巴巴多斯島 | 5.40 | 5.47 | -0.07 |
| 58 | 牙買加 | 31.32 | 21.32 | 10.00 | 138 | 汶萊 | 5.27 | 3.91 | 1.36 |
| 59 | 澳洲 | 31.01 | 26.58 | 4.43 | 139 | 冰島 | 5.27 | 4.72 | 0.55 |
| 60 | 烏克蘭 | 30.15 | 11.18 | 18.97 | 140 | 馬紹爾群島 | 5.24 | 3.49 | 1.75 |
| 61 | 羅馬尼亞 | 29.8 | 12.02 | 17.78 | 141 | 聖多美島和普林西比島 | 5.24 | 0.91 | 4.33 |
| 62 | 菲律賓 | 28.98 | 15.45 | 13.53 | 142 | 格林伍德 | 5.01 | 2.3 | 2.71 |
| 63 | 喀麥隆 | 25.53 | 10.46 | 15.07 | 143 | 基裡巴斯 | 4.84 | 3.06 | 1.78 |
| 64 | 剛果 | 25.52 | 8.29 | 17.23 | 144 | 法羅群島 | 4.78 | 4.22 | 0.56 |
| 65 | 安哥拉 | 25.13 | 9.67 | 15.46 | 145 | 多明尼加 | 4.76 | 2.33 | 2.43 |
| 66 | 厄瓜多爾 | 24.76 | 11.84 | 12.92 | 146 | 聖盧西亞 | 4.75 | 3.70 | 1.05 |
| 67 | 瓜地馬拉 | 24.52 | 12.28 | 12.24 | 147 | 科摩羅 | 4.43 | 3.56 | 0.87 |
| 68 | 伊拉克 | 23.56 | 1.40 | 22.16 | 148 | 北馬利安納群島 | 4.39 | 2.17 | 2.22 |
| 69 | 肯雅 | 21.19 | 8.59 | 12.6 | 149 | 聖基茨島和尼維斯 | 3.73 | 5.49 | -1.76 |
| 70 | 利雅尼亞 | 21.03 | 5.22 | 15.81 | 150 | 維爾京群島 | 3.65 | ||
| 71 | 紐西蘭 | 20.16 | 20.88 | -0.72 | 151 | 安堤瓜及巴爾布達 | 3.48 | 2.33 | 1.15 |
| 72 | 賽普勒斯 | 19.48 | 14.39 | 5.09 | 152 | 聖基茨和尼維斯 | 3.48 | 3.05 | 0.43 |
| 73 | 尼日利亞 | 18.96 | 12.83 | 6.13 | 153 | 密克羅尼西亞 | 3.4 | 2.8 | 0.6 |
| 74 | 迦納 | 18.5 | 12.48 | 6.02 | 154 | 帕勞 | 3.26 | 1.04 | 2.22 |
| 75 | 貝寧 | 16.96 | 10.13 | 6.83 | 155 | 安圭拉島 | 3.18 | ||
| 76 | 象牙海岸 | 16.76 | 14.39 | 2.37 | 156 | 阿爾巴尼亞 | 3.04 | 0.4 | 2.64 |
| 77 | 蘇丹 | 15.79 | 157 | 黑山 | 2.99 | ||||
| 78 | 哥斯大黎加 | 15.64 | 12.59 | 3.05 | 158 | 蒙特塞拉特 | 2.96 | ||
| 79 | 納米比亞 | 15.31 | 6.28 | 9.03 | 159 | 東帝汶 | 2.47 | ||
| 80 | 塞內加爾 | 14.45 | 10.15 | 4.3 |
資料來源:根據UNCTAD: Review of Maritime Transport (2004、2017 Reports)資料整理彙編。粗體字體表示這13年期間名次升降幅度超過30位的經濟體。
這14年期間,前20位的經濟體除了名次更替以外,變化都不太大。值得注意的是摩洛哥和越南兩個國家替換加拿大和沙烏地阿拉伯,新晉20大群體,顯示了非洲和東南亞的新興經濟體最近幾年的良好發展勢頭促進了聯通性的提高。
159個經濟體中,名次上升幅度超過30位的有15個經濟體,大多集中在前60名。名次下降幅度超過30位的有10個經濟體,大多集中在第80名之後。由此表明聯通性的「馬太效應」比較明顯,即「強者恒強,弱者更弱」。
LSCI排序最低的幾個國家都是對外聯繫最少的國家,其中大多數是發展中國家,相當大一部分是一些發展中的小島國(如聖多美島和普林西比島、巴巴多斯島、馬紹爾群島、馬爾代夫、帕勞、格陵蘭、密克羅尼西亞、百慕大、開曼群島等)。有的國家因貿易量太小而沒有必要依靠本國港口(如阿爾巴尼亞、柬埔寨、緬甸、伯利茲、索馬裡和格魯吉亞),或者通過陸路與本地區的其他國家貿易,內陸型國家大部分通過鄰國的港口進行貿易(如捷克、剛果共和國和瑞士)。
對外聯繫最緊密的前20個國家(地區)的12個在2004年到2017年間LSCI有所改善,其中引人注目的是中國香港、美國、德國、英國、法國、日本、義大利的對外聯繫緊密程度排名在下降。但是沒有一個國家的名次升降幅度超過30的。
對外聯繫最少的30個國家中只有3個國家(巴巴多斯島、科摩羅、聖基茨島和尼維斯)的聯通性(LSCI)下降了,其中後兩個國家的名次下降幅度超過30位。
2、LSCI在2016年首度下跌和2017年連續下跌後,2018年逆勢回升
在經歷了承運商的服務航線數目長期下降趨勢後,承運商的服務航線數目有所增加。全球貨櫃航運的聯通性在經歷了連續兩年的下降趨勢後,也隨之提高。隨著新聯盟的出現,服務航線減少的趨勢看來已經逆轉。
在分析聯合國貿易和發展會議(UNCTAD)發佈的LSCI的年度變化時,應謹慎地取相應年度的LSCI的平均水準,而不考慮這些國家的貿易規模。
為了說明這一點,我們在下面的圖表中計算了全球互聯程度,它是以每個國家在給定年份的商品貿易為基礎的加權平均值。
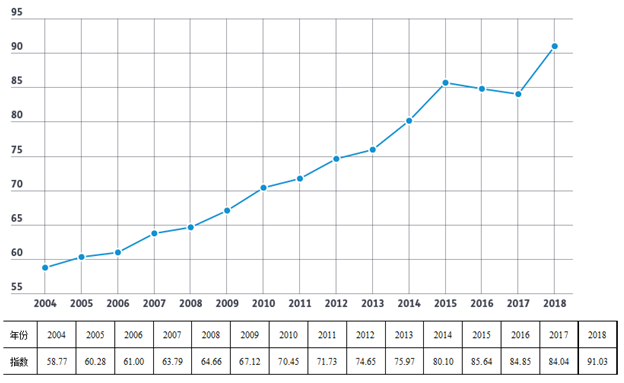
圖1 全球貨櫃航運聯通性指數(LSCI)
資料來源:Liner Shippng Connectivity Index for 2018, UNCTAD
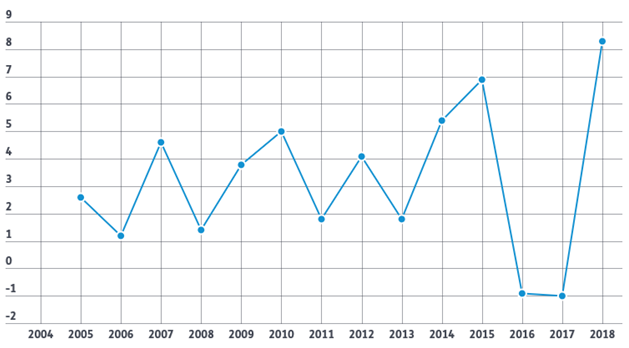
圖2 全球貨櫃航運聯通性指數年度變化率(%)
資料來源:Liner Shippng Connectivity Index for 2018, UNCTAD
圖1顯示了加權的全球貨櫃航運聯通性指數,而圖2顯示了年度變化的幅度。由圖可見,自2004年創建LSCI指數以來,2016年首次下跌,2017年連續下跌,2018年重新掉頭向上。
從2004年設立這一指標起,直到2015年,全球貨櫃航運聯通性指數一直在穩步成長,然而在2016年,該指數首次下降0.9%。
隨後在2017年又出現了類似的下降,這導致了一種假設,即由於超大型貨櫃船舶的逐步引入,貨櫃航運服務航線數目的減少導致了聯通性的下降。看起來這也許是合理的,因為貨櫃航運服務航線的數目是支撐LSCI計算的六個組成部分之一。
基於這一理由,再加上2017-2018年新造船中的大型貨櫃船數量,如果貨櫃航運服務航線數目繼續下降,全球貨櫃航運聯通性指數可能在2018年進一步下降。
然而事實並非如此,正如我們在圖1和圖2中看到的那樣,全球聯通性在2018年大幅上升,成長了8.3%,而且首次超過了90。
此外,該指數中有73.2%的國家(經濟體)在2018年實現了全球貨櫃航運聯通性的成長,如果只考慮40個最大的貿易國家(經濟體),這一比例高達95%。
3、貨櫃航運服務航線下降趨勢逆轉
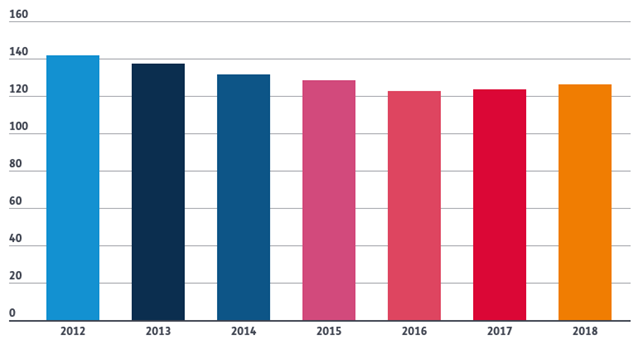
2018年全球貨櫃航運聯通性增加的一個可能原因很可能是減少貨櫃航運服務航線趨勢的逆轉,即服務航線數目開始增加。
如圖3所示,實際貨櫃航運服務航線數目呈穩步下降趨勢,隨著2017年新的三個聯盟(2M聯盟、海洋聯盟和THE聯盟)在東西方貿易中逐步改變結構,趨勢略有逆轉。然而,在2018年,提供貨櫃航運服務航線的數目有了更顯著的成長,儘管並非所有貿易通道上的服務航線數目都在成長。
亞歐貿易航線的走勢與全球趨勢相似,在2017年觸底而非2016年,2018年成長幅度要小得多。
亞歐貿易的反彈純粹是由新推出的亞歐小眾服務航線推動的,這些服務航線的船舶較小,往返航次時間也更短。
在跨太平洋貿易通道上,甚至在2018年,貨櫃航運服務航線數目仍在繼續下降,在北美的東西兩邊海岸線上都是如此。
另一方面,跨大西洋貿易的貨櫃航運服務航線頻率成長最大,無論從地中海還是從北歐到北美東海岸的貿易服務航線數目的成長都比較快。
圖3 全球貨櫃航運服務航線數目
資料來源:Liner Shippng Connectivity Index for 2018, UNCTAD
參考文獻
- UNCTAD: Review of Maritime Transport, 2004 edition; 2017 edition; 2018 edition
- UNCTAD: Liner shipping connectivity index, annual, 2004 edition; 2017 edition; 2018 edition
- Alan Murphy: Liner connectivity increases, Lloyd’s List 17 Oct 2018















 RSS訂閱