



Coronavirus crisis could sweep away all the profits of box lines in past 10 years
李重一、徐劍華
【關鍵字】世界貿易組織、冠狀病毒危機、大蕭條、貨櫃航運業
【keywords】WTO; Coronavirus crisis; Great Depression; container shipping
世界貿易組織:冠狀病毒危機可能堪比大蕭條
4月初,世界貿易組織(WTO)總幹事羅伯托·阿澤維多在一次新聞發佈會上承認,疫情的數字很難看,但沒有別的辦法。
世界貿易組織概括了兩種可能的情況:一種是樂觀的V型復甦,今年世界商品貿易額下降12.9%;另一種是悲觀的L型復甦,貿易額下降31.9%。
阿澤維多說:「樂觀的估計和2009年金融危機時的下降幅度差不多,悲觀的估計和20世紀30年代大蕭條時的下降幅度差不多,不過只是一年,而不是大蕭條時的三年。這很可能是我們一生中最嚴重的經濟危機。結果可能比世界貿易組織的悲觀預期還要糟糕。如果這種流行病得不到控制,各國政府就不能實施和協調有效的應對措施,下降幅度可能會更大。」
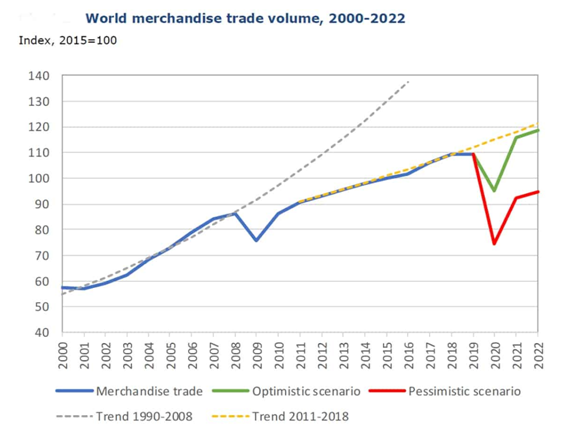
阿澤維多說:「好消息是,世界應該能以比以往的危機更快地從冠狀病毒中恢復過來。而在2009年金融危機之後,商品貿易從未恢復到曾經的成長速度。兩者的根本原因大不相同。大蕭條和金融危機是由於經濟的基本面所產生的。而在流行病之前,經濟發動機的狀況還不錯,只是因為流行病切斷了經濟發動機的燃料管道,才造成了經濟的脆斷。這是一場公共衛生的危機。不管一開始的下降幅度有多大,我們都可能在一兩年內恢復到流行病前的增速水準上。從理論上來說,應該更容易重啟經濟成長的發動機。」
阿澤維多說:「反彈的性質將取決於病毒的控制速度,以及政府如何通過政策作出反應。企業和家庭必須相信,這是暫時的單一的經濟衝擊,需要財政、貨幣和貿易政策都朝著一個方向拉動。危險在於,貿易政策將採取一個保守的傾向,走向貿易保護主義,而貿易保護主義在爆發前就已經抬頭了。事實上,持續的貿易緊張局勢就已經導致去年下半年商品貿易下降。」
阿澤維多說:「疫情已經嚴重影響到全球供應鏈。要麼供應鏈必須多樣化,從一個國家或一個地區轉移出去,要麼各國將所有的生產線全部帶回家,集中在每個國家的國內生產。然而,後者是錯誤的做法。關閉邊境和阻礙自由貿易將使投資者和家庭更難相信我們已經回到正軌。如果政府不支持自由貿易,人們將更加謹慎消費,阻礙未來的成長。」
根據世界貿易組織的樂觀預測,明年商品貿易將恢復到危機前的水準。阿澤維多表示,在L型的情形下,股市不會反彈,仍將遠低於COVID-19流行前的成長趨勢線。
貿易成長與GDP成長的彈性關係
WTO的樂觀案例假設,隨著天氣變暖,改善和緩解了病毒的傳播,社會隔離只會持續3個月。悲觀的情況假設緩解措施將持續2020年一整年,直到研製出疫苗。
V型復甦情景假設下,今年全球GDP將下降4.8%,L型復甦情景假設下,全球GDP將下降11.1%。
貨櫃航運的一個重要指標是世界商品貿易成長率與全球GDP成長率的比率,即所謂的「貿易與GDP的彈性係數」。
比率超過1.0意味著商品貿易即貨櫃運量的變化速度超過了GDP成長率。在經濟景氣時期,當GDP上升時,超過1.0的比率意味著供應鏈全球化,貨物海運的成長速度比經濟成長速度快。
但貿易對GDP的彈性是雙向的。在經濟低迷時期,這一比率超過1.0意味著貿易下滑的速度快於世界經濟下滑的速度。此外,危機導致這一比例大幅上升,因為需求下降減少了耐用品進口,而貿易成本和運輸時間上升。
世界貿易組織計算認為,在2009年的金融危機中,商品貿易的下降速度是GDP的6.3倍。它預測在對冠狀病毒發展態勢的樂觀預期下這個比率是3.6,在悲觀預期下是5.3。
世界貿易組織說:「在2009年金融危機期間,需求的減少更多地集中在高度可貿易的耐用製成品上。也就是適合貨櫃化的商品。冠狀病毒危機對耐用消費品也有重大影響,特別是對以複雜價值鏈聯繫為特徵的行業,如電子和汽車產品。然而,當前危機的特點是,非實物產品貿易行業,如娛樂和住宿的影響比例更高,因此,商品貿易占GDP的比例低於2009年。」
世界貿易組織表示,在悲觀的冠狀病毒案例中,這一比例高於樂觀情景的原因是,「持續時間越長,耐用品支出的降幅就越大,而耐用品是高度可交易的。」
WTO的預測假定2021年這一比例將保持高位。在樂觀的情況下,它預測商品貿易將以GDP增速的2.9倍成長,成長率為21.3%。在悲觀的情況下,它預測商品貿易的成長速度將是GDP的四倍,達到24%。換句話說,海運量上升的速度可能和下降的速度一樣快。
2018~2021年商品貿易額成長率和實際GDP成長率之比(彈性係數)
| 歷史 | 樂觀的情況 | 悲觀的情況 | ||||
| 2018 | 2019 | 2020 | 2021 | 2020 | 2021 | |
| 世界商品貿易量 | 2.9 | -0.1 | -12.9 | 21.3 | -31.9 | 24 |
| 出口 | ||||||
| 北美 | 3.8 | 1.0 | -17.1 | 23.7 | -40.9 | 19.3 |
| 拉丁美洲 | 0.1 | -2.2 | -12.9 | 18.6 | -31.3 | 14.3 |
| 歐洲 | 2.0 | 0.1 | -12.2 | 20.5 | -32.8 | 22.7 |
| 亞洲 | 3.7 | 0.9 | -13.5 | 24.9 | -36.2 | 36.1 |
| 其他地區 | 0.7 | -2.9 | -8.0 | 8.6 | -8.0 | 9.3 |
| 進口 | ||||||
| 北美 | 5.2 | -0.4 | -14.5 | 27.3 | -33.8 | 29.5 |
| 拉丁美洲 | 5.3 | -2.1 | -22.2 | 23.2 | -43.8 | 19.5 |
| 歐洲 | 1.5 | 0.5 | -10.3 | 19.9 | -28.9 | 24.5 |
| 亞洲 | 4.9 | -0.6 | -11.8 | 23.1 | -31.5 | 25.1 |
| 其他地區 | 0.3 | 1.5 | -10.0 | 13.6 | -22.6 | 18.0 |
| 按市場匯率計算的實際國內生產總值 | 2.9 | 2.3 | -2.5 | 7.4 | -8.8 | 5.9 |
| 北美 | 2.8 | 2.2 | -3.3 | 7.2 | -9 | 5.1 |
| 拉丁美洲 | 0.6 | 0.1 | -4.3 | 6.5 | -11 | 4.8 |
| 歐洲 | 2.1 | 1.3 | -3.5 | 6.6 | -10.8 | 5.4 |
| 亞洲 | 4.2 | 3.9 | -0.7 | 8.7 | -7.1 | 7.4 |
| 其他地區 | 2.1 | 1.7 | -1.5 | 6.0 | -6.7 | 5.2 |
註:1.2020年和2021年的數字是預測的
2.進出口額是平均數
3.其他區域包括非洲、中東和獨立國家聯合體(獨聯體),包括准成員國和前成員國。
(資料來源:世界貿易組織秘書處/貿發會議。)
冠狀病毒危機對貨櫃航運公司的嚴厲打擊
航運分析機構Sea-Intelligence在最新分析中顯示,如果貨櫃運輸量下降10%,2020年貨櫃運輸可能會損失234億美元。
Sea-Intelligence的首席執行長艾倫·墨菲說,如果出現這樣的最壞情況,對航運業來說將是毀滅性的,因為在過去8年中,前12大航運公司的營業利潤總共只有209億美元。也就是說,冠狀病毒危機可能使整個貨櫃航運業在過去8年裡積累起來的財富灰飛煙滅。
冠狀病毒最初對中國大陸的打擊非常大,中國大陸採取了嚴厲的隔離措施。中國大陸政府延長了春節假期,這意味著中國大陸製造業產出受到的影響比傳統的季節性(如中國新年長假)產量下降更為嚴重。
就在中國大陸開始重新恢復起來的時候,新冠肺炎開始在全世界蔓延,特別是歐洲和美國受到的影響最大,隨後成為全球衛生緊急情況,並被世界衛生組織宣佈為大流行病。截至5月19日,全世界累計確診感染新冠病毒人數已超過489萬,32萬人不幸喪生。
最近幾周,Sea-Intelligence每週的分析報告《星期日焦點》專門討論新冠肺炎對貨櫃航運業的影響。隨著局勢的快速發展,近幾周,將繼續看到多重連鎖反應。雖然運量的損失無法減輕,但行業利益相關者如何選擇應對運營挑戰,將帶來不同的回答。
最近油價的暴跌似乎給航運公司帶來了一線希望。由於存在燃油價格成本傳遞機制的自然滯後性,這不僅會提供急需的現金注入,還出現了一個獨特的機會。在燃料價格跌破2016年每噸300美元之後,繞行非洲南部的好望角航線,相比走蘇伊士運河,可以節約航行成本。
達飛輪船已經在做這些航行了,而馬士基已經安排了這樣的航行。對於航運公司來說,現金流支出的最小化是重中之重,所有的選擇都擺在桌面上,包括繞道蘇伊士運河。一個明顯的負面影響是,不僅是運輸時間的增加,還有排放量的增加。但在這個動盪的時代,在短期的經濟利益和長期的減排之間做出選擇,這根本不是一種類型的選擇。
新冠疫情使空白航班數目陡增
Sea-Intelligence的首席執行長艾倫·墨菲著重介紹了一些方法學上的選擇,即如何將空白航班歸因於新冠肺炎。
- 分析週期為第5周至第26周(共計22周),其中周數指的是離開亞洲最後一個港口的那一周。如果在給定的一周內,沒有船隻離開亞洲,則認為這是一次空白航班。
- 為了區分「正常的」空白航班和那些可歸因於流行病的空白航班,設所有已宣佈或計畫在1月25日之前的空白航班為「中國新年空白航班」(CNY blank sailings)。CNY空白航班通常提前5~6周宣佈,而CNY期間在第1周至第4周沒有宣佈空白航班,這是一個明顯的區別。
- 1月25日以後公佈的空白航次,我們將從CNY公佈的3月13日的貼上標籤稱為「新冠肺炎(中國大陸)空白」(Coronavirus(China) Blanks),這段時間,冠狀病毒主要影響中國大陸的生產力和供應鏈,因為這不是因為目的地地區需求短缺造成的,而是由於缺乏離開中國大陸的貨櫃船。
- 3月13日之後公佈的空白航行被貼上了「全球流行病空白」(Global Pandemic Blanks)的標籤,因為其影響已經演變成一場大流行,而空白航班現在主要是由目的地地區需求下降造成的,而不是中國大陸的生產短缺。
報告分析了第5周至第26周在跨太平洋和亞歐貿易航線上的空白航班的次數,包括實際過去的空白航班和在編寫本報告時安排的空白航班。
總計有215艘空白航班在跨太平洋航行,其中153艘是冠狀病毒所致,其餘62艘是中國新年所致。在亞歐貿易中,有154個空白航班,其中108個是由於冠狀病毒爆發造成的。這四條貿易航線上共有261個空白航班,加上其他深海貿易航線上的123個空白航班,意味著由冠狀病毒引起的空白航班總數達到了384個。
以運力計算,跨太平洋和亞歐貿易中的空白航班約為300萬TEU(跨太平洋貿易130萬TEU,亞歐貿易170萬TEU)。這意味著在整個5~26周的時間內,運力減少15%(跨太平洋航線13%,亞歐航線17%)。
流行病的影響遠遠超過中國新年下跌的幅度,因為300萬TEU的運力削減相當於2020年「正常」運力削減的2.4倍。這一水準在第13周首次被超越,當時航運公司宣佈削減約160萬TEU的運力。粗略地說,在截至4月14日的12周內,冠狀病毒的影響相當於增加一組相當於中國新年長假的空白航班,而在接下來的12周內,還將增加一組相當於中國新年長假的空白航班。
展望第15周至第26周,亞歐航線和跨太平洋航線的空白航班數量都將增加,亞歐航線的空白航班數量將增加19%~26%,相當於120萬TEU。在跨太平洋貿易航線上,14%~15%的航線將被取消,這意味著將減少81萬TEU的運力。考慮到這些中斷所導致的波動性,我們還採用了每週運力削減的三周滾動平均值,可以看到,所有四個貿易航路的趨勢都非常相似。
在第12周至第13周有一個短暫的插曲,中國大陸經濟正在慢慢恢復並運行,而世界其他地方還沒有完全受到流行病的影響。隨後的五到六周,跨太平洋航線的運力削減將增加到15%~20%,而亞歐航線的運力削減幅度將增加到25%~30%。
報告分析了三個航運聯盟中每一個聯盟在第15周至第26周內覆蓋跨太平洋和亞歐航線的空白航班的運力百分比。分析表明,目前,2M聯盟和The聯盟在跨太平洋航線上的運力下降了20%,而海洋聯盟在亞洲-北美西海岸的運力下降了11%,在亞洲-北美東海岸的運力下降了6%。
同樣,在亞歐航線上,2M聯盟和The聯盟在亞歐航線上的空白航班運力各為其正常公佈航班運力的25%。The聯盟在亞洲-地中海航線上的空白航班運力約為44%。海洋聯盟的運力削減幅度要低得多,在亞歐航線和亞洲-地中海航線上的空白航班運力分別為11%和15%。
報告說,如果這是真的,這將意味著海洋聯盟受冠狀病毒的影響要小得多,而且與2M和THE聯盟相比,他們的需求下降要少得多。考慮到它們面臨著同樣的市場動態,我們看不出有任何客觀的理由可以解釋為什麼海洋聯盟會受到不同的影響。因此,我們預計他們將在未來幾周內進一步取消航線,使之達到與競爭對手聯盟類似的水準。
貨櫃航運公司未來面臨的挑戰
至於潛在的運輸需求損失,報告認為,可以把亞歐和跨太平洋貿易作為全球發展的一個代表,在某種程度上,簡單的講,到目前為止,航運公司所看到的需求損失等於中國新年長假正常影響的2.4倍。在正常年份,中國新年長假導致的全球需求下降為270萬TEU,這意味著在第5至26周內,在已停止運營的基礎上,運輸需求總共將減少650萬TEU。
如果做出過於樂觀但不切現實的假設,即使沒有新航線被取消,貨櫃需求也將在26周後恢復到2019年的水準,這仍將導致2020年全年需求下降4%。然而,我們的觀點有些悲觀,預計未來還會出現空白航班,目前預計2020年的需求將下降10%。
即使在最好的時期,對經濟進行預測也是存在挑戰的。在如今這樣的特殊時期,任何對運營商的經濟影響的預測,自然都會受到相當大的不確定性的影響。使用基於馬士基2019年年報中公佈的運量和運價敏感度模型,並假設10%的運量損失為基準線,報告提出了五種不同的情況,即運量損失和運價下降對12家最大航運公司(占運力的85%)的總體運營利潤的綜合影響。我們假設2020年第二至第四季利率下降:
- 最樂觀的情況是,年成長率彈性係數水準沒有變化,只有10%的運量下降帶來的影響。
- 從2020年第二季到2020年第四季,年成長率彈性係數水準與去年同期相比下降5%
- 與2002年(經濟衰退和9.11)和2009年(全球金融危機)對中國大陸貨櫃貨運指數(CCFI)綜合指數的平均影響相對應,下跌16%。
- 下降23%,與2009年全球金融危機對CCFI綜合指數的影響相對應
- 下跌26%,與航運公司在2008年和2009年財務報告中所記錄的2009年下跌幅度相對應。
報告基於這五種不同情景計算了12家航運公司在2020年的總營業利潤,以及10%的業務量損失。
報告說:「我們並沒有預測2020年運營商的具體損失,而是根據這些情況提供了我們對2020年運營商運營利潤的最佳估計,並讓讀者來決定他們認為哪種情況最有可能發生。在最壞的情況下,即10%的運量損失加上與運營商2009年報告的相同水準的成長率彈性損失,我們將看到運營商在2020年虧損234億美元。這甚至考慮在2020年第一季將彈性調整為0%。」
這種最糟糕的情況對航運業來說將是毀滅性的,因為這12家最大的航運公司在2012~19年8年期間的總營業利潤為209億美元。
參考文獻:
- Greg Miller: WTO: Coronavirus crisis could rival Great Depression, American Shipper April 8, 2020
- Alan Murphy: Between the lines: The extent of the coronavirus crisis, Lloyd’s List 21 Apr 2020













 RSS訂閱