



李浩強、徐劍華
貨櫃航運公司在2018年的情況好壞參半。大多數已經收購其他公司或與其他公司合併的公司顯示,隨著規模的增加,收入也會增加。事實證明,貨櫃航運業越來越成為一個規模驅動的行業,較小的公司大部分都虧損。
承運商2018年財務業績
11家全球承運商公司中,有5家報告了其2018年全年資料,此外,海洋網聯船務公司(Ocean Network Express, ONE)公佈了2018年4月至12月的資料,這家公司是2018年4月1日剛成立的公司。
在發佈報告的承運商中,只有現代商船(HMM)的收入下降,儘管只是略微下降了0.3%。雖然除現代商船之外的所有承運商都報告了正的息稅前收益(EBIT),但只有赫伯羅特報告了ebit的上升,而達飛輪船報告了10億美元的大幅下降。(編者按:EBIT(Earnings Before Interest and Tax,息稅前利潤),係指扣除利息、所得稅之前的利潤。)
在SeaIntel分析全球貨運量的承運商報告中,僅缺少中遠海運和以星海運(Zim)的2018年數據。中遠海運的業績將在本文後半部分介紹。麥司克航運公司和赫伯羅特公司均受到收購的顯著推動,增長率超過20%。
在這方面,2019年1月略有改善,它是2013~2019年1月份的第三高,並且前12名貨櫃航運公司中有10家達到改善。
該分析報告涵蓋所有直接、以收益發佈或證券交易所備案形式公佈財務資料的全球航運公司。以下是SeaIntel其所選擇的一些方法:
- 由於該分析報告期望比較承運商的運營績效,無論其融資策略和運營的稅收制度如何,都會將息稅前利潤(EBIT)或營業利潤作為比較結果的基準。令人遺憾的是,ONE選擇僅報告淨利潤,而非營業收入,因此僅能將之作為報告內唯一可以與其他承運商的ebit進行比較的指標。
- 雖然SeaIntel的報告從分析中完全刪除了三個獨立的日本承運商,在分析時,有點棘手,因為ONE在2018年僅有4~12月運營。SeaIntel的分析報告沒有比較日本郵船(NYK)、商船三井(MOL)和川崎汽船(K Line)三家的合併財務資料,因為三家日本航運公司和ONE公司貨櫃部門的總收入無法比對。SeaIntel的報告選擇將其2018年4月至12月的收入和ONE的淨結果與其他承運商的同期進行比較。此外,ONE的財政年度從4月1日到次年3月31日,因此報告使用了他們的2018年第一至三季的業績,這可以與其他承運商日曆年的第二至第四季相比對。
- 麥司克從2018年第一季開始改變了它的報告結構,不再是報告麥司克航運公司的資料,而是將其海洋部門歸為一類,令人遺憾的是,它還停止報告各個業務部門的ebit,並僅報告息稅折舊和攤銷前的收益(ebitda)。雖然可以說ebitda是衡量重資產行業運營績效的更好指標,但它在同行的可比性方面就失效了,因為只有少數其他承運商(達飛輪船、赫伯羅特和東方海外)作了ebitda報告。因為折舊和攤銷成本會嚴重損害報告ebit的公司,故無法將ebit與ebitda進行比較。這意味著對於麥司克航運公司而言,SeaIntel的分析報告不得不使用集團2017年和2018年的ebit而不是其海洋運輸業務部門,而2010~2016則是以麥司克航運公司的ebit為基礎。(編者按:EBITDA(Earnings Before Interest, Taxes, Depreciation and Amortization,稅息折舊和攤銷前利潤)係指未計利息、稅項、折舊及攤銷前的利潤。)
- 最後,根據各年12月31日的有效匯率,所有數位均已轉換為美元。
2018年承運商收入
表1顯示截至目前為止主要航運公司的財務和數量報告的年度收入。雖然2017年麥司克航運公司和達飛輪船公司的收入更加緊密,2017年12月麥司克航運公司收購漢堡南美公司的收入大幅增加,麥司克航運公司2018年的收入為284億美元,增長28.8%。當我們看到年度貨運量增長時,收購的影響更為明顯,其中包括漢堡南美的22.0%和僅排除2.5%的收益。2018年達飛輪船收入為235億美元,增長11.2%。
表1 2018-2019年承運商貨櫃航運部門收入(百萬美元)
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2017/2018變化 | |
| 麥司克航運 | 26,038 | 25,108 | 27,117 | 26,196 | 27,351 | 23,729 | 20,715 | 22,023 | 28,366 | 28.8% |
| 達飛輪船 | N/A | 14,900 | 15,900 | 15,900 | 16,739 | 15,700 | 16,000 | 21,116 | 23,476 | 11.2% |
| 中遠海運 | 7,015 | 6,497 | 7,700 | 7,896 | 8,183 | 8,047 | 9,586 | 13,336 | N/A | N/A |
| 赫伯羅特 | 8,222 | 7,964 | 9,044 | 8,997 | 8,309 | 10,029 | 8,138 | 11,966 | 13,192 | 10.2% |
| 長榮 | N/A | N/A | 4,837 | 4,622 | 4,545 | 4,148 | 3,839 | 5,069 | N/A | N/A |
| ONE | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A |
| 東方海外 | 6,033 | 6,012 | 6,459 | 6,232 | 6,522 | 5,953 | 5,298 | 5,425 | 5,963 | 9.9% |
| 陽明 | N/A | N/A | 4,508 | 3,947 | 4,246 | 3,954 | 3,559 | 4,412 | N/A | N/A |
| 以星 | 3,717 | 3,784 | 3,960 | 3,682 | 3,409 | 2,991 | 2,539 | 2,978 | N/A | N/A |
| 現代商船 | 7,258 | 6,408 | 7,554 | 6,695 | 5,966 | 4,800 | 3,798 | 4,715 | 4,700 | -0.3% |
| 萬海 | N/A | N/A | 2,159 | 1,982 | 2,110 | 1,980 | 1,769 | 2,046 | N/A | N/A |
(資料來源:SeaIntel)
到目前為止,只有三家承運商報告了其2018年的收入。赫伯羅特2018年收入增長了10.2%,達到132億美元。東方海外的收入為59億美元,增長了9.9%。現代商船是這些承運商中唯一一家收入下降的公司,雖然只減少0.3%,至47億美元。
中遠海運是五大承運商迄今為止,尚未公佈其財務資料的唯一一家,但考慮到他們最近收購東方海外和2018年第三季的收入增長45.1%,預計中遠2018年的收入將更接近達飛輪船,而不是赫伯羅特。
表2顯示2010~2018年承運商貨櫃航運部門息稅前利潤/營業利潤。為了與ONE公司進行一對一比較,SeaIntel的報告選擇從2018年收入報告的其他每家承運商中刪除2018年第一季,然後比較後九個月的資料。在這方面,ONE在此期間的收入為81億美元,位於中間,落後於麥司克航運公司、達飛輪船和赫伯羅特,領先於東方海外和商船三井。
表2 2010-2018年承運商貨櫃航運部門息稅前利潤/營業利潤(百萬美元)
| 承運商 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2017-18年度變化 | 2012-18息稅前利潤總和 |
| 麥司克航線 | 2,642 | -482 | 525 | 1,571 | 2,504 | 1,431 | -396 | 641 | 627 | -14 | 6,903 |
| 達飛輪船 | N/A | 729 | 1,034 | 756 | 973 | 911 | 29 | 1,574 | 494 | -1,080 | 5,771 |
| 中遠海運 | 543 | -997 | -242 | -161 | 165 | 121 | -884 | 434 | N/A | N/A | -568 |
| 赫伯羅特 | 772 | 105 | 3 | 87 | -467 | 416 | 133 | 493 | 508 | 14 | 1,173 |
| 長榮 | N/A | N/A | -38 | -26 | 118 | -119 | -242 | 162 | N/A | N/A | -145 |
| ONE | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A |
| 東方海外 | 919 | 175 | 328 | 90 | 329 | 353 | -138 | 232 | N/A | N/A | 1,194 |
| 陽明 | N/A | N/A | -67 | -200 | 88 | -200 | -454 | 26 | N/A | N/A | -808 |
| 以星 | 223 | -276 | -206 | -191 | -263 | 98 | -52 | 135 | N/A | N/A | -479 |
| 現代商船 | 509 | -309 | -478 | -343 | -215 | -238 | -690 | -381 | -519 | -137 | -2,865 |
| 萬海 | N/A | N/A | 98 | 74 | 170 | 125 | 58 | 106 | N/A | N/A | 630 |
(資料來源:SeaIntel)
到目前為止,只有四家承運商發佈了他們的息稅前利潤資料,東方海外迄今為止僅更新發佈了運營資料,其中僅包括收入和TEU運量。四個承運商中有三個報告了息稅前利潤的負面變化,與2017年相比,這已經是糟糕的一年。2017年所有承運商都報告了息稅前利潤的正面變化,其中麥司克航運公司、達飛輪船公司和中遠集團報告的正息稅前利潤變化都超過了10億美元。但是,我們不能忘記2016年對承運商來說是巨大的災難,因此,2017年這個意義上的任何復甦都會帶來積極的變化。
達飛輪船在2018年的ebit是正的,為4.94億美元,但比2017年的16億美元低了10多億美元。麥司克航運公司也達到6.27億美元的正向ebit,僅下降了1400萬美元。也就是說,這兩家承運商都是行業巨頭,麥司克航運公司的2012~2018ebit合計為69億美元,達飛輪船合計為58億美元。赫伯羅特報告了一筆5.08億美元的ebit,是這些承運商中唯一報告了ebit上升的公司,為1400萬美元。現代商船報告的負面ebit為-5.19億美元,是2016年-6.9億美元ebit之後的第二大負ebit。這也意味著現代商船自2011年以來的所有年份都出現了負ebit,共計8年ebit虧損超過30億美元。
同樣,SeaIntel的報告已經為承運商提供了額外的第二至第四季ebit/營業利潤(虧損)的數字,俾與ONE直接比較的2018年資料。與現代商船類似,ONE也報告了9個月的ebit虧損4.90億美元,而其餘三家承運商錄得正的ebit。值得注意的是,根據ONE,這些虧損主要來自於第二季推出ONE相關的整合和IT挑戰,而現代商船的ebit挑戰顯然更為長期。
承運商2018年貨運量業績
圖1顯示了已經公佈數位的七家承運商2009~2017年全球運量增長情況,以及麥司克航運、達飛輪船、赫伯羅特和東方海外的2018年數據。中遠海運和以星航運尚未發佈其2018年的年度帳目,該圖僅包括其2017年及之前的運量。令人印象深刻的是,除了東方海外和現代商船的運量相對較小以外,所有其他五家承運商在2018年的全球運量均有所增長。
圖1 全球貨櫃運量(TEU)
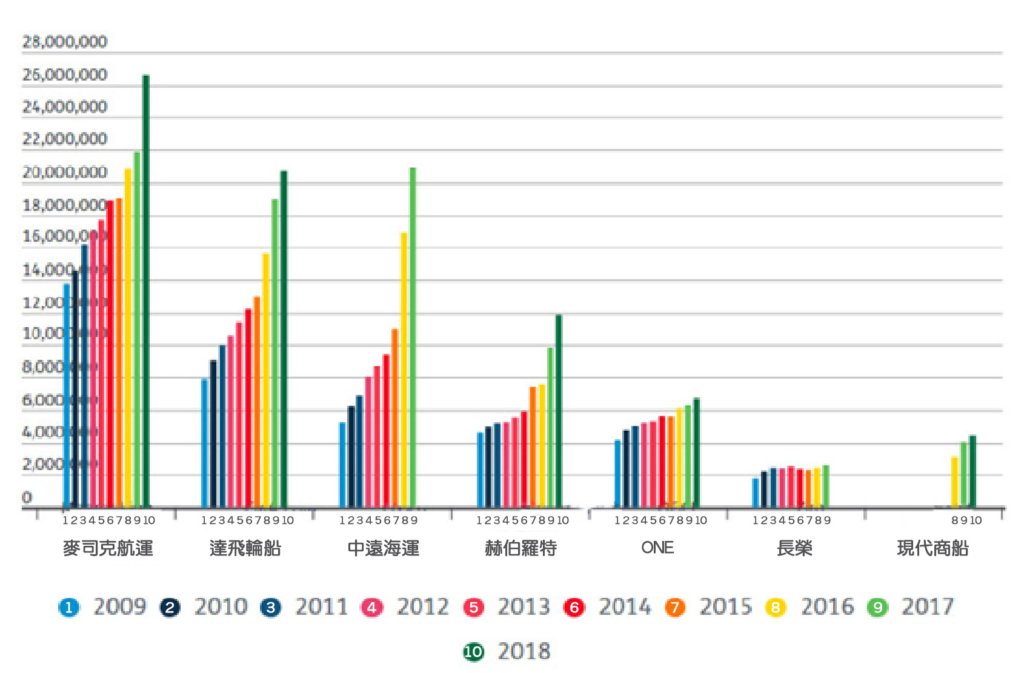
麥司克航運公司2018年的貨運量增長了21.6%,達到2,660萬TEU。這一增長幅度受到2017年12月收購漢堡南美的巨大影響。如果沒有漢堡南美的助力,麥司克航運公司的貨運量僅增長2.5%。赫伯羅特收購阿拉伯輪船(UASC)後,也實現了同樣強勁的21.1%的增長。阿拉伯輪船從2017年6月開始整合到赫伯羅特。只有赫伯羅特在2018年下半年的貨運量增長完全是有機的,因為它在2017年的運量已經包括了阿拉伯輪船的運量。2017年上半年的差異是這一21.1%的巨大增長背後的推動力。
達飛輪船2018年的運輸量增長了9.2%,達到了2,070萬TEU,而東方海外的運量增長了6.3%,達到670萬TEU。令人驚訝的是,現代商船儘管存在財務困境,但貨運量增長率卻高達10.6%,達450萬TEU,高於達飛輪船。
圖2 累計全球貨櫃運量增長率(TEU)
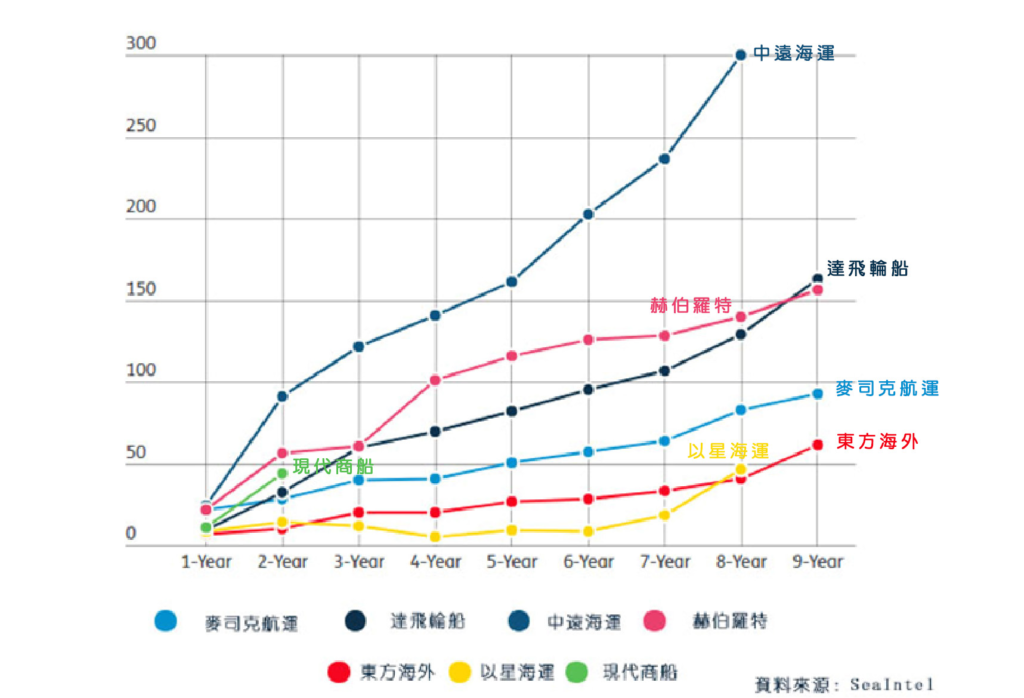
圖2顯示了報告全球運量的八家承運商的全球貨運量累計增長率。很明顯,達飛輪船和赫伯羅特的全球貨運量以及市場占有率已大大超出競爭對手,在九年期間增長了1.5倍以上。達飛輪船的貨運量增長了驚人的162.6%,而赫伯羅特的貨運量增長率同樣令人印象深刻的156.1%,複合年均增長率分別為12.8%和12.5%。
據悉,如果中遠海運發表資料,很可能會使競爭對手相形見絀,因為去(2018)年他們的累計貨運量增長率達到驚人的300%,而且隨著東方海外的收購,這種情況不會放緩。雖然這三家承運商的貨運量增長中有很大一部分來自收購,但這顯然不是唯一的解釋,因為貨運量一直在以幾乎穩定的速度高速增長,這只有通過持續高於市場的有機增長才有可能實現,而在此過程中,掠取其他承運商的市場占有率。
麥司克航運公司在9年期間的貨運量增長92.8%,複合年均增長率為8.6%,而東方海外增長61%,複合年均增長率為6.1%。現代商船僅在2016年2018年報告了全球貨運量,這兩年增長44.2%,複合年均增長率為4.7%。
承運商的平均每TEU息稅前利潤
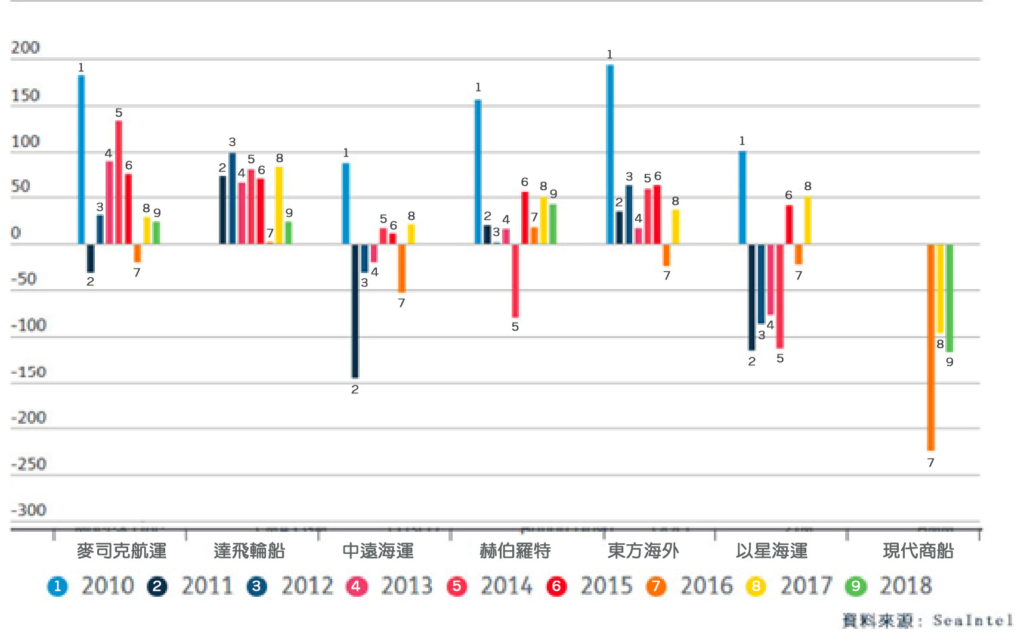
圖3顯示了承運商的平均每TEU息稅前利潤,再次證明貨櫃航運業越來越成為規模驅動型的行業。較小的承運商則大部分出現虧損。其中一個值得注意的例外是中遠集團2011年和2016年,赫伯羅特在2014年。在2018年,我們看到了類似的模式,儘管我們只有四家承運商報告了他們的息稅前利潤。麥司克航運公司和達飛輪船都有類似的息稅前利潤24美元/TEU,而赫伯羅特的金額將近他們的兩倍,息稅前利潤為43美元/TEU。現代商船報告的息稅前利潤為116美元/TEU,與過去相仿。
圖3 平均每TEU的息稅前利潤(美元/TEU)
承運商的平均每TEU運價收入和船期可靠性
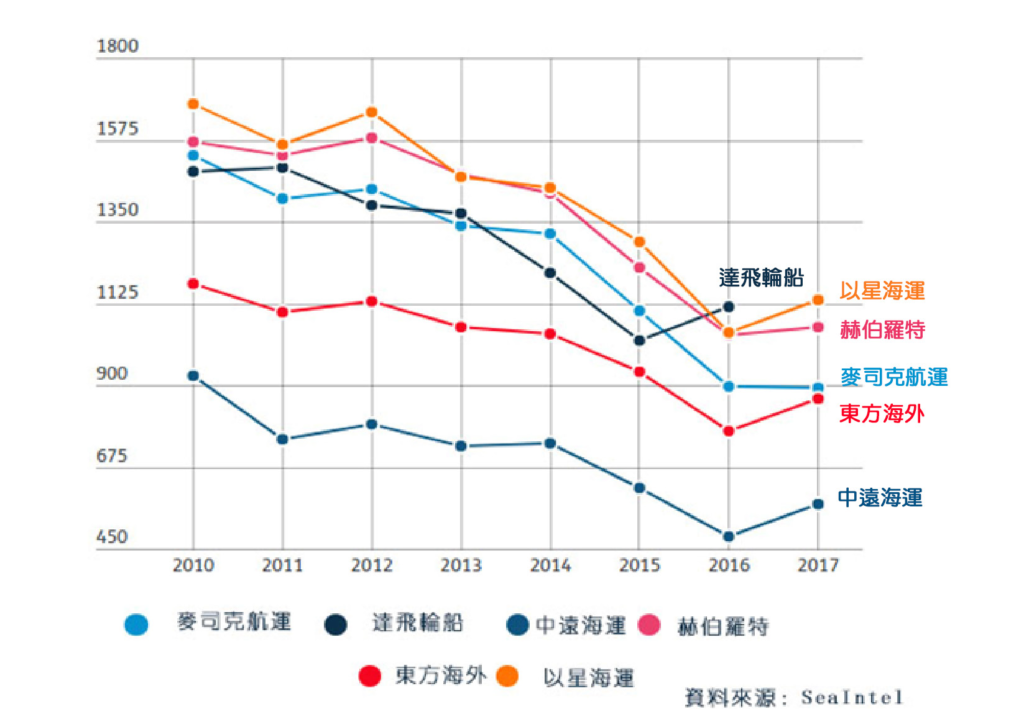
圖4顯示了六家承運商的平均年度全球運費率的九年發展情況。在這些承運商中,只有中遠和以星缺少2018年的資料。由圖可見,平均運費率的總體趨勢相同,2010和2016年的運費率下降,隨後在2017年和2018年略有增加。這就是說,我們遠未達到在2010和2012年的「好」年份中所見的水準,甚至是2013年的平等水準。還可以看到大多數承運商彼此之間的橫向轉移,這幾乎完全是由於承運商的產品組合不同以及他們的不同貿易通道的影響。
圖4 平均運價(美元/TEU)
2018年的船期可靠性,特別是從託運人的角度來看,是一場徹底的災難。
自2011年中期Sea Intelligence推出此基準以來,2018年的平均船期可靠性最低。全球承運商每家公司的船期可靠性,在三個承運商聯盟中每一個聯盟的總體船期可靠性,沒有一個是提高的。在六條主要的東西向主要貿易通道中只有一個船期可靠性的提高。
中遠海運將繼續奉行擴張戰略
中遠海控的財務報告說,2018年,公司的貨櫃航運和港口業務達到1.8億美元淨利潤,其中包括一大筆政府補貼。
中遠海控副總經理張為說:「為了提供有成本競爭力的產品,貨櫃航運公司在未來相當長的時期內將繼續奉行運力擴張的戰略。為了建立全球網路和提高競爭力,擴張是一項必需的戰略。」
張為說:「無論在哪一個行業,一家公司的競爭力,說到底就是你能夠持續不斷地為顧客提供具有價格競爭力產品的能力。如果你沒有這樣的能力,你就會從市場上消失,哪怕你站在一個壟斷性的地位。」
中遠海控下面的中遠海運貨櫃公司在2018年收購了競爭對手-香港的東方海外國際公司(OOIL)之後,目前是世界第三大的貨櫃航運公司。
2018年8月,東方海外宣佈了一項把船隊運力從當時的約70萬TEU擴大到100萬TEU的計畫,其途徑包括訂造一批超大型貨櫃船舶。
張為說,中遠海運旗下的東方海外公司訂造超大型貨櫃船的計畫是公司提供具有價格競爭力服務航線的努力的一部分。儘管大船被指責為造成當前運力過剩的一個重要原因,但是張為認為這項戰略本身沒有錯。
張為說,當然,關鍵在於準確地把握好訂造大船的時機,在它們出廠時趕上運力需求的高漲時期。
據媒體報導,東方海外計畫在長灘貨櫃碼頭(LBCT)完成出售之後,訂造6艘23,000TEU。
最近,在長灘舉行的TPM會議上,麥司克航運公司的首席執行長施索仁承諾,公司沒有擴大船隊的計畫。在未來兩年內,船隊規模將維持在400萬TEU的水準上。
對於外界要求貨櫃航運業界謹慎對待運力擴張的呼籲,張為說:「從技術層面上來說,20,000TEU船是不是這個行業的合適船型還有待於觀察。但是,船舶大型化依然是這個行業的一項長期發展趨勢。」
在上海和香港兩地上市的中遠海控,2018年的財報顯示達到淨利潤為12億人民幣元(1.833億美元),其中得到將近11億人民幣元的政府補貼。
扣除一次性項目後,淨利潤為1.904億人民幣元,比上年減少80%。
此外,中遠海運貨櫃公司和Double Rich Ltd(DRL)簽訂協定,由後者向前者提供符合2020年限硫法規要求的燃料。DRL是中遠海運和中國石油的合資公司。
參考文獻
- Cichen Shen: Cosco Shipping manager says scale is key for carriers, Lloyd’s List 01 Apr 2019
- Alan Murphy: Between the Lines: Carrier results show benefits of scale, Lloyd’s List 14 Mar 2019















 RSS訂閱