



Challenges facing shipping and ports by ULC surge
夏彬傑、鴻亮
【關鍵字】超大型貨櫃船、港口業、短途海運業
【keywords】ULC; port industry; shortsea shipping
儘管美國運量下降,全球貨櫃運量仍創下新紀錄。全球前30家海運承運商努力駕馭依然動盪的海域,關鍵在於遵守運力紀律和提高船期可靠性。航運巨頭將簽署更多大型貨櫃船訂單。由此造成的運力海嘯要求港口能夠抵禦超大型貨櫃船的激增。歐盟因忽視短途海運部門而受到抨擊。海底基礎設施部門要求航運業必須採取行動,儘量減少切斷海底電纜的事件。
儘管美國運量下降,全球貨櫃運量仍創下新紀錄
儘管北美市場表現走弱,全球貨櫃量在2025年依然強勁,8月吞吐量創下歷史新高。
根據貨櫃航運資料供應商Container Trade Statistics(CTS)資料,2025年8月的全球貨櫃量達到1,661萬TEU,超越2025年5月的1,659萬TEU,創下歷來最高的單月紀錄。
這項紀錄是在北美進口量(包含美國)下降0.5%的情況下出現的。8月較疲弱的表現使得原本在7月為止累計成長1%的復甦趨勢遭到削弱。
2025年前8個月的全球貨櫃量累計為1億2,675萬TEU,較2024年同期成長4.4%。
CTS在公告中指出:「雖然月增幅僅有0.2%,但這凸顯2025年全球貨櫃量持續維持在高檔。實際上,8月已是全球貨櫃量連續第4個月超過1,600萬TEU。」
這波增長正值美國川普政府的關稅政策干擾跨太平洋中美基準航線之際。華府與北京在2025年8月初第2度宣布暫停彼此的報復性關稅90天,以爭取達成協議,但影響已經發生。由於美國進口商在初夏提前搶進備貨,使得8月量能受到壓低。然而,迄今這些連鎖效應尚未削弱全球供應鏈的整體成長。
CTS數據顯示,除北美外,各區域進口量在前8個月均明顯成長。撒哈拉以南非洲、印度次大陸與中東、及南美與中美洲的進口量分別成長16.4%、8.7%、與7.5%。歐洲則成長7.3%,主要受惠於遠東及印度次大陸與中東進口量的帶動,這2個來源地的量能皆達到8.5%的年初至今增幅。
出口方面,除北美外,各區域均呈現成長,北美出口量下跌2.7%。雖然7大區域中有6區出現出口成長,但CTS表示,整體出口增幅不如進口明顯。
遠東與印度次大陸及中東是出口成長最多的2個區域,年初至今增幅分別為6.4%與5.9%,反映中國尋找新市場以及製造業向其他亞洲國家轉移的情況。歐洲出口則僅小幅成長0.1%,並在2025年8月出現6%的月減。
全球價格指數走弱
CTS全球價格指數(Global Price Index)基於主要航商的發票資料衡量全球貨櫃海運運價,2025年8月下跌3點至81點,自6月以來持續走弱。該指數在2024年同期為115點,顯示「即使量能強勁,市場仍在持續調整」。
在葉門胡塞武裝持續攻擊商船,使得蘇伊士運河航線難以通行的情況下,航商仍持續將服務改道至更長、成本更高的路線。同時,因大量新船交付使得艙位容量膨脹,進一步造成運價承壓。
2025年表現強於預期
CTS表示:「很明顯,今年的表現超出最初預期。連續多個破紀錄的月份以及具有韌性的貿易模式,凸顯全球貨櫃市場的強度與適應能力。2025年的走勢遠比原先預測更為強勁,也顯示市場有能力在面對挑戰的同時維持成長。」
全球前30家海運承運商:駕馭依然動盪的海域
海運承運人正面臨關稅變動、港口壅塞與船隊供給過剩帶來的動盪,迫使託運人調整策略。在運價波動與提前出貨的情況下,物流管理者必須因應一個仍舊高度不穩定的市場,重新思考旺季規劃。
不確定性持續籠罩全球航運市場。德迅(Kuehne+Nagel)副總裁魯尼(Bill Rooney)6月在美國農業運輸聯盟(AgTC)年會上提醒與會者,全球航運的動盪短期內不會結束,並呼籲業者仍須保持警覺。
造成混亂的原因眾多。地緣政治持續升溫,全球貿易與貿易關係變得不確定。美國總統川普宣布的關稅、產品分類與生效期限持續變動,使託運人感到受限並充滿不安,也讓供應鏈決策越來越困難。
同時,全球局勢處於數十年來最脆弱的狀態。加薩地區的人為饑荒加劇了緊張;以色列、哈瑪斯與伊朗之間的局勢持續升溫;俄羅斯對烏克蘭的戰爭仍無解;葉門胡塞武裝對通過紅海的商船持續發動攻擊,使航商不得不將船舶繞行好望角。
海事顧問公司德魯里(Drewry)董事總經理暨主管達瑪斯(Philip Damas)表示:「地緣政治變化、關稅制度調整及航線網路的持續修訂正在重塑全球貿易格局,而中國的多元化策略正讓貨量從美國航線轉移。關稅調整與貿易政策變化使全球航運需求仍舊不明朗。」
川普在8月中旬時簽署行政命令,讓美中關稅停火協議先是延長了90天至2025年11月10日。達瑪斯指出:「這雖然在短期內減輕壓力,但結構性問題仍未解決。」
關稅衝擊
近年來,傳統貨櫃航運旺季通常發生在第28至36週、並於年底前趨緩。然而疫情、港口壅塞、設備短缺、航線繞行,以及美中關稅等因素,使旺季模式大幅改變。
但2025年,由於市場預期川普的新關稅,旺季提早到來,尤其是跨太平洋航線。相關關稅在多次延後後於2025年8月7日正式生效。因此,許多託運人在2025年4月2日關稅公告與4月9日出貨截止日期之間急於搶裝,以避免後續關稅影響與其他干擾。
馬士基北美地區發言人賽拉(Florencia Serra)表示,跨太平洋進口需求在2025年6月回升,訂艙在先前的低迷後反彈。她指出,為因應增加的貨量,馬士基重新增補先前因需求疲弱而縮減的艙位,並補充說至2025年7月大部分與關稅相關的積壓貨量已清理完畢。
馬士基也注意到,託運人在2025年7月開始調整採購、運輸與倉儲策略,以提前因應干擾。
赫伯羅德(Hapag-Lloyd)在2025年8月初的媒體簡報會中也指出,市場波動使其運輸量大幅增加,使該公司2025年上半年海運業務營收達到104億美元。赫伯羅德執行長哈本詹森(Rolf Habben Jansen)表示,這主要來自運輸量增加11%。
哈本詹森也提到,美國新的關稅政策使2025年上半年的需求與運價表現極為波動。他表示:「對美國關稅的不確定性壓抑了需求,8月新關稅生效後更使旺季遲滯。雖然8月起關稅實施有助託運人規劃,但尚未敲定的貿易協議與可能出現的新項目關稅仍帶來風險。」
運力問題
在旺季的提前出貨潮期間,業界人士評論貨櫃航商幾乎動用了整個船隊,使運力與物流基礎設施面臨壓力。Alphaliner資深分析師范貝克莫斯(Stefan Verberckmoes)說明,當時航商幾乎動用了整個船隊,只有9艘、且是320至800TEU的小型船舶被報廢。
這些快速變動的市場狀況尤其衝擊基礎設施不足、無法快速因應需求暴增的港口,儘管許多港口已制定應對波動的策略。
范貝克莫斯解釋,赫伯羅德因港口等候時間而損失約2%的可用運力,而這類問題可能會愈發嚴重,因為全球貨櫃船造船訂單正快速攀升。目前全球訂單量已達1,000萬TEU,其中700萬TEU預計在未來3年交付,甚至已有部分新船排定在2030年交付,顯示未來幾年市場將面臨更龐大的新增運力。
中國在貨櫃船新造訂單中占有主要地位,2024年的訂單量占比達70.65%,這導致川普政府在2025年4月中旬提議自2025年10月中旬起,對抵達美國港口的中國製貨櫃船課徵高額費用。航運公司表示,這類罰金將對航運業如何服務美國造成「非常非常重大的」影響。
旺季後的市場
隨著川普關稅正式生效(未來是否出現新的「對等關稅」仍待觀察),業界在10月初時預估2025年下半年的海運需求將大幅消退。
達瑪斯預測:「今年旺季比往常提早開始,且將在貨量走弱的情況下結束。」
Freightos分析師的觀點也一致,他們指出,到2025年8月為止,託運人在川普8月7日新關稅生效前的最後一刻急單明顯減少,因為市場已在原先7月截止日前搶裝完畢,且託運人已厭倦被關稅反覆影響的市場波動。
在缺乏傳統旺季的情況下,達瑪斯預測航商可能依賴更精準的停航(blank sailings)與航線調整來管理運力並穩定運價。
然而新的市場風險與挑戰正快速形成,航運業即將面臨下一波更大的問題。達瑪斯指出,先前因關稅驅動的出貨潮已經消退,而大量新造船交付正使船隊供給過剩的壓力進一步加劇。他補充,雖然美國近期與歐盟、日本、南韓及越南達成的貿易協議降低部分關稅,帶來些許樂觀氣氛,但整體市場前景依然脆弱。
全球前30名貨櫃船公司(Alphaliner全球資料,截至2025年9月初)
| 排名 | 航運公司 | 在役運力(TEU) | 市場占有率 |
| 1 | 地中海航運(MSC) | 6,798,049 | 20.80% |
| 2 | 馬士基(Maersk) | 4,634,984 | 14.20% |
| 3 | 達飛海運(CMA CGM) | 4,034,641 | 12.30% |
| 4 | 中遠海運(COSCO Group) | 3,450,639 | 10.50% |
| 5 | 赫伯羅德(Hapag-Lloyd) | 2,402,036 | 7.30% |
| 6 | 海洋網聯船務(ONE) | 2,099,882 | 6.40% |
| 7 | 長榮海運(Evergreen) | 1,874,261 | 5.70% |
| 8 | 韓新遠洋(HMM) | 957,794 | 2.90% |
| 9 | 以星航運(Zim) | 760,056 | 2.30% |
| 10 | 陽明海運(Yang Ming) | 726,031 | 2.20% |
| 11 | 萬海航運(Wan Hai) | 550,947 | 1.70% |
| 12 | 太平船務(PIL) | 432,070 | 1.30% |
| 13 | X-Press Feeders Group | 188,966 | 0.60% |
| 14 | 海豐國際(SITC) | 188,369 | 0.60% |
| 15 | UniFeeder | 151,367 | 0.50% |
| 16 | 高麗海運(KMTC) | 143,569 | 0.40% |
| 17 | 伊朗伊斯蘭共和國航運公司(IRISL) | 143,472 | 0.40% |
| 18 | 長錦商船(Sinokor Merchant Marine) | 140,863 | 0.40% |
| 19 | 海領船務(SeaLead Shipping) | 128,717 | 0.40% |
| 20 | 德翔海運(TS Lines) | 106,252 | 0.30% |
| 21 | 阿聯酋航運(Emirates Shipping Line) | 104,162 | 0.30% |
| 22 | Global Feeder Shipping LLC | 100,310 | 0.30% |
| 23 | 宏海箱運(RCL) | 95,879 | 0.30% |
| 24 | 寧波遠洋運輸(Ningbo Ocean Shipping) | 86,821 | 0.30% |
| 25 | 合德海運(Hede Shipping) | 85,972 | 0.30% |
| 26 | Grimaldi (Napoli) | 74,988 | 0.20% |
| 27 | 安通控股(Antong Holdings) | 74,889 | 0.20% |
| 28 | 運達航運(Interasia Lines) | 74,650 | 0.20% |
| 29 | 美森輪船(Matson) | 71,221 | 0.20% |
| 30 | 森羅商船(SM Line Corp.) | 69,951 | 0.20% |
| 第1至30位貨櫃航運公司運力合計 | 30,751,808 | 93.70% | |
(資料來源:Alphaliner)
運價走勢?
供應鏈干擾與關稅生效前的突發性搶裝導致運價上漲,使海運運價成為託運人的主要擔憂。從5月至6月初,運價一路上揚,如今多數分析師預期旺季後運價將走弱。
范貝克莫斯指出,當提前出貨的貨量被市場吸收、後續需求開始轉弱後,運價便迅速下跌。德魯里世界貨櫃指數(Drewry World Container Index)數據顯示,隨著關稅前的出貨潮退去,亞洲至洛杉磯及紐約的即期運價自2025年初至8月第3週已腰斬。
達瑪斯補充,全年合約運價在上半年一度走強,但在2025年7月至8月期間新談的合約運價已顯著走弱。
截至2025年8月第3週,德魯里世界貨櫃指數顯示運價下跌4%至2,250美元/FEU,已連續第10週下滑。
Freightos 總裁布赫曼(Eytan Buchman)指出,即便川普總統在2025年8月1日突然提高多國關稅,跨太平洋海運運價仍相對穩定。Freightos在8月11日的資料顯示,美西運價已連續3週維持在約2,300美元/FEU;美東運價下跌4%至3,950美元/FEU。亞洲至北歐運價自7月初以來則大致維持在3,400美元/FEU。
即便面臨即將調高關稅的航線,如越南與印度至長灘港,運價也僅略微變動,不過印尼航線有約8%的小幅上漲。布赫曼解釋,這主要是因為託運人經過多年疫情、貿易戰及戰爭的衝擊後,已養成「萬事預備」的心態。
專家指出,目前市場觀察到的最大變化不在運價,而在季節性。布赫曼說,由於託運人年初為避免更早的關稅生效而提前大量出貨,因此最旺的旺季高峰已經過去。即便美中關稅再獲延長90天,需求回升也可能相當有限。
布赫曼補充,這種情況不僅發生在美國,其他地區也一樣。例如歐洲港口持續壅塞,導致運價持續下滑;亞洲—地中海運價甚至在7週連跌後,首次低於亞洲—北歐航線,為去年11月以來首見。
天沒有塌,但仍需謹慎
未來2至3季的貨量持平與船隊供給持續增加,正為全球貨櫃市場再度出現供給過剩創造條件。
達瑪斯表示,航商可能透過取消航班及報廢老舊船舶來控制運力,同時港口壅塞與紅海不確定性也可能吸收部分結構性過剩運力。
然而,仍會有約25萬TEU的船舶運力每季投入市場。達瑪斯指出,在2026年全年,全球造船廠預計將交付約190艘貨櫃船。
他提醒,儘管8月後與關稅相關的不確定性有所緩和,託運人仍必須評估各類可能影響營運的風險,包括美國對中國製船舶的新費用、其他新的法規成本與附加費。他表示,海運運輸與採購領域中的風險議題正成為所有人的焦點。
隨著全球貨櫃市場在2025年下半年及之後進一步走弱,德魯里預期航商會降低服務水準(以及運力),並透過提高附加費來彌補基礎運價的疲軟。
在船隊調整方面,專家觀察到航商正減少運力以支撐運價,同時更頻繁調動停靠港,以追逐需求。布赫曼指出,對美國進口商而言,合約談判焦點在於運力控管與船期可靠性。他強調,在航商快速停航的環境下,託運人應在合約中爭取保障艙位與鎖定附加費,因為即使運價短期平穩,市場規則仍在快速改變。
貨櫃航運巨頭將簽署更多大型貨櫃船訂單
主要貨櫃航商在推動船隊汰舊換新之際,正準備追加更多具替代燃料能力的大型貨櫃船訂單。
消息來源指出,達飛海運(CMA CGM)正準備簽訂新一批大型雙燃料貨櫃船訂單。Alphaliner報告指出,這家法國航商據了解已向中國與南韓的造船廠發出招標,規模落在17,000TEU至24,000TEU之間。
達飛海運目前共有54艘新造船在訂(含自有船與長約租船),容量落在18,500TEU與24,000TEU之間,全部採用液化天然氣雙燃料規格。
該公司總部位於馬賽,外界普遍認為達飛海運將成為第一家在印度建造大型貨櫃船的主要航商。印度政府正以大規模投資與補貼推動國內造船業的現代化,透過資金、基礎設施升級與產能擴充等措施吸引國際航商在地下單,藉此提升其商船建造能力並進一步強化產業競爭力。
達飛海運預計將向印度最大商船造船廠柯欽造船廠(Cochin Shipyard)訂造至少3艘氣體燃料支線貨櫃船。達飛海運早在5月便首次宣布有意在印度下單。
若達飛海運最終在印度下單,這批新船將緊接著柯欽造船廠先前於2023年承接的首筆貨櫃船新造案。該訂單由歐洲區域航商Samskip提出,該公司向柯欽造船廠訂造2艘採氫燃料電池推進的500TEU貨櫃船,第一艘預計在今年稍晚交付。這2艘船將成為全球第一批能以綠色氫能長時間自主航行的貨櫃船,象徵印度造船產業邁向新型環保船舶領域的重要里程碑。
今年稍早,柯欽造船廠與南韓HD現代重工(HD Hyundai Heavy Industries)簽署合作協議,以提升品質、培訓人力、強化採購並支援船舶設計。Alphaliner表示,達飛海運預計在印度建造的新船將可能採用HD現代的既有船型平台。
達飛海運也積極擴張其在印度的業務,包括碼頭與物流投資。近期,該公司已將3,500TEU的CMA CGM Diamond與其姊妹船2,556TEU的CMA CGM Manaus、CMA CGM Vitoria轉登錄至印度船籍。
此外,達飛海運董事長暨執行長薩德(Rodolphe Saadé)在今年3月承諾將向美國造船廠訂造新船,以擴充其美國籍旗船船隊。
達飛海運是少數營運美國籍旗貨櫃船的主要貨櫃航運公司之一,這源自其2016年收購美國前旗籍航商APL所留存的資產。
另一方面,台灣的長榮海運也傳出正在規劃訂造新一批15,000TEU的雙燃料貨櫃船。
長榮近期剛接收2021年向南韓三星重工(Samsung Heavy Industries)下單的一系列20艘同級傳統燃油貨櫃船中的最後一艘,該系列自2023年起陸續交船。目前長榮共有45艘貨櫃船在訂,容量為3,000TEU至16,500TEU之間,合計逾70萬TEU。
全球第2大貨櫃航商馬士基(Maersk)也被傳正在規劃一項重大船隊擴張計畫,預計將下單新一代LNG雙燃料貨櫃船。消息人士指出,該公司可能會訂造最多12艘、每艘至少18,000TEU的船舶。
最後,南韓的HMM據了解已向國內造船廠簽署12艘LNG雙燃料新巴拿馬型(neopanamax)貨櫃船的意向書(LOI),每艘容量為14,000TEU。其中8艘預計將由HD現代建造,另4艘則將由韓華海洋(Hanwha Ocean)建造。HMM也被認為正計畫為其亞洲近洋線訂造若干1,900TEU與3,000TEU等級的小型船舶。
目前全球貨櫃船手持訂單量已達歷史最高,市場擔心未來船隊可能面臨供給過多。最新產業數據顯示,目前訂單總量達1,050萬TEU,占現有全球船隊規模約34%。
這波擴張出現在航運業面臨地緣政治升溫、貿易受阻與需求模式轉變的不確定時期。儘管如此,手握大量現金的航商仍積極下單新船。
航商表示,這波大量新造船訂單是著眼長期。多數新船(尤其是具雙燃料能力的類型)主要是為了汰換老舊船舶,而非單純擴大船隊規模。
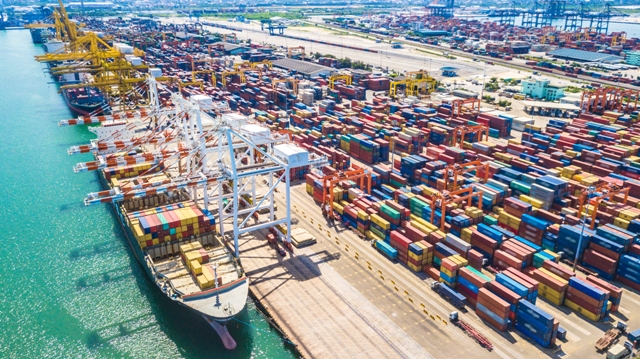
運力海嘯:港口能否抵禦超大型貨櫃船的激增?
全球港口正為一波超大型貨櫃船(ULC)潮做準備,這股浪潮可能壓垮基礎設施並癱瘓供應鏈。在港口承受能力日益吃緊、供應鏈仍然脆弱之際,產業正面臨一場時間賽跑。若再度出現黑天鵝事件,如今日的壅塞情況可能迅速惡化成明日的全面危機。
反覆上演的「貨櫃港口壅塞」可能即將變得更加嚴重。
長賜輪(Ever Given)擱淺事件雖讓全球航運效率問題首次大規模曝光,但它只是連串黑天鵝事件中的其中一例。疫情、紅海危機、以及俄羅斯入侵烏克蘭等衝擊,都揭露了全球供應鏈深層的脆弱性。如今,超大型貨櫃船已成為大型貨櫃航運公司在主要幹線航線上的核心船型,而一大批同級新造船正陸續完工、將在未來幾年大量投入市場。
然而全球港口面臨一場迫在眉睫的危機:各地港口整體準備程度仍然不足,基礎設施與後端運輸能力都無法完全支撐這波新增運力的規模。
船舶大型化與船型遞補(cascading)本是熟悉的挑戰,但此次新一輪ULC新增運力的規模,恐將以前所未見的方式壓垮港口基礎設施並推高全球供應鏈風險。
事實上,各大航商已投入數十億美元擴張船隊,許多新造船皆以替代燃料與更嚴格排放標準為設計重點。中國與南韓的造船廠在國家資金支持下積極承接超大型貨櫃船訂單,而航商在2021年後獲得巨額利潤並保持強健信用評等,也加速推動訂單增加,使手持訂單量一路排到2029年。
Alphaliner資料顯示,全球貨櫃船新造訂單積壓量已達歷史新高,超過1,000萬TEU,相當於現役船隊運力的31.1%。
在全球貨櫃需求至本世紀末僅被視為溫和成長的預期下,市場普遍擔憂未來可能面臨供給過剩帶來的血流成河式競爭。
只有時間能證明這波「運力洪水」將對貨櫃市場造成多大衝擊。為減輕壓力,航商勢必加速汰除老舊與不再需要的船舶,但報廢數量終究有限,而現金買家已開始擔憂全球拆船產能可能不足。
更值得注意的是,新造船的構成。大多數為14,000TEU以上的超大型貨櫃船,且相當一部分超過18,000TEU。Alphaliner最新數據指出,目前建造中的貨櫃船數量已與現役船隊相當,未來5年內將有多達170艘船下水。
為騰出空間,航商很可能會再度採用熟悉的策略,即將大型船舶轉派至次要與區域航線,實際上這也幾乎是唯一可行的方式。
原則上,主要航線港口(尤其是亞歐航線)已依照超大型船舶的需求進行升級。然而,新船的大量加入將引發系統壓力。關鍵不僅在18,000TEU或23,000TEU等超大型船投入服務,而是14,000TEU以上船舶的「船舶級距遞延效應」,當它們被主幹線釋出後,勢必要轉往其他航線尋找空間。
《勞合船舶日報》近期指出,西非正意外成為地中海航運23,000TEU巨型船的新目標市場,因為當地少數轉運碼頭能支援其規模。然而這類港口在全球極為稀少,使全球港口整體吸收ULC運力的能力仍非常有限。
規模並不等於協調能力
ULC雖能在海上提供規模經濟,但在岸上卻暴露出效率缺口。疫情後的貿易高峰展示許多港口欠缺足夠的勞動力與基礎設施(包括碼頭工人、卡車、吊車)無法一次性處理從這些巨型船舶卸下的龐大貨量。更長的靠泊時間、更大的堆場需求、以及服務不穩定,使「規模優勢」反而轉化為供應鏈壓力。
德魯里(Drewry)港口與碼頭資深分析師海德蘭(Eleanor Hadland)指出,碼頭的「理論容量」與「實際作業能力」之間存在嚴重落差。紙面上的基礎設施看似足夠,但ULC的崛起揭露港口設計與實際運作之間的不匹配。
原先為中型船舶設計的碼頭面臨更加不穩定的到港節奏與錯失靠泊窗口,導致堆場規劃與陸側運輸頻繁被打亂。
她表示,疫情前航運業更重視固定的每週與每日班表;但如今航商頻繁使用停航策略,使抵港節奏大幅增加不確定性。
這種波動削弱了可靠性,而當船舶錯過靠泊時段時,壓力會快速在整條供應鏈蔓延。即便像上海這樣能同時處理多艘ULC的高度現代化港口,只要出現船舶錯時靠泊,貨櫃堆積、堆場緊縮與排隊情況也會迅速惡化。如今這類壓力正於全球港口普遍上演。
然而海德蘭認為,外界往往錯誤地把壓力歸咎於碼頭效率不足。ULC固然帶來規模效益,但卻對供應鏈其他環節施加更大壓力。她說:「港口只是壓力被看見的地方。人們會說:『堆場滿了、壅塞很嚴重、等候時間很長。』,但很少有人指出『卡車不夠』或『鐵路運能不足』。」
海德蘭指出,增加鐵路或卡車運能可能是解方之一,但此類討論往往未獲優先處理,責任反而多落在碼頭營運商身上。
在貿易成長有限的歐洲,基礎設施投資往往採取謹慎、漸進的方式(以小規模、由現金流支持的堆場改造為主,而非快速升級或大規模擴建)。相較之下,中國在強勁貿易量與高利用率支撐下,仍積極推動大型港口建設,凸顯不同區域在ULC時代調整速度上的差異。
杜拜環球港務集團(DP World)港口與碼頭營運長麥斯特(Tiemen Meester)表示,雖然業界早已預期ULC時代來臨,但業界低估了港口適應速度。
「你會看到12,000至18,000TEU的主力船型正在更快地往次航線與南北向航線遞補。我們也首次在西非看見非常大的船舶,這在10年前是難以想像的。」他指出,像DP World這類非航商控制的公共碼頭,在高度資本密集的升級需求面前靈活性更低。大型船舶投入帶來巨額資本成本,投資決策往往落後於實際營運需求,導致能處理這類船舶的碼頭數量「相對減少」。
馬士基旗下港口營運商APM Terminals非洲與歐洲地區執行長范登艾森(Igor van den Essen)補充指出,船期可靠性是管理壅塞的核心因素。大型船舶並不一定代表每次靠泊貨量增加,但若抵港時間難以預測,便會干擾資源配置與陸側物流。他並指出,像蘇伊士運河中斷這類突發事件會造成連鎖效應,迫使船舶改道並臨時湧入並未設計處理其規模的港口,使壅塞情況更加惡化。
在非洲等地區,范登艾森表示,問題往往並非出在碼頭本身,而是港口外部基礎設施不足。例如在阿必尚(Abidjan)或拉哥斯(Lagos),卡車可能需要等待數天才能進入港區。雖然當地正研究使用鐵路運輸作為替代方案,但進展緩慢。
在歐洲,像熱那亞(Genoa)這類歷史悠久的港口則面臨地理限制,無法大規模擴建,使重新配置港口空間與運作模式的難度更高。范登艾森強調,要改善這些問題,必須建立更整合的物流模式與更緊密的供應鏈協調。
航運經濟學家史托普福德(Martin Stopford)對ULC給出更為冷靜的評估。他指出,超大型貨櫃船的港口作業效率偏低,尤其是在港時間過長,已削弱其原本承諾的生產力提升。他認為,儘管新造訂單持續累積,但船舶大型化的趨勢已達到高峰,且未真正兌現其預期效益。
史托普福德也警告,地緣政治變化正使貨流轉往中小型港口,而這些港口缺乏足夠基礎設施來應對突然增加的貨量。這些變化帶來的調整往往不是透過大規模、公開的基建投資,而是零散的、資金有限的改善。
因此,他提出以「區域配送模式」分散港口與供應鏈壓力,主張先在鹿特丹(Rotterdam)等大型樞紐集中處理主要貨流,再由小型船舶將貨櫃配送至亞伯丁(Aberdeen)、紐卡斯爾(Newcastle)或西北歐其他目的地。他指出,這正呼應麥肯錫(McKinsey)過去針對貨櫃化所提出的概念,能在不完全依賴綠能船舶的前提下減少40%至60%的碳排放,兼具環境與作業效率上的好處。
不過,他也坦言,各大航商如今已深度依賴超大型船舶的營運體系,要全面退出這種模式並不容易。
未來發展將取決於業界能否成功打造更具彈性的港口與供應鏈生態系統,以支持大型船舶的規模需求。如果調整不及,區域性壅塞恐成常態,而在供應鏈已高度緊張的情況下,任何新的地緣政治、環境或經濟衝擊,都可能迅速將港口從「延誤」推向全面「癱瘓」。
歐盟因忽視短途海運部門而受到抨擊
歐洲航運業者指控,歐盟政策不僅忽視,甚至正在削弱整個歐洲的近洋航運領域,使許多使用者被迫回到環境負擔更高的公路運輸。
義大利航運集團Grimaldi商務總監格利瑪迪(Guido Grimaldi)表示:「我們面臨很多問題,且每天都對正在發生的事情感到更加憂心。」他指出,地中海地區其他近洋承運人的財務狀況已足以證明近洋航運正面臨巨大困難。
格利瑪迪在雅典舉行的「歐洲近洋航運網絡峰會」(European Shortsea Network Summit)發言時,批評歐盟相關規範讓航運公司承受過重負擔。他說,歐盟的綠色新政「Fit for 55」政策套案正嚴重削弱近洋航運的競爭力。
他特別指出,在歐盟排放交易體系(ETS)下,在歐盟內部航線營運的近洋航運公司必須支付全額費率,但若航線是「歐盟—英國」或「歐盟—土耳其」等鄰近市場,則僅需支付50%,構成不公平待遇。
此外,近洋航運還面臨來自公路與鐵路運輸的「不公平競爭」,因為後兩者既不需負擔ETS,也不受歐盟海事燃料倡議(FuelEU Maritime Initiative)限制。他指出,「海上高速公路」(Motorways of the Sea)這類近洋航線是受影響最深的部分,這些航線原本是歐盟推動以短程海運取代公路運輸、降低排放與紓解道路壅塞的核心計畫,如今卻因碳成本大幅上升而失去競爭力。
格利瑪迪引用近期研究說明,僅歐盟海事燃料倡議一項規範,就將迫使航運公司每年承擔超過15億歐元(約17.4億美元)的額外成本,且隨著規範逐步收緊,相關支出到2050年預計將飆升至650億歐元,形成長期且沉重的財務壓力。
他批評這些政策只是「用地方性作法處理全球性問題」。全球航運僅占全球排放量的2.5%,其中只有7.5%發生在歐洲水域。他警告,這樣的政策方向「與全球對抗氣候變遷的需求相悖,甚至可能讓產業倒退」。
他說:「我們每天都接到客戶來電,表示無法負擔新增的碳成本,因此將改回公路運輸。這將使大量卡車重新上路,抵銷航運業多年來在減排與紓解壅塞方面的努力。」
希臘近洋船東協會(Hellenic Shortsea Shipowners Association)會長、也是歐洲近洋航運網絡現任主席的西曼托尼斯(Charalampos Simantonis)則表示,歐盟與國際海事組織在全球層級應以「更技術性、而非純政治性的方式立法」,並考量近洋航運的永續性。
他指出,近洋航運部門面自的挑戰包括過度官僚、歐盟內部程序缺乏一致性,導致許多項目無故延宕。他說:「最重要的是缺乏資金工具,甚至沒有一項工具真正能支持短程航運。對於少數存在的資金管道,中小企業也往往無法取得,更不用說這些管道本來就很少涵蓋航運。」
他指出,在歐盟委員會今年7月啟動的《航運策略戰略對話》(Strategic Dialogue on Shipping Strategy)中,業界已明確要求歐盟制定更務實、可落地的政策與時程,包括優先推動能立即導入的綠色技術,以快速提升現有船隊的能源效率。但這項倡議不能只停留在政策討論層面,歐盟必須在後續拿出具體作為,避免整個計畫流於形式、無法真正改善航運業面臨的壓力。
歐盟交通事務執委齊齊科斯塔斯(Apostolos Tzitzikostas)在峰會上透過視訊表示,近洋航運是「歐洲運輸系統的基石」與許多地區的「真正生命線」,近洋航運承擔歐盟境內海運貨物量約60%。
齊齊科斯塔斯表示:「我要讚揚這個產業的韌性。無論是金融危機、疫情,還是近期的地緣政治衝擊,都未曾阻止能源、食品與原料跨越海洋抵達歐洲。」
他表示,近洋航運相較於公路運輸具有明顯的減排效果,這正是其在永續發展上的核心優勢。他進一步說明,只要歐盟持續推動既有船隊的汰舊換新、加大替代燃料與航運數位化投資,並同步改善港口與後端陸側運輸的銜接效率,近洋航運便能在降低排放的同時提升歐盟區內的整體運輸連通性,並強化歐洲在全球永續航運領域的領導地位。
他也提到即將公布的「永續交通投資計畫」(Sustainable Transport Investment Plan),認為若能與明年初發布的歐盟海事產業策略協同運作,將可望改善部分長期以來難以吸引投資的領域,進而促成更多民間資金投入。
不過,他並未承諾會推出具體方案,以解決現存廣被詬病的近洋航運船隊汰換資金不足問題。
國際乾貨船船東協會(Intercargo)主席、同時也是希臘船東聯合會(Union of Greek Shipowners)財務長的克薩拉斯(John Xylas)警告,近洋航運正遭受監管框架「不成比例的衝擊」,這項風險必須被正視並處理,包括FuelEU Maritime與歐盟ETS在內的政策措施,有可能在無意間削弱近洋航運的競爭力,使貨流從海運回流到公路運輸(與政策制定者的目標完全相反)。
克薩拉斯表示,近洋航運對歐洲經濟與社會的重要性無法被低估,它提供「頻繁、彈性、具成本效益」的服務,串聯中小型港口與全球貿易網絡。每一車貨從公路轉移到海運,意味著更低排放、更少壅塞與更安全的道路環境。
他最後強調,若缺少近洋航運,歐洲的運輸系統將失去關鍵的連通性與永續基礎,競爭力也會明顯下降;近洋航運本質上構成區域運輸網絡的支撐核心,同時也是推動歐盟達成氣候目標的重要力量。
海底基礎設施部門要求航運業必須採取行動,儘量減少切斷海底電纜的事件
海底基礎建設產業代表要求國際海事組織(IMO)、船東,以及船東互保協會(P&I clubs)採取更積極措施,因為航運業對海底電纜構成「重大且可避免」的威脅,必須降低目前的損害發生率。
國際海纜保護委員會(International Cable Protection Committee,ICPC)建議的措施包括:改善船舶操作實務、由船東互保協會提供更完善的防損建議,以及由國際海事組織制定更嚴謹的指引。此外,政府也應在能確認責任或故意疏失的情況下,確保能施以刑事或民事罰則,而海纜業者則應保留提出民事求償的權利。
近期多起事件讓海底電纜議題再度受到關注,其中包括Newnew Polar Bear、Yi Peng 3,尤其是Eagle S的相關個案。
瑞典檢方於2025年10月14日宣布,已結束對保加利亞國營航運公司Navibulgar旗下、馬爾他籍貨輪「Vezhen」的調查,結論指出該船今年1月在波羅的海造成一條通訊電纜受損,屬於意外,而非蓄意破壞。
目前並沒有權威的統計可顯示全世界約170萬公里長的海底電纜總價值。現存最常被引用的估算值已超過1,000億美元,但其數字已相當陳舊。然而,基於這些海纜對全球經濟的核心重要性,一旦連線中斷造成的經濟損失將遠高於電纜本身的價值。
在具備光放大器、每隔50~80公里設置「中繼器」的長途海底電纜系統,設計壽命約為25年以上;而無中繼器的短途海纜,可運作40年以上。
然而,電纜受損難以完全避免。根據ICPC統計,全球平均每3天就有一條海底電纜遭破壞,原因多元。漁船拖網是主要肇因,而商船則約占30%,相當於每年約60件。地質因素亦是主要風險之一,但「鯊魚啃咬海纜」其實是都市傳說。
一般來說,通訊電纜每一次斷裂的修復成本通常超過100萬美元;能源電纜的修復成本更高,甚至可能達到1.3億美元。
海纜所有人會在電纜受損瞬間得知異常,且通常能很快判定確切位置。隨著全球船舶自動識別系統(AIS)資料可即時取得,近年來幾乎所有案件都能立即確認可能涉事船舶。
另一海纜業代表組織「歐洲海纜協會」(European Subsea Cables Association,ESCA)秘書長史班瑟(Clive Spencer)表示,大多數損害發生於大陸棚淺水區,因為船舶設備在此最有可能與海床接觸。
史班瑟表示,近期一連串備受矚目的海纜斷裂事件雖讓海纜營運商「提高警覺」,但業界並未出現恐慌。他強調,政治人物與評論者在未經調查前便揣測蓄意破壞並無助益。
自2022年俄羅斯入侵烏克蘭後,波羅的海的政治緊張局勢升高,加上Nord Stream天然氣管線疑似遭到蓄意破壞,使外界更敏感。然而,去年12月在芬蘭專屬經濟海域切斷Estlink 2能源電纜的被制裁油輪Eagle S相關疏失案件,2025年9月因轄權問題被裁定無法審理。赫爾辛基地方法院認為,對該船的管轄權屬於其船籍國「庫克群島(Cook Islands)」。
檢方已提出上訴,案件可能需1至2年時間才會定讞,並最終進入芬蘭最高法院審理。
史班瑟說:「這是一項平衡問題。」必須同時考量航行自由與沿海國家保護關鍵海底基礎設施的能力。他指出,各國與業者雖享有在領海外自由鋪設海纜的權利,但也不能要求兩者並存而不受限制。
部分國家已透過在其專屬經濟海域要求設置執照條件來施加更多控制,但這將妨礙未來海纜部署與維修,對海纜產業並非好事。
Eagle S船上相關負責人皆否認任何不當行為;目前也沒有跡象顯示蓄意破壞。然而,由於《聯合國海洋法公約》(UNCLOS)現行條文的限制,EEZ沿海國家在面對刻意使用船舶破壞電纜的惡意行為時,幾乎無法採取法律行動。倘若涉事船舶關閉AIS訊號「闇航」,追查更加困難。
部分資深法律專家認為,目前國際公約對海纜的保護不足,應著手更新UNCLOS。然而,史班瑟指出,UNCLOS已納入1884年《海底電報電纜保護公約》的相關規定,任何修改勢必曠日廢時,且可能引發意料之外的副作用,使政府權限無限制擴張。
史班瑟表示:「儘管如此,各國政府仍可採取更多措施,提高保護海纜的能力,並嚇阻意外或非意外的損害。」他透露,目前歐盟與英國正在檢視相關法規,ESCA亦與歐盟機構、各國政府及北大西洋公約組織保持定期合作。
然而,開放船籍國往往缺乏執法能力或政治意願,難以追究責任,對海纜業界是一項風險。他說:「有效、透明且可靠的監管對所有人都有好處。我無法評論這些制度是否助長蓄意破壞,但證據清楚顯示,它們確實讓不良航海操作與船舶狀況不佳的問題更容易發生。」
史班瑟指出,船舶意外放下錨或因操作不當,使錨被拖行相當長距離而未察覺,是極常見的情況;船舶在推進時拖曳錨鏈,也很可能不知道自己損害了海纜。
海纜產業已有近200年歷史,對設備維護與修復經驗豐富,並採取多項保護措施,包括加強防護、埋設電纜、精準標示位置、監測AIS、並確保快速修復。必要時也保留提起民事求償的權利。
全球亦有一支專門修復海纜的船隊,由不同航運公司與聯盟共同營運,顯示海纜業與航運業之間關係密切。在歐洲,海纜受損後通常一週內便有修纜船抵達,修復工作在幾天內完成。
由於海纜營運商更重視韌性與冗餘設計,使單一電纜受損不會影響整體服務,因此多數電信海纜業者不投保相關保險,而是仰賴系統本身的備援能力來維持營運。
參考文獻
- Stuart Chirls: Despite U.S. decline, global container traffic sets new record, American Shipper October 14, 2025
- By Karen E. Thuermer: Top 30 Ocean Carriers: Navigating a still-volatile seascape, Logistics Management October 1, 2025
- Rob Willmington: Liner majors to sign up for more big boxship orders, Lloyd’s List 09 Oct 2025
- Linton Nightingale: Tonnage tsunami: can ports withstand the ULC surge? Lloyd’s List 29 Oct 2025
- Nigel Lowry: EU comes under fire for neglect of shortsea sector, Lloyd’s List 15 Oct 2025
- David Osler: Shipping must act to minimise cable cutting, subsea infrastructure sector demands, Lloyd’s List 15 Oct 2025













 RSS訂閱