



What drives 2M split and how the global alliances would be?
陸韋依、徐劍華
【關鍵字】2M聯盟、馬士基、地中海航運
【keywords】2M alliance; Maersk; MSC
1月下旬,馬士基和地中海航運宣布,最遲到2025年合約到期時,2家公司將分道揚鑣,2M聯盟解散。那麼,貨櫃航運業的大解體會使航運業心碎嗎?業界人士普遍認為。2M聯盟的解散是由馬士基和地中海航運之間的策略差異造成的。著名航運諮詢公司德魯里表示,馬士基的新商業策略「不會奏效」。柯文勝成為馬士基新CEO,漢堡南美將要退出市場。本文試圖對未來全球貨櫃航運聯盟格局進行「沙盤推演」。
馬士基和地中海航運分道揚鑣,2M聯盟解散
2M聯盟是在貨櫃航運業危機時期出現的。它的2個成員現在規模足夠大,可以單獨提供服務。
馬士基和地中海航運將在2025年到期時結束他們的2M聯盟船舶共用協議。
馬士基首席執行長柯文勝(Vincent Clerc)和地中海航運首席執行長托夫特(Søren Toft)在一份聯合聲明中表示:「地中海航運和馬士基意識到,自2015年簽署10年協定以來,情況發生了很大變化。」
「解散2M聯盟為2家公司繼續追求各自的策略鋪平了道路。我們非常感謝雙方的合作,並期待在協議剩餘期限內繼續保持強有力的合作。我們將繼續致力於為地中海航運和馬士基的客戶提供2M聯盟的服務。」
為期10年的2M聯盟協議成立於2014年,並於2015年生效,當時貨櫃航運公司正努力應對運力過剩和低運價的困境。
在2M聯盟出現之前,中國拒絕了由地中海航運、馬士基和達飛海運3家公司組成的P3聯盟的申請。隨後,前2家公司立即甩掉達飛,成立2M聯盟,並獲得中國、美國和歐美的監管部門批准。
聯盟開始初期,2M聯盟涵蓋了所有3條東西向主幹貿易航線,大約一共投入185艘船,共計210萬TEU運力,組成21條服務航線,以提高2家航運公司的業務網路範圍、規模、效率和可靠性。
對航運公司來說,這也是一種節省成本的措施,使他們能夠確保船隻以高於單獨營運時的艙位利用率航行。
近年來,有人猜測,由於全球最大的2家貨櫃航運公司的策略出現分歧,2M聯盟正面臨壓力。
馬士基一直致力於成為一家「貨櫃物流綜合服務提供商」,而地中海航運在純海運運力方面已超過馬士基,在過去幾年裡大幅擴充了船隊。
地中海航運在疫情期間運力的增加,曾讓一些人認為,這家目前全球最大的航運公司已經接近一個規模,足以使它不再需要與另一家航運公司合作,就能提供其所需的所有服務航線。
地中海航運首席執行長托夫特在接受勞合船舶日報(Lloyd’s List)的Podcast採訪時表示,2M聯盟的協議仍然是安全的,至少在協議到期之前是如此。先前擔任馬士基首席營運長的托夫特對2M聯盟的創立發揮了重要作用。
「到時候再看吧。」他說,「一個巴掌拍不響,但我們很高興能成為2M的一員。我認為聯盟對於向託運人提供非常廣泛的網路、穩定性和營運效率方面是非常有用的。」
然而他也表示,儘管2M聯盟在航運業需要注入穩定性的時候發揮了作用,但地中海航運現在擁有了「市場上最全面的遠洋和近海航運網路」所需的規模。
英國航運數據分析機構MDS Transmodal高級分析師特奧多羅(Antonella Teodoro)說:「這個消息對我們來說並不意外。自2020年以來,我們一直在監測馬士基和地中海航運這2家公司營運的運力快速增長。我們還注意到,由這2家公司單獨營運的服務航線越來越多,而它們的艙位利用率都達到了90%或更高。不過,這並不意味著他們將結束與其他公司的合作。跨聯盟服務仍然是他們服務的重要組成部分。」
航運諮詢公司Vespucci Maritime首席執行長詹森(Lars Jensen)在LinkedIn上寫道:「進一步的變化可能很快就會開始。即使2M聯盟正式營運到2025年1月,可以預計馬士基和地中海航運在聯盟貿易中的運輸網路將在2023年通過不同的船舶共用協議(VSA)和貨櫃艙位租賃協議開始進一步偏離。」
他警告說,2M聯盟的解散也引發了對其他2個聯盟海洋聯盟(Ocean Alliance)和THE聯盟的質疑。
詹森表示:「我的觀點是,這只是重新塑造聯盟/船舶共用協議格局的開始,尤其是在東西向主幹貿易航線方面。這將改變所有主要航運公司在東西向主幹貿易航線上的競爭格局,顯然,所有航運公司都將密切關注這個聯盟解體將帶來哪些威脅和機遇。從本質上講,這應該被視為未來一兩年內倒下的許多多米諾骨牌中的第一張。」
貨櫃航運業的大解體會使航運業心碎嗎?
聯盟夥伴關係的最新迭代出現在一個緊張時期。全球最大的2家航運公司組成的航運聯盟的解散可能會在貨櫃航運業引發更多戲劇性變化。
馬士基和地中海航運的2M聯盟的解體其實已經籌畫有一段時間了,儘管雙方仍繼續支援船舶共用協議的存在。
從很多方面來說,這2家公司分道揚鑣是完全合理的。
聯盟存在的根本原因是能夠向客戶提供艙位和服務,而不必將真正的艙位和船舶投入服務。比如,A公司和B公司各為一條服務航線提供3艘船,但可以出售共同6艘船上的艙位。這減少了各公司營運6艘船所需的投資,並防止了12艘船營運時可能出現的運力過剩。
然而,地中海航運和馬士基都不存在運力不足的問題。去年,地中海航運以460萬TEU的運力超過馬士基,成為全球最大的貨櫃運力營運商,而馬士基的運力為420萬TEU。此外,地中海航運還有180萬TEU的訂單。換句話說,2家公司都有能力單獨提供所需的所有服務航線。單獨營運意味著雙方可以按照自己的意願安排這些船隻,而不必與合作夥伴在物流網路設計和船舶部署方面進行配合。
這意味著所有的收入都流向了提供艙位的公司。
另一方面,如果他們想保持載貨量,使航行有利可圖,那麼這2家公司現在都必須獨自補充他們的船隻。馬士基和地中海航運顯然認為他們可以做到這點。
每家航運公司都制定了自己認為適合自己的策略。馬士基一直專注於其作為貨櫃物流集成商的角色。事實上,這意味著馬士基正尋求在其大型海運客戶的物流支出——從倉儲到空運中獲得更大占比。地中海航運的業務也超越了傳統的海運業務,但一直在努力擴大海運運力規模。
現在的問題是,當這2家市場上最大的參與者重新開始正面交鋒,以填補過去8年一起合作的關鍵的東西向主幹航線的艙位時,會發生什麼事?
應該記住,現在存在的3個聯盟——2M、海洋聯盟和THEA聯盟都是在貨櫃航運業低迷狀態時期出現的。
在大規模運力過剩時期,運價持續低迷,導致了一輪快速併購,最終導致韓進海運倒閉。這些聯盟幫助穩定了市場和營運商的盈利,直到整個行業在疫情期間成為贏家。
然而,就在運價高漲,大量新船訂單開始進入市場時,過去2年驚人的需求現在卻正在減弱。
歷史可能是相同的,卻不是重複的,但現在的情況與2008年全球金融危機之前的時期有相似之處。一段時期的高收入導致了過度訂造船舶,而運輸需求則出現了斷崖式下降,從而導致了長期的低運價。
航運公司現在無法承受的是,通過提供比競爭對手更低的價格來填補越來越多的艙位,以追逐日益減少的業務量。目前,認為這一次行業紀律將有所不同的說法似乎越來越不能輕信。
如果這2家最大的運力供應商現在正在尋求補充船舶,那麼航運業其他公司的前景如何?其他8家排名前10的航運公司是否需要重新考慮自己的聯盟策略?
Vespucci Maritime首席執行長詹森認為,2M聯盟的解體很可能導致其他聯盟的重組。
海洋聯盟和THE聯盟都是一個奇怪的夥伴組合,在許多方面,它們都是出於必要而走到一起的。達飛海運是失敗的P3聯盟的流亡者,與亞洲最大的航運公司中遠海運和台灣規模小得多的長榮合作組建了海洋聯盟。THEA聯盟包括業內同行赫伯羅德和海洋網聯船務(ONE),還包括陽明航運和現代商船公司。
重新調整其中一些安排可能是有意義的。
詹森表示:「隨著市場和營運商策略的演變和變化,業內的聯盟格局也在發生變化。在較長時間內,聯盟的解體和重組是常態。因此,未來的時間一點也不獨特,更多的是行業參與者評估自己的競爭定位,並重新調整自己在市場中的位置。」
航運業界期望,這一次的任何聯盟重組都不會像上次那樣造成巨大的創傷。
2M聯盟的解散是由馬士基和地中海航運之間的策略差異造成的
馬士基海運業務首席主管西格斯加德(Johan Sigsgaard)在接受勞合船舶日報採訪時表示:「2M聯盟協議將在今後2年內到期,我們已經研究了適合我們的正確策略。這引發了關於2M聯盟是否是我們未來策略的正確回應的討論。我們得出的結論是,對我們來說不是。」
組建2M聯盟的討論始於2014年,到2015年成立。當時,隨著超大型貨櫃船的引入,貨櫃航運業正在走向市場過度擴大的道路上。
西格斯加德表示:「隨著我們逐步深入合作,組建一個聯盟,在這些船舶投入營運後承擔一點擴大的負擔,是有益的。」
但在航運業,10年是很長的一段時間,馬士基如今的策略與2014年截然不同。
西格斯加德說:「我們的集成商策略要求運輸網路中有一些不同的東西,特別是與陸地網路的強大連接。我們的客戶要求有很大的靈活性,能夠根據他們不斷變化的需求改變運輸網路。在我們看來,現在採取這一步是滿足我們未來整合策略需求的自然步驟,並建立一個由我們自己控制的運輸網路來應對這一需求。」
海事諮詢機構Sea-Intelligence首席執行長墨菲(Alan Murphy)指出,雙方不同的策略是決定終止協議的原因。
墨菲告訴勞合船舶日報:「我不認為這是單方面的終止。在過去幾年裡,這2家公司似乎朝著截然不同的方向發展,顯然馬士基依賴於整個端到端物流計畫。說白了,馬士基似乎想在航運之外賺錢,而地中海航運似乎想只從貨櫃航運賺錢。這就產生了不同的重點。對地中海航運來說,這是為了盡可能經濟地營運船舶,並在營運商層面實現盈利。對馬士基來說,航運部分似乎更像是一個更大事業的一部分。例如,這在船期可靠性等領域產生了實際影響。」
墨菲表示:「對這方面的重點不同,意味著你有不同的營運優先事項,我認為這一點一直難以彌合。馬士基一直都有很強的船期可靠性,無論對錯,都感覺受到了地中海航運的限制。如果你的合作夥伴想要盡可能經濟地營運船隻,只靠一條航線賺錢,那麼如果他們想要提供他們想要的增值服務,這可能會很困難。」
他說:「地中海航運的策略一直致力於運力擴充。地中海航運似乎已經做出了這樣的計算,即它可以自己覆蓋所需的運輸網路。聯盟的優勢在於規模,但如果你自己也有規模,相對於成本,聯盟的優勢是什麼?聯盟的代價是你失去了獨特性和產品差異化,因為實際上你提供的是同樣的產品。」
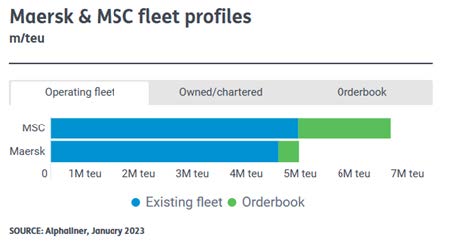
資料來源:Alphaliner(2023年1月)。
亞洲諮詢公司Linerlytica分析師Hua Joo Tan表示,地中海航運的急速發展也意味著,到2026年,它將擁有足夠多的船舶,完全足以取代馬士基對目前2M聯盟業務的貢獻。
Tan表示:「馬士基在聯盟解散中損失更大,而這一次他們被擊敗了。另一方面,馬士基沒有做好準備,在2M聯盟之後的選擇有限。如果馬士基單打獨鬥,它將落後於地中海航運、海洋聯盟和THE聯盟。」
Tan表示,馬士基要麼尋求另一個合作夥伴,要麼重建其運力構成。
然而,馬士基海運業務首席主管西格斯加德卻有不同的看法。
西格斯加德說:「在我們看來,現在採取這一步是滿足我們整合策略的未來需求的自然步驟,並建立一個更由我們自己控制的運輸網路來應對這種情況。隨著時間的推移,這種情況可能會改變。我不完全排除另一種聯盟夥伴關係。我們不能排除10年後會發生任何事情的可能性,但是我們現在看到的情況是,我們有很多聯盟的規模都變小了。2M是一個超級聯盟,我們把所有的東西都和合作夥伴共用。但是,當我們退出這個聯盟時,我們並不是為了與另一個夥伴簽訂另一項協定。但這並不意味著馬士基不會建立聯盟或合作夥伴關係。」
西格斯加德說:「我們在世界各地有40~50個這樣的小型合作夥伴,但通常這些合作夥伴更有針對性、更靈活,是對獨立運輸網路的補充。我認為我們將繼續發現他們對我們非常有幫助。」
德魯里表示,馬士基的新商業策略「不會奏效」
總部位於倫敦的海事諮詢公司德魯里的負責人表示,地中海航運解散其與馬士基的2M聯盟是正確的,因為這家丹麥貨櫃航運公司正在脫離行業現有的商業模式,轉向一種行不通的模式。
德魯里的董事總經理鮑爾(Tim Power)說,很難想像會有比這2家公司的關係更差的合作關係。
鮑爾在倫敦海運資金會議上表示:「馬士基正在採取與聯盟成立時截然不同的策略。馬士基在規模經濟和運輸網路發展方面一直處於領先地位,並絕對決心保持第一的地位。他們採取了新的公司策略,成為貨櫃航運服務的全球集成商。坦率地說,我認為英國鐵行貨櫃航運公司在類似的策略上行不通。他們已經改變了重點。他們說:『我們不相信舊的貨櫃船商業模式;我們相信以物流為中心的新商業模式。』這意味著他們已經放棄了領導地位。」
鮑爾對馬士基商業模式的評估,與他對貨櫃行業的悲觀展望相反。過去18個月,貨櫃行業利潤超過600億美元,目前面臨「巨大挑戰」。
新船訂單運力與現役船隊運力的比例為30%,這意味著隨著港口擁堵和供應鏈中斷的緩解,一系列新船將進入船隊,而這些擁堵和供應鏈中斷曾在2021年和2022年將訂單率推高至創紀錄水準。
鮑爾說:「貨櫃航運業有一條黃金法則:如果你想保持穩定的運價,如果你想賺錢,你必須讓你的運力利用率達到90%。這意味著緩衝非常少。貨櫃航運業非常精簡。因此,當你遇到諸如新冠疫情和供應鏈效率的連鎖反應等情況時,它很快就會吸收所有剩餘運力。我們計算出,在2020年,與新冠疫情相關的中斷消耗了11%的有效貨櫃運力。到2021年,這一比例上升到17%,與2022年的水準相似。換句話說,如果你是一個想要運輸貨物的託運人,你很幸運地得到了艙位,你願意付出任何代價來得到它。這基本上是過去幾年裡超出珠穆朗瑪峰夢想的收入的根源。現在這種情況正在緩解,我們預計今年港口擁堵只會吸收3%的運力。這意味著,被削減的17%到14%的運力現在已經恢復,而無需再投入另一艘船。這是一個非常非常大的問題,這個行業必須加以管理。」
鮑爾表示:「在這種背景下,馬士基現在面臨著聯盟解散的巨大困境。地中海航運的所有者阿蓬特斯家(Apontes)表示:『沒錯,我們必須擺脫這種局面。』他們已經購買了大量的船隻,這樣他們就有足夠的實力獨自航行,你也可以在一些貨櫃碼頭的活動中看到這一點。這是策略上的分歧。地中海航運希望堅持舊模式,坦率地說,我認為這種模式在運輸中是正確的,即規模化,而馬士基專注於其他方面,現在不適合作為聯盟夥伴。對於馬士基來說,如何管理這將是一個巨大的挑戰,因為他們太大了,無法融入其他聯盟,我不確定監管機構是否會允許他們這樣做,但要無法獨立營運的話,他們的規模又太小了。這對他們來說是一個很大的困境。」
柯文勝成為馬士基新CEO,漢堡南美將要退出市場
在宣布解散2M聯盟幾天後,馬士基正在進行更多重大變革。此舉將看到2個關鍵品牌的刪除,因為執行長柯文勝尋求精簡業務。
據勞合船舶日報(Lloyd’s List)瞭解,馬士基將在一次重大重組中停止其漢堡南美(Hamburg Süd)和SeaLand品牌,新任首席執行長柯文勝將繼續在公司留下他的印記。
今年1月27日,員工被告知這一舉措,其定位是重組為「一家企業」。
漢堡南美於2017年被馬士基收購,一直作為總部位於漢堡的獨立業務營運,並被允許在集團內部保持自己的身份。
在2018年的上一次重組中,SeaLand重新推出,SeaLand接管了區域近海營運子公司MCC Transport和Seago。
勞合船舶日報瞭解這將對職位產生影響,但這些變化並不是為了提高成本效率。
然而,任何重組都可能涉及一些裁員,因為在組織中重複的角色將被移除。自漢堡南美被收購以來,漢堡的員工人數持續增長,因為這2個品牌以半獨立的方式營運。
目前還沒有公布這些變化的時間表。
自勞合船舶日報報導了這些變化後,馬士基在發給客戶的消息中證實了這些細節,稱其意識到其品牌結構沒有反映客戶供應鏈的組織方式。
馬士基表示:「我們的目標是統一我們的品牌和結構,以更好地反映我們客戶的現狀。我們相信,這將使我們能夠更好地滿足你每日的物流需求。我們認為,這些變化是實現其成為集成端到端提供商目標的關鍵一步。」
馬士基首席商務長基爾達爾(Karsten Kildahl)表示:「我們正在重塑馬士基,為我們轉型的下一步提供支援,以實現我們在真正一體化物流方面加倍努力的雄心。我們打算以一個品牌進入市場,創建一個企業組織,這將使我們能夠以一種更簡單、更容易的方式為客戶服務。」
由於「差異化的商業模式」,馬士基貨櫃碼頭公司、馬士基貨櫃工業、施維策、馬士基海洋服務公司、馬士基培訓中心和馬士基航運有限公司將繼續以現有品牌營運。
但最近收購的Senator和利豐物流(LF Logistics)也將歸入馬士基品牌,因為馬士基尋求一個單一的統一標識。
馬士基表示,決策權仍將保留在前沿組織內部,但這些變化將降低客戶在採購物流服務時面臨的複雜性。
這一最新變化是在2020年採取類似舉措之後發生的,當時馬士基整合了其南部非洲專業公司南非航運(Safmarine),並將丹馬士物流(Damco)品牌合併到其主要物流業務中。
當時,漢堡南美品牌倖免,但馬士基經歷了一次重組,使其產品團隊與母公司更緊密地結合在一起。
當時負責馬士基海運部門的柯文勝表示,漢堡南美是「一個強大的品牌,其自身的價值主張與馬士基的價值主張相輔相成」。
但此前也有人對南非航運表達過類似的看法。當時,南非航運被認為是一種更有效的向客戶銷售服務的方式,因此被併入馬士基品牌。
馬士基和地中海航運將在2025年協議到期時結束其2M聯盟合作關係,這也標誌著柯文勝在今年年初從施索仁接過權杖後帶來的第2次重大變化。這些變化將進一步打擊漢堡作為主要航運中心的地位,此前漢堡南美的出售使赫伯羅德成為漢堡唯一一家德國航運公司。
這將是馬士基家族吸收的第5個知名和備受尊敬的航運品牌。
在過去20年裡,馬士基關閉了包括鐵行渣華P&O Nedlloyd,(由1996年英國鐵行集團和荷蘭渣華合併而成)、南非航運(Safmarine)、SeaLand和現在的漢堡南美在內的品牌。
未來全球貨櫃航運聯盟格局的「沙盤推演」
前9大航運公司控制了83%的運力,但3個聯盟只控制了39%。
如果因為地中海航運和馬士基擁有最大的船隊,控制著全球3分之1的運力,就認為2M是最大的聯盟,這個說法對嗎?
貨櫃航運資料提供商和分析機構Alphaliner解釋說:「情況並非如此。圖片可能具有欺騙性。」
2M聯盟、海洋聯盟和THEA聯盟這3大全球聯盟覆蓋了主要的東西貿易(亞洲-美國航線、亞歐航線、歐美航線),而2M實際上是3者中最小的聯盟。
聯盟是由監管機構批准的多年期船舶共用協議,允許航運公司成員提供聯合服務,並在運力管理方面進行合作。航運公司只將一部分船舶用於聯盟。其餘的用於南北貿易、亞洲內部服務和其他航線。
這3個聯盟的成員包括世界上排名前9的營運商。這9家航運公司控制著全球83%的運力。然而,這9家航運公司為3個聯盟提供的運力所占的占比要小得多,只有39%。
2M聯盟運力
地中海航運的總船隊運力為463萬TEU。但根據Alphaliner的資料,它只貢獻了總運力的25%(115萬TEU)。到目前為止,這是3大聯盟中9家航運公司中占聯盟運力占比最小的一家。
馬士基的總運力為423萬TEU,其中39%,即166萬TEU投入了2M聯盟。
2M聯盟總運力282萬TEU。這只占全球運力的11%,遠低於地中海航運和馬士基船隊的總比例(34%)。
海洋聯盟運力
2M聯盟的運力也明顯少於最大的航運聯盟:海洋聯盟,其成員包括全球第3大承運商達飛海運、全球第4大承運商中遠集運(包括子公司東方海外)和排名第6的長榮海運。
海洋聯盟的總運力為430萬TEU,比2M聯盟高出52%。海洋聯盟的運力占全球船隊運力的16%。
聯盟成員的規模比馬士基和地中海航運要小,但它們在聯盟內部部署了更多的運力。達飛海運和中遠海運在海洋聯盟投入的運力約占其運力的一半,長榮則占4分之3。
THEA聯盟運力
全球第2大航運聯盟是THEA聯盟,由ONE(世界第7大航運公司)、德國赫伯羅德(排名第5)、韓國現代商船(排名第8)和陽明海運(排名第9)組成。
雖然THEA聯盟成員的規模比海洋聯盟成員小,但他們為策略協議貢獻了更多的運力。據Alphaliner稱,陽明為聯盟服務貢獻了其80%的運力,韓國現代商船投入了78%,日本海洋網聯船務投入了69%,赫伯羅德43%。
THEA聯盟的總運力為303萬TEU,占全球運力的12%。
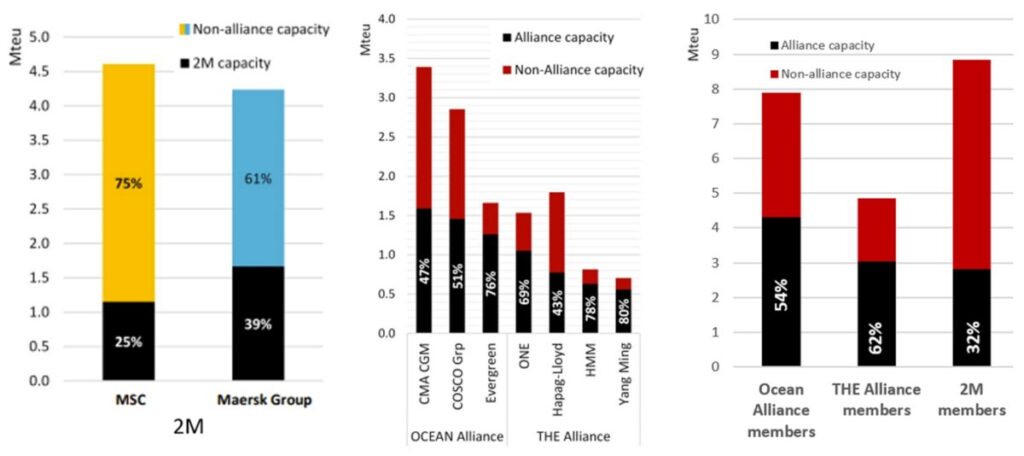
(右圖:美國託運人基於Alphaliner資料製作;左、中圖:Alphaliner)
聯盟的下一步是什麼?
人們一直在猜測,2M聯盟最近宣布的解散是否會導致其他2個聯盟的變化,或者與此同時發生變化。
Alphaliner認為,地中海航運將單幹,不須要加入另一個聯盟,因為它有大量的新船訂單,在二手市場上也有前所未有的購買狂潮。
Alphaliner表示:「關鍵問題仍然是,馬士基是否會試圖圍繞自己建立一個新的聯盟。地中海航運的船隊在未來幾年可能會膨脹到600萬TEU,而與地中海航運不同,馬士基可能達不到獨家經營所需的規模。」
今年1月31日,Alphaliner報導,馬士基告訴Alphaliner,它不會尋求建立一個新的聯盟來取代2M。相反,它計畫在關鍵的貿易通道上運行一個獨立的運輸網路。
然而,Alphaliner提到了2種理論上的聯盟可能性:馬士基可以加入聯盟,或者如果達飛海運離開海洋聯盟,它可以與達飛建立一個聯盟。
達飛海運擁有液化天然氣(LNG)和甲醇燃料的新船,與馬士基的甲醇燃料策略相一致。此外,海洋聯盟還面臨地緣政治風險。
Alphaliner指出:「達飛海運可能擔心海洋聯盟將被中國主導,或者地緣政治緊張局勢——中遠來自中國,東方海外來自香港,長榮來自台灣——可能會影響聯盟的日常營運。」
如果馬士基不加入新的正式聯盟(Alphaliner認為這是最有可能的情況),馬士基可能會與以星航運進行非聯盟合作,以星航運目前與2M在北美開展聯合服務。Alphaliner指出,以星航運的LNG動力新船對馬士基來說「將是一個很好的配合」。
參考文獻
- James Baker: 2M alliance to end as Maersk and MSC part ways, Lloyd’s List 25 Jan 2023
- James Baker: Will box shipping’s big break-up bring heartbreak to the sector? Lloyd’s List 25 Jan 2023
- James Baker: 2M split driven by strategic differences between Maersk and MSC, Lloyd’s List 26 Jan 2023
- Michelle Wiese Bockmann: Maersk’s new business strategy ‘won’t work’, says Drewry, Lloyd’s List 26 Jan 2023
- James Baker: Hamburg Süd to go as Clerc stamps mark on Maersk, Lloyd’s List 27 Jan 2023
- Greg Miller: Just how big are the global container shipping alliances? American Shipper February 01, 2023















 RSS訂閱