



Scrubber economics under the uncertainties of COVID and bunker price
陸天麗、徐劍華
【關鍵字】脫硫塔、國際海事組織、燃油附加費、大流行病
【keywords】scrubber; IMO 2020; bunker surcharge; pandemic
經過多年的準備和焦慮,IMO 2020於2020年1月1日全面亮相。國際海事組織(IMO)的核心要求是船用燃料需要在全球滿足0.5%的新硫標準。高硫燃料油的前一個限度是3.5%。但後來疫情襲來,所有的賭注和預測都落空了。安裝脫硫塔的經濟效益隨著疫情和油價的反復波動而起伏無常。
IMO 2020擔心的柴油市場溢出效應沒有發生
晨星公司(Morningstar)說,大量的餾出物分子可以流動,加上高硫油不會坍塌,顛覆了所有的傳統觀念。
一年前,隨著2020年的到來,卡車運輸業開始關注一項海洋燃料法規,擔心該法規可能會波及柴油機市場,從而推高柴油價格。然而,這一切並沒有發生,原因是一場全球疫情。
經過多年的準備和焦慮,IMO 2020於2020年1月1日全面亮相。國際海事組織(IMO)的核心要求是船用燃料需要在全球滿足0.5%的新硫標準。高硫燃料油的前一個限度是3.5%。
遵守這一規則的方法之一是生產一種稱為極低硫燃料油(VLSFO)的新產品。根據預測,柴油市場的問題是生產VLSFO需要一種叫做真空汽油(VGO)的產品,這種產品可以用來生產柴油。VGO和柴油一樣,是一種蒸餾產品。人們擔心的是,在VGO中發現的用於生產VLSFO的餾出物分子會從生產柴油中轉移出去。
晨星石油和產品研究總監桑迪·菲爾登說:「即使是老練的煉油商也擔心,如果不冒著供應混合低硫燃料油所需的輕質產品的風險,他們可能無法生產足夠的燃料來滿足航運需求。」在最近的一份報告中寫了IMO 2020在其同名年份發生了什麼。
但後來疫情襲來,所有的賭注都落空了。
至於柴油,它主要歸結為那些餾分分子。隨著柴油需求在流感疫情之初的下降(儘管遠不及汽油需求的下降),以及對航空燃油(另一種餾分油)的需求急劇下降,有大量的分子可供使用,包括足以製造符合要求的船用燃料。
菲爾登在2020年10月份對餾分油市場的一篇回顧文章中寫道:「2019年底,國際海事組織(IMO)即將頒布的強制使用VLSFO的法規,預計將分流餾分油供應,以滿足新的規格要求。在煉油廠生產出足夠的VLSFO以滿足航運需求之後,IMO 2020的燃料短缺從未在2020年初出現。」
菲爾登的年終報告還討論了船舶脫硫塔(即洗滌器,scrubber)的經濟性,脫硫塔是一種替代方案,可以使船舶在燃燒高硫燃料油(HSFO)的同時滿足更嚴格的硫標準。這與柴油機有關,因為一艘裝了脫硫塔仍能燃燒HSFO的船,定義上是一艘不需要燃燒VLSFO的船。
但要使脫硫塔的成本(菲爾登假設為270萬美元)發揮作用,VLSFO和HSFO之間的價差需要足夠大,以使購買更便宜燃料的較低成本能夠在合理的時間內付清脫硫塔成本。據菲爾登的預測,各種市場的崩潰意味著2020年不會發生這種情況。
菲爾登寫道:「2020年2月,在疫情爆發之前,符合IMO 2020標準的燃油與傳統的HSFO之間的價差高達210美元/噸,即33美元/桶。按照這樣的價差,投資脫硫塔的投資回收期就降到了不到一年。但隨著精煉產品需求的崩潰,IMO 2020法規的擔憂隨著4月份高低硫油差價的收窄而消失,並在2020年裡保持在低位。」
煉油廠繼續減少HSFO的產量,作為其整體業務削減的一部分。但對汽油和柴油等低硫運輸燃料的需求銳減意味著低硫產品和高硫產品之間的價差縮小。根據菲爾登的資料,2020年2月份低硫燃料油與高硫燃料油的價差平均為22.90美元/桶,7月份降至略高於9美元/桶,12月為14美元/桶。他說:「這意味著在超大型油輪上安裝脫硫塔的投資回收期將延長1.64年,從而阻礙了航運公司的投資。」
還有其他一些市場的發展使得含硫量更高的產品價格不至於崩潰,這種下跌本來會刺激脫硫塔的改造。一項新的更嚴格的汽油含硫量標準也引發了市場的擔憂,但事實證明,由於汽油需求疲弱,到2020年底,硫信用交易額一度超過3000美元,降至每筆167美元。歐佩克(OPEC)削減高硫原油產量的速度超過了削減低硫美國原油的速度,導致高硫原油相對於低硫原油的價格上漲更快。
脫硫塔的復興臨近了嗎?
由於新冠疫情,船用燃料價格下跌,然後在2020年末大幅反彈。
2020年以前,在遠洋航運的圈子裡沒有人談論新冠肺炎。他們在談論燃料。人們本來預期,監管「海嘯」將重創班輪公司2020年的財務業績,推高進口商品的成本,引導航運股中的贏家和輸家。
然而,托新冠病毒的「恩賜」,這些沒有發生。相反,船用燃料價格暴跌。船東和貨主實際上在2020年節省了燃料費。
2021年的趨勢正好相反,船用燃料的價格正在回升。而所謂的「脫硫塔」即允許船隻合法燃燒更便宜高硫燃料的設備,正開始比以前得到更多回報。
海運燃料價格上漲將意味著貨主和船舶承運商的成本上升。更高的脫硫塔優勢吸引了更多的船東,如星散(Star Bulk, NYSE:SBLK)大規模安裝了脫硫塔,優勢明顯。
《美國託運人》雜誌(American Shipper)採訪了標準普爾全球普氏公司(S&P Global Platts)石油定價、煉油和貿易流量分析主管理查·喬斯維克,展望了2021年的海洋燃料和脫硫塔前景。他認為,原油拉高了船用燃料價格。
喬斯維克說:「最大的驅動力當然是石油市場的整體水準。原油價格正在上漲。這是導致船用燃料價格上漲的最主要原因。」
IMO 2020規則規定,沒有脫硫塔的船舶不能燃燒含硫量為3.5%的燃料,即高硫燃料油(HSFO)。它們必須燃燒含硫量為0.5%的燃料,即極低硫燃料油(VLSFO)或含硫量為0.1%的船用汽油(MGO)。
根據Ship&Bunker的資料,2020年11月2日,VLSFO的價格降至每噸318.50美元。當日,高硫燃料油(特別是IFO380燃料油)的價格降至273.50美元/噸。價差縮小到每噸45美元。
從2020年11月2日到2021年1月14日,VLSFO的價格上漲了43%。HSFO的價格上漲了32%。兩者的價差擴大了112%,達到每噸95.50美元。
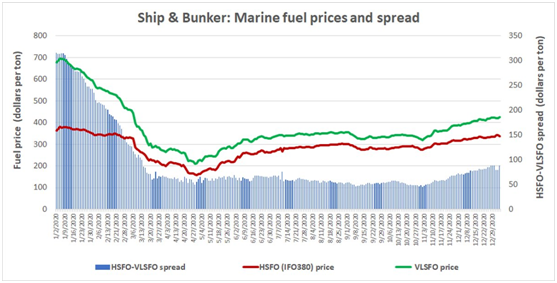
資料來源: Ship & Bunker
註:價格為全球前20個燃油中心的平均價格。
承運商最關心的問題是燃料價格如何流向託運人。
2020年第二季和第三季,貨櫃航運公司降低了託運人合同中的燃油調整係數(BAF),表明油價降低。由於承運商即期交易收入激增,其合同交易收入因BAF下降而下降。
海洋情報公司首席執行長艾倫·墨菲在一份報告中警告說:「託運人應該開始為未來增加BAF做好準備。承運商不同的BAF結構意味著它們不會同時調整BAF。有些是每月一次,通常是基於每月平均燃油價格,有兩個月的時間差。有些是每季一次。由於滯後效應,2020年末的燃料價格上漲會影響到2021年3月份的月度BAF和4月份開始的季度調整。預期2021年第二季BAF將大幅增加。」
貨主已經面臨著廣泛的延誤和不確定性,包括運輸時間、附加在先前協商的合同價格上的保費、歷史最高的即期運價以及對大幅提高年度合同價格的預期。今年BAF的上升將雪上加霜。
業界預期,未來將會有更多的脫硫塔裝置。去年,當HSFO-VLSFO價差降至每噸50美元以下時,安裝脫硫塔(每台造價為100萬至200萬美元)的理由就減弱了。現在價差回升到100美元附近,船東可能會再次考慮脫硫塔。
標普全球普拉茨(S&P Global Platts)的海岬尺寸指數(乾散貨船,載重約180,000噸)揭示了脫硫塔對底線的影響。
根據普氏Cape T4指數,2020年11月2日,即HSFO-VLSFO價差降至每噸45美元的那一天,帶脫硫塔的好望角型船與無脫硫塔的好望角型船相比,每天節省了1,121美元,因為它們能夠消耗更便宜的燃料。截至1月初,帶脫硫塔的海岬型船每天節省2,553美元。在這十周裡,裝備有脫硫塔的海岬型船的利潤優勢已經躍升了1,432美元/天,漲幅達128%。
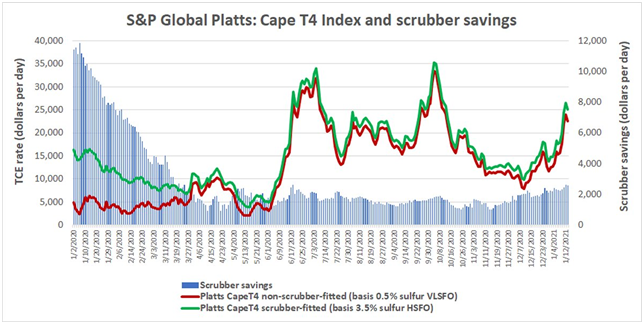
(圖表資料來源:S&P Global Platts)
喬斯維克說:「隨著價差接近每噸100美元,人們會問:『這個價差足以增加一個脫硫塔嗎?』我的猜測是,把一艘舊船放進乾船塢,安裝一個脫硫塔可能還不夠。但如果你在建造一艘新船,這可能就足夠了。」
有人可能會認為,新冠疫情和燃料價格的崩潰將為脫硫塔敲響喪鐘。它暫時減慢了火車的速度,但脫硫塔仍然運轉良好。事實上,對脫硫塔的興趣在2020年期間增加了,特別是已裝脫硫塔的油輪和乾散貨船數量在上升。
根據克拉克森研究公司(Clarksons Research)的資料,36%的VLCC(超大型油輪,容量超過20萬載重噸的油輪)現在有脫硫塔,另外還有4%將進行改裝。在新訂購的VLCC中,42%將有脫硫塔。包括現有船舶和訂購船舶在內,40%的VLCC將使用脫硫塔。一年前,這個比例是35%。
克拉克森的資料顯示,對於海岬型乾散貨船(Capesize),39%的船安裝了脫硫塔,另外還有2%的船將進行改裝。在訂購的海岬型中,63%將配備脫硫塔。包括現有的和新的船舶,42%的海岬型船都有脫硫塔。一年前,這個比例是34%。
值得注意的是,更多的大型貨櫃船選擇安裝脫硫塔。貨櫃航運業提供了脫硫塔持久吸引力的最佳案例。
Alphaliner報告了2020年第4季25艘超大型貨櫃船的訂單。其中只有5艘選擇了液化天然氣。其他20艘屬於東方海外、ONE和地中海航運的訂單都選擇脫硫塔。
根據克拉克森的資料,65%的在役超大型貨櫃船(克拉克森的定義是15,000TEU以上容量)現在都有脫硫塔。另外6%將進行改裝。在新訂單中,68%將配備脫硫塔。包括在役的和在建的,70%的大型貨櫃船都有脫硫塔。一年前,這個數字是60%。
這一趨勢引發了一個問題:貨主支付的BAF是否過高。如果BAF是基於VLSFO的價格,但貨櫃船使用的是脫硫塔,實際上燃燒的是更便宜的重油呢?
墨菲說:「我們可能會看到關於BAF公式是否應該考慮到能夠使用脫硫塔的船隻的討論重新開始,特別是在亞歐貿易航線上,許多船隻都安裝了脫硫塔。」
影響燃油價格的因素
脫硫塔的業務狀況有所改善,但還沒有達到預期的水準。
喬斯維克說:「如果不是最近加強對航空旅行的限制,今天的VLSFO價格和HSFO-VLSFO價差將更高。隨著新的封鎖,航空燃料需求非常疲軟。2021年不太可能恢復正常。這是肯定的。間接地,這種動態允許更多的VLSFO供應,這給定價帶來下行壓力。當你失去對航空燃油的需求時,你可以把一些本來會進入航空燃油的分子放到你的柴油池裡。當你這麼做的時候,你現在有足夠的柴油來提取一些沸點更高的最重的成分,然後把它們放進你的VLSFO裡。」
VLSFO價格和HSFO-VLSFO價差應隨著航空旅行和汽車燃料需求的恢復而上升。同時,在經濟復甦的情況下,HSFO可能面臨價格下調的壓力,這對脫硫塔來說是另一個利好。
喬斯維克說:「煉油廠利用率從2020年第二季的最低水準上升,但仍然很低。對於煉油廠來說,這仍然是一個非常困難的時期。煉油廠仍在降低開工率,這意味著它們有大量的閒置產能。在這些降低的產能水準下,煉油廠可以經濟地將HSFO轉化為較輕的產品。當煉油廠的利用率最終上升到較高水準時,煉油過程將產生更多的HSFO,需要使用更昂貴的方法將其轉化為更輕的產品。這將對HSFO定價施加下行壓力,並將進一步擴大HSFO-VLSFO價差,進一步增加船東從脫硫塔中節省的成本。」
喬斯維克說:「布倫特原油價格從10月份的每桶40美元左右上漲至2021年初的55美元左右。最大的問題是布倫特下一步將會怎麼走。許多人開始看好布倫特原油的價格。但如果你看一下供需基本面,2021年第一季它們仍然疲軟。所以,隨著人們的熱情高漲,現在有一些下行風險。2021年第一季之後,基本面應該會變得更強勁。假設疫苗有效的話,今年晚些時候可能會有一些上行風險。這意味著2021年船用燃料價格將上漲,價差可能擴大。但我們不是在談論我們先前看到的情況的重演。2020年1月,價差飆升至每噸315美元,是三個月前水準的三倍多。有脫硫塔的海岬型每天的收入比沒有脫硫塔的海岬型每天多11,800美元。」
託運人被警告要準備增加燃油附加費
低硫燃料價格上漲35%將轉嫁給貨櫃航運公司的客戶。
疫情導致的石油價格下跌減輕了過去一年出臺的新硫條例的影響。但隨著油價和價差的增加,託運人今年將感受到更高的燃油調整因素的影響。
去年,由於冠狀病毒疫情爆發後石油價格暴跌,託運人沒有受到新的低硫燃料法規出臺的最嚴重影響。但隨著經濟復甦的繼續、石油需求的回升以及沙烏地阿拉伯等主要產油國的減產,燃油價格又在上漲。
海洋情報(Sea-Intelligence)說:「在2020年3月和4月的大幅下跌之後,重質燃料油和低硫燃料油的價格都下降了,幾乎消除了這兩種燃料之間的價差,燃料油價格上漲並穩定在IFO380約290美元/噸和VLSFO約340美元/噸的水準。這一水準在6月至11月初期間相當穩定。然而,從那時起,燃油價格開始大幅上漲。」
Sea-Intelligence說:「從11月1日到1月8日,VLSFO價格上漲了35%。由於承運人每季或每月執行燃油調整因素的方式各不相同,在託運人感受到價格上漲的影響之前,會有一段時間的延遲。每月進行調整時,通常是以月平均燃油價格為基礎,有兩個月的時間差。一些承運商每季進行一次調整,這在實踐中往往意味著,例如,4-6月適用的第二季燃油調整係數將以12-2月的平均燃油價格為基礎。」
結果是,儘管石油價格已經開始再次上漲,但現有的燃料調整因素是建立在早些時候價格下降的基礎上的。然而,計算第二季BAF的價格卻大幅上漲。除了整體燃料成本增加外,承運商還面臨著高硫燃料和低硫燃料之間更大的價差,從而使天平向那些投資於脫硫塔的公司傾斜。
Sea-Intelligence說:「在IMO2020實施瓶頸推動的初始峰值之後,(VLSFO)的溢價相當快地穩定在每噸50美元左右,為期9個月。不過,從11月中旬開始,我們現在看到了大幅的持續上漲,目前低硫溢價為每噸86元。這意味著承運商將看到脫硫塔裝置相對價值的提高,從而允許他們使用更便宜的高硫燃料。但這也意味著,我們可能會看到,關於燃料調整係數公式是否應考慮到使用脫硫塔的船舶的討論重新開始,特別是在許多船隻都安裝了脫硫塔的亞歐貿易航線上。」
為新造船提高脫硫塔經濟性
燃油價差擴大的預期正在鼓勵船東考慮為計畫中的新造船訂購脫硫塔。這可能會助推造船廠脫硫塔安裝項目的復甦,這項業務在過去的一年裡從懸崖上掉了下來。
一位專家聲稱,按照50美元的價差,一個脫硫塔訂單的投資回報可以在5到6年內實現,這仍然證明將該技術應用於造船項目是合理的。
脫硫塔經濟性正在形成,但即使燃料油價格差移動到支援應用減排技術,也僅有利於投資新造船脫硫塔,而不是在在役船上改裝脫硫塔。
據一位燃料專家估計,在一艘新船上安裝脫硫塔的成本大約是在現有船隻上改裝的三分之二。
Blueinsight主管阿德里安托爾森進一步表示,根據這一估計,對於新造船而言,脫硫塔投資將很快達到盈虧平衡點。而且,在已投入運行的船上安裝脫硫塔可能需要更長的時間。自從冠狀病毒襲擊世界各地的造船廠以來,改裝所需的時間也增加了。DNV稱,脫硫塔改造現在需要50到60天才能完成,而2018年底需要30天。
船級社提供的資料顯示,正在進行改裝的船隻數量從去年年初的300多艘高峰一直下降到目前的31艘。
儘管如此,減排技術仍然對新造船具有很高的吸引力,特別是在貨櫃航運公司。
中遠海運、長榮和地中海航運公司是預計將在新造船上安裝更多脫硫塔的三家主要的貨櫃海運公司。
托爾森強調一個支持脫硫塔投資的指標。
他說:「硫含量為0.5%的燃料油(或稱極低硫燃料油)和硫含量為3.5%的燃料油(或稱高硫燃料油)之間的價差已從去年年底每噸50美元的低點擴大。 按照每噸50美元的價格,船東們可以指望在5到6年內通過一次脫硫塔改造實現收支平衡。新造船的投資回報將更短。這將證明對新建築的脫硫塔投資是合理的,但當然,大多數決策都是在假定價差將迅速擴大的前提下作出的。」
自從新冠疫情高峰以來,VLSFO價格的反彈促成了價差擴大。從遠期曲線來看,托爾森預計價差將在100至150美元左右的走勢。
克拉克森研究公司(Clarksons)的資料顯示,截至11月,安裝脫硫塔的船舶占造船訂單的31.2%。
參考文獻:
- John Kingston: Why the feared IMO 2020 spillover effect on diesel markets didn’t happen American Shipper December 28, 2020
- Greg Miller: Ship fuel prices jump, spread widens. ‘Scrubber’ revival nigh? American Shipper January 15, 2021
- James Baker: Shippers warned to prepare for bunker surcharge increase, Lloyd’s List 11 Jan 2021
- Hwee Hwee Tan: Scrubber economics improve for newbuilds, Lloyd’s List 14 Jan 2021















 RSS訂閱