



Why did volumes and rates surge in trans-pacific lane
蔡欣怡、江南蒓
【關鍵字】跨太平洋航線、空白航班、新船訂單
【keywords】trans-pacific lane; blank sailings; newbuilding orders
由於多種因素的綜合作用,今年中國新年期間,班輪公司的空白航班數目遠遠少於往年。主要由於航運業的脫碳進程和法令預期,船東對未來燃料前景和船舶規範沒有信心,所以新船訂單量與在役運力之比處於歷史最低點。但是,由於包括美國「藍波」刺激對經濟的促進作用,2021年貨櫃航運業的形勢是「全在踩油門,沒人踩刹車」。託運人對運價跌落的期待註定會落空。
中國新年期間班輪公司為何沒有大幅削減服務航班?
中國新年期間,亞洲西海岸的航班只有2%取消,而通常有20%。
每年,全球供應鏈都要面對一個重大的顛覆性事件:中國新年(CNY)。隨著中國工廠關閉,海上運輸量大幅下降。由於缺乏出境貨櫃貨物,航運公司暫時發佈「空白航班」。進口商在節前將貨物提前從起運地發運,以確保他們有足夠的庫存。
中國新年每年的具體日期都不同。它對世界貿易的影響是如此巨大,以至於分析師們經常根據中國新年的時間點(而不是西曆日期)來進行同比比較。
連續第二年,中國新年的模式打破了這種常規。
武漢爆發的疫情將2020年正常的中國新年取消的航行期延長了數周。中國的新冠疫情從本質上延長了傳統的休假時間。這使通常的春節假期效果翻了一番。
與之相反的情景在2021年呈現。中國工廠工人仍將休假,但航運公司比往常年份減少了一些空白航班。
2020年中國從2月12日至26日舉行農曆新年慶祝活動。據海洋情報公司(Sea-Intelligence)首席執行長艾倫·墨菲預言:「航運公司可能很難為2021年的中國新年進行時間規劃和運力管理。」
春節前,各航運公司宣佈,在中國新年期間,跨太平洋航線和亞歐航線的空白航班分別為5次和7次。
2020年,這些航線共有73次因中國新年而取消航班(不包括因新冠疫情造成的空白航線)。2019年有67航次。
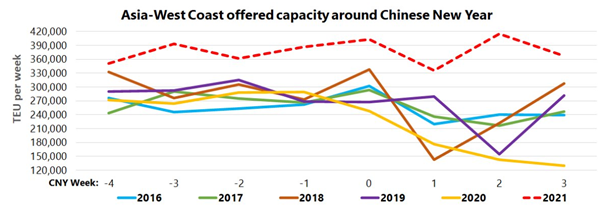
(Chart: Sea-Intelligence Sunday Spotlight: Issue 495)
(圖表:海上情報周日聚焦:第495期)
2020年,亞洲-美西海岸航線在中國新年期間運力下降幅度僅為2.1%。亞洲-美東海岸航線的降幅僅為3.6%。與此形成鮮明對比的是,2016~2019年中國新年期間這兩條航線的平均降幅分別為20.4%和19.2%。
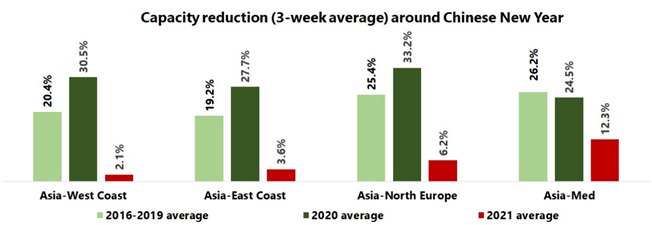
(Chart: Sea-Intelligence Sunday Spotlight: Issue 495)
(圖表:海上情報周日聚焦:第495期)
航運公司仍然可以減少更多的航次,但他們需要儘快做到這一點。墨菲指出,要達到前幾年的相對容量縮減,航運公司需要在亞洲-美西海岸取消37~41次航行,在亞洲-美東海岸取消12~15次航行。顯然,這些航運公司的空白航班數目遠遠低於往年。
《華爾街日報》在中國春節前報導說,中國出口商正面臨前所未有的貨物海運延誤。大幅減少中國新年期間的空白航班有助於清除亞洲方面的貨物堵塞。
SeaIntelligence諮詢公司的首席執行長拉爾斯·詹森說:「作為一個起點,這是好的。如果春節期間運輸需求繼續強勁,運力肯定是需要的。如果需求出現通常的季節性放緩,減少空白航班將大大有助於緩解運力瓶頸。」
Freightos的首席行銷長艾坦·布赫曼說:「航運公司宣佈在春節期間的停航時間遠遠少於往常的停航時間。這可能表明他們將利用這段時間來幫助緩解空貨櫃的不平衡狀況。」
但這不全是好消息。正常水準的因中國新年而航次取消將有助於洛杉磯和長灘的港口清除聖佩德羅灣錨地的船隻排隊。南加州海洋交易所(The Marine Exchange of Southern California)報告說,在1月初,錨地共有33艘貨櫃船。
航運公司極不情願像往常那樣大幅削減中國新年期間服務航線的另一個原因是監管。
運價處於歷史高位,已經引起監管部門的注意。聯邦海事委員會(FMC)正在監測空白航班行動,並在11月底增加了船舶報告要求。
歐洲託運人理事會(ESC)和歐洲貨運代理協會(EFFA)一聯名致函歐盟委員會,指控航運公司違反合同,單方面制定的即期運價遠遠超過合同運價。
在首次公開募股(IPO)註冊中,以星航運(ZIM)披露,其兩家子公司「參與了兩項有關競爭法問題的獨立行業相關調查」。
它還披露:「已就商業問題向該公司以及在該管轄區運營的其他航運公司提出索賠。有關航運公司同對索賠作出回應。」以星沒有透露索賠的管轄權或性質。
不要指望貨櫃船訂單高峰會降低運價
2020年第四季貨櫃船訂單創2015年第三季以來最高。
在幾乎所有海洋運輸市場中,新造船訂單的大幅增加都是未來運價的不利因素。在相互競爭的船東之間擴大運力配置,增強了貨物託運人的談判能力。
根據Alphaliner的資料,貨櫃船訂單在2020年第四季激增。訂單總計達到673,500TEU,是2015年第三季以來的季度最高記錄。
這是一個巨大的飛躍,貨物託運人可能會希望,到這些新船最終下水時,運價會降低。但他們的期望可能會落空。
超整合班輪運輸業在2020年證明,在需求低迷時期,它可以削減運力。與油輪和乾散貨船供應不同,貨櫃船的供給量不是水上船舶總數。它是班輪公司投入到定期服務航線中的船隻運力數量。
班輪公司通常擁有大約一半的船舶,其餘的則由所謂的非運營船東(NOO)出租。如果最近訂購的船舶在2023年出廠之前,班輪公司沒有足夠的需求來填補,他們可以減少在役運力。他們可以等到非運營船東的租約到期時歸還船隻,也可以暫時封存自己擁有的船隻。
貨櫃船訂單對貨主的意義要比班輪實現運力管理之前少得多。此外,最近訂單運力的增長並不像看上去的那麼大。
據Alphaliner的資料,船東在2020年訂造了98艘貨櫃船,總運力為100萬TEU。2020年第四季的大部分訂單都是容量超過18,000TEU、甲板上可安置23~24排貨櫃的「超大型」船舶。
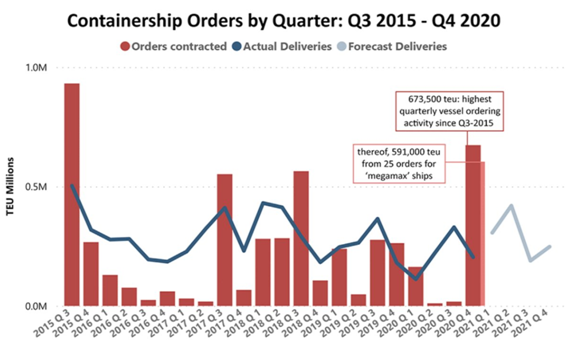
(Chart: Alphaliner)
Alphaliner航運分析師、歐洲編輯史蒂夫·韋伯克莫斯說:「這些訂單我們早就預料到了。他們主要來自赫伯羅特(Hapag-Lloyd)和日本ONE航運公司這兩家沒有超大型船隻的航運公司。我絕對不相信訂單激增是對這些大運量的反應。無論如何,它們原來打算在2020年第一季發生。他們在第四季被訂購的原因可能是談判速度加快了一點,以方便造船廠可以將他們納入2020年的資料中。這些班輪公司絕對不會過度訂購。赫伯羅特五年來沒有訂購過船隻。地中海航運正在進行常規擴展。」
按2020年底的造船合同計算,訂單運力總量為在役船隊運力總量的10.4%。該份額自2019年底以來沒有變化,但遠低於過去的高點。這個比例在2008年超過60%,在2016年則超過20%。
在2020年第四季出現反彈之前,貨櫃船訂單量在去年中期占營運船隊的比例降至9.4%,為20年來的最低水準。那麼,訂單量為什麼這麼低?
預期的脫碳規則不確定性是新建船舶短缺的原因之一。航運公司不希望訂購那些由於未來監管而過早過時的燃料和船舶設計的船舶。
缺乏經濟可預測性是另一個原因。這一障礙意味著,2020年第4季的峰值並不預示著2021年將有一整年的超大型船訂單,因為經濟可預測性沒有提高。
韋伯克莫斯說:「航運公司說:『我們目前看到的繁榮將在某個時刻結束』,但他們不知道是在4月、6月還是9月。他們根本看不到這個。所以,他們仍然很小心。一般來說,航運公司必須考慮他們認為需要多少艘新船。問題是,從訂購一艘船到新船下水之間需要幾年時間,很難知道這段時間內會發生什麼。歷史上有誰預測到金融危機?沒有。這產生了巨大的影響。誰預言中國會成為世界工廠?沒有人。有誰預測到新冠病毒會來?沒有。」
他說:「承運商本來可以預測未來兩年內他們想要多少艘船。但我的印象是,班輪航運業主要關注危機管理。運量的增加是承運商沒有預料到的,而現在正是這樣。否則會發生一片混亂,承運商管理著運力。與承運商長期需要多少船隻的問題相比,危機管理是另一回事。」
韋伯克莫斯說:「在2020年的新增訂單中有一個明顯的缺口。在這一年裡,訂的都是非常大的船和非常小的船,但中間尺寸的船幾乎沒有,這很奇怪。」
在大型船舶方面,船東在2020年第四季訂購了25艘超大型貨櫃船,總運力達59.1萬TEU。占全年訂單運力總量的58%。2020年第四季,阿特拉斯公司(Atlas NYSE: ATCO)旗下的非運營船東塞斯潘公司(Seaspan)和希臘船東Evangelos Marinakis的資本管理公司也訂購了12,000至13,000TEU大小的船。此外,東方海外(OOCL)早在3月份就訂購了5台超大型船。
2020年,其他船東訂購的幾乎都是小型支線船,容量低於2,500TEU,用於亞洲內部貿易。唯一訂購的中型船是比利時船東CMB的兩艘5,980TEU的船。
韋伯克莫斯說:「目前,容量為5,500至7,500TEU的中型船隊,平均船齡已達14年。如果你現在訂購這些船,它們將在兩年後交貨,那時平均船齡將是16年。當然,我們會看到一個梯級置換,8,000至11,000TEU的船舶將取代5,500至7,500TEU的船舶,但即便如此,幾年後,仍將需要更多中型船。」
這一缺口可能導致2021年更多的中型船舶訂購。非運營船東(NOO)比班輪公司更可能是這些訂單的最大來源。這一點對股票投資者尤為重要,因為在美國上市的貨櫃航運類股大多是非運營船東。
韋伯克莫斯說:「2020年我最想知道的是,非運營船東公司,如塞斯潘公司和達瑙斯公司(NYSE:DAC)和希臘高世邁航運公司(Costamare,NYSE:CMRE),是否開始在投機的基礎上訂購船隻。這些公司通常會訂購中型船舶,而不是超大型船舶,除非他們有長期租船合同。然而,儘管他們現在因為運力短缺而賺了大錢,但沒人知道這會持續多久。和班輪公司一樣,他們對未來的情況也不太瞭解。事實上,非運營船東公司正從一個不得不虧本租船甚至停船的局面中恢復過來。」
今天的問題是運力不足而不是運力過剩,但是隨著週期的變化,這種狀況將在某個時候發生變化。從長遠來看,在任何未來運力過剩的情況下,非運營船東都比班輪公司面臨更大的風險。
如果未來船舶運力供給過剩,只要監管機構不干預,貨主的運價不一定會下降,因為班輪公司可能會維持他們在2020年所表現出的運力紀律,根據運輸需求削減定期服務航班。相比之下,由於租船需求將大幅下降,非運營船東將遭受重大打擊。
「藍波」(Blue wave)刺激措施可能刺激進口激增
由於分析師預計將頒布新的大規模刺激措施,所以貨櫃航運市場的繁榮可能會進一步擴大。
今天的貨櫃進口空前繁榮在2021年是否能全年持續下去?經過二月份的春節期間,經過第二季,然後是秋季高峰,一直到2022年?已經不堪重負的全球貿易網路會不會一直停留在它的最高點,直到明年?
隨著新冠疫情的確診人數創下歷史新高,美國每天有近4000人死亡,疫苗的分發速度緩慢,全年的繁榮局面可能聽起來不太可信。但由於民主黨在參議院的兩次勝利,這種可能性更大。
「藍波」政治場景現在已成為現實。有了它,刺激的可能性就會大大提高。反過來,這將支持更高的消費支出和進口,就像去年下半年的刺激措施一樣。
傑弗利斯的首席經濟學家安妮塔·馬科斯卡認為:「幾周前看起來像是一種外在的可能性,現在看來越來越有可能成為現實。由於民主黨將同時控制參眾兩院,當選總統拜登的議程又開始發揮作用,這意味著近期將有更多的財政擴張。」
在剛剛通過的9000億美元跛腳鴨一攬子計畫之外,傑弗利斯現在預計還會有9000億至1萬億美元的刺激計畫。
馬科斯卡說:「儘管這些資金將很快分配出去,但我們預計會有一大筆資金被節省下來,並逐步花掉。」
鑒於新的刺激措施,傑弗利斯剛剛將2021年的GDP增長預期從5.2%上調至6.4%。它將2022年的前景從3.8%提高到4.7%。
美國投資銀行Evercore ISI政策經濟學家厄尼·泰德斯基預測,民主黨在佐治亞決選中的勝利「將對財政政策產生深遠影響」。
這家投行預計,未來將有兩輪刺激計畫頒布。第一個方案是在2020年第1季推出1萬億至1.5萬億美元的一攬子計畫,在跛腳鴨計畫中600美元支票的基礎上,再加上州和地方政府的援助和更多的失業保險延期,為每個成年人增加1400美元的額外支出。
第二個是預計在2021年第二季推出的總額約為1萬億美元的長期基礎設施一攬子計畫。
在另一份研究報告中,Evercore ISI政策戰略小組說:「拜登的總統選舉得到國會的認可,民主黨出人意料地橫掃佐治亞州參議院的競選,額外刺激有可能大幅增加支出。即使沒有刺激措施,儲蓄率的大幅提高,同時零售額已經恢復到危機前的水準,表明隨著經濟正常化,消費繁榮是可能的。」
Evercore ISI政策團隊得出結論:「新的經濟刺激計畫將進一步火上澆油。在失業率比2020年刺激計畫期間更低、流動性顯著改善、普通民眾的總體消費意願顯著提高、信心水準更高、住房狀況強勁、儲蓄率仍然保持穩定的情況下,額外的檢查將惠及消費者非常高。這為2021年下半年的消費熱潮做好了準備。」
據彭博社報導,馬士基海運主管文森特·克萊克在一次簡報會上說:「所有能航行的船隻都出海了,所有能裝貨物的貨櫃都在使用中。我們還沒有預見到新冠疫情將如何改變消費者的消費模式。相對於用在服務上的開支,人們在商品上使用的工資比例要高得多。」
(Map: MarineTraffic; vessel positions as of Jan. 7)
(地圖:海上交通;1月7日船隻位置)
聖佩德羅灣的船隻地圖顯示了進口激增所造成的堵塞程度。超過30艘貨櫃船停泊在安克雷奇,等待在洛杉磯和長灘港口停泊。
貨運代理公司Flexport的報告稱:「從運價水準和訂艙角度來看,1月份亞洲-美國航線市場仍然非常強勁。」
如果藍波刺激頒布了額外的刺激措施,使運量在2020年大部分時間保持高位,那麼政府支出將間接提振貨櫃航運公司、貨櫃船出租人、貨櫃設備出租人及其股東的利潤。
貨櫃航運公司賺取的高即期運價將比沒有額外刺激措施的情況下更高。班輪公司也能更好地協商更高的合同運價。同時,船舶和設備出租人將看到租船費率在更長時間內保持在較高水準,或在當前峰值之外進一步上升。
在2021年的前四個交易日,貨櫃船租賃公司達瑙斯公司(Danaos Corp)(NYSE:DAC)的股價上漲了28%,希臘航運公司Capital Product Partners(NYSE:CPLP)股價上漲了12%, 環球租船公司(Global ship Lease (NYSE:GSL))股價上漲了9%。
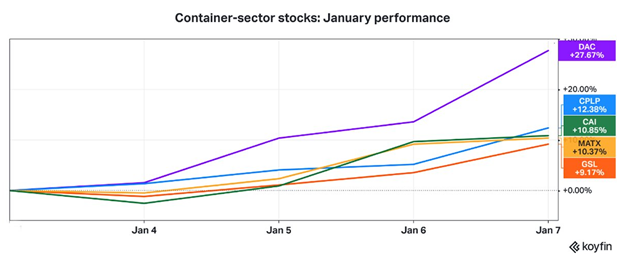
貨櫃班輪運營商美森海運(Matson,NYSE:MATX)股價上漲10%。貨櫃租賃公司CAI國際(NYSE:CAI)股價上漲11%。
「全在踩油門,沒人踩刹車」
卡斯資料(Cassdata)顯示,美國12月運價飆升,為2021年非常穩定的定價奠定了基礎。
根據貨運審計和付款公司卡斯資訊系統公司(Cass Information Systems Inc., NASDAQ:CASS)發佈的月度指數,12月美國運價飆升,為2021年強勁的定價順風車奠定了基礎。
根據該指數,卡斯貨運支出指數同比增長13%,該指數是基於卡斯審計的約280億美元的年度貨運支出。指數顯示,衡量價格變動的貨運支出分項指數經季節性調整後,11月連續上漲6.8%,貨運分項指數連續上漲1.1%。
整個12月,運價都在上升,這與2020年下半年非合約或即期運價的強勁飆升相一致。分析月度卡斯資料的ACT Research稱,美國總統川普12月27日簽署聯邦刺激法案,導致市場缺口拉高,即期運價開始減速。
運價的快速上漲在卡斯的「隱含運價」資料集中最為顯著,該資料集將支出除以貨物批量。一個積極的隱含運價表明,運價增長速度快於出貨量。資料顯示,12月份,隱含運價同比上升6%,比11月份增長了一倍。
資料顯示,在非季節性調整的基礎上,12月出貨量分項指數同比上漲6.7%,較11月2.7%的同比漲幅有所回升。ACT首席研究分析師、報告作者蒂姆•德諾耶表示,按照兩年期「疊加」計算,該分項指數比2018年12月下降了1.8%。
卡斯綜合了來自卡車裝載的資料(這占了索引的一半),鐵路、低於卡車裝載(LTL)和包裹等模式。
德諾耶說,目前的上升週期始於5~6月,在經歷了兩年的貨運低迷之後,仍有幾條強勁的增長順風。最近注入的約9000億美元刺激計畫,以及民主黨很快將控制行政和立法部門的更多聯邦援助前景,將推動GDP增長,進而推動貨運量和運價的上升。
ACT最近將2021年的GDP增長預測上調至5.1%,而在2020年的GDP增長率為3.7%。
德諾耶說,隨著支出分項指數創下歷史新高,從週期早期環境向週期中期環境的轉變正在進行。在這種情況下,ACT報告的標題似乎恰到好處:《全是踩油門,沒人踩刹車》。
ACT表示,貨運分項指數的改善可能與鐵路行業的改善趨勢有關,特別是在多式聯運行業,該行業2020年年底的貨運量非常強勁。隨著美國零售商努力補充耗盡的庫存,貨櫃船在農曆新年前減少「空白航班」次數,預計運量增長將延續到2021年,德諾耶說,這將持續到2月12日至26日,屆時幾乎所有中國工廠都將關閉,工人將分散到各自的家鄉城市和省份。
卡斯的卡車運價指數(Truckload Linehaul Index)12月同比上漲1.1%,該指數衡量的是每英里運價的變化,與燃油和附加費(俗稱「附加費」)無關。此前11月上漲0.6%,為15個月來首次同比上漲。然而,卡車運價正在迅速穩定下來,12月份6%的暗示運價增長就是明證。
參考文獻:
- Greg Miller: Liners highly unlikely to slash service for Chinese New Year, American Shipper January 5, 2021
- Greg Miller: Don’t expect rate relief from container-ship order spike, American Shipper January 10, 2021
- Greg Miller: ‘Blue wave’ stimulus could spur import surge on top of surge, American Shipper January 7, 2021
- Mark Solomon: ‘All gas. No brakes’, American Shipper January 14, 2021















 RSS訂閱