



NZF Uncertainty Drives Shipowners Toward Pragmatic Investment
林康豪、鴻亮
【關鍵字】淨零框架、替代燃料、國際海事組織
【keywords】NZF; alternative fuel; IMO
在國際海事組織(IMO)「淨零框架」(NZF)談判面臨政治分歧,航運業與金融市場整體態度轉趨觀望。希臘與沙烏地阿拉伯聯手反對建立全球航運碳價機制,使相關制度推進更加複雜。IMO秘書長呼籲各國重新聚焦政策實質內容,推動NZF談判重新向前推進。部分船東轉而增加節能技術投資,並重新關注提升燃料效率的技術。同時,圍繞船舶洗滌器是否應被限制或禁止的爭議仍在持續。儘管政策前景未明,替代燃料船舶投資並未完全停滯,其中貨櫃航運仍是新造船市場的主要推動力量,而亞洲航商近年也加速雙燃料船布局。部分最早押注甲醇燃料的航運企業,開始把乙醇視為可能的過渡選項。另一方面,歐盟則計畫將航運納入排放交易體系(ETS)所產生的收入專款用於航運減碳投資,以支持船隊轉型與清潔燃料發展。
IMO減碳政策不確定 航運與金融市場轉向觀望
國際海事組織推動的「淨零框架」談判進程出現延宕,使航運業減碳政策前景變得不明確。雖然航運業與金融機構在原則上仍支持航運去碳化,但在政策方向尚未明朗之前,市場實際投資行動明顯轉向觀望。
2025年10月,美國反對IMO建立全球航運排放定價機制,使原本預期推進的減碳制度暫時停滯。由於未來監管架構仍存在多種可能,市場難以判斷未來減碳政策的具體形式。若IMO談判最終未能形成全球制度,各區域可能自行推出氣候法規;但若談判持續推進,也可能形成一套與IMO於2023年提出的溫室氣體戰略更加一致、甚至更具雄心的全球氣候規範。
倫敦大學學院能源研究所(UCL Energy Institute)資深研究員弗里科德(Marie Fricaudet)指出,政策走向的不確定性,使航運業在短期內普遍採取觀望策略,延後重大投資決策。部分船東傾向先維持現有技術路線,同時保留未來進行船舶改裝的可能,以避免在規則尚未確定之前承擔過高的技術或投資風險。
IMO秘書處環境部門主管霍恩德斯(Roel Hoenders)在相關討論中表示,IMO內部對政策推進速度的看法顯示,成員國在減碳政策上逐漸傾向務實取向。各國正在討論如何透過監管提高能源效率並降低排放,但相關措施必須符合航運業的實際營運情況,並且容易落實執行。在鼓勵能源創新的同時,成員國也希望避免對現有船舶與船隊造成過度負擔。
法國興業銀行(Société Générale)企業投資銀行部海事產業主管泰勒(Paul Taylor)也表示,金融市場的態度亦反映出類似的觀望情緒。雖然銀行普遍支持航運業減碳,但目前替代燃料船舶尚未帶來明確的綠色金融誘因。監管機構尚未因為銀行為綠色船舶提供融資而在資金成本或資本要求方面給予優惠,因此銀行若對相關項目提供較低利率,往往只是為了競爭交易而自行降低利潤,而非制度性鼓勵所致。
部分金融監管機構正在研究是否降低銀行的資本準備要求,也就是銀行在放款前需要預留的資金比例,但相關政策仍取決於風險評估。目前監管機構仍未將多數綠色航運技術視為低風險投資,這也使得綠色船舶融資尚未形成明顯成本優勢。
花旗銀行(Citi)航運業務主席帕克(Michael Parker)認為,儘管短期內市場態度轉趨保守,但航運業整體仍將持續朝向減碳方向發展。全球船隊的能源效率正在逐步改善,而貨主對低排放運輸的需求也正在增加。隨著供應鏈減碳壓力上升,貨主未來更可能選擇排放量較低的船舶運輸貨物。
殼牌海事(Shell Marine)液化天然氣融資經理威廉斯(Vincent Willems)指出,航運投資具有高度長期性。目前訂造的新船多半將營運至2050年代,因此今日的投資決策將直接影響未來數十年的排放結構與市場競爭力。若市場長時間等待政策明朗化才採取行動,不僅可能錯失市場位置,也可能在日後被迫付出更高成本進行船舶改裝。
希臘和沙烏地阿拉伯聯手反對IMO碳價
隨著希臘與沙烏地阿拉伯聯手反對IMO推動的全球航運碳定價機制,歐盟在航運減碳政策上的一致立場開始出現裂痕,也使IMO「淨零框架」(Net-Zero Framework,NZF)的談判前景更加複雜。
希臘與沙烏地阿拉伯能源部門已同意在10月的下一輪正式談判前提出聯合提案,反對在航運業建立全球碳排價格制度。這項合作不僅意味著產油國與航運國在氣候政策上的聯合,也凸顯歐盟內部在航運減碳政策上的分歧正在擴大。
按照歐盟制度,27個成員國在國際談判中通常需採取一致立場,但在2025年10月IMO是否延後NZF表決的投票中,希臘與賽普勒斯選擇棄權,與歐盟整體立場出現明顯差異。希臘政府表示,他們在NZF議題上與美國立場一致,而這種結盟已經開始對談判局勢產生影響。
原本IMO計畫在2025年10月就是否採納NZF進行表決,但在美國與沙烏地阿拉伯施壓下,最終決定將表決延後一年。如今希臘的棄權被視為歐盟內部出現政策裂縫的重要訊號,也進一步削弱該制度通過的可能性。
希臘政府對該框架的態度與其航運與能源利益密切相關。作為全球最大的船東國之一,希臘航運業對航運碳價制度可能帶來的成本上升持高度警惕。多位希臘大型船東在2025年10月IMO海洋環境保護委員會(MEPC)會議前即公開批評NZF方案,其中最具爭議的是對液化天然氣(LNG)燃料徵稅的設計。由於希臘船東近年在LNG燃料船舶上投入大量資金,相關政策引發強烈反彈。
希臘能源部長帕帕斯塔夫羅(Stavros Papastavrou)在2025年12月於美國智庫發言時指出,綠色轉型「不能成為目的本身」,並坦言希臘在IMO議題上與歐盟立場出現分歧。雖然歐盟一向強調成員國在國際議題上保持一致,但希臘仍選擇偏離共同立場,原因在於政府認為相關政策可能對歐洲整體經濟與航運業帶來不利影響。
在希臘政府看來,NZF不僅可能增加航運營運成本,也可能進一步推高消費者價格。希臘總理米佐塔基斯(Kyriakos Mitsotakis)亦在2025年10月於《金融時報》(Financial Times)撰文指出,歐洲在推動減碳政策時應更重視成本效益與技術中立,而不是同時對所有產業與運輸部門施加過快的減排壓力。
他認為,當歐洲仍在發電廠燃燒煤炭,並使用石油為家庭與工廠供暖時,卻同時要求航運、航空與高排放工業流程全面去碳化,這種同時處理所有排放來源的策略過於短視。較可行的做法應是優先擴大已具競爭力的低碳技術,同時持續研發尚未成熟的技術,但以更務實的節奏推進。
在談判層面上,多名IMO代表認為,以目前的政治局勢來看,NZF幾乎沒有通過的可能。一名IMO代表向《勞合船舶日報》表示,希臘的棄權顯示各國之間仍存在重大分歧,若要推動該制度落地,各國仍需進行大量協商才能縮小立場差距。
另一方面,一些非歐盟國家的代表認為,歐盟仍不太可能在NZF議題上作出重大讓步,因為歐洲企業已在多項綠色技術上投入大量資金。
環保團體「歐洲運輸環境聯合會」(Transport & Environment)則批評,希臘在氣候政策上偏離歐盟立場,反而與反對減碳制度的產油國站在同一陣線,而這些國家長期在國際談判中反對建立嚴格的全球減碳制度。該組織認為,在歐盟需要降低對化石燃料依賴的背景下,歐洲更應在國際氣候談判中展現團結與更高的政策雄心。
在能源合作方面,希臘與沙烏地阿拉伯也正討論以海底電纜連接2國電力系統,同時希臘亦與美國石油公司雪佛龍(Chevron)洽談近海天然氣勘探合作。這些能源合作計畫顯示,希臘在氣候政策與能源安全之間正尋求更為務實的平衡。
多明格斯呼籲各國回到政策實質 推動NZF談判重新前進
IMO秘書長多明格斯(Arsenio Dominguez)表示,航運減碳談判之所以陷入停滯,主要原因在於各國將焦點過度放在程序爭議,而非政策本身的實質內容。他呼籲各國在後續談判中重新聚焦於「淨零框架」(NZF)的核心議題,以避免重演2025年10月MEPC談判受挫的情況。
多明格斯在接受訪問時指出,目前各方對程序問題的關注過多,但相關程序其實早已明確規定於規則以及《防止船舶污染國際公約》(MARPOL)條款之中。如果各國持續將焦點放在程序攻防,將難以推動航運減碳政策取得實質進展。
NZF是IMO推動航運業邁向淨零排放的重要政策架構,其中包括建立航運碳價機制等措施。2025年4月,多數國家原本已投票支持該方案,但隨後因大型產油國與美國的強烈反對,談判氣氛轉趨緊張。美國甚至警告,若各國支持這項被其形容為「荒謬氣候騙局」的政策,可能面臨關稅措施。
在這樣的政治壓力下,各國於2025年10月的MEPC會議決定將是否正式採納碳價制度的表決延後一年。多明格斯表示,反對國家在會議中多次提出程序性質疑,例如該制度是否屬於MARPOL的法律範圍,以及IMO修正案如何生效,而這些制度其實在過去50多年來一直沿用。
他認為,程序爭議並非新問題。真正的分歧仍在政策內容,例如碳價收入如何徵收與分配,以及哪些技術可以被認定為綠色技術等。IMO目前正利用會期間透過外交協商與技術討論,試圖縮小各國在這些核心議題上的差距。
多明格斯指出,各國最終選擇延後方案,而非直接否決,顯示各方仍希望透過談判尋求妥協。在MARPOL修正案正式通過之前,相關制度設計仍可持續調整,因此談判仍有向前推進的空間。
溫室氣體減排議題仍將列入2026年4月舉行的會期間會議與MEPC第84次會議議程,屆時將成為觀察NZF談判走向的重要指標。多明格斯希望各國在下一輪會議中把焦點重新放回政策內容,並在委員會中採取必要行動,使談判真正向前推進。
對於NZF若最終未能通過是否會影響其秘書長任期,多明格斯表示,這樣的問題應由IMO會員國回答。他強調,自己被選為秘書長並不是只為處理單一議題,而是負責整個組織的運作。
儘管NZF談判仍面臨阻力,多明格斯仍對IMO最終能推動航運減碳政策保持信心。他表示,在當前充滿衝突與分歧的國際環境中,消極看待問題很容易,但自己並不願加入這樣的氛圍。
航運業轉向節能技術投資
IMO在航運減排監管上的談判持續陷入僵局,但航運業並未因此放慢減碳步伐。相反地,在替代燃料發展仍充滿不確定性的情況下,越來越多船東將減碳策略轉向較為務實的能源效率技術。
市場普遍認為,若IMO未建立全球碳價機制,低碳航運燃料的供應與需求難以大規模擴張。而在目前的政治環境下,美國很可能在未來幾年阻止任何航運碳稅方案在IMO通過,使替代燃料的投資前景更加不明朗。
然而,節能技術的採用率卻持續上升。根據克拉克森(Clarksons Research)統計,目前全球船隊中至少安裝一項節能技術的比例(以總噸位計)已達47%,較5年前的33%明顯提高。
該機構指出,目前約9.7%的船隊已安裝軸發電機(shaft generators),2.6%的船舶(共378艘)配備空氣潤滑系統(air lubrication systems)。此外,配備現代環保節能主機的船舶比例也由5年前的25%升至37%。
克拉克森研究主管戈登(Stephen Gordon)表示,隨著地緣政治局勢變化,各國在航運減碳監管方面的政治共識已出現停滯。但即使如此,綠色技術的整體採用仍持續增加,而能源效率技術已成為市場中一項長期存在的重要趨勢。
一些較成熟的節能技術,例如管道螺旋槳、舵球與矽基船體塗料,已在市場上獲得一定採用率;相較之下,船載碳捕獲系統等較新的技術仍處於測試階段。
部分投資動向也顯示,航運公司在短期內更傾向尋找成本較可控的減碳方案。例如日本郵船(NYK Line)與挪威Stolt集團創投部門(Stolt Ventures)近期投資愛爾蘭新創公司XFuel,該公司嘗試將船舶污泥與其他廢棄碳氫化合物轉化為燃料。
XFuel執行長鮑爾(Nicholas Ball)表示,船東對該公司技術產生興趣的主要原因在於成本優勢,相較於綠色甲醇或氨等未來燃料,其方案更具經濟可行性。他指出,在目前階段,成本可負擔性仍是推動市場變化的關鍵因素。
總部位於杜拜的Fuelre4m公司也提出類似思路。該公司開發的燃料處理技術可分解燃料分子,提高燃燒效率並減少推進能量損失。Fuelre4m將其技術定位為短期合規方案,並估計航運業對未來燃料與基礎設施的發展仍需約5年時間才能形成明確方向。
挪威船級社(DNV)表示,目前仍難判斷自2025年10月IMO談判結果以來,市場對航運減碳的態度是否出現明顯轉變。不過可以觀察到,船東在船隊策略中越來越重視能源效率。許多節能措施在新造船與既有船舶改裝上都相對容易安裝,且能立即降低燃料成本。同時,由於船舶能源需求減少,未來若使用成本較高的低碳燃料,也能降低整體燃料支出。
即便如此,節能技術的整體採用率仍未全面普及。DNV在2025年的報告指出,部分船東仍對許多節能技術的實際效果缺乏信心,也不確定其是否具備足夠的商業回報。
在不同類型技術中,與螺旋槳相關的節能裝置使用最為普遍,而利用風能等方式回收能量的技術,採用率則相對較低。
DNV同時指出,在散裝船、油輪與離岸船舶市場中,船東與租船人之間的激勵不一致也是重要障礙。由於燃料費用通常由租船人負擔,而租船合約又缺乏確保能源效率表現的機制,因此船東投資節能設備的誘因相對有限。
ING銀行航運業務全球主管弗羅戈普(Gerbrand Vroegop)表示,該行並未觀察到客戶在能源轉型策略上出現重大改變,多數航運公司仍傾向保留多種選項。
ING同時觀察到市場對能源效率技術的興趣正在增加。弗羅戈普指出,雙燃料船舶的投資仍保持穩定,但市場也愈來愈關注替代燃料何時能大規模生產,以支撐船隊的長期投資。
由馬士基油輪(Maersk Tankers)創立、近期被船舶管理公司V.Group收購的丹麥公司Njord,專門為船東提供綠色技術組合的顧問服務。該公司業務發展經理埃弗特(Caroline Evert)表示,目前節能技術市場大致可分為2類企業:一類是早期採用者,另一類則將IMO談判停滯視為暫緩投資的理由。
她指出,一些積極投入新技術的公司,例如發展風力輔助推進系統的企業,仍會持續進行船舶改裝,因為這本身就是企業既定策略。但對其他公司而言,投資新技術仍需要更明確的政策或市場誘因。
埃弗特表示,這些技術往往涉及相當大的資本支出,特別是在新型技術領域,因此企業在投資決策上會更加審慎。
挪威化學品油輪船東Odfjell是積極投資節能技術的企業之一。該公司除了研究風力輔助推進外,也投入生質燃料與其他綠色升級方案。Odfjell過去10年已在節能裝置上投資約4,000萬美元,而每年可帶來約2,700萬美元回報,投資回收期約為2年。
埃弗特指出,與一些積極推動減碳的船東交流後可以發現,除了監管壓力之外,企業自身對綠色轉型的態度也存在差異。對部分公司而言,一旦決定推動綠色轉型,就會積極尋找可行技術並加以落實。
重新關注燃料效率優化技術
在替代燃料成本高昂且未來監管方向仍存在不確定性的情況下,航運業也重新關注能夠提升既有燃料效率的技術,以作為減少燃料消耗與排放的過渡方案。部分技術公司認為,透過改善燃料燃燒效率,即使仍使用傳統船用燃料,也能在短期內降低能源浪費並減少污染。
總部位於杜拜的燃料技術新創公司Fuelre4m便是其中之一。該公司開發了一種燃料處理技術,透過在燃料進入引擎前對其分子結構進行處理,使燃料形成更細小且更均勻的油滴以提升燃燒效率。這可讓相同燃料釋放更多能量,使船舶在維持相同航速的情況下減少燃料消耗,或在相同燃料用量下提高航速。
Fuelre4m董事莫提默(Rob Mortimer)指出,船用燃料中的分子大小與品質並不一致,因此在引擎運轉週期中,並非所有能量都能在適當時間釋放。部分燃料分子未能完全燃燒,不僅造成煙灰污染,也代表能源被浪費。公司技術的目標是在燃料進入引擎前釋放這些潛在能量,使更多能量轉化為推動活塞的動力。
雅典國立理工大學的實驗室測試顯示,在固定軸功率與轉速條件下,該設備可將燃料消耗降低約3.5%至6.7%。Fuelre4m則表示,其進行的船舶測試顯示節油幅度可能達到15%至20%,而且船舶在海上航行時通常並非以滿負荷運轉,因此在較低負荷條件下,引擎有更大的效率提升空間。
燃料添加劑在航運業並非新概念,但多數產品主要用於改善燃料穩定性或清潔度,例如將水分乳化以利分離,或透過化學物質附著在燃料分子上以改善燃燒。莫提默表示,Fuelre4m的技術並未採用這些方式,而是直接改變燃料分子結構,以提升燃燒效率。
該公司產品Re4mx的價格依使用量而定,一般約為每公升44美元。若使用高硫燃料油,燃料與處理劑的比例約為600比1,最低可達1,200比1;若使用船用柴油,比例則介於800比1至1,600比1之間,視燃料處理時間而定。莫提默表示,一艘典型船舶每季大約使用1,500至2,500公升該產品,因此公司在產能方面能夠應付需求。
在替代燃料路線尚未明確之前,部分業者認為,提高燃料效率可能成為航運業在過渡期內較為務實的減碳手段。莫提默估計,關於未來燃料與綠色監管政策的明確方向,可能仍需約5年時間。
航運業的關注焦點正逐漸從快速導入新燃料技術,轉向透過營運與燃料效率優化來達到合規目標。由於新燃料轉型成本高昂,加上政策與技術路線仍未定型,許多公司更傾向先尋求能立即降低燃料消耗與排放的解決方案。
Fuelre4m成立至今2年,其產品已經歷6年的測試。該公司目前也正洽談在英國設立生產據點,以擴大未來市場供應能力。
洗滌器是否應被限制或禁止的爭議仍在持續
航運業與各國政府、環保團體之間圍繞船舶洗滌器的爭議已持續多年。
航運產業長期主張廢氣洗滌系統可以有效降低船舶硫氧化物排放,是符合環境目標的過渡技術;然而北歐與加拿大的政府以及多個綠色非政府組織則認為,洗滌器只是將污染物從空氣轉移至海洋,因此應全面禁止使用。由於雙方對科學證據的解讀截然不同,IMO多年來反覆聽取相同的論點,但始終難以形成一致政策。
支持洗滌器的航運與燃料產業團體指出,洗滌水中的污染物在海水中會被迅速稀釋,對海洋生態造成危害的可能性極低。他們認為,在科學證據尚未形成明確結論之前,各國政府便急於推動限制或禁令,屬於過度監管。推動洗滌器技術的航運與郵輪公司聯盟「清潔航運聯盟」(Clean Shipping Alliance)主席卡茲馬雷克(Michael Kaczmarek)表示,監管機構若要依循科學原則,應先依照IMO既有的指引與風險評估,再考慮是否需要採取限制措施,但在實際政策制定過程中,各國往往並未遵循這一程序。
燃料產業也持類似立場。國際燃油工業協會(IBIA)向IMO污染防治分委員會提交文件指出,所有柴油引擎排放都含有細微與超細微顆粒,而對大型船用柴油引擎而言,在燃燒後進行排放處理,是目前唯一可行且確定能夠顯著降低污染的方式。IBIA同時指出,遠洋航運短期內仍將依賴化石燃料,若強制船舶改用低硫燃料,最終將推高運輸成本並轉嫁至消費者。
部分船旗國亦支持這一觀點。賴比瑞亞引用喬治亞理工學院(Georgia Tech)、麻省理工學院(MIT)與德國乾散貨航運公司Oldendorff Carriers共同完成的同儕審查研究指出,研究結果顯示洗滌器排放對受納水體與生態系統「不太可能造成不利影響」。然而,批評者則認為同一份研究也顯示,若使用高硫燃料油並搭配洗滌器,所產生的PM2.5排放量仍可能高於直接使用船用柴油。
加拿大援引國際綠能運輸理事會(ICCT)的模型研究指出,依據2023年數據,船舶排放的PM2.5污染每年可能導致約36,000人過早死亡,全球相關健康成本估計高達1,600億美元,因此主張應減少對洗滌器的依賴,並透過顆粒物減排措施或改用更潔淨燃料來降低健康風險,甚至呼籲在全球實施0.1%的硫含量上限。
環保團體則進一步強調,產業在面臨監管壓力時往往會提出各種反對理由。清潔北極聯盟(Clean Arctic Alliance)技術顧問利曼斯(Eelco Leemans)指出,當產業利益受到威脅時,業界通常會試圖以科學或經濟論點反對新的環境規範,而目前圍繞洗滌器的辯論正是這種情況的典型例子。
儘管全球規範尚未定案,一些地區已開始自行採取行動。2025年6月,由15個國家組成、且多數為歐盟成員的《奧斯陸-巴黎公約》(OSPAR Convention)締約方同意,自2027年7月起在東北大西洋的內水與港口區域禁止開放式洗滌器的排放,並自2029年1月起進一步限制封閉式洗滌器的排放。OSPAR表示,此舉是為了在各國司法管轄區內協調一致做法,同時為未來可能的全球行動鋪路,因為洗滌器排放水即使在低濃度下,也可能對海洋食物網的低營養階層造成不利影響。
然而,由於海洋環境高度複雜,船舶航行、洋流與海洋生物分布都具有高度流動性,再加上不同研究的測量方法與指標並不一致,使得各方對於如何評估洗滌器排放的實際影響仍存在重大分歧。賴比瑞亞在IMO文件中指出,目前並沒有被廣泛接受的海洋優養化與生態毒性評估模型,即使是對固定污染源,其評估方法本身仍存在高度不確定性。
2026年2月9日召開的國際海事組織污染預防與應對分委員會第13次會議(PPR13)並未通過全球性的洗滌水排放禁令,但同意著手建立一套以科學為基礎的風險與影響評估導則,作為各國在考慮限制或禁止洗滌水排放時的決策依據。會議同時確認,各國仍可依據評估結果,在其領海或港口水域內採取區域性管控措施,例如限制在特別敏感海域(PSSA)排放。這意味著,在全球共識仍難形成的情況下,洗滌器監管短期內可能將持續以區域性措施為主,而國際討論的焦點也正逐漸從「是否應禁止洗滌器」,轉向「如何在科學評估基礎上管理其排放影響」。
貨櫃船繼續主導替代燃料新造船市場
挪威驗船協會立恩威驗證公司(DNV)的數據顯示,2025年替代燃料新造船訂單數量較前一年明顯下降。全年共下訂275艘(不含LNG運輸船),較2024年的515艘減少47%。這一下滑與整體新造船市場同步,2025年全球新造船訂單總數為2,403艘,而2024年則達4,405艘。
儘管訂單數量明顯減少,但以總噸位計算,替代燃料新造船在全部新造船中的占比仍維持在38%。DNV指出,這顯示替代燃料船市場並未完全停滯,而是隨整體造船市場同步降溫。
相關數據來自DNV的「替代燃料洞察平台」(Alternative Fuel Insights),該平台追蹤多個船型市場的船舶訂單變化。
DNV全球減碳總監史蒂芬納托斯(Jason Stefanatos)指出,目前仍難以判斷「淨零框架」談判突然停滯,是否已對船東投資替代燃料新造船的信心造成實質影響。
IMO的相關決定,實際上不太可能改2個主要立場船東的既有策略。對於已經制定明確減碳策略的船東而言,制度延宕不太會影響其投資計畫;而那些至今仍未採取任何行動的業者,也依然維持觀望。
真正出現態度變化的主要是介於兩者之間的船東。在2025年10月MEPC特別會議召開之前,一些原本尚未訂購替代燃料船舶的公司開始蒐集相關資訊,評估替代燃料船舶是否能納入其船隊配置。然而隨著減碳制度談判延後,這些公司的評估進程也隨之暫時放緩。
從各航運板塊來看,定期貨櫃航運仍是推動替代燃料船舶投資的主要力量。2025年所有替代燃料新造船訂單中,有68%來自貨櫃航運。
在新訂購的貨櫃船中,58%採用LNG雙燃料設計,36%仍為傳統燃料船舶,另有6%採用甲醇燃料。
貨櫃航運之所以在替代燃料投資上領先其他航運板塊,其中一個關鍵原因在於貨主願意支付「綠色溢價」。
從更宏觀的角度來看,航運業過去曾多次經歷能源轉型,例如從風力航行轉向煤炭,再由煤炭轉向蒸汽動力,最終過渡到石油燃料。但與過去不同的是,歷次能源轉型通常能為船東帶來更高效率或更低成本,而如今船東則首次需要在是否採用更昂貴燃料之間作出選擇。
在這種情況下,替代燃料所帶來的額外成本勢必需要由供應鏈其他環節分擔,而最可能承擔這些成本的就是貨主。由於貨櫃貨主更接近最終消費市場,也更容易受到消費者與社會輿論對減碳議題的關注與壓力,因此相對更願意為低碳運輸支付額外費用;相比之下,煤炭或鐵礦石等散裝貨物的最終使用者通常位於供應鏈更下游,對航運環節的減碳要求較低,因而較少承擔相關成本。
近年貨櫃航運市場景氣較好,也為航商提供了投資替代燃料船舶的財務基礎。過去幾年市場強勁,使航商累積了足夠的財務緩衝,得以投入資金推動船隊更新與未來化投資,而這種條件是利潤較為微薄的乾散貨船東所難以具備的。
長期以來,市場一直質疑乾散貨航運是否能順利轉向替代燃料。乾散貨市場屬於不定期航運(tramp shipping),船舶航線與靠港安排往往隨貨源而變動,不像定期貨櫃航線具有固定航線與固定港口。由於乾散貨船經常停靠較為偏遠或基礎設施有限的港口,使甲醇或氨等替代燃料的補給體系難以快速普及,這也是該航運板塊在能源轉型上進展較慢的重要原因。
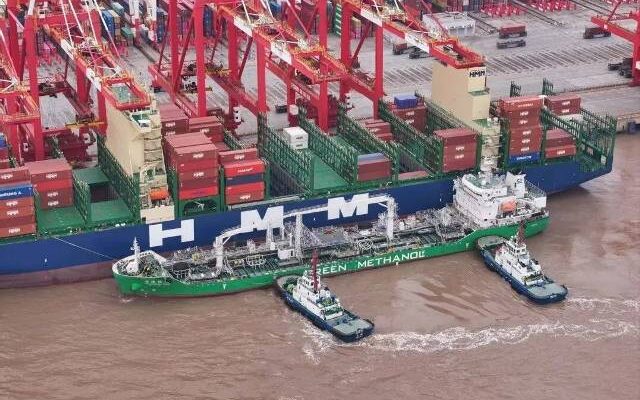
不過,替代燃料的發展未必需要全球港口全面建置相關設施。以甲醇為例,其加注基礎設施相對便宜且較容易建設,只要少數主要航運樞紐率先提供燃料補給,就可能對市場產生實質影響。
在碳捕集方面,DNV研究也顯示,如果全球前20大港口建立二氧化碳接收設施,便足以對航運減碳產生顯著效果;電子燃料(e-fuels)的發展亦具有類似特性。
換言之,航運能源轉型並不需要所有港口同步升級燃料供應體系。只要少數核心樞紐港率先建立相關基礎設施,例如鹿特丹港(Rotterdam)、新加坡港(Singapore)或安特衛普港(Antwerp)等主要轉運中心,就可能對替代燃料的普及產生關鍵推動作用。
航運業的甲醇先行者開始把乙醇視為過渡選項
航運業最早押注綠色甲醇燃料的一批企業,在成本與政策不確定性加劇的情況下,開始重新評估燃料策略,並將乙醇視為更務實的過渡選項。嘉吉(Cargill)與馬士基(Maersk)等早期投資者,正逐步調整原先以甲醇為核心的燃料布局。
早在2023年,嘉吉便是最早投入綠色甲醇的企業之一。當時公司願意支付溢價,以確保能在首批雙燃料乾散貨船的訂造潮中取得優先位置。這些船舶被視為能帶動航運業新燃料供應的重要推手,也被寄望能為綠色燃料市場建立需求訊號。
然而2年之後,市場環境已明顯不同。航運減碳議程在政策與市場層面遭遇阻力,綠色甲醇的價格假設也出現大幅變化。當初預期綠色甲醇價格約為傳統燃料的2倍,但如今實際價格可能已達3至4倍。同時,原本被航運業寄望能支付低碳運費、支撐綠色甲醇船營運的綠色鋼鐵市場並未如預期成形,而航商原先期待透過船舶訂單帶動燃料供應的效果也沒有出現。
嘉吉遠洋運輸總裁迪勒曼(Jan Dieleman)坦言,回頭看來,當初的投資決策確實稍早了一些。但即使在目前的市場環境下,他仍認為這些決策方向並未錯誤。
對嘉吉而言,關鍵並不在於燃料是否立即可行,而是在船隊中保留未來轉型的彈性。公司願意為一系列長期租用的雙燃料船支付約10%的溢價,目的在於確保當替代燃料供應成熟時,船舶能迅速轉用更低碳的能源。這種策略被視為為海運運輸「預留選擇權」的一種方式。
嘉吉租用的5艘甲醇雙燃料乾散貨船正逐步投入營運。第一艘「Brave Pioneer」於1月中旬完成首航,象徵公司減碳策略邁入新的階段。不過,除了初期測試與驗證操作外,該船短期內並不會實際使用綠色甲醇。原因在於,雖然綠色甲醇可帶來約70%的二氧化碳減排效果,但在目前市場條件下,燃料成本仍難以承受。當傳統燃料價格約為每噸400美元時,綠色甲醇的價格可能達到3至4倍,使得相關投資難以建立可行的商業模式。
在這樣的情況下,嘉吉開始評估是否可以引入乙醇作為更具可行性的過渡燃料。相較於綠色甲醇,乙醇在成本與政治層面面臨的阻力較小,因此被視為短期內可能的替代方案。
這樣的考量並不只出現在嘉吉。另一家甲醇燃料早期採用者馬士基也開始測試乙醇在船舶燃料中的應用。除了面臨與嘉吉相同的成本壓力外,馬士基也認為增加乙醇使用有助於分散燃料供應來源。
目前包括「綠色」甲醇在內的清潔燃料市場,很大程度由中國主導。相比之下,乙醇的主要生產國為美國與巴西。馬士基執行長柯文勝(Vincent Clerc)指出,如果能源轉型帶來的利益過度集中於某一國家,其他國家可能缺乏支持動機;若利益分布更為平均,則更有可能形成廣泛的政策支持。
馬士基已在貨櫃船「Laura Maersk」上進行乙醇燃料測試。公司先在2025年10月使用10%乙醇與90%甲醇的混合燃料,並於2025年12月提升至各占50%,最終目標是測試100%乙醇燃料。
嘉吉也計畫在未來加入船隊的甲醇雙燃料乾散貨船上進行類似測試。從技術角度來看,甲醇與乙醇同為酒精類燃料,改用乙醇並不困難。只需增加部分過濾設備並對燃油噴射系統進行小幅調整即可完成轉換。
真正的障礙反而可能來自保險與責任問題。過去在生質燃料測試中曾出現引擎損壞爭議,使航商擔心若燃料轉換導致設備故障,相關責任歸屬可能難以界定。
儘管如此,若目前的經濟與政策不確定性持續存在,這些技術問題最終仍可能被克服。
迪勒曼指出,IMO淨零框架談判在2025年延後,也使得甲醇船舶投資的吸引力下降。在政策方向仍未明確之前,市場對甲醇或氨燃料船舶的訂單需求很可能放緩。不過,即使短期內未能使用綠色甲醇,嘉吉仍認為這些船舶是一項合理投資。對公司而言,這些船舶代表的是高效率且具備未來轉型能力的現代船隊。
迪勒曼表示,公司並未放棄未來將船舶與綠色鋼鐵供應鏈結合並使用綠色甲醇營運的構想,只是市場條件尚未成熟。在此期間,他們將持續測試與學習,同時評估乙醇等新的燃料選項,以保留更多能源轉型的可能性。
亞洲航商加速雙燃料船投資
歐洲貨櫃航商在雙燃料船舶布局上原本具有明顯先發優勢,但近一年來亞洲主要航商大幅加快投資步伐,使全球航運減碳競賽的格局開始出現變化。自2025年第4季以來,多數替代燃料貨櫃船的新造船訂單已轉由亞洲航商主導,顯示產業投資重心正逐步向亞洲傾斜。
長期以來,亞洲航商在減碳技術的採用上被認為較為保守。相較於歐洲航商較早投入雙燃料船舶建造,亞洲業者過去多選擇安裝洗滌器,以便持續使用高硫燃料油。不過,隨著排放監管壓力增加、各國減碳目標收緊,以及替代燃料商業可行性逐漸提高,亞洲航商近年開始迅速調整投資策略。
多家亞洲大型貨櫃航商正同時擴大LNG與甲醇雙燃料船舶布局。亞洲航商之所以採取多燃料策略,一方面是因為IMO「淨零框架」談判延後,使未來減碳制度仍存在不確定性;另一方面,燃料供應、價格與技術發展仍在快速演變,使航商傾向分散燃料路徑以保留營運彈性。
中遠海運集團(COSCO)的近期動作正反映這一轉變。2026年1月,中遠海運在中國江南造船廠訂購12艘18,000TEU級貨櫃船,並首次採用液化天然氣(LNG)雙燃料推進系統。這筆訂單象徵公司燃料策略出現調整。過去中遠海運一直將甲醇視為主要替代燃料方向,近年已訂購26艘甲醇動力新船,並與中國企業合作推動甲醇燃料供應體系。
除了新造船投資,中遠海運也持續透過船舶改裝推進甲醇策略。公司將4艘傳統燃料貨櫃船改裝為甲醇雙燃料船的計畫已接近完成,其中13,800TEU級「COSCO Shipping Peony」目前正進行雙燃料海試,而姊妹船「COSCO Shipping Jasmine」則仍在改裝。2025年9月與11月,公司已先後完成「COSCO Shipping Libra」與「COSCO Shipping Gemini」的改裝交付。相關工程由中遠海運旗下中國船舶維修廠執行,每艘船改裝約需4個月。
台灣航商萬海航運也正同步布局多種替代燃料。2025年12月,萬海確認在中國船舶工業集團(CSSC)旗下黃埔文沖造船廠訂造6艘6,000TEU級LNG燃料貨櫃船,為公司首批LNG燃料新造船。此前萬海已於2024年訂購12艘16,000TEU級甲醇雙燃料船,由南韓HD現代三湖重工與三星重工建造,同時還訂購20艘具備甲醇能力的中型貨櫃船,其中4艘由HD現代三湖重工建造,16艘由台灣國際造船(CSBC)建造。
長榮海運同樣加快替代燃料船隊布局。2025年11月,長榮海運與廣州廣船國際及三星重工簽署合約,訂造14艘14,000TEU級LNG雙燃料新巴拿馬型貨櫃船。此外,該公司也是少數將甲醇雙燃料技術應用於支線船的主要航商之一。2024年長榮海運在黃埔文沖造船廠訂購6艘2,400TEU級甲醇雙燃料船,2026年1月又追加16艘3,100TEU級新船,並在江蘇新揚子造船訂造7艘5,900TEU級船舶,但最新訂單的燃料方案尚未公布。2025年10月,長榮已將16,500TEU級「Ever Eco」投入亞洲—歐洲航線營運,成為公司首艘具備甲醇能力的貨櫃船。
南韓最大航商韓新遠洋(HMM)則在2025年10月與HD現代重工及韓華海洋(Hanwha Ocean)簽署合約,訂造12艘13,000TEU級新巴拿馬型貨櫃船。所有船舶均採用LNG雙燃料設計,顯示HMM的燃料策略逐步由甲醇轉向LNG。此前該公司曾訂購12艘甲醇雙燃料船,其中4艘已於2025年投入營運。
亞洲其他航商也持續加入LNG船舶投資行列。市場消息指出,新加坡太平船務(PIL)近期已簽署意向書,計畫訂造8艘13,000TEU級LNG雙燃料新巴拿馬型貨櫃船,訂單預計由HD現代重工與中國滬東中華造船公司平均承建。該公司此前已在2024年向滬東中華訂造10艘同類型船舶。
透過同時布局LNG與甲醇等多種燃料方案,亞洲航商正試圖在全球航運減碳競賽中縮小與歐洲業者之間的差距。
歐盟擬將航運ETS收入專款用於航運減碳
歐盟正準備透過即將公布的航運與港口產業戰略,將航運納入排放交易體系(ETS)所產生的收入,專門用於推動航運減碳轉型。歐盟執委會認為,這筆資金將成為航運投資與減碳技術發展的重要來源,同時也必須在推動氣候政策與維持歐洲港口競爭力之間取得平衡。
預計到2030年,航運納入歐盟ETS後每年可產生約100億歐元(約118億美元)收入。歐盟執委會在《歐盟海事產業戰略》(EU Industrial Maritime Strategy)草案中提出,將建立新機制並成立產業工作小組,確保各會員國把航運ETS收入用於「航運減碳相關投資」。
歐盟執委會指出,若航運專案與其他產業共同競爭公共資金,航運領域可能只能獲得有限支持,因此計畫建立專門資金機制,為船隊減碳提供穩定資源。初步構想包括透過跨歐洲能源網絡(Trans-European Networks for Energy)資金計畫,設立支援船隊減碳的融資工具。
此舉預料將受到歐洲航運業界歡迎。歐洲船東協會(ECSA)多年來一直主張,歐盟應在法律上要求各會員國將航運ETS收入重新投入航運產業,用於清潔技術採用及歐洲境內清潔燃料生產。
然而,歐盟ETS制度未來仍須與IMO的全球減碳制度協調。若IMO未來建立全球碳定價或減排機制,歐盟執委會預計調整現行航運氣候政策,使歐盟制度與國際規範接軌,以維持歐盟與全球航運業者及港口之間的公平競爭環境。不過這也意味著歐盟現行ETS收入安排可能需要重新設計。
歐盟內部同時討論如何避免航運業面臨重複課費。歐盟執委會氣候總署官員表示,制度設計將確保航運業不會同時承擔歐盟與全球制度的雙重負擔。歐盟內部亦曾討論是否將部分ETS收入用於支援歐盟以外國家的減碳計畫,以回應部分國家對歐盟碳政策的批評。
這些安排尚未納入策略草案,但若最終成形,將有助於歐盟在今年10月IMO談判中回應外界指控,例如歐盟透過航運碳政策向低收入國家課稅並將資金用於自身利益。
除減碳政策外,歐盟亦關注ETS對港口競爭力的影響。歐盟執委會在港口戰略草案中指出,航運納入ETS後,部分航商可能透過規避轉運或船用燃料補給等方式,把作業轉移至歐盟以外港口,以降低碳成本。
歐盟認為,這類規避行為可能削弱歐洲港口競爭力,並造成碳洩漏,影響環境、人類健康以及歐盟港口的市場份額與就業。因此歐盟正監測與ETS Maritime及FuelEU相關的潛在規避行為,並計畫在未來修訂立法時研究更多措施保護歐洲港口。
在更廣泛的氣候政策框架下,歐盟排放交易體系預計於今年稍晚進行重大修訂,以符合2030年氣候目標。同時,歐盟排放交易體系第二階段(ETS2)原定於2027年對建築與運輸部門課徵碳費,目前已延後至2028年。
此外,為避免貨物流因碳成本而從海運轉向公路運輸,歐盟執委會亦考慮延後短程海運航次逐步納入ETS義務的時程,以在推動航運減碳的同時維持歐洲港口與航運產業的競爭地位。
參考文獻
- Declan Bush: Wait-and-see is the real result from NZF delay, Lloyd’s List, 22 Jan 2026
- Declan Bush: Greece and Saudi Arabia to team up against IMO carbon price, Lloyd’s List, 16 Jan 2026
- Declan Bush: Dominguez calls for states to focus on the substance at NZF debate, Lloyd’s List, 22 Jan 2026
- Declan Bush: Efficiency tech investment continues to grow, defying green malaise, Lloyd’s List, 03 Feb 2026
- Richard Meade: EU set to ringfence €10bn ETS revenue for maritime decarbonisation, Lloyd’s List, 23 Jan 2026
- Rob Willmington: Asia’s big container lines advancing dual-fuel boxship race, Lloyd’s List, 29 Jan 2026
- Joshua Minchin: Containerships continue to dominate alt fuel newbuildings, Lloyd’s List, 14 Jan 2026
- Richard Meade: Why the green methanol first movers are now looking at ethanol, Lloyd’s List, 16 Jan 2026
- Declan Bush: Industry tires of arguing about scrubbers, but the debate is far from over, Lloyd’s List, 02 Feb 2026
- Declan Bush: Fuel tech firm hopes to reform shipping’s bunker mentality, Lloyd’s List, 29 Jan 2026












 RSS訂閱