



Container shipping follows anti-globalisation waves
朱梓君、蘇麒雲
【關鍵字】貿易戰、英國脫歐、逆全球化、貨櫃航運業
【keywords】trade war; Brexit; anti-globalisation; container shipping
2016年,全球化遭受了兩大打擊–英國脫歐和川普當選美國總統。如果對行業的發展前景還心存幻想的話,那麼,這兩個政治事件在不經意間對貨櫃航運業的發展投下了巨大的陰影。
逆全球化的成因和進程
英國脫歐和川普上臺可以有各種不同的解讀,但是有一個共同的理由是發達國家的平民對貿易全球化的普遍厭倦和不滿。他們認為,從貿易全球化獲益最多的是最富有的階層。也正是這個階層不遺餘力地建立了這個全球化的體制。而普通民眾遭受到的只有失業和種種負面影響。
常作驚人預言的美國暢銷書作家、金融分析師哈裡•丹特認為,英國退歐公投和2016美國總統大選的結果,標誌著這一波全球化的結束。他預言,未來全球範圍內會有越來越多、越來越頻繁的分離主義、貿易保護主義、反移民的政策出臺,在下一波全球化推進之前,我們將會看到各國、各地區圍繞著共同的民族、宗教、政治、經濟之根重新組合。
曾經在雷根和克林頓兩屆內閣任職的克萊德•普萊斯特威茲的分析受到了廣泛的認同和重視。2016年6月,他在《華盛頓月刊》上發表了一篇被許多業內人士視為「必讀」的長文《自由貿易已經死亡》。該文回顧了二戰後自由貿易在美國的理論和實踐,認為二戰後歷屆美國政府推行自由貿易政策的主要動機,不是美國自身的經濟利益,而是地緣政治上的考量。後來,隨著北美自由貿易協定的簽署和世界貿易組織對中國大陸的接納,情況發生了更加不利於美國經濟利益的變化:許多美國公司開始向墨西哥、中國大陸這些擁有廉價勞動力的國家投資、設廠,把部分製造業工作崗位轉移到這些低成本的國家,這導致了美國本土就業職位的流失。
美國前財政部長、正統貿易理論的長期捍衛者勞倫斯•薩默斯現在則呼籲更多的「和諧化」(harmonization),而非更多的「全球化」(globalization)。
但是,不管怎麼說,川普主政白宮的四年,美國行政當局肯全力以赴,試圖逆轉以往數十年的自由貿易政策。由此,2016年堪稱「全球化終結之旅的元年」。
貿易全球化並不是發生在真空中的,其價值會與其他價值相競爭。哈佛大學經濟學家丹尼·羅德利克把全球化的「政治性扭曲」從三個維度進行分析,即全球經濟一體化層面、國家政治學層面和大眾政治學層面。
按照羅德利克的解釋,在這三個維度中,你最多可以佔有兩個維度,但是絕對不可能同時佔有這三個維度。自20世紀80年代以來,主流模式是建立在國家政治學層面的,主導思想是推進全球經濟一體化,而很少顧及普羅大眾的利益。技術專家一再提出的解除和減少管制、縮小國家權力和推行全球和諧等建議根本得不到重視。
雖然全球化的戰車依靠慣性還會滑行許多年,但是英國脫歐和川普上臺正在扭轉它的方向,即從國家層面固化的全球經濟一體化逐步轉向大眾參與的政治學。
貨櫃航運業緊隨製造業從中國大陸向南轉移
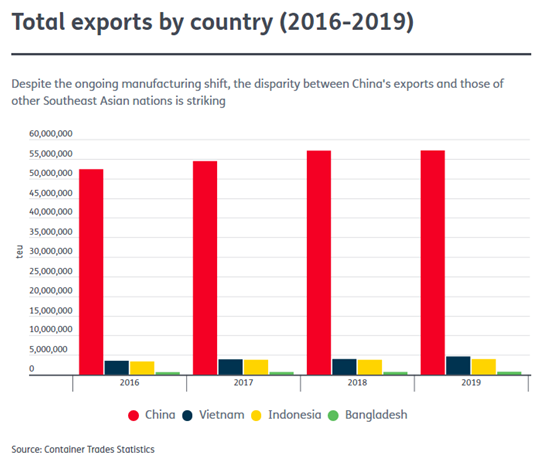
新型冠狀病毒的爆發和緊張的貿易戰形勢促使製造業基地迅速地從原先的中國南部地區轉移到東南亞。越來越多的貨物來源地正在向南轉移,雖然同世界最大的出口國中國大陸相比,東南亞在貨量上仍然顯得微不足道。
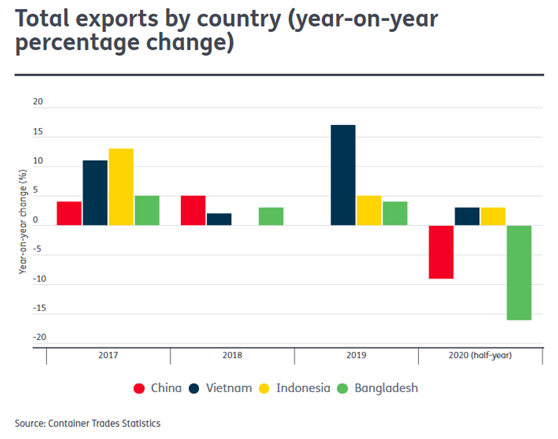
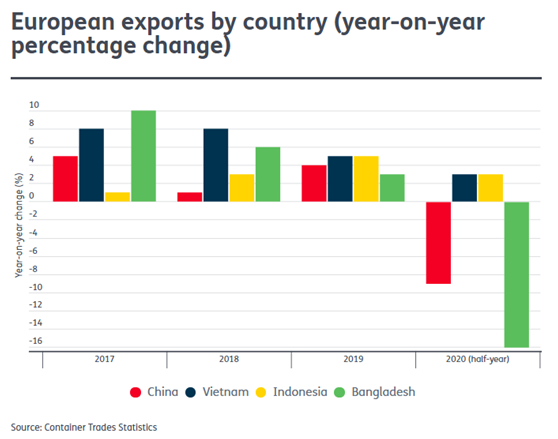
美國對中國大陸進口商品徵收關稅,本意是為了刺激美國的製造業。然而事實上,它們導致了亞洲國家製造業的重新定位,並促進了地區貿易。如果說美中貿易逐步脫鉤,那麼東南亞的製造業則是鷸蚌相爭漁翁得利。因此,從總體上來說,貿易戰對跨太平洋航線的貨櫃運量影響不大。隨著全世界隔離的逐漸放鬆和貿易商的補庫存,跨太平洋貿易運量在逐漸恢復中。只不過,原來從中國大陸出口的貨物,越來越多地改為從東南亞和印度出口。「印-太區域」正在逐步取代「亞太區域」而成為新的戰略選項。
更高的成本和貿易戰的影響使中國大陸失去了一些產品的製造業基地,許多工廠已從中國大陸轉移到其他亞洲國家。
過去一年,中美之間的貿易爭端已經悄悄地進入了新聞議程,但波羅的海國際航運公會(BIMCO)公佈的資料顯示,對中國大陸進口商品徵收的關稅仍在對貿易模式產生影響。
更明顯的影響之一是亞洲製造業格局的變化,目前面臨加徵關稅的許多商品的生產已從中國大陸轉移到鄰國。
BIMCO首席航運分析師彼得·桑德說:「由於關稅已引發亞洲國內製造業的轉變,而非回到美國本土恢復生產,因此在新冠肺炎大流行爆發前,從亞洲發運的數量保持相當穩定。變化最大的是亞洲內部的運量。」
在過去幾年裡,新製造中心已經開始逐漸從中國南部轉移到東南亞。而新冠疫情背景下導致的供應鏈斷裂和中美之間緊張的國際關係等最近的事件加速了這一轉移。
承運人對製造業的轉移迅速做出反應,向越南、柬埔寨和其他東南亞製造業中心推出一系列新的服務航線。
儘管一些貨櫃貿易航線在某種程度上已經受益於製造業中心轉移,但是就整體而言,製造業中心轉移的速度和規模還是比較溫和。
CTI諮詢公司合夥人安迪·萊恩說:「即使這一轉移到了中期,比如已經進行了三至五年,但是可能轉移的生產基地就只有目前這麼多。但是對龐大的製造基地來說,轉移10%的貨運量已經是很大的體量了。為了讓工廠靠近北美和歐洲更大的消費市場,製造業的轉移也將被分成東南亞和近距離採購(nearsourcing)兩個部分。」
AlixPartners公司的布萊恩·內梅思說:「大量製造業從中國大陸轉移到東南亞的趨勢已經持續了好多年。不僅有很多貨量流向越南、泰國、柬埔寨、菲律賓和印尼,也有不少流向了南亞,特別是印度。我們看到零部件從中國南部轉移到越南等地進行最後的組裝,這為相關的製造業轉移增添了色彩。」
德迅(Kuehne+Nagel)亞太地區海上物流高級副總裁卡斯帕·埃勒貝克說:「即便在新冠肺炎疫情之前,我們我們已經看到正在將供應鏈變得多樣化,以此更好地回應不斷變化的市場趨勢和客戶需求。雖然歐洲、美國、日本的公司率先啟動,亞洲企業也呈現供應鏈多元化的增長趨勢。越來越多的中國大陸公司正在將產品的生產/採購從本土轉移到東南亞。製造業南移的一個關鍵因素是各企業都在努力降低地緣政治和其他風險對自身造成的影響。東南亞國家所提供的財政和投資鼓勵措施是轉移的另一重要驅動因素。」
敦豪全球貨運公司(DHL)亞太區海上運輸主管卡爾斯頓·蜜雪兒利斯說:「一段時間以來,我們已經看到生產基地從中國大陸轉移到其他國家,尤其是東南亞市場,我相信這個趨勢還會繼續下去。地緣政治緊張是部分原因,但是對於許多客戶而言,他們正意識到過去一直過於依賴單一的市場,會有較大的風險、在冠狀病毒防治的隔離限制下被證實的確很大的挑戰性。」
貨櫃班輪行業經營者也證實了這些趨勢。
宏海箱運公司(Regional Container Lines)負責亞洲主要轉運業務和物流的執行副總裁朱夏利說:「由於製造業中心的轉移,宏海箱運公司從中國南部的貨櫃調運在過去的幾年都沒有增長,然而在像越南、泰國和馬來西亞的東南亞國家有明顯的增長。」
被法國達飛輪船公司收購的正利航運(CNC line)總經理提爾·歐樂·巴勒萊說:「儘管中國大陸仍然是全球的最大商品出口國,但我們注意到越南、印尼、臺灣和孟加拉等地的出口量都有所增加,運輸商品的類型也發生了變化。」
海洋網聯船務公司(ONE)稍微更加謹慎。ONE的一位發言人表示:「我們知道製造中心的轉移已經有一段時間,然而,要看到這一趨勢對我們海運服務產生的巨大影響還為時過早,因為不少客戶在華南和東南亞都設有工廠,而且他們可以根據實際情況靈活分配權重。」
另一個主要的地區性支線班輪公司的發言人也提醒,不要過度解讀這種轉變。她說:「在2019年上半年和2020年上半年,全球十大港口輸送量排名沒有太大變化,中國大陸和香港佔據總輸送量的70%,因此中國大陸港口仍將是幹線船舶最重要的掛靠港口。如今,航線船舶直接忽略中國大陸港口、增加在東南亞港口停靠的情況並不常見。綜合港口和地理限制等因素考慮,中國大陸港口更適合大型船舶直接停靠。」
全球諮詢公司艾睿鉑(AlixPartners)的內梅特先生也指出在貨量上存在巨大懸殊。他說:「你需要把幾乎所有源自東南亞的所有貨物加起來,才能接近中國大陸出口到美國的貨量。」
儘管如此,不少班輪公司迅速迎合了這些變化並推出新的服務航線,甚至有些幹線的運營公司也加入到這一行列。
RCL的朱先生說:「在亞洲內部航線,有不少新的服務航線投放到市場中,借此抓住業務增長的機會。許多主要主幹貿易航線承運商也在東南亞部署了亞洲區域內服務以滿足製造業變化帶來的運輸需求增長。」
巴勒萊先生指出,在2020年的前九個月,正利航運新推出大約21條亞洲內部近海市場的服務航線,包括特殊的服務,例如由於冠狀病毒引起的國家間陸地邊界封鎖(封國),四月份推出的中國大陸-越南-柬埔寨海運服務,成為了柬埔寨-越南航線的替代選擇。
RCL的朱先生說:儘管對於支線承運商來說,需求量不如之前強勁,但近幾個月在幾個不同的轉運港口出現了對轉運運力的額外需求,這是由於之前主幹航線承運商的空白航班造成了它們無法通過自己的支線連接來滿足轉運需求而造成的。
本著一貫謹慎的立場,ONE公司指出在新冠病毒的影響以及相應採取的防護措施影響下,公司在上半年做出反應「可調整的的開航次數、每次開航的掛靠港口數以及服務形式」,但下半年也將保持這種不穩定的運行狀態。
擁有優越地理位置和先進設施的港口運營商從中發現了一些好處。
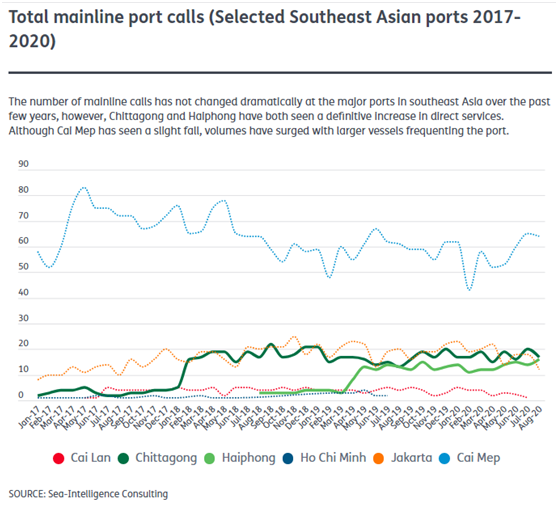
和記黃埔港口(Hutchison Ports)東南亞總經理斯蒂芬·阿什沃思說:「在2019年,位於南越的主要深水港蓋梅港(Cai Mep)的貨櫃輸送量增長率達到了27%。2020年1月至7月,該港累計貨櫃輸送量與去年同期相比增長了16%。」
和記黃埔在泰國的林查班港(Laem Chabang)、在印尼的丹戎不碌港(Tanjung Priok)以及緬甸的迪拉瓦(Thilawa)都有它的「旗艦碼頭」。
阿什沃思先生說:「我將把這些增長的百分比歸功於前幾年較低的基數。因為蓋梅港要為東西向主幹貿易航線提供海運服務,這也表明,越南可能是迄今為止製造業從中國大陸轉移的主要受益方。」
位於越南北端的海防新港國際貨櫃碼頭也得益於早期投資,成為該地區唯一具有能夠接收超大型貨櫃船舶設施的碼頭。
海防新港國際貨櫃碼頭(TC-HICT)的市場部經理裴光輝說,在轉移製造趨勢的帶動下,港口方圓100公里的範圍內吸引了許多從中國大陸遷來的企業。其中包括大型電子產品製造商,如和碩(Pegatron)、富士康(Foxconn)、三星電子(Samsung Electronics)和環旭電子(USI),這些製造商都宣佈了2020年前八個月的投資計畫。
有班輪公司注意到國外對越投資不斷增長,轉移到越南的工廠數量也在上升,並承認,儘管在許多東南亞港口有通航限制,已經有一些長途直航船舶直接掛靠蓋梅港(Cai Mep)。
據裴光輝經理稱,今年1月至8月,從海防新港出口到美國的貨量累計達到29.8萬TEU,比去年同期增長32%,其中海防新港國際貨櫃碼頭佔有50%的市場占有率。與此同時,該港口的輸送量達到了39.8萬TEU,是去年同期的兩倍。
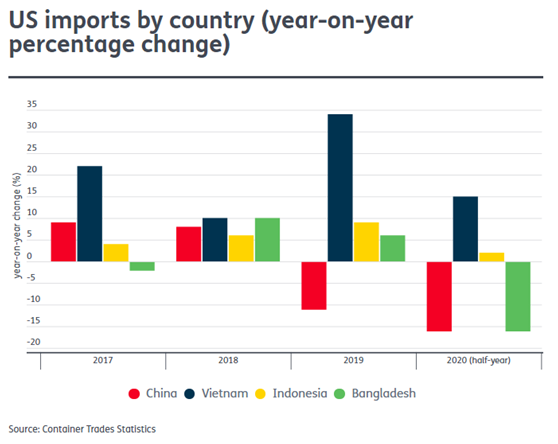
裴光輝說:「輸送量的增長大多是由新轉移來的製造行業帶動的。2018年才開始營運的海防新港現在每週接收12艘次船舶的掛靠,包括3條跨太平洋服務航線、2條南亞次大陸服務航線以及7條亞洲區域內服務航線。我們預計航運公司將繼續為美國部署新的直航服務,以滿足將來不斷增長的貨運量。」
這家碼頭運營商正在為申請將來能夠通航1.4萬TEU船舶的批准而努力,同時二期碼頭的擴建預計於2021年開始。顯然,這加公司將賭注放在主要航線的掛靠港上。
裴光輝說:「我們看到的趨勢是大型航運公司將佔有更大的市場占有率,而越小的航運公司和無船承運人(NVOCC)將會失去市場占有率。」
和記黃埔的阿什沃思說:「航運公司正在他們的服務航線上配置更大型的船舶,特別是在預期輸送量將增加的市場。」
與此同時,航運公司將更偏向於將船舶部署在長途的亞洲-美國航線和亞歐航線上,而不是在新加坡等亞洲樞紐港口進行中轉。林查班港的新型完全遠端控制碼頭D也將受益於此。
然而,展望未來,放在首位的問題是貨櫃航運業的經營者如何在未來的貿易環境中進行市場定位。這取決於他們將這次製造業轉移看得多重要、多長遠,但是到目前似乎都還沒有定論。一些人認為這是一個巨大的改變,然而另一些人則持保守意見。
RCL的朱先生說:「這是一個系統式的模式轉變。整個行業都必須一同面對和應對這一變化。」
阿什沃思表示贊同,他說:「越來越多的證據表明,貨運量正在從中國大陸流向東南亞和南亞市場。我們意識到,在新冠疫情結束後,由於製造業從中國大陸向東南亞轉移,東南亞碼頭的輸送量會出現(高於一般市場增長的)長期增長,我們正在密切關注相關情況。」
ONE船務公司的一位高管說:「在當前局勢下做出任何戰略決定都還為時過早,我們至少需要在半年的時間內密切關注貿易格局的變化。」
艾睿鉑(AlixPartners)的內梅特表示:「我們還不確定當前貨運量的變化是否足以導致全球範圍內的班輪航線網路的變化。在談到這個棘手的問題時,我們需要瞭解幹線船舶航行的港口和東南亞新的製造中心之間還存在著脫節。」
內梅特認為這些港口需要通過投資進行升級,以容納大型船舶,但他強調這也取決於東南亞製造業的繁榮足以維持多久的戰略決策。
CTI的萊恩表示,由於在可預期的將來,無論是越南北部、還是菲律賓和印尼都很難出現深水港,甚至可能永遠不會出現深水港,所以在東南亞地區的傳統轉運港在短期到中期內也不可能被取代。
他預測:「港口將緊跟局勢發展,主動去預測未來的情況並據此擴大規模。」
英國脫歐:英國貨運業的最後倒計時
「逆全球化」的另一個標誌性事件是英國脫歐。
複雜的供應鏈中潛在的弱點導致英國和歐洲在運輸方面的不同步與不統一的弊端日趨嚴重。
距離脫歐過渡期結束還有一個月的時間,英國運輸部正在準備應對脫歐後在貿易上會發生的重大變化。但是有人擔心,英國一些企業尚未為迎接新的貿易環境做好準備。
英國退出歐盟即將在一個月後迎來最終定局,過渡期也將在今年最後一天結束。
從2021年1月1日起,英國將不再是歐盟關稅聯盟或單一市場的成員國,這意味著商品進出口的零關稅即將結束。
對於設在英國的企業而言,這意味著對英國的貿易將基於第三國進行。
無論最終英國與歐盟達成哪一種貿易協定,英國運輸業原本形成的生態系統都將發生巨大變化。然而令人擔憂的是,許多英國的公司都還沒有準備好實現與即將到來的變革同步。
英國政府以內閣辦公室大臣阿格紐勳爵的名義警告一些公司對於英國脫歐持有「鴕鳥心態」(逃避現實),這一指責遭到了運輸業內許多人的強烈譴責。然而,有一部分人將在新的一年到來(脫歐結果宣佈)的那一天突然醒悟。
負責海關軟體系統Descartes Systems開發的產品管理總監馬丁·米考克表示:「我們與客戶之間的關係一直都比較混雜。一些公司已經就脫歐做了不少工作,但也有一些公司沒有做任何準備。一些人認為,與歐盟達成協議之後就能消除這種混亂的情況,但是事實並非如此。一旦英國決定退出單一市場和關稅聯盟,零關稅的商品流動就會結束。僅僅在過去的一個月內形勢已經變得明顯:對於一些公司而言,無論發生什麼情況,海關申報都是必需的。」
物流與供應鏈諮詢公司Straightforward Consultancy的總經理安迪·克利夫表示,儘管大型跨國進出口貿易商可能清楚地知道需要如何準備應對年底的變化,但是許多物流公司還沒有給他們的中小企業客戶提供一個清晰的、有用的綱要以及關於具體時間需要完成的事項清單。他認為其中需要包含一些關鍵因素,例如他們需要從客戶手中獲得資料,以便做出將來需要的報關單據;以及成本、管理上的影響,以及由誰支付費用。
克利夫表示:「要記住的關鍵點是,我們最終能否達成協議並不重要。由於我們正在退出關稅同盟,所以無論是在成本還是在運輸時長方面,對其他歐洲國家的出口或者進口都會受到影響。在2021年,從歐盟國家進出口的貨物將會受到與美國同中國大陸之間的進出口貨物相似的待遇。」
米考克先生說:「這一實際狀況將不僅僅反映在運輸業。以園藝設計師為例,以前他們從荷蘭進口植物,就像是從當地的園藝中心購買一樣,第二天就能送達。然而現在必須要經過所有的生物安全證書和植物檢疫檢查。在一段時間之後,供應鏈將會演變成本地分銷商並將大量進口這些商品。但是一開始不會有貨物到達,所以這些企業將會受到嚴重的影響。那些向歐洲出口的企業也將面臨同樣的情況。比如,那些通常在第二天就能將貨物送達巴黎的企業,現在可能需要兩到三天的時間。但是如果在巴黎的消費者想要在第二天就拿到貨物,他們就會去別處尋找。」
克利夫表示:「儘管英國提出將歐盟運輸到國內的貨物報關時間推遲到七月份,這種方式提供的是一種虛假的安全感,因為這種做法對出口商並不適用。不會推遲貨物出口申報。實現脫歐的第一天起,進出口企業就需要提供出口檔。如果貨物被攔阻在其他國家,那麼將貨物從這個國家運出對你沒有任何幫助。法國海關警告輪渡公司不允許任何貨物上船,除非他們有過境申報單,或者法國進口申報單。」
皮爾港(Peel Ports)的業務總監斯蒂芬·卡爾說:「由於供應鏈的複雜程度,供應鏈的強度可能僅僅取決於最薄弱的環節。我們都明白的一件事情是,想要讓英國脫歐發揮作用,需要多方參與,從貨主到船舶運營商,再到各個邊境機構。在整個鏈條中,沒有任何一方能夠控制其他任何一方的意願。這一弱點可能會在港口方體現出來。港口可以盡其所能做好準備,如果任何一方沒有完全遵守流程而導致貨物被攔截,這將會港口顯現出來。正因為如此,皮爾港公司當前支援無人押送運輸模式以避免貨物運輸延誤。如果隨行車輛因故停運,那麼司機無法移動車輛,貨物也被卡住。但是如果無人押送的拖車因故被扣留,當貨車到達的時候,就能夠被轉移到已經清關的拖車上。貨櫃運輸公司多年來一直採用這種模式。邊境機構不會攔截每一個貨櫃,因此從美國進口機械的檢查率要低於從哥倫比亞進口的粉狀商品。」
此外,儘管跨英吉利海峽的輪渡和相關的貨運服務可能面臨挑戰,但卡爾認為,延長的航行路線有利於未來,這將轉移歐洲各地對於卡車運輸的需求。
他表示:「在英國脫歐前的起始點,卡車司機日益短缺。如果你將考慮司機過境和取得執照的困難度考慮其中,許多因素都表明運輸司機的人數將比過去少。這將有利於推動更長距離的無人海運模式。此外,英國脫歐和冠狀病毒都可能對英國進出口商品的方式帶來長期轉變。」
然而,隨著時間逼近12月31日,任何參與英國和歐洲之間貨物運輸的人都需要快速制定一個計畫。
參考文獻:
- Vincent Wee & Linton Nightingale: Container sector follows as manufacturing shifts south, Lloyd’s List 30 Oct 2020
- James Baker: Brexit: the final countdown for UK freight sector, Lloyd’s List 30 Oct 2020















 RSS訂閱