



李浩強、徐劍華
全球承運商在東西向主幹航線上的競爭越來越激烈,對「軸輻式」中轉方式的幹支線間無縫連接的要求也越來越高。加上船舶大型化趨勢帶來的「梯級置換」效應,逐級置換下來的小型船舶也需要在區域航線和支線市場上尋找出路。近幾年來,全球承運商在近海和支線航運市場的佔有率逐年上升。尤其是在歐洲和亞洲遠東地區,主要船舶運營商鞏固了對區域內近海和支線活動的支配地位,導致獨立船舶公司的壓力越來越大。
一、歐洲篇
歐洲的獨立運營商面對著不祥的未來
Alphaliner稱,由於主要的歐洲船舶運營商鞏固了對歐洲大陸北部支線活動的支配地位,所以歐洲獨立船舶公司的壓力越來越大。
隨著主要航運公司加強對該地區支線網路的控制,獨立的短程歐洲船舶運營商面臨著不確定的未來。
根據法國航運分析機構Alphaliner發佈的研究報告,過去十年來,歐洲四大領先的船舶公司在北歐近海市場的占有率穩步增長。
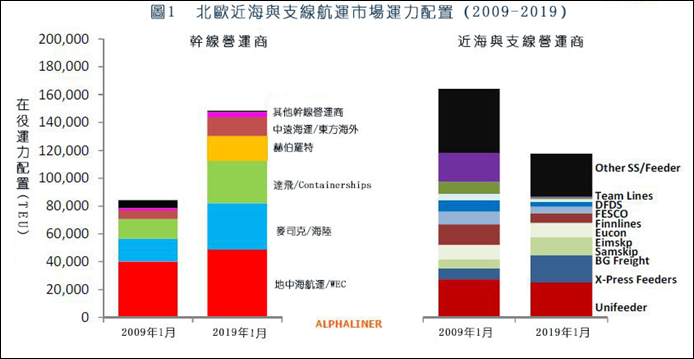
Alphaliner的報告說,馬士基航運、地中海航運、達飛輪船和赫伯羅德四家公司在北歐區域內航線上總的市場占有率約為56%,而2009年為34%。
另一方面,獨立運營商,包括DFDS,Samskip和FESCO在內,都在逐步丟失各自的市場占比,合計總占有率從66%下降到44%(圖1)。
Alphaliner的報告說:「目前在北歐近海和支線市場運營的總運力從2009年的164,000 TEU降至目前的117,000 TEU。現在還在營運的承運商已經縮小了經營規模,一些老資格的承運商已經退出了運營,還有一些承運商已經被其他承運商併購。」
然而,不僅僅是歐洲的幹線船舶運營商正在侵佔那些過去由地區性營運商主導的市場。Alphaliner的報告指出,中遠海運也一直在歐洲近海市場上穩步增長,尤其是在收購東方海外之後。東方海外公司長期以來在這塊市場上擁有大量業務。
在該分析發佈之後,總部位於漢堡的Team Lines公司成為了大型公司在支線航運業界整合的最新標的物。
Team Lines的最大客戶是德國航運公司漢堡南美(Hamburg Süd),漢堡南美公司於2017年被馬士基收購。收購完成後,馬士基決定將其支線運營保留在內部。
在Team Lines的名字消失以前,在過去十年中消失的歐洲近海營運商的名字有Baltic Container Lines、Intermarine(IMCL)、United Feeder Services、Feederlink、Tschudi Lines和MacAndrews等。
與此同時,純支線運營商X-Press Feeders已同意在Team Lines的服務終止後繼續部署Team Lines及其客戶之間的一些現有支線營運合約。X-Press Feeders是全球最大的獨立支線運營商,其網站遍佈亞洲、中東、加勒比海、中美洲、地中海和歐洲。據3月24日Alphaliner的資料,位元列世界第17名的X-Press Feeders經營一支89艘船的貨櫃船隊,總運力為132,271TEU;其中自有船24艘,34,398 TEU。
該安排將涵蓋Team Lines現有的瑞典東海岸服務,連接斯德哥爾摩、奧爾胡斯和諾爾雪平與漢堡和不來梅港,X-Press Feeders將繼續提供自己改造過的Trans Feeder North和Trans Feeder South服務航線。
Alphaliner的報告說,Team Lines在受影響的支線合約的現行條款,將由X-Press Feeders根據新安排保留,並且Team Lines通過與協力廠商運營商共艙安排提供的其他支線路線也將由X-Press Feeders接手。
於2月11日停止營運的Team Lines是比利時Saverys家族航運帝國的一部分。
歐洲支線運營商的逆風
歐洲的區域海運支線運營商可能會發現競爭非常困難,因為該行業由具有壟斷特徵的大公司所主導。
由於歐洲面臨經濟的和政治的不確定性,一些區域性支線航運公司仍在繼續遇到逆風。
Team Lines Deutschland GmbH & Co. KG是最近的犧牲品,所有業務運營已於2月11日停止。Team Lines在1月30日發佈的一份通知中概述了Team Lines停止運營的決定,該通知指出北歐市場狀況惡化以及海運行業的持續整合。
Bluewater Reporting的Carrier Dashboard平台顯示Team Lines運營一項部署一艘容量為648TEU的 Hanni號船的服務航線。赫伯羅德購買了這艘船的艙位。這條周班服務航線的掛靠港序是不來梅港、漢堡、斯德哥爾摩、諾爾雪平(Norrköping)、奧爾胡斯(Ahus)、不來梅港。
Carrier Dashboard平台還顯示Team Lines在14條服務航線購買了艙位,所有這些服務航線都只掛靠北歐港口。其中13條服務航線由Unifeeder運營,東方海外是其中兩條服務航線的次要運營商。另外113條服務航線由MacAndrews運營。
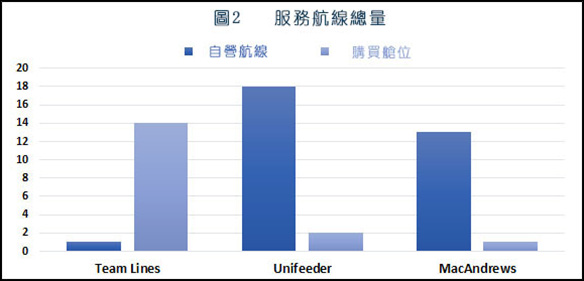
圖2是使用Carrier Dashboard平台構建的,它說明了Unifeeder,MacAndrews和Team Lines(停止運營之前)運營和購買艙位的所有服務航線。這三家航運公司特別將重點放在北歐內部貿易服務航線。
Unifeeder目前運營18條服務航線,並在兩條服務航線上購買艙位,所有服務均嚴格服務於北歐內部貿易。與此同時,MacAndrews運營著13條服務航線(其中7條服務航線嚴格服務於北歐內部貿易),並在一條服務航線(在北歐,非洲和地中海之間航行)購買艙位。
Unifeeder於2018年被全球第四大碼頭運營商杜拜環球港務集團(DP World)所收購。
杜拜環球港務集團董事長兼首席執行長蘇爾坦·阿罕穆德·丙·蘇萊姆說: 「憑藉Unifeeder,我們正在成為歐洲領先的港口相關物流解決方案提供商。這是作為我們在互補行業發展戰略的一部分。」
根據杜拜環球港務集團的投資者報告,該公司目前在歐洲運營8個碼頭,憑此就可使Unifeeder節省相關成本。杜拜環球港務將尋求與競爭對手相比具有競爭優勢,並將他們擠出市場。
杜拜環球港務還具有其取得阿拉伯聯合大公國財政支援的優勢。阿聯擁有強勁的經濟。據世界銀行統計,2017年阿聯人均國內生產總值為40,698美元。
MacAndrews於2002年被達飛輪船收購,自2018年1月起,它已與過去的競爭對手OPDR合併。達飛輪船計畫進一步整合,意圖在4月1日將MacAndrews與Containerships合併。
航運業高管多年來已預見到航運業的整合。2017年,馬士基集團的首席運營長索倫·托夫特表示,貨櫃航運業的整合可能會繼續增強。最近歐洲地區的整合支援了託夫特的看法。
在未來,歐洲的區域性支線運營商可能會發現無法競爭,因為該行業由具有壟斷特徵的公司主導。由於貨運價格被託運人刻意壓低,所以支線營運公司將被資源充足的大公司收購。
Team Lines停止營運
總部位於漢堡的Team Lines於2019年2月11日停止營運,母公司戴爾維斯物流公司(Delphis Logistics)的董事總經理亞歷山大·薩維利斯說:「整個公共支線市場已經大幅縮水,不幸的是我們成為了行業收縮中的犧牲品。」
Team Lines的消亡再一次證實了支線航運業的整合步伐。
Unifeeder在2010年收購了IMCL,在2012年收購了Feederlink,在2013年收購了Unimed,在2015年收購了Tschudi。然而,在2018年,它被杜拜環球港務集團(DP World)收購。正是「螳螂捕蟬,黃雀在後」。
薩維利斯說,所有債權人都將獲得報酬並承擔所有承諾。
薩維利斯先生是這個著名的比利時航運家族的第四代子孫。他將這一結局歸因於區域與支線航運市場環境的惡化。
薩維利斯說:「原因相當簡單:我們看到了客戶和貨源同時在流失。沒有足夠的貨運需求量來繼續可持續運營。這就是我們做出這個決定的原因。」
Team Lines成立於1991年,是設在漢堡的4家航運公司將他們在波羅的海和北海的貨櫃航運業務合併而成。這4家公司是Gehrckens, Ernst Russ, Johannes Ick 和Mathies Reederei Schwedendienst GmbH。
2006年,總部位於安特衛普的戴爾菲斯(Delphis)收購了Team Lines。
薩維利斯先生證實,Team Lines最終由薩維利斯家族控制,雖然不屬於該家族的標準持有者Compagnie Maritime Belge所擁有,它只有一艘自有船隻。
薩維利斯保證不會讓任何債權人自掏腰包,也不會讓託運人陷入困境。
Team Lines的消亡證實了支線航運業的整合步伐。
此外,達飛輪船合併了旗下的所有支線船公司。
一些分析師對支線航運業的前景持樂觀態度。SeaIntel估計,受亞洲需求和報廢船增加的推動,最快在2020年就會出現400艘船的缺口。
二、亞洲篇
在亞洲內部貿易航運市場,近海運營商的市場占有率正在丟失
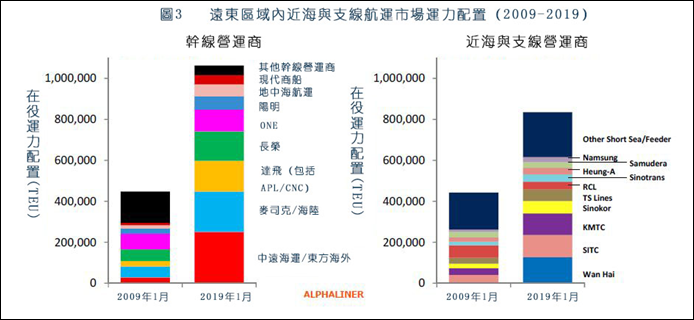
在過去十年中,亞洲內部貨櫃支線貿易的運力規模在迅速擴大,但全球承運商旗下的支線營運公司正在吞噬專業支線運營商的市場占有率(圖3)。
通過行業整合,運營商的數目減少了,推動了運力供給和運力需求之間的平衡,這樣就更有利於大型的全球承運商。
Alphaliner的報告顯示,遠東航線上的獨立短程和支線運營商的市場占有率正在逐漸被幹線運營商所蠶食。
Alphaliner的報告說,亞洲區域內服務航線(不包括本國內部的沿海運輸)的總運力在過去十年中增加了一倍以上,即從2009年1月的89萬TEU增加到2019年1月的190萬TEU。在這一時期,幹線運營商在這條路線上的運力占有率從50%提高到56%。
與歐洲的近海和支線市場報告一樣,Alphaliner關於遠東市場的報告也發現大型運營商佔據了區域航運市場的最大占有率。這標誌著一種全球性趨勢,因為運營商之間的合併,以及小型短程航運公司的減少,推動了運力平衡,這必然有利於大運營商。
雖然獨立的短程和支線運營商在遠東內部貿易運輸市場中的運力占有率已經縮減,但這些公司運營的總運力在過去10年中仍然增長了86%。
亞洲五大獨立的短程運營商-萬海(Wan Hai)、海豐國際控股有限公司(SITC)、高麗海運(KMTC),長錦商船(Sinokor)和德翔航運(TS Lines)在這十年中的運力規模都增加了一倍以上。
Alphaliner的報告指出,擁有大量託運人客戶的短程航運公司,例如泰國的宏海箱運(RCL)和印尼的薩姆達拉(Samudera),由於其運營的船隊規模基本上停滯不前,因此近十年來在役運力配置不增反降。
儘管如此,面對幹線運營商的挑戰,獨立的亞洲內部運營商在總體上仍然保持了極大的韌性,只有少數幾家小型運營商一蹶不振。
隨著運輸需求增速的下降,亞洲內部貿易航線增長放緩
雖然總部設在亞洲的主要航運公司承諾在本區域內運輸更多的貨物,但分析師預計,在中國大陸需求下降的情況下,貨櫃貨運量增長將放緩。這可能會引發該地區一些小型航運公司的兼併和收購交易。
亞洲內部貨櫃貿易需求能否支持亞洲內部承運商在市場上雄心勃勃的擴張計畫?
對亞洲內部貨櫃航運市場的爭奪似乎正在加劇。
一個主要原因是,總部位於亞洲的主要航運公司已經意識到,由於他們在地理位置上的因素,所以可能會導致這個地區的爭奪加劇。
在2018年11月與投資者會面時,日本海洋網路船務公司(Ocean Network Express, ONE)的首席執行長傑瑞米·尼克森承諾將重點關注亞洲市場,作為收復在去年崎嶇不平的開端中所丟失市場領地努力的一部分。
他說:「作為一家根植於亞洲的全球承運商,我們應該利用亞洲內部貿易需求增長的良好機會。」
2018年12月,達飛輪船旗下的美國總統輪船(APL)總裁尼古拉斯·薩緹尼,在宣佈APL與姊妹公司正利海運公司(Cheng Lie Navigation)合併時宣稱,他的公司對亞洲內部貿易有「雄心勃勃的運量目標和市場開發計畫」。
最近,陽明海運董事長謝志堅告訴臺灣本土的媒體:該公司將在2020年之前進一步提升亞洲內部貿易航線的運力,今年的目標是提升15%。
他說,中美關稅戰在過去六個月加速了工廠從中國大陸搬遷到東南亞和印度次大陸的進程,儘管這一舉措早在貿易衝突之前就出現了其他原因,如勞動力成本和稅收負擔。
這家臺灣航運公司去年積極進軍東南亞市場,並與中遠海運、東方海外和萬海航運等合作夥伴共同推出新的服務航線,在這場競爭中也毫不遜色。
但是,亞洲內部貿易的貨運需求真的可以支持這些雄心勃勃的計畫嗎?
亞洲區域內運輸顯示地緣政治的不確定性
行業預測顯示,由於全球宏觀經濟形勢充滿挑戰,亞洲內部的貨櫃運量增長正在減速。
總部位於倫敦的國際海事戰略諮詢公司(Maritime Strategies International, MSI)預測,亞洲遠東地區(不包括南亞、中東和大洋洲)的貨運量增長率將從2018年的5%降至今年的3.5%~4%。
大型管理諮詢公司埃森哲(Accenture)旗下的Seabury諮詢公司估計遠東地區貿易增長(也不包括南亞和中東,但包括大洋洲)從去年的平均4%下降到2019 和2020年的年均3.4%。顯然,兩家諮詢公司的預測基本一樣。
MSI的分析師丹尼爾·理查茲說:「增速下降的原因,一是世界貿易增長放緩對區域供應鏈產生連鎖反應,二是中國大陸經濟增長放緩和去槓桿化,這將減少其對該地區其他經濟體的重要需求,」
中國大陸發佈的最新貿易資料也支援這一觀點。以美元計算,2018年11月至12月中國大陸與東南亞國家聯盟(SEAN)的貿易額同比下降2.2%,與前10個月的18.5%的增長率形成鮮明對比。與臺灣的貿易也遇到了類似的問題,同比增長率為18.6%,下降了1.9個百分點。
理查茲說,與中國大陸的貿易只占亞洲內部貿易量的一部分,但重要的是因為與中國大陸貿易貨運往往是長距離的,近年來航運公司成功引進大型船隻就是因為這個原因。如果貿易增長的放慢確實轉化為貨櫃貨運量增長的放慢,那將增加了閒置船隊復出的難度,因為在此背景下,承運商不願意開發新的服務航線。
與此同時,亞洲區域內貿易的貨運量中的很大一部分是製造業產業鏈上的零部件、半成品和成品在不同裝配基地之間的運輸,因此在很大程度上,受到西方發達國家對最終產成品需求的推動,因為西方發達國家仍然是世界主要的消費大國。
2018年末出現部分航線運量的異常增長,也來自於主幹航線,尤其是跨太平洋東向航線的提前出貨,因為中國大陸出口商為了避免美國關稅的增加而匆忙下令加快發貨。然而,正如預料的那樣,2019年2月,美國加利福尼亞州三港—洛杉磯、長灘和奧克蘭輸送量慘跌。據報導,美國西海岸這三個港口今年2月的進口貨櫃總量為721,157TEU,相比1月份的835,656TEU 減少13.7%;相比去年12月份的929,059TEU減少22.4%。
因此,中美兩國最高貿易代表多輪談判的結果,也將對今年的前景產生重大影響,正如英國退歐的僵局也將發生的那樣。
Alphaliner首席分析師Tan Hua Joo表示:「全球需求存在太大的不確定性,今年我無法做出明智的預測。」
儘管如此,雖然貿易似乎正在放緩,但承運商之間的合併可能正在加速,特別是在市場條件變得更加嚴峻時。
海洋聯盟的三家成員公司剛剛續約五年,其中一家公司的高級經理說,他們預計亞洲區域內承運商將從今年開始迎來併購高潮。他說,一些較小的區域性航運公司將合併或被大公司收購,特別是那些無力承擔2020年限硫令生效後成本的公司。那麼,下一次整合浪潮是否真的在醞釀之中?
最近,萬海在文沖船廠放棄行使4艘新船的選擇權,是否反映了對亞洲區域內航運市場的信心下降?
2018年11月,亞洲區域內承運商萬海航運公司以每艘2,630萬美元的價格在中國的廣州文沖船廠訂造12艘2,038TEU貨櫃船。2月份,根據一份交換文件,這家在臺北上市的航運公司表示,放棄另外4艘同類型新船的選擇權。這家臺灣航運公司沒有詳細說明不行使選擇權的原因。
2018年11月,該公司以每艘47億日元(合4,260萬美元)的價格向日本海洋聯合公司(Japan Marine United)訂造8艘3,036TEU船舶,同時以每艘2,630萬美元的價格向廣州文沖船廠訂造12艘2,038TEU船舶。
此外,它還可以在未來六個月內以相同價格和相同條款為另外四艘3,036 TEU船舶行使選擇權,並在接下來的三年內再增加四艘2,036 TEU船舶。
據3月24日Alphaliner的資料,萬海航運排名世界第第12位,擁有70艘自有船(168,620TEU運力),另有23艘租船(80,973TEU運力)。
參考文獻
- Linton Nightingale: Europe’s standalone operators face ominous future, Lloyd’s Lust 06 Feb 2019
- Linton Nightingale: Shortsea operators lose share on intra-Asia trade, Lloyd’s List 13 Feb 2019
- Linton Nightingale: Intra-Asia trade slows as carriers vie for further growth, Lloyd’s List 13 Feb 2019
- Cichen Shen: Wan Hai drops optional quartet at Wenchong Shipyard, Lloyd’s List 19 Feb 2019
- Alexander Ullmann: Commentary: European feeder operators’ headwinds, American Shipper Feb 19, 2019
- David Osler: Team Lines to cease trading, Lloyd’s List 31 Jan 2019















 RSS訂閱