


謝宛櫻
全球貨櫃港裝運量曾佔鰲首的香港,近十年內屢屢下滑
香港自晚清道光年間被迫割讓予大英帝國後(註一),未久在英方規劃引領下,於1840年代將殖民地位階的香港施行開埠,同時積極發展海運、航貿事業,迄今已近乎180年之久。自原本僅係位處珠江口岸東側的一座小漁村(澳門則位於珠江口西側),轉變為港埠和東亞、東南亞的航運樞紐以來,香港確係突飛猛進般的蛻變,雖然境內實係多山,僅靠海的岸帶甫有些許平地,但在長期藉由填海造陸和戮力開發山坡地以推展建設的投入下,確已收致足令舉世刮目相看的成果。
就地理形勢以析論,多山而缺少平地的香港,卻是位處中國大陸與鄰近東南亞國家、廣大亞太周邊地區的航貿樞紐,具有極為良好的地利優勢;另就海域和灣澳狀況而言,香港則是一個天然深水良港,得以通航和靠泊體型龐大的貨櫃輪,爰可在被英國建設為商港後快速繁榮,並且成為英國等歐美國家和大陸通商的轉接點。
至二次世界大戰結束後,全球倏即進入「冷戰」,而且中國大陸又未和歐美諸國密切接軌、發展經貿的漫長期間,屬英國管轄的香港反而因為能夠居間折衝,而得以從「彈丸之地」成為民主和共產兩大陣營從事航貿的跳板。繁榮興盛的海運業務和由於航貿事業所帶動的經濟發展層面,香港確係足能冠蓋全球,已被各個海洋國家確認為國際航運中心之一,並為其贏得「東方明珠」、「南海奇葩」或「珠江東岸珍珠」的稱號。
在海運業界進入貨櫃化運輸的時代後,香港在20世紀後期即有好長的一段時期,長居全球最大貨櫃港的地位,但在21世紀初則被新加坡港迎頭趕上(註二),之後還因大陸的崛起而復被上海港、寧波-舟山港和深圳港等…港埠所超越,甚且亦可能在邇來被韓國的釜山港和大陸的廣州港所超前,蓋依釜山港和廣州港在2018年間的貨櫃裝運成長率,以及香港反倒呈現出負成長率的近況觀之,此一預估情形容將於國際各港埠的統計資料,咸皆完整出爐後被正式確認。
香港因為地理形勢優卓、經貿發達,曾被認為是舉世最繁華的航運中心
久來,香港自從成為不列顛殖民地起,航運事業即迅速欣榮發達,除了前所述及的先天地利優勢之外,亦和倚恃大英帝國的聲威而得以順利推展經貿易業務,施行自由港政策;兼以又和中國大陸在過去的19、20世紀間,長期處於戰亂、封閉狀態等因素,具有相當程度的關連。在大環境頗佳,又少有競爭對象的情形下(香港和新加坡港,固存有競爭情形,但因彼此各以中國大陸和東南亞國家為主要市場,致無相互排擠之明顯效應),其港埠、海運和航貿業務自然得以不斷的發展壯大,在上(20)世紀後期超越了荷蘭的鹿特丹港後,曾有多年一直長居於全球貨櫃吞吐量最大的港口。
航運事業正是香港對外施展商貿的基礎和媒介,也是維持其經濟得以不停向上攀升的重要因素。正因有繁盛的航運所帶進的龐大物流,爰可支撐香港的轉運及經銷、貿易等多個領域的發展,此乃是香港增長經濟規模的首要動力;反之,港埠的完善建設、轉運市場的殷切需求和長期建構的緜密物流網,則是促進航運事業可在香港不停成長的極大動力,兩者互為倚助,相輔相成也。
由於海運事業之勃興,也連帶促成香港成為世界上排名第四大的船舶註冊地(全球前五大船舶註冊地,排名依序為巴拿馬、馬紹爾群島共和國、賴比瑞亞、香港和新加坡),並以服務效率高超及收費合理,卒能遠近知名。而在當地註冊的船舶,更可以獲得多項免稅或得享優惠的處遇,亦使香港成為全亞洲居首的國際船舶融資中心。
依據2016年,香港海事處(Hong Kong Marine Department)發布的統計資料,香港的航運業者和相關船舶管理公司,所擁轄或管理的商船船隊,近佔全球商船船隊的9.6%,規模十分的龐然可觀。而另按香港政府之規定,舉凡設立於香港的航運公司,旗下所擁有的船舶若按總噸位計,則必須有50%以上是在香港當地註冊。
視航運為砥柱產業的香港,境內有頗多根基固實的專業性船舶管理服務公司,蓋不少的航運業者為期控制成本,遂將日常的營運業務委付予專業的第三方船舶管理公司代管。船舶管理之承攬範圍包括有分配船員及供應物資、檢查船體、保養維修,和逐一檢視各項作為是否皆能符於法規…等。因而,船舶管理公司通常都會設置專責部門以肩負特定工作,像是在安排船員方面,船舶管理公司的經管事項,即包括船員的招聘、保險、簽證、代核工作許可證及培訓等。再者,若干的船舶管理公司還得在船舶建造工程、修造船舶和船廠評核選擇…等項目,提供顧問型式的服務。
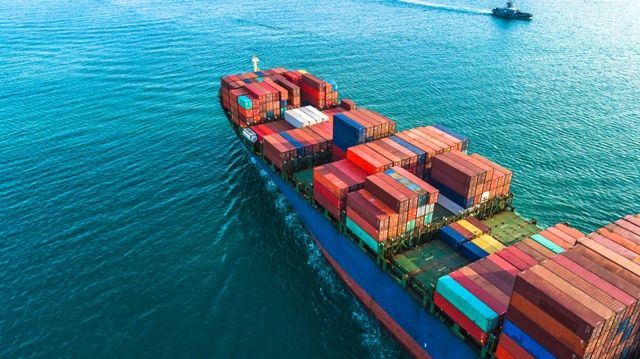
香港港埠的貨輪入出港口狀況甚為頻繁,而且幾乎皆是大型船舶,現今國際間約有80家航運公司,於香港從事有航程業務。單以貨櫃船論計,每週近約有380個貨櫃輪航次,當中有220航次是和亞洲國家的港口相通航。香港民眾或蒞港觀光之旅客,若從其太平山(又名「扯旗山」或香港山頂,英文稱“Victoria Peak”,位於香港本島西部,標高為552公尺,並為香港島最高峰)上居高俯瞰港埠作業區,即可瞧見航自舉世多個港口的貨船,頻仍進出港口的動態;同樣的,從香港啟程之貨櫃船,亦是經年不斷的航往全球近約 550座之目的港。
過去10年之內,除了2009年備受全球「金融海嘯」的衝擊,而降低了貨櫃裝運量以外,香港的平均年貨櫃吞吐量,大都可以維持於1,900~2,080萬TEU的業務量,其中近約八成的貨櫃是由遠洋貨櫃輪所運載,另二成乃是經由內河貨櫃船和大陸從事相互的河運往來,惟從事河運的船舶必然是以船型較小者行事。現今面對海運界的全球化激烈競爭,和東亞、東北亞諸多港埠的急速鼎革發展,香港亦亟思變革,俾可維繫其素所稱傲之海運業務於不墜,並且賡續發揚壯大。
然而,近十餘年來隨着中國大陸和不少國家航運產業的快速發展,香港的航運業已面對逐年加深的挑戰,僅以大陸的上海、深圳…諸港口急遽增加的吞吐量,以及不再倚賴香港作為轉運港,爰使香港的航運事業,面臨劇烈的衝擊。其貨櫃年吞吐量的舉世排名,甚可能在2018年時被擠出前五大貨櫃港的行列之外,而不少香港人向來引以為豪的「東方海外航運公司」(OOCL),則因局勢的變遷而於不久前為中國大陸國家企業的中遠海運集團所購併,使得業界的經營板塊若似遭逢重大之洗牌。(編者按: 香港港2018年之排名已掉兩個名次,即從第五位掉到第七位。)
就歷年的貨櫃吞吐量以作比較,至2017年前香港每年裝運的貨櫃數量仍舊迭有所增,如2017年的2,077萬TEU便較2016年的1,981萬TEU,增長了96萬TEU、即達4.8%升幅的成長;不過,如同上一章節所曾提述者,此一態勢業已於2018年時,由於大陸沿岸諸港急速成長所產生的排擠現象,而使香港貨櫃年裝運量出現翻轉、亦即下跌的情況(註三)。
為期改善香港航運業容將趨於成長停頓乃至下滑的困境,和應對日後的情勢變遷,香港特區政府已採取支持航運業務優化和發展的積極措施,例如於2016年成立的「香港海運港口局」(Hong Kong Maritime and Port Board , 係2016年4月1日由香港航運發展局暨香港港口發展局合併組成,註四)之機構,冀盼斯一機構成為業界和政府加強管理、營運及培育相關專業人才的平台(註五),同時確保香港身為國際航運中心的獨特地位。另者,基於香港、深圳和廣州三座與珠江具有緊密地緣關係的港口(如媒體泛稱的「大灣區」),業已各自承當海運業界的重要使命,故能猶似三足鼎立般的互相競爭和共同輝映,並將彼此合作,同為海運界提供更優質的服務。
香港藉由CEPA加強與大陸的航貿業務和經貿關係
由於自本(21)世紀起的前十數年,全球航運業的規模,在業者競相造船而擴增供給容量下,出現供過於求的情況,特別是航商紛紛大舉增造超級巴拿馬型的貨櫃船,使得船舶的裝載量在同等航次下,卻可大大的增加貨櫃裝運量。
反之,卻因經濟成長非如預估般的樂觀暢旺,貨物在裝載航運上的需求增長緩慢,因此全球的整體運量,雖然拜貿易自由化、國際化之賜仍是逐年迭增,卻仍因為供給過剩而導致近年來的運費嚴重遭蒙壓抑,此對航運業界自屬非利之事;亦有專家認為,美國總統川普所頻頻發表、連串不休的反貿易言論,尤相當層次的為航運業界,帶來不明朗之因素。
就港埠業者言之,收益必然是與航運業界有唇齒相依之關連,後者之業務領域內總計有1萬3千餘名的從業人員,包括船東與營運者、船務代理、船舶管理人,以及外國航運公司派駐本地分部或辦事處之人員。航運界不景氣,港埠經營事業必當跟著似若「度小年」一般,乃因不便調升對航商的相關收費,但是經營成本卻又不免逐年增多,以致淨利當然是隨著縮減,此是包括香港在內的諸多港埠,咸會面臨的窘境。
復以香港的港埠在2016年之情形作說明,斯一年度從事航運的業者共有464家,帶來879億港元的業務收益,固然較2015年減少了11%,卻仍十分的可觀;而港埠、碼頭營運業則得為當地經濟帶進70億港元的充裕營收,惟同樣較上一年度、即2015年下跌,跌幅為17.7%。
在大趨勢呈現短期不利的情況下,香港特區政府為期維持經濟成長,以及航貿業務依然得以鼎盛如前,遂繼於2003年6月和中國大陸簽訂《內地與香港關於建立更緊密經貿關係的安排》(香港官方英文名稱書為Mainland and Hong Kong Closer Economic Partnership Arrangement,縮寫“CEPA”,註六)之協議後,復於2014年在CEPA框架下另又簽署附屬協議、即《關於內地在廣東與香港基本實現服務貿易自由化的協議》(簡稱《廣東協議》),乃由大陸率先擇於廣東境內對香港特區,實現服務貿易自由化(註七)。
姑不論及政治上的意涵,香港在和中國大陸簽訂以上之協議(含附屬協議或補充協議)後,已儼若是外資進入中國的門戶,而設立於香港的相關業界,諸如船舶保險及融資…等業者,已是在中國大陸境內唯一被認定,可提供國際性綜合航運服務的業界。香港地區的學、產專家們,幾皆一致的認為應握緊機遇,善用本身優勢推出具體可行、行而有利的策略,以吸引愈多的海外航運事業在香港設立分部或辦事處,繼續光大香港的海運發展前景。
中遠國際貨櫃碼頭公司等四家公司宣布組成「香港海港聯盟」
中遠海運集團於今年(2019年)1月9日宣布,麾下設立於香港之中遠國際貨櫃碼頭有限公司與香港國際貨櫃碼頭有限公司、亞洲貨櫃碼頭有限公司及「現代貨箱碼頭」有限公司,已於當月(1月)8日簽署《香港海港聯合操作聯盟協定》,即組成在業務上可共同協助合作之「香港海港聯盟」。
此項協定內容關乎上述四家公司,未來有效管理及經營位於九龍、新界間之葵青地方1~2號及4~9號碼頭,合計23個泊位的合作,而中遠國際碼頭則在8號碼頭東側擁有兩個泊位,係由其與「和記港口控股信託」(是於新加坡上市的商業信託公司)透過中間控股公司,分別持有50%之股權。上述的葵青區(Kwai Tsing District)是香港18個行政區域之一,位於新界南部,也是新界面積最小的一區,原本屬於荃灣區,於1985年4月1日從荃灣區中分離出來,即現在的葵涌和青衣兩地之範圍。
「香港海港聯盟」之成立宗旨,是在提升碼頭組合設施效益,以應對逐漸提升的區域競爭,並致力於增進業務上的效率,使客戶及行業得有「極大化」的收益,優化碼頭組合設施使用率及成本協同效應,並且亟求降低減少所投入業務,對於香港環境的影響,聯盟並將使入盟之四家業者,得以最佳成本效益及效率,從事設施及資源之分配。
加入聯盟的亞洲貨櫃碼頭公司,在8號碼頭西側亦擁有兩個泊位,乃由公司及和記港口信託透過中間控股公司,分別持有60%及40%之股權;為和記港口信託全資附屬公司之香港國際貨櫃碼頭,在4號、6~7號及9號碼頭北側,共擁有12個泊位;而現代貨箱碼頭則為「九龍倉集團」有限公司麾下非全資之附屬公司,在1~2號、5號及9號碼頭南側,計皆擁有7個泊位。
然而,此一籌組海港聯盟之策略,預將佔有超逾九成半的業務市場,固然引致部分託運業之方的歡迎,但是「香港付貨人委員會」(The Hong Kong Shippers’ Council , 源於「香港貨運聯席委員會」,於1967年命名為「香港付貨人委員會」,並在同年正式註冊成立)倒也難免擔心會因而造成壟斷。香港政府「競爭事務委員會」(Competition Commission,根據2012年6月14日香港立法會通過香港法例《競爭條例》第619章而制定成立,其職責相當於我國的公平交易委員會)則於聞知中遠海運集團宣告成立「海港聯盟」策略之翌日(1月10日),立即發表聲明指出,該方案是否違背《競爭條例》之規範,將由競爭事務委員會審慎研析,並會優先處理此一列入調查之案件。
按照香港競委會所發布之聲明顯示,將著眼於調查該項協議,是否違反《競爭條例》下的第一行為守則,即妨礙、限制或扭曲香港市場的競爭,惟競委會兼亦強調,進行調查並不表示對此一事宜已具定論;反之,海港聯盟之成員必定堅信己方並未觸法,甫宣告成立的「香港海港聯盟」即宣稱,已就此一聯盟方案與競委會聯繫,認為方案可以提高營運效率,使香港港口更具競爭力,同時相信該項新方案可符合《競爭條例》之規範。
當然,還有一種可能乃是,既然社會上對其運作方式會否造成壟斷有所顧慮,而且競爭事務委員會亦已展開調查,則海港聯盟將會再審視和調整相關作為,確保必將於法令許可範圍內行事。
結語
近年來,國際航運市場上的演進,又將會有何等的變化,不少業者則係引用「波羅的海綜合指數」(Baltic Dry Index , BDI)作為重要的參照指標,得據此一指數的高低值,反映穀物、煤料、鐵砂、化石燃料等散裝乾貨的海運運費變動情況(註八)。
此外,恰如「春江水暖鴨先知」之描述,地處樞紐位置又是執舉世航貿事業牛耳位階的香港,其港埠營運或海運業務經營上的興隆與否,亦足可反映當前全球工商暨貿易產業的景氣良窳,和日後數年內的業界欣頹概況。職是之故,遠者不言,至少在近約一個旬代的十年之內,香港仍將是動見觀瞻,其「東方明珠」之稱譽依然會燦爛閃耀於全世界,即便是和廣州、深圳兩港、兩地,共同結合為稱雄於南海「大灣區」的「廣深港」三要港,香港也是居於最受矚目,以及被認為是最值得學習的著名港埠。
香港港口的貨櫃(物)年裝運量,雖然在近數年間呈現下滑的情形,但是海運界的專家們泰半認為,這是由於中國大陸和韓國的工商航貿業務逐年茂興,同時積極發展海運,加強對外行銷所造成者,香港自身在經營管理和投資建設方面,倒並無裹足不前或老化遲鈍之狀態。相對的,其各方面的營運措施及設備上的改進,乃至處理程序和通聯調度上的電子化、數位化,係了無間斷的進行改善,整體作業效率亦不斷的朝前邁進。
世界銀行就全球各個國家或地區的物流營運績效,常會於每年作一評比,2017年時,世界銀行派出的評核團隊對於香港之「物流績效指標」(Logistics Performance Index, LPI),係評予4.07分,在全球百餘個受評對象中乃排名第九,在亞洲則排名第二,僅次於新加坡;至於香港在國際運輸項目上的表現,則於160餘個經濟體中排名第二,足見其成效備受肯定。
上段提及之成效,固然因為香港、新加坡之屬於城市特區或城邦國家,而佔有經營上的優勢,惟無可否認者,香港和新加坡在物流領域上所投注的努力的確不可輕覻,當有頗多值得借鏡之處。過往之漫長歲月,香港航運業之規模持續增長,此既可擴展對客戶的專業性、全面性服務,並且可擴大及於包括經紀、保險、船務融資、船舶管理及航運法規釋疑…等諸多等域,亦得為香港己方賺進豐厚的利益,誠屬一舉而多得,並可持續促進航運和港埠等多個關聯事業的鼎盛不衰。
香港在邇近數年內,係居於全球第七大之貿易經濟體,也是馳名遐邇的國際航運中心,航運業務歷久而恆堅,並且日新月異的革新求進。在商貿競爭日益趨熾的當今之下,業界仍不因中國大陸諸多港埠的崛興,而縮減爭鋒奪標的豪氣,航運業者、託運貨主和貿易商依舊雲集不輟於香港,共為能夠獲取利益、造福社會各方而打拼無已,亦使整個東南亞、亞洲和全球海宇的航貿業務,得以因為東方明珠之照耀而沾光,持續維繫海運界的繁興無止。
附註
一、香港之被割讓予不列顛,係發生於清道光22年(1842年),但是之後又因戰爭(如英法聯軍)上的失利和不列顛之要脅威逼,而另再割讓「九龍半島」及租借「新界」予大英帝國。
二、鑒於中國大陸沿海諸港之業務成長,及新加坡港埠業務已被上海商港超越多載之事實,向來視海運為最主要基礎產業,還自認是「以海運立國」的新加坡,即在數年前完成規劃,擬定於2027年時將以轉運業務為主的港區,搬遷至西部的「大士(Tuas)」新港口區去,屆時其港口的年吞吐能力將可較現行容量增加兩倍,達每年6,500萬標準櫃(TEU)之規模,大舉增強競爭力,甚至再度將全球最大貨櫃港的名銜,從上海港奪回。
三、依據香港海運港口局的統計,2018年的香港貨櫃裝運量為1,964萬TEU,竟較上一年(2017年)的2,077萬TEU,呈現5.4%的負成長。若就2018年內所有的月分以探討,則僅1月分是呈正成長,餘之2~12月分悉呈負成長,容係常態性的業務衰退。另若以地方作比論,是以其葵青貨櫃碼頭和內河運輸作業區貨櫃量的減少,為兩大主因。
四、2003年6月,香港政府曾根據《如何鞏固香港作為國際航運中心地位的研究》之建議,將香港航運及港口業務重組,分別成立香港航運發展局及香港港口發展局。以香港航運發展局(Hong Kong Maritime Industry Council)為例,成立宗旨在於負責評估香港航運業界的需要,協調香港政府與私營機構,參與鞏固和促進香港作為國際航運中心,聽取並反映航運業業界各方的建議意見,以及舉辦宣傳活動及制訂措施,其主席常由運輸及房屋局局長兼任。
2014年4月,香港航運發展局委託顧問,擬具「如何提升香港作為國際航運中心的地位」之有關研究報告,報告建議香港成立新的法定航運機構,結合香港政府和業界的力量,推動香港航運業界之長遠發展。港府爰擬又將香港航運發展局暨香港港口發展局合併組成「香港海運港口局」,並於兩年後即2016年時完成該一合併之目標。
五、香港政府於2014年撥款1億港元,以作為「海運及空運人才培訓基金」,可供5個年度運作。基金旨在持續和優化現行的培訓和獎學金計畫,並且在海運和航空業界推行新措施,逐漸建立一個有活力、多元化和具競爭力的專業及技術人才庫,支持香港海運和航空事業的長遠發展。
六、澳門特區亦於同年(2003年) 10月,和中國大陸簽訂《內地與澳門關於建立更緊密經貿關係的安排》,澳門官方英文名稱書為Mainland and Macao Closer Economic Partnership Arrangement,同亦縮寫成“CEPA”,媒體另稱為澳門版CEPA。
七、2015年12月,香港暨中國大陸雙方又再簽署《服務貿易協議》,將兩造於2014年簽訂的《廣東協議》中之服務貿易自由化施行地域範圍,擴展至內地全境。
《服務貿易協議》得連結至CEPA及其補充協議,以及《廣東協議》有關服務貿易開放的承諾,並已於2016年6月實施於港、陸雙方。斯段時期的我國政府,原亦擬和中國大陸簽署內容有別的服貿協議,惟容因名稱接近、過於敏感,而遭致抱持不同見解之方的重大反對,甚且引發學生運動。
雖然香港的服務提供業者,在多項服務領域可以獨資經營及享受「國民待遇」,但某些業務範疇依然限於合資經營,如沿海客運及貨運服務。再者,香港與大陸內地,之後又陸續簽署多份CEPA補充協議,目的是持續擴大市場開放措施,並進一步有利於香港的服務提供業者擴展業務。
八、該指數亦同步反映全球經濟和國際貿易的熱絡或清淡程度,如2008年的國際金融海嘯爆發後,全球航運業的業績曾急速重挫,綜合指數由2008年的原本峰值,接連數年驟跌至2011年的谷點以下,之後的五、六年間,BDI呈振盪起伏之狀,俟2017年始有趨於好轉之徵兆。
參考文獻
- 香港貿易發展局:香港航運服務業概況。
- 香港海運港口局:香港航運未來之發展。
- 香港海運港口局:香港航運業的前景。
- 香港特別行政區政府海事處:香港港口與海事處歷史。














 RSS訂閱