



Challenges facing shipping energy transition under global carbon price
羅薇、江南莼
【關鍵字】全球碳價格、航運能源轉型、綠色能源
【keywords】global carbon price; shipping energy transition; green fuel
2025年對全球航運業而言至關重要,因為國際海事組織(IMO)將在MEPC83會議上最終敲定中期溫室氣體措施,包括基於目標的燃料標準與碳價格機制,並通過《防止船舶污染國際公約》(MARPOL)修正案正式納入國際法。歐盟海事燃料倡議(FuelEU Maritime)與歐盟排放交易系統(ETS)也將擴大對航運業的約束力,乾散貨市場與老舊船舶將面臨更嚴苛的成本與效率壓力。北歐斯堪地那維亞海上保險組織(CEFOR)指出,船齡與排放高度相關,同時強調綠色燃料供應不足、基礎設施缺口與投資風險共存,可能阻礙脫碳進程。另一方面,美國在川普2.0政府下可能持續偏向藍色氫能,綠色氫能市場遭遇挑戰;先進核能也開始走入規劃層面,但監管法規與保險責任尚未完善。最終,能否加速航運轉型取決於碳定價與客戶意願,從氨與甲醇到未來可能的核動力,各方都必須在政策、供應鏈與技術端通力合作,才能共同達成減碳目標。
國際海事組織確認:航運將獲得全球碳價格
4月,MEPC83將看到各國就法律文本達成一致,該文本將把IMO的氣候雄心轉化為具體、詳細的規定。該法規的形式將決定航運業的未來。
2025年將是IMO、航運業乃至全世界的關鍵一年。
2025年,IMO必須展示其計畫如何將該戰略變為現實,該組織通過其2023年修訂的溫室氣體戰略制定了氣候議程。
監管機構的176個成員國需要在4月7日至11日舉行的MEPC83會議上就技術措施(基於目標的燃料標準)和經濟措施(碳價格)的架構達成一致。
綠色航運諮詢公司UMAS在對今年IMO溫室氣體談判進行總結時表示:「2025年春季可能達成的協議的重要性怎麼強調都不為過。這些政策措施的具體內容將決定國際航運的形態和海洋價值鏈中的資本流動,並對許多國家的經濟和全球貿易產生重大影響。」
具體而言,各國將批准《防止船舶污染國際公約》(MARPOL)修正案的法律文本,該修正案將把中期溫室氣體措施轉化為國際法,並在10月通過這些修正案(考慮到風險很高,可能是在最後一刻)。對簡單碳稅的支持越來越多。但碳價格也可能採取靈活機制的形式,以符合綠色燃料標準,如信用或排放交易系統。
2025年對於確定備受爭議的碳強度指標的未來也很重要,IMO對其短期溫室氣體措施的審查將在2026年之前完成。然而,這在實務上會帶來什麼影響仍不明確。業界許多人希望能廢除這套評級系統,或至少加入可讓合規更容易的「調整係數」。另一方面,環保團體主張應強化該規則的強制力,而非放寬。
審查可能會確定2027年後CII的嚴格性和可執行性。MEPC83可能會為這將如何發展指明方向——如果不是結論的話。
綠色燃料的生命週期評估(LCA)指南雖然不那麼引人注目,但仍然很重要。聯合國海洋環境保護科學領域聯合專家組(GESAMP)將向MEPC83報告更新這些指南的未來方向,目前這些指南缺乏未來航運所選擇的大多數燃料的預設值。這意味著監管機構將如何根據不同燃料的綠色潛力對其進行評分,以及這是否會以科學嚴謹的方式進行。
如果在設定「從原料端到推進端(well-to-wake)」整個過程的溫室氣體排放係數時,甲醇或液化天然氣等燃料供應商或相關團體能施加影響力,可能會使這些燃料的「預設排放值」被設定得比實際情況更低,從而在「綠色評分」時勝過其他競爭燃料。
用於製造綠色氫氣的電網電力來源等細節相當乏味。但在激勵真正的綠色投資方面,它們成敗攸關。
歐盟海事燃料倡議
除了IMO,歐洲航運業還必須適應歐盟海事燃料倡議(FuelEU Maritime)的啟動,對燃料消耗、碳排放和行駛距離等關鍵資料進行監測、報告和驗證。
停靠歐盟的船舶的歐盟排放交易系統成本也將增加;船東必須購買配額,以覆蓋2025年70%的排放量,而目前這一比例為40%。
雖然ETS與FuelEU的實施在整體規模上可能不及IMO中期措施的辯論,但後者可能確立全球首個碳定價機制,也為航運業的下一次推進技術革命帶來催化作用。
今年10月,IMO秘書長多明格斯(Arsenio Dominguez)告訴各國,要專注於解決方案,並準備在下一次MEPC會議上達成一致。
多明格斯說:「我相信各位能找到折衷點,在那裡我們可以繼續證明,當我們設定目標時,我們就能實現目標。否則的話,明年我就把門關起來,大家留在會場裡直到達成共識——但我相信我們不會走到那一步。我對各位有很大信心。」
另一部分著眼於行業與IMO目標的一致性。從2021年到2022年和2023年,與目標的偏差有所增加。這是由於2022年和2023年的目標比2021年更嚴格。
但最新資料在很大程度上證實了CEFOR首次對氣候對與船隻類型和年齡之間關係的分析結果。
對於散貨船、客船和油輪,相關性認為,船舶越年輕,其氣候適應性就越好。
對於汽車運輸船、滾裝船和貨櫃船來說,情況並非如此。對於這些群體來說,最年輕的船隻比稍老的船隻表現出更差的氣候一致性。這可能是由於疫情後對這些細分市場的高需求導致了更高的速度,這通常意味著更高的排放。
與航行距離相關的氣候變化趨勢在散貨船和油輪上都顯示出相同的趨勢。這意味著航行距離較長的船隻具有更好的氣候適應性。
對於貨櫃船來說,2021年也是如此,但2022年情況發生了變化。2022年與2023年,航行距離越長的貨櫃船反而出現較差的氣候符合度,這很可能也是由於需求增加使船舶提高航速所致。
該報告還在探索理賠與船舶二氧化碳排放之間的潛在相關性方面開闢了新天地。CEFOR表示:「大部分高排放量通常來自大型、老齡、以及高運轉率的船舶,而這些船的年度理賠成本往往也較高。」
然而,針對最大幾個船型分類所做的「依CO2排放區間」理賠成本分析,以及「每單位CO2排放」理賠成本分析,都尚未能得出明確結論,無法證明可透過船舶排放數據來預測理賠費用。
2025年FuelEU與ETS的變動可能有利於乾散貨市場
乾散貨和成品油輪營運商Norden首席執行長林博(Jan Rindbo)表示,公司已為歐盟下一輪脫碳監管做好準備,他們在過去6年來專注於生質燃料,隨著歐盟監管在1月上線,他們將擁有「明顯的優勢」。
歐盟海事燃料倡議(FuelEU)已於2025年1月1日生效。船東必須從2025年起將其溫室氣體排放量減少2%,並在2050年減少到80%。未能符合規範的罰款將於2026年起開始支付。新規範涵蓋歐盟境內航次所使用能源的100%,以及所有在歐盟港口起訖的航次所使用能源的50%。
此外,歐盟碳排交易體系的新報告年度將於2025年1月1日開始,船東需購買排放配額以覆蓋其排放量的70%,而2024年的比例為40%。
林博表示,新法規可能導致更為「碎片化的貿易環境」,因為效率較低的船可能選擇不靠歐洲,而效率高的船會集中在歐洲航線,全球船隊因此無法自由流動或最佳化配置,導致整體貿易運作更分散、不連貫。
他並補充道,由於這些船舶可能需要壓艙航行更長距離,或者並非該貿易路線最近的船隻,這會導致全球船隊的效能降低。
船舶經紀公司Howe Robinson亁散貨研究負責人穆夫圖奧盧(Bilal Muftuoglu)表示,由於這項規定,今年在歐洲港口停靠的非歐盟船東的比例下降幅度超過了歐洲的需求。有一些在太平洋地區經營的船東,因為不想去應對這些歐盟的新規範,再加上太平洋地區市場需求表現不錯,讓他們能獲得足夠收益,因此他們乾脆選擇減少或完全不去歐洲。未來可能會有更多船東效法這樣的策略。
隨著法規的加強和船東開始感受到壓力,英國船級社(BRS)亁散貨分析師斯凱爾頓(Christopher Skelton)指出:「船隊航速會降低,因為維持高航速的成本會愈來愈高。」他並表示,除了常用的噸英里(tonne-miles)需求衡量方式外,也應該考量噸日數(tonne-days),即船舶航程的長短。
正如林博所預測的那樣,更長的航程和更低的船隊利用率意味著中斷,而中斷通常對船東有利。此外,由於老舊且效率較差的船舶將更難符合新法規,以及之後可能由IMO引入的任何碳稅,船舶報廢量也有可能因此增加。
斯凱爾頓(Skelton)認為,IMO碳稅雖不會立即引發乾散貨市場的大規模報廢潮,但未來5年內,拆船數量仍將顯著增加,主要受環保法規趨嚴與碳排放罰則提升的影響。
他指出,短期(1~2年)內,即便IMO於2026年開始徵收碳稅,市場上的乾散貨船並不會因此立刻面臨大規模淘汰,業界仍有時間適應。 然而,中期(2~3年),隨著排放標準愈趨嚴格,一些老舊、效率較低的船舶將開始逐步退出市場,導致市場供應略顯緊縮,可能在短期內支撐運價。
到了長期(3~5年),隨著排放罰則進一步提高,營運老舊船舶的成本將大幅上升,導致拆船速度加快,屆時市場上的報廢量將顯著增加。不過,他也提醒,若拆船數量未能趕上新船交付速度,市場運力仍可能持續成長,這將對運價產生下行壓力。
林博表示:「種種新的壓力也可能推動航運業的整合,並為我的公司提供收購機會。我認為這也是規模開始真正發揮作用的地方。經營一家小企業變得越來越難,也許也是為什麼我們看到Norden在併購機會上有了更多的吸引力,因為從監管的角度來看,這是一個更複雜的世界。因此,擁有這樣的規模、團隊和支援非常重要。」
航運氣候一致性得分低於國際海事組織的軌跡
根據北歐斯堪地那維亞海上保險組織(CEFOR)的一份新報告,2023年航運業實現的氣候一致性得分與實現IMO淨零目標所需得分之間的差距有所擴大。
總部位於奧斯陸的CEFOR研究發現,雖然貨櫃船正在採取環保行動,但客船的二氧化碳排放量卻絕對增加。根據經驗,較年輕的散貨船、客船和油輪比老的油輪更清潔,但這種相關性並不適用於汽車運輸船、滾裝船和貨櫃船領域。
CEFOR的工作基本上是去年一份類似報告的後續行動,主要集中在按船舶類型、年齡組和航行距離分析二氧化碳排放量上。它利用了該組織的北歐海上保險統計資料庫,即NOMIS。
雖然監測排放水準本身不會減少排放,但CEFOR將其視為創建可操作見解和形成決策基礎的重要工具。
CEFOR是海事保險波塞頓原則(PPMI)倡議的附屬成員,此番研究也是為了支持PPMI加強航運業邁向淨零排放之路的透明度這一核心目標。其調查結果似乎呼應了PPMI去年1月發布的年度報告,該報告證實了航運業仍然遠遠落後於IMO的脫碳軌跡,與2022年相比,2023年的差距擴大了。
CEFOR說:「世界船隊隨著世界貿易的發展而不斷壯大,船隊中增加了越來越大的船隻。由於世界船隊的二氧化碳排放總量需要減少,這意味著與世界船隊規模隨著時間的推移保持穩定相比,船舶與IMO目標減排軌跡的氣候一致性將需要得到更大的改善。」
報告發現,每年航行超過12萬海里的船隻往往比航行較短距離的船隻更老化。這些老舊船舶往往配備更大馬力的引擎,能夠行駛更快、更遠的距離。較高的航速會導致單位航行里程的排放量上升。
該報告針對2021年至2023年不同船型的整體與平均二氧化碳排放量以及行駛距離做出比較。對多數船型而言,3年期間的總排放量大致保持穩定;此一結論對NoMIS收錄的船舶以及全球船隊來說都相當類似。
然而,在NoMIS資料顯示的貨櫃船統計中,2023年的二氧化碳排放量比起之前減少了6.5%,但同一期間貨櫃船的平均航行距離沒有明顯增加或減少,顯示其營運或技術上的效率提升導致了單位里程的排放量降低。
不過最值得注意的是,NoMIS所收錄的客輪船隊,其排放量絕對值明顯增加,同時其平均航行距離與航速也有提升。這或許是因為北歐海事保險市場在郵輪業務方面所承保的比例特別高所導致。
航運業的能源轉型受綠色燃料供應鏈缺口阻礙
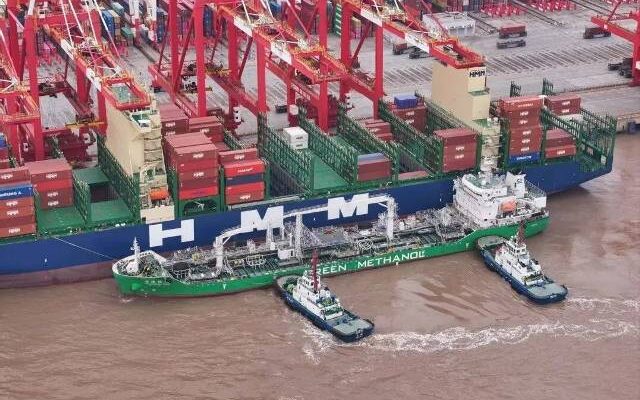
多位專家在香港一場論壇上一致認為,航運業的減碳目標可能因氨、甲醇等新興替代燃料的供應不足與燃油補給能力欠缺而受阻。
國際燃油工業協會(IBIA)執行董事普羅科帕克斯(Alexander Prokopakis)指出,當前減碳討論中存在一個根本性的缺口。他在香港海事週的信德海事論壇上說:「大約80%的討論都是圍繞脫碳和燃料展開的,但燃料供應在哪裡,燃料加注在哪裡?航運業不僅需要與燃料使用者對話,還應該與燃料生產商及運輸業者合作。航運業已經證明,只要有可用的燃料,他們就會使用並找到解決方案。」
然而,目前的問題是可得性。相較於基礎設施較為成熟且已取得市場認可的液化天然氣(LNG),甲醇與氨等替代燃料在生產規模、安全標準與市場推廣方面仍存在挑戰。
「這是首次有一個產業主動要求監管規範。」普羅科帕克斯呼籲建立公平的競爭環境,敦促IMO等監管機構提供明確的指導和安全標準,以確保取得進展。
全球海事脫碳中心(GCMD)首席策略長庫特坦(Sanjay Kuttan)進一步探討了氨與甲醇轉型所面臨的技術與物流挑戰。他強調,航運減碳不僅是一項技術問題,更是一場與時間的競賽。「我們唯一沒有的資源就是時間,我們應該對所有解決方案保持開放態度——甚至包括化石燃料,只要我們能夠降低其碳足跡。」
採用替代燃料的關鍵在於供應鏈完整性,從永續生產、規模化、配送、儲存到燃料補給設施,缺一不可。然而,由於未來航運業可能同時使用多種燃料,昂貴的燃油補給基礎設施可能會因使用率不足,導致回報難以達到投資標準。
他說:「因此,我們需要重新思考商業模式,政府是否應該提供某種資金支持,讓市場有時間在使用量增加之前完成轉型?或者,服務提供商應該組成聯盟,共同分擔風險?」
庫特坦進一步舉例,電動車產業的成功來自於基礎設施與政策激勵的同步發展。類似地,他認為政府與產業利益相關方應該共同合作,以降低新燃料基礎設施投資的風險。「如果這次轉型沒有妥善規劃,我們就會陷入『雞生蛋蛋生雞』的困境。」 他說。
華光海運替代投資部門總監麥克米蘭(Greg McMillan)的語氣更為樂觀,他將航運業的脫碳視為一代人的機遇。麥克米蘭承認直接脫碳船隊的挑戰,同時強調了投資於供應鏈相關領域的潛力,如綠色燃料生產、岸電和電氣化。
麥克米蘭說:「這不是一個一切都已經存在的領域。我們處於一個類似初創企業的環境中,正在建立新的能力。」
麥克米蘭強調了燃料生產的地緣政治動態,特別是中國技術和生產在綠色燃料領域的潛力。他說,香港具有獨特的地位,可以作為中國和西方之間的橋樑,推動新貨物、供應鏈和商業模式的發展。
麥克米蘭說:「我目前我們正面臨巨大的市場錯位,這包括燃料生產與需求地區間的地緣政治分歧,以及不同船東與地區間的技術發展落差。這些因素都創造了巨大的套利機會。或許10或20年後,我們會發現自己錯估形勢,甚至被人嘲笑,但現階段,這無疑是一個重大的機遇。」
中燃遠邦(CHIMBUSCO Pan Nation Petro-Chemical,CPN)董事及常務副總經理都業民主張將生質燃料作為短期解決方案,將綠色甲醇作為長期遊戲選擇。他說:「在大量使用雙燃料船之前,生質燃料可以幫助減少排放。中燃遠邦已經在與客戶討論未來10至15年在香港發展綠色甲醇業務。甲醇有潛力在行業轉型中發揮關鍵作用,特別是在香港,我在那裡看到了巨大的機遇。我們認為綠色甲醇將成為長期變革的主要燃料。」
論壇上的所有與會者都認同,「合作」將是航運業邁向多燃料未來成功的關鍵因素。無論是監管機構與業界、港口與船東,還是燃料生產商與使用者之間,只有透過前所未有的協作,才能順利完成這場轉型。
在川普2.0的美國,藍色氫能勝出,綠色氫能敗北
全球能源顧問公司伍德麥肯茲(Wood Mackenzie)表示,川普領導下的美國將鞏固其作為世界領先的藍氫生產國的地位,但其綠色氫市場將「大幅萎縮」。
該公司預測,2025年美國將有超過150萬噸的藍氫產能達成最終投資決策(FID),數量至少為綠氫的10倍。目前,美國占據全球藍氫FID產能的37%,遠超其他市場。
伍德麥肯茲氫氣分析師布林斯特利奇(Greig Boulstridge)表示,美國《降低通膨法案》(Inflation Reduction Act,IRA)中的45Q碳捕集與封存(Carbon Capture and Storage,CCS)稅收抵免,可能會在未來川普政府的削減政策中倖存,因為該措施得到了石油和天然氣業界的強力支持。該稅收抵免政策,使得對現有灰氫(grey hydrogen)設施進行CCS改造變得具有經濟可行性。
布林斯特利奇表示,如果美國政府對這項稅收抵免政策的未來方向保持穩定且明確,那麼企業在2025年投資藍氫項目的信心將提升進而達成FID。他說:「美國的藍氫將持續增長,但在川普的領導下,綠色氫將面臨更嚴峻的挑戰。」
IRA的變化、來自數據中心等領域的電力與資源競爭增加,以及冗長的能源互連序列(interconnection queues),都使綠氫的前景更加嚴峻。
布林斯特利奇說:「這些挑戰加在一起意味著美國2025年的綠色氫不太可能取得任何重大進展。取消脫碳政策將損害綠色需求,並使生產商更難達成承購協定。有環保意識的公司會有一些需求,但整體市場將大幅萎縮。」
到目前為止,全球已有30個綠氫項目(產能超過100MW)獲得批准,16GW的綠氫產能已達成FID。但有2個大型專案占其中的20%:沙烏地阿拉伯「新未來城(Neom)」的綠氫專案「Helios」,容量為2,200兆瓦,由法國道達爾能源(Totalenergies)支持;以及印度的卡基納達(Kakinada)1,284兆瓦的綠色氨專案,由AM GREEN營運。後者受益於免費電網互聯和現有的氨出口終端,以及政府對其前2年營運的補貼。
伍德麥肯茲氫氣分析師特利洛(Monica Trilho)表示:「那些已經做出最終投資決定的最大的綠色氫能專案已經確保了穩定的買家、政府資金以及具有競爭力的電力來源儘管歐盟有不同的資金選擇,但歐盟成員國都沒有採取大規模的最終投資決定。隨著美國專注於藍色,綠色氫將在這些市場中處於次要地位。」
我們離核動力商船比以往任何時候都更近嗎?
美國船級社(ABS)最近發布了一項概念設計,展示了如何利用2座高溫氣冷反應爐(HTGR)為液化天然氣運輸船提供動力。這些反應爐體積小,甚至可以透過鐵路或卡車運輸。
這項設計反映了航運業對於核能作為可能的燃料來源逐漸產生興趣。
然而,現在的變化在於「先進核技術」的發展。這是一個涵蓋範圍廣泛的概念,包括可批量生產的小型模組化反應爐(Small Modular Reactors,SMR),以及使用環境冷卻系統(Ambient Cooling System)取代加壓水冷卻的核反應爐。小型模組化反應爐理論上可以安裝在船舶上,為其提供動力。這個想法並不新鮮,但過去監管機構和船東對此缺乏興趣。
IMO秘書長多明古茲(Arsenio Dominguez)今年在東京舉行的全球海事論壇上表示,核能「已經被正式納入考量」。
ABS的設計和三星重工等公司將開發核動力船舶的公告表明了人們對核能的態度正在發生變化。
核能技術開發商Core Power業務發展總監孟席斯(Tobi Menzies)表示,IMO的確該將核能納入討論,並認為早該對1981年制定的《核動力商船安全法規》(Code of Safety for Nuclear Merchant Ships)進行修訂,以反映過去43年來航運與核能安全領域的發展。
律師事務所Haynes and Boone合夥人德拉庫利斯(Andreas Dracoulis)說,《海上人命安全國際公約》(SOLAS)中的核能章節仍然基於傳統的加壓水反應爐,若要推動核動力船,這些條款必須更新。
但必維集團(Bureau Veritas)海上天然氣和電力市場負責人埃斯特維(Jose Esteve)表示:「僅靠IMO無法有效監管核航運。相反,國際原子能總署(IAEA)需要參與其中。這2個監管機構在20世紀60年代之前曾合作過。但至關重要的是,IAEA缺乏IMO的普遍接受。例如,在法國獲得許可的核電站設計師可能必須獲得進一步批准才能在英國建造。」
撇開監管障礙不談,即使多明格斯的評論似乎是可以克服的,保險仍然是一個問題。
埃斯特維說:「我想說,目前核動力最大的障礙是,沒有批准的責任公約來設定保險公司在發生事故時必須支付的總損失上限。這樣的公約確實存在於陸地上,1962年的《布魯塞爾公約》確實試圖解決海上的這個問題,但最終未得到批准。」
責任歸屬問題主要與「緊急應變計畫區(Emergency Planning Zones,EPZs)」有關。這些理論上的安全區域,通常圍繞著核設施,供政府機關與應急部門制定事故應對計畫。
對於加壓水反應爐(PWR),應變區域通常在10至25公里之間,陸地上的核能產業對如何管理這些區域已有成熟經驗。但如果核動力船靠泊美國長灘港,美國法規要求的16公里安全半徑將涵蓋超過100萬名居民;若該船停靠APM Terminals Newark碼頭,其應變區域將影響超過300萬名居民。
孟席斯說:「對於商業營運商來說,是難以承受的保險責任。但這是基於舊反應堆。先進反應爐的工作正在進行中,這些反應爐可能有一個應急計畫區(EPZ),可以縮小到容器的橫樑。他說,責任可以通過海上和核保險的混合來覆蓋。我們試圖實現的是,整個發電廠都可以在工廠裡建造,沒有比造船廠更好的工廠環境了。世界各地的一些造船廠習慣於建造極其複雜的資產,並經常大量生產。我們認為這種模式對核行業非常有效。」
孟席斯設想,一艘船在傳統造船廠建造,然後轉移到核專業船廠安裝反應爐,這將為船的壽命提供足夠的燃料。然後,它將返回該船廠進行定期維護,並在容器壽命結束時拆除反應爐。
他說:「就熔鹽反應爐而言,你實際上可以以相對簡單的方式從反應爐中去除液體燃料。這些燃料實際上可以在新反應爐中進行再處理、加滿並再次使用,然後進入第二容器。」。
埃斯特維說:「技術不是問題所在。首要問題是缺乏責任公約。這並不是說,如果明天簽署一項公約,我們將在耶誕節前擁有核動力航母。還有很多工作要做,但我相信,很快就有可能部署由新一代核反應爐驅動的試驗船。假設進展順利,那麼這意味著到2040年至2045年,你可能會看到第一支使用其中一種或幾種技術的核動力船隊在獲得許可的造船廠建造。」
禮諾航運首席執行長:綠色航運的推動取決於客戶選擇
挪威汽車航運公司禮諾航運(Höegh Autoliners)首席執行長恩傑(Andreas Enger)比大多數人更堅信「氨」將成為遠洋航運的未來燃料,但他是否能夠購買綠色氨,仍取決於客戶的需求。
恩傑表示,如果公司要為新的純汽車和卡車運輸船(PCTC)購買綠色氨燃料,IMO必須先訂立相應的法規。
這家挪威船東的12艘可容納9,100輛汽車的極光級(Aurora-class)新船可以改裝為使用曼恩(MAN)正在開發的二衝程氨動力引擎,該引擎預計最早在2027年初投入商業運行。但恩傑在接受《勞合船舶日報》(Lloyd’s List)採訪時表示,這些新船在投入營運時,是否使用氨而非LNG,仍將取決於碳定價機制。
當被問及他是否有能力簽署藍色或綠色氨的承購協定時,恩傑說:「我們只能在客戶支援的情況下做到這一點。我認為吸收的規模將取決於IMO明年春天的行動。我指的是即將到來的MEPC82,各國將在該會議上批准中期排放措施。如果沒有圍繞這一點的碳定價機制和結構,我認為我們最初的吸收將是更多的測試、試驗和試點。我們真正為客戶提供的是,在2027年,我們將為他們提供選擇;但他們必須做出選擇。」
恩傑出席了11月中旬在亞塞拜然舉行的COP29氣候變遷大會。他與澳大利亞礦業公司Fortescue合作,後者希望用綠色氨來運行其礦用卡車和鐵礦石運輸車。
禮諾已經將採礦設備運往澳大利亞,這條路線可能會成為早期的綠色航運走廊。
恩傑說:「從歐洲到澳大利亞是一種替代方案,我們實際上可能會在高端和重型領域以及汽車領域都有買家。我們正在研究這些走廊,但現在下結論還為時過早。必須有人創造需求來推動綠色燃料市場的發展,如果沒有人能夠燃燒這些東西,任何使用者都無法創造需求信號。禮諾的新船將提供這種機會。我相信,到2027年,供應量將超過需求量,至少對藍氨來說是這樣,藍氨是由天然氣和碳捕獲製成的。」
近幾個月來,不同市場的船東抱怨說,租船人和客戶不願意為更環保的航運服務支付額外費用。
對於這一點,恩傑說:「我們與之交談的客戶實際上非常感興趣,我們進行了持續的對話。但我認為他們仍然非常堅定,他們無法承保未知的價差。他們正在尋求更多的透明度。」
因此,IMO的碳定價政策,以及如H2Global這類政府資助的綠色燃料市場機制,將是推動變革的關鍵。
Fortescue和禮諾是為數不多的宣布綠色氨為下一個可擴展的未來遠洋運輸燃料的2家航運公司。分析表明,綠色甲醇不僅規模較小,而且價格要高得多。
但恩傑不會批評其他船東沒有跟隨他。他說:「對於郵輪來說,氨將是一個艱難的選擇。如果不是為了安全,至少是為了公眾的看法問題。對於許多細分市場來說,將現有噸位改造或轉換為氨動力也很困難。」
在新的氨船和一些甲醇轉化之間,理論上,到2030年,禮諾航運可以使其產能達到碳中和的的一半,儘管吸收速度可能不會那麼快。
恩傑說:「我認為現實的數字是5%~10%。但這表明,這不是能力。我們需要彌補價格差距,我們需要從貨主那裡發出一些明確的需求信號。作為船東,我們必須能夠提供服務。最終,碳定價和價格差異將決定這一進程的速度。」
參考文獻
- David Osler: Regulation: Shipping will get a global carbon price, Lloyd’s List, 12 Dec 2024
- Joshua Minchin: FuelEU and ETS changes in 2025 could benefit dry bulk sector, Lloyd’s List, 10 Dec 2024
- David Osler: Shipping climate alignment scores falling short of IMO trajectory, Lloyd’s List, 12 Dec 2024
- Cichen Shen: Shipping energy transition hindered by missing links in green fuel supply chain, Lloyd’s List, 21 Nov 2024
- Declan Bush: Blue hydrogen to win, green to lose in Trump’s America, Lloyd’s List, 10 Dec 2024
- Joshua Minchin: Are nuclear-powered ships closer than ever? Lloyd’s List, 21 Nov 2024
- Declan Bush: Customers must choose to make greener shipping happen, Höegh Autoliners CEO says, Lloyd’s List, 22 Nov 2024












 RSS訂閱