



盧立昕(國立成功大學軌道運輸中心研究員)、李宇欣(國立成功大學土木系教授)、陳春益(國立成功大學退休教授)、賴威伸(交通部運輸研究所組長)、巫柏蕙(交通部運輸研究所研究員)
【關鍵字】貨櫃航線、貿易區、首發航線、航線部署
台灣四面環海又位居重要的地理位置,自古以來海上運輸即為台灣之重要命脈。本文使用交通部運輸研究所「國際海運資料庫」所收錄全球定期貨櫃航線港資料,取其中2017年至2024年各年度之第2季,整理分析全球主航線在各貿易區的部署形勢。本文先將全球劃分為十大貿易區,再以此為基礎,分別由航線的視角與貿易區的視角觀察全球航網的部署狀況。統計分析發現遠東貿易區擁有最多的區域航線。在2017年至2024年之間,全球主航線數量大約成長了20%,而這些主航線有減少靠港數,同時增加航程天數之長期趨勢。對主航線首發區域的分析則可觀察到彎靠遠東貿易區之主航線中大約97%自此區首發,而跨大西洋之航線中則大部份首發自東岸。
一、概說
台灣四面環海又位在重要的地理位置,自古即有相當發達的海運系統與各國連結。有鑑於海運對台灣的重要性,本文使用交通部運輸研究所「國際海運資料庫」所收錄全球定期貨櫃航線港資料,取其中2017年至2024年各年度之第2季,整理分析全球主航線在各貿易區的部署形勢。本文先將全球劃分為十大貿易區,再以此為基礎,分別由航線的視角與貿易區的視角觀察全球航網的狀況。
由航線的視角,本文將全球所有貨櫃定期航線區分為區域航線與主航線分別觀察其歷年數量變化;前者為航行範圍不超過單一貿易區之航線,而後者則為航行範圍及於二或多個貿易區者。對於主航線,則再進一步觀察其部署狀態、所投入船舶大小、航線航程、彎靠港數等資料。
由貿易區的視角,本文觀察各彎靠貿易區主航線的部署狀況,並且觀察各貿易區的首發航線。所謂某貿易區的首發航線,指由該貿易區所發出,航行前往各港之航線。
二、十大貿易區
國際海運資料庫截至2024年第2季所收錄的所有貨櫃定期航線,整體總共彎靠了1,202處港口,分屬185個國家或地區,並且遍布全球各大洲。本文將全球劃分為10個貿易區:遠東、南亞、中東、北美洲、南美洲、中美洲、西歐、地中海、非洲、紐澳大洋。每一處港口均劃歸一處貿易區,而且不會同時歸於2處貿易區。由於地理區位之考量,有些國家會有一些港口分別劃分到不同的貿易區,例如俄羅斯的遠東港口劃歸遠東貿易區、接近歐洲之港口劃歸西歐貿易區、黑海港口則劃歸地中海貿區。又如法國之各港亦依所臨之海洋而分別劃歸西歐貿易區及地中海貿區等等。以下分別簡要說明這10個貿易區所涵蓋之國家以及港口數量。
- 遠東貿易區
本區涵蓋了中國、日本、北韓、印尼、汶萊、東帝汶、俄羅斯、南韓、柬埔寨、泰國、馬來西亞、菲律賓、越南、新加坡、臺灣及緬甸等16國,總計有303處港口,其分布如圖1所示。本貿易區為所有10區中,港口最多者。
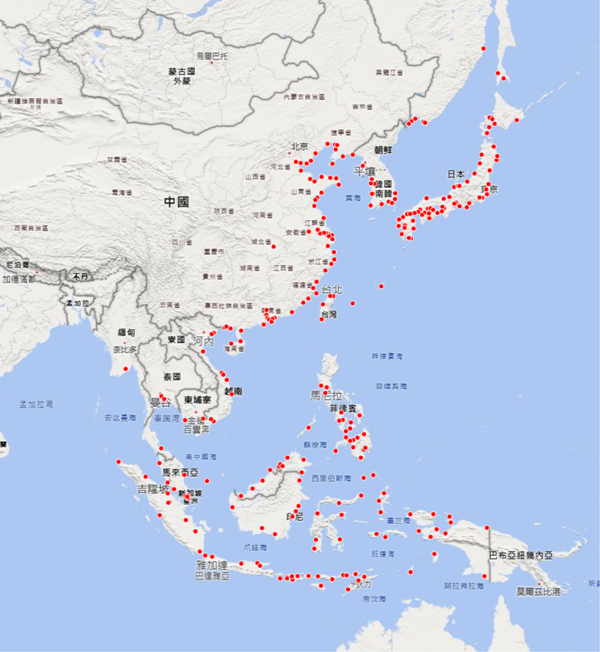
圖1.遠東貿易區
- 南亞貿易區
本貿易區位於亞洲南部,為遠東與歐洲之間航運的必經之地。其中涵蓋了巴基斯坦、印度、孟加拉、馬爾地夫及斯里蘭卡等5國,共有30處港口,其分布如圖2所示。
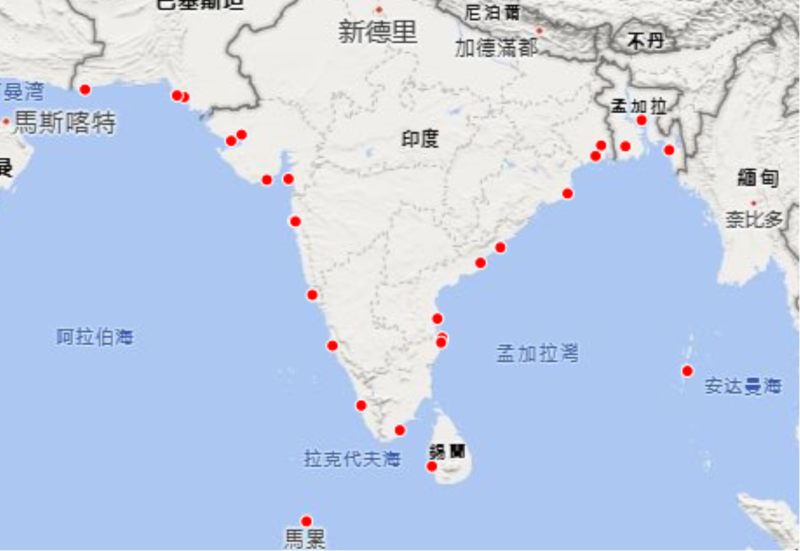
圖2.南亞貿易區
- 中東貿易區
本貿易區所涵蓋的國家為厄利垂亞、巴林、卡達、伊拉克、伊廊、吉布地共和國、沙烏地阿拉伯、阿拉伯聯合大公國、阿曼、科威特、約旦、埃及、索馬利亞、葉門及蘇丹等15國,區域內共有56處港口,分布如圖3所示。
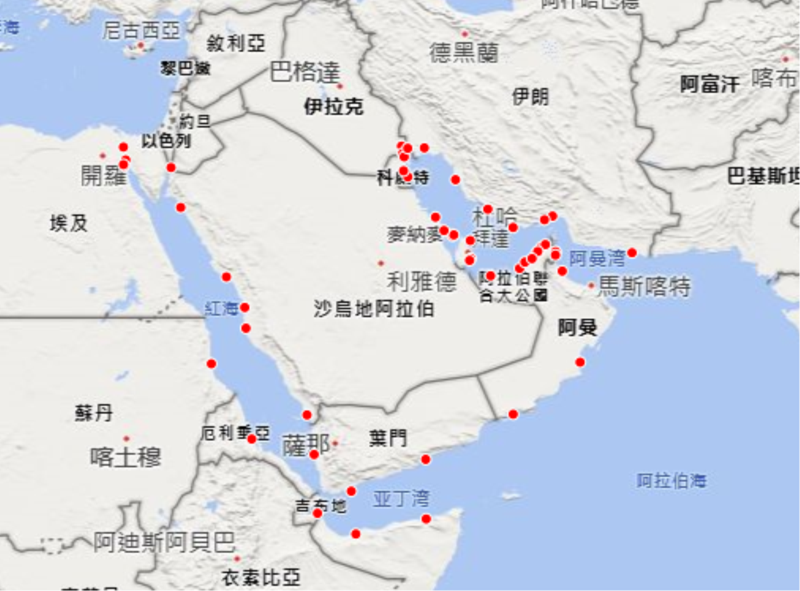
圖3.中東貿易區
- 北美洲貿易區
本貿易區涵蓋了加拿大、美國、百慕達、格陵蘭及墨西哥等5個國家,區內有98處港口如圖4所示。
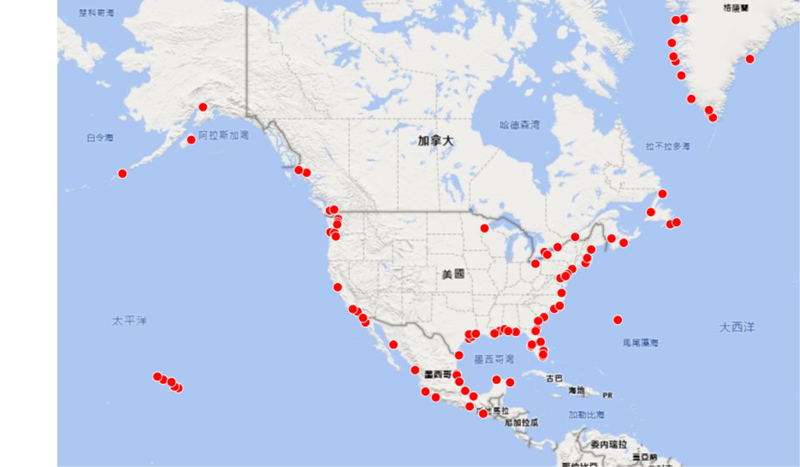
圖4.北美洲貿易區
- 南美洲貿易區
南美洲貿易區共計涵蓋了13個國家,分別為厄瓜多爾、巴西、巴拉圭、委內瑞拉、法屬圭亞那、阿根廷、哥倫比亞、烏拉圭、秘魯、智利、福克蘭群島、蓋亞那及蘇利南共和國。區內共有92處港口如圖5所示。
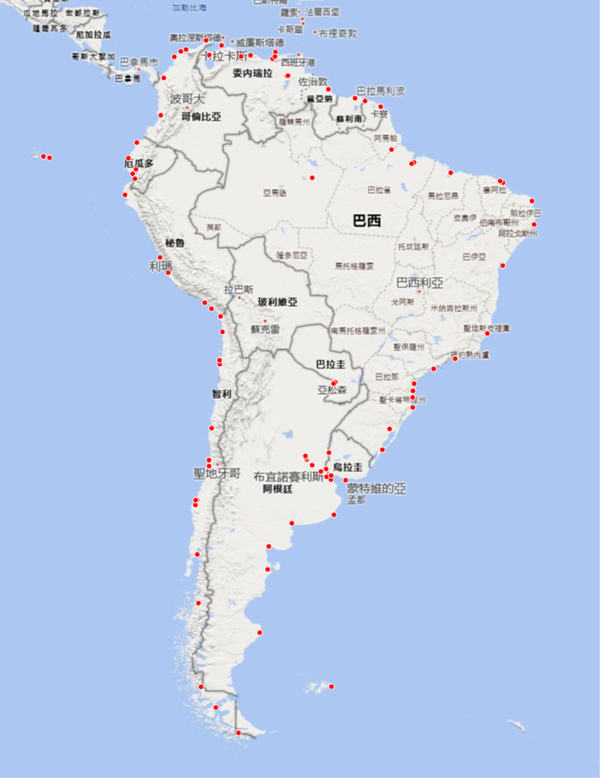
圖5.南美洲貿易區
- 中美洲貿易區
本貿易區內國家數量較多計有34國,分別為千里達及托巴哥、土克斯及開科斯群島、巴貝多、巴哈馬、巴拿馬、牙買加、古巴、古拉索、尼加拉瓜、瓜地馬拉、瓜德魯普島、多米尼克、多明尼加、安圭拉、安地卡及巴布達、宏都拉斯、貝里斯、法屬馬丁尼克、波多黎各、波奈、阿魯巴、英屬維京群島、哥倫比亞、哥斯大黎加、格瑞那達、海地、開曼群島、聖巴泰勒米、聖文森、聖克里斯多福、聖馬丁、聖露西亞、維京群島及薩爾瓦多。區內共有70處港口,分布如圖6所示。
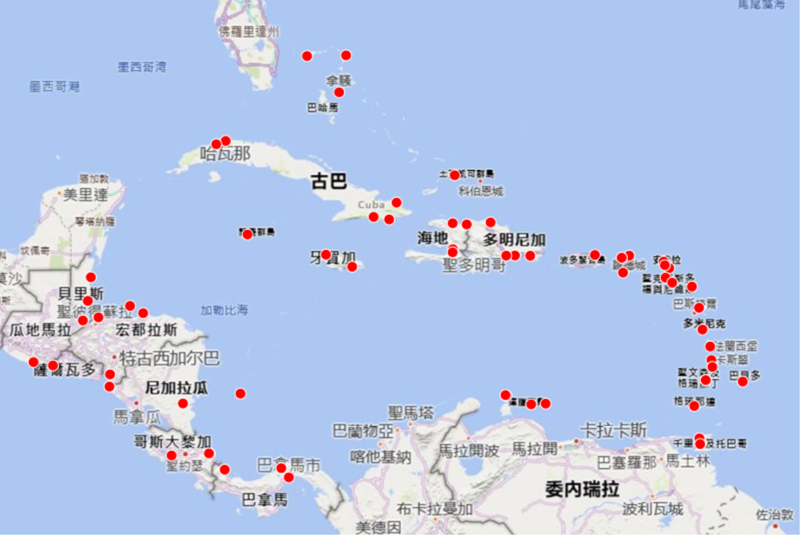
圖6.中美洲貿易區
- 西歐貿易
本貿易區所涵蓋的國家為丹麥、比利時、立陶宛、冰島、西班牙、拉脫維亞、法國、法羅、波蘭、芬蘭、俄羅斯、英國、挪威、根西、荷蘭、愛沙尼亞、愛爾蘭、瑞典、葡萄牙馬德拉、德國、歐洲聯盟、澤西行政區等22個國家或區域。本貿易區共計有233處港口如圖7所示。
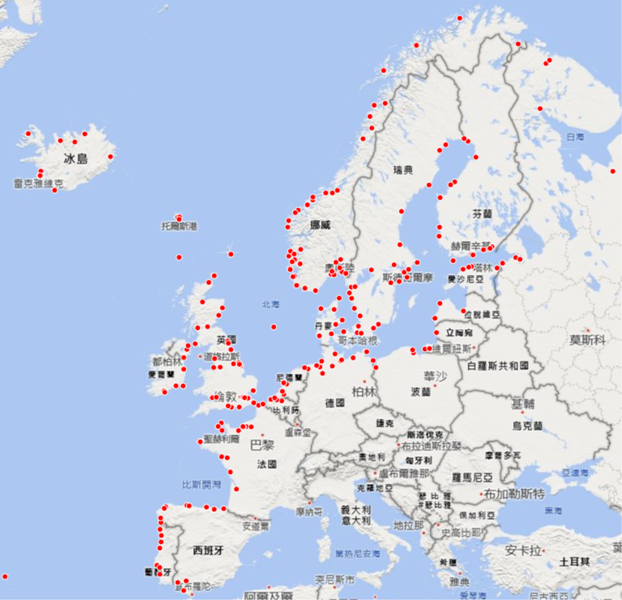
圖7.西歐貿易區
- 地中海貿易區
本貿易區包含了地中海及黑海,共涵蓋26國,分別為土耳其、以色列、西班牙、克羅埃西亞、利比亞、希臘、法國、阿爾及利亞、阿爾巴尼亞、俄羅斯、保加利亞、突尼西亞、埃及、烏克蘭、馬爾他、敘利亞、喬治亞、斯洛維尼亞共和國、黑山、塞浦路斯、義大利、葡萄牙馬德拉、摩洛哥、歐洲聯盟、黎巴嫩以及羅馬尼亞。區域內共有142處港口如圖8所示。
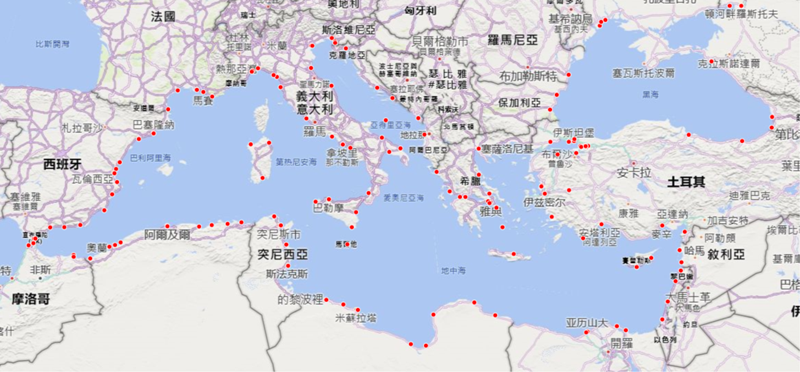
圖8.地中海貿易區
- 非洲貿易區
本貿易區以非洲為主,但考量航運貿易型態,非洲北部港口劃歸地中海貿易區、東北部港口劃歸中東貿易區。其餘區域涵蓋了36國,分別為加彭、甘比亞、多哥、安哥拉、西班牙、西撒哈拉、貝寧共和國、赤道幾內亞、坦尚尼亞、奈及利亞、肯亞、南非、茅利塔尼亞、迦納、剛果共和國、留尼旺、納米比亞、索馬利亞、馬約特島、馬達加斯加、莫桑比克、喀麥隆、幾內亞、幾內亞比索、象牙海岸、塞內加爾、塞席爾、獅子山、聖多美普林西比、聖赫勒拿島、葛摩、葡萄牙馬德拉、維德角、摩洛哥、模里西斯及賴比瑞亞。本貿易區共有94處港口如圖9所示。
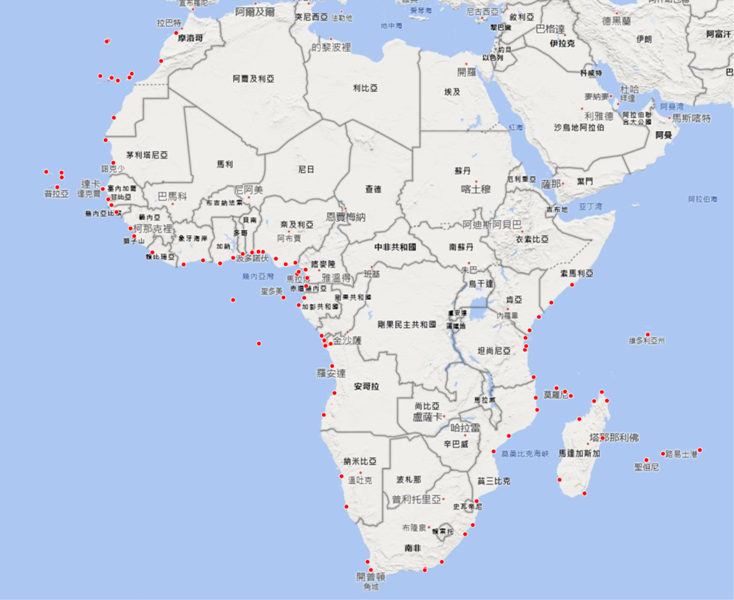
圖9.非洲貿易區
- 紐澳大洋貿易區
本貿易區位在赤道以南,國際換日線兩側,橫跨東半球與西半球。其中計涵蓋24國家或地區,分別為巴布亞新幾內亞、北馬里亞納群島、吉里巴斯、吐瓦魯、托克勞群島、帛琉、東加、法屬玻里尼西亞、美屬薩摩亞、庫克群島、紐西蘭、紐埃、索羅門群島、馬紹爾群島、密克羅尼西亞聯邦、富圖納、斐濟、新喀里多尼亞、萬那杜共和國、澳洲、諾福克群島、諾魯、薩摩亞及關島。本貿易區共有84處港口如圖10所示。
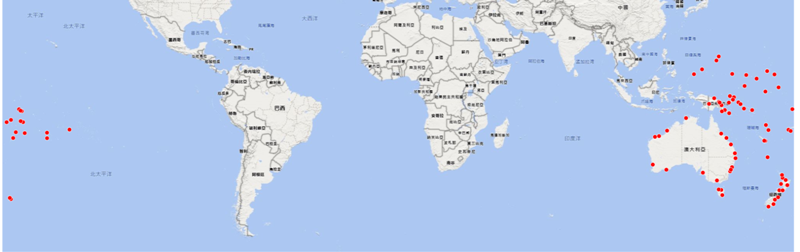
圖10.紐澳大洋貿易區港口分佈
三、主航線與區域航線
本文將全球所有航線區分為區域航線與主航線分別觀察之。所謂各貿易區之區域航線指航行範圍未超過單一貿易區之貨櫃定期航線。而所謂主航線,即指區域航線以外的貨櫃定期航線,亦即航行範圍及於2或更多個貿易區之航線。一般而言,航商在區域航線所投入之船舶容量較小,航線航程亦較短。長期以來,全球區域航線之數量均多於主航線之數量。依國際海運資料庫之數據統計,2024年第2季全球計有1,052條區域航線以及815條主航線,分別各占總數大約56.3%及43.7%。以下圖11所示為各年度第2季,各貿易區之區域航線數量統計。圖之橫軸為各貿易區,而縱軸為航線數。各年度第2季之航線數量則以不同顏色長條示之。由該圖可觀察到遠東貿易區長年來擁有數量最多的區域航線數,甚至多於其他所有貿易區之總和,且有長期持續成長之趨勢。其次則為西歐貿易區及地中海貿易區。這2區之區域航線數量顯著多於遠東以外的其他各貿易區。此圖所對應之數據則整理於表1。
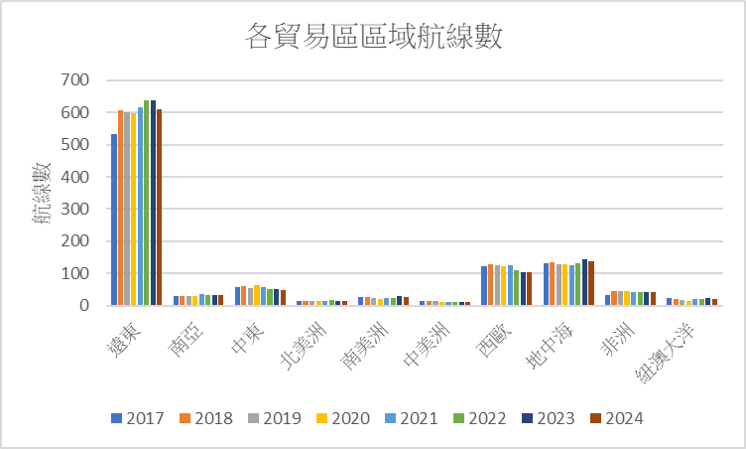
圖11.各貿易區區域航線數
以下圖12所示為各年度第2季,有彎靠各貿易區之主航線數量。同一主航線彎靠多個不同的貿易區時,在每一個有彎靠的貿易區均會被計入。但同一航線在同一個貿易區中彎靠多處港口時僅計入一次。該圖所對應的數據則整理於表2。觀察圖12可發現彎靠遠東貿易區之主航線數量居所有貿易區之冠,其次為北美洲貿易區。同時亦可觀察到大部份的貿易區,其主航線彎靠數量均有長期成長的趨勢,因此全球的主航線總數量亦隨之長期成長,如表2最下方列所示。若比較2024年的607條與2017年的504條主航線可發現在這8年中,全球主航線數量大約成長了20%。至於2019年主航線總數量減少,主要是因為遠東、南亞、中東及地中海貿易區之彎靠主航線均比2018年要少。此數據之統計時間為各年度之第2季,而疫情肇始為2019年底,因此主航線減少應非受到疫情影響,而是另有原因。而這些主航線減少的貿易區均位在遠東歐洲貿易路線上。其間是否有關,值得後續進一步探討。
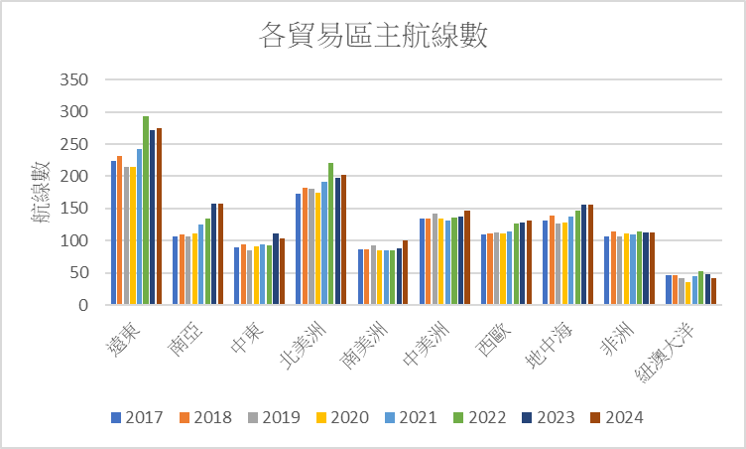
圖12.各貿易區主航線數
以下圖13及表3呈現各貿易區主航線之平均最大船型。此處所計算的是各航線的最大船型的平均值。例如,假設某貿易區於某月度共計有3條航線來彎靠,其中有1條航線,航商所投入的多艘船舶中,最大者之容量為8,000TEU、另一條航線之最大船型為7,000TEU,最後第3條航線所投入之船舶中最大者為3,000TEU。則此貿易區之平均最大船型為上述3者之平均,亦即6,000TEU。
圖13及表3數據中可觀察到中東貿易區所彎靠之主航線,其平均最大船型均相對偏大,但近年來有改用較小型船舶之趨勢。其餘各貿易區之整體趨勢則大致均為逐步上升,與全球貨櫃船舶大型化之趨勢一致。此外亦可觀察到在所有貿易區中,彎靠船舶較大型者為遠東、中東、歐及地中海貿易區。這些貿易區形成了遠東與西歐2貿易區間之貿易走廊,而主要聯盟航商長期以來均將最大型船舶投入此走廊,與圖13及表3數據相一致。
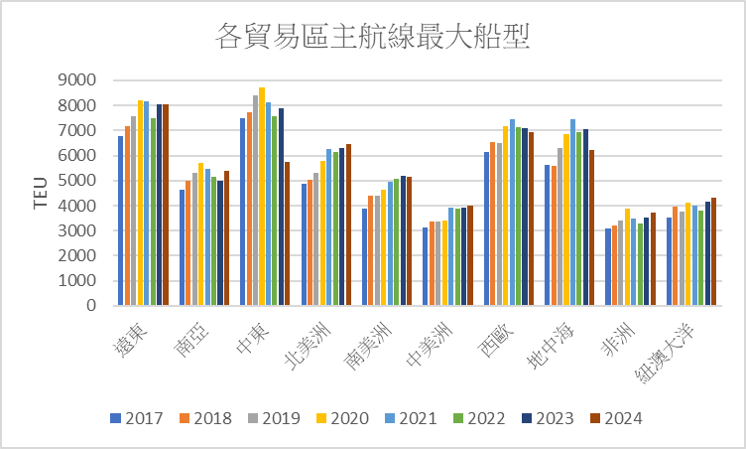
圖13.各貿易區主航線最大船型
以下圖14及表4呈現各貿易區主航線之平均航程天數。除了彎靠中東貿易區之主航線外,其餘各貿易區主航線之航程天數均在2017年至2024年之間呈現小幅上升之趨勢。比較2024年與2017年之平均航程天數可發現,除了中東貿易區之外,其餘貿易區所彎靠主航線之平均航程天數大約增加了7天,亦即航商可能需要在每條主航線增加投入一艘船。
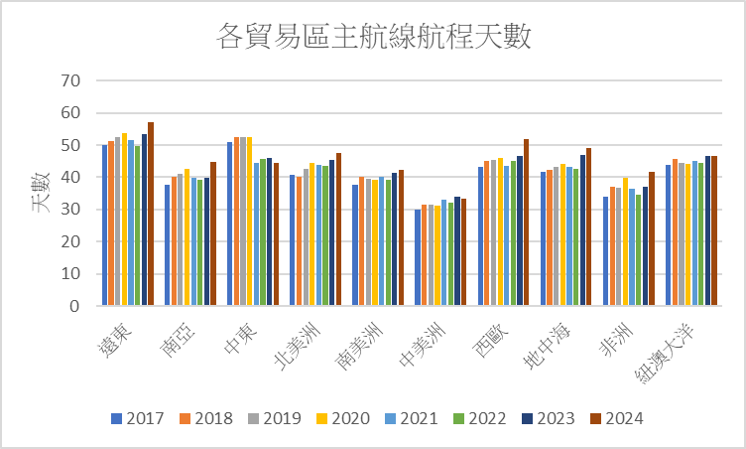
圖14.各貿易區主航線航程天數
| 表4. 各貿易區主航線平均航程天數 | ||||||||
| 分類 | 年度 | |||||||
| 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | |
| 遠東 | 50 | 51 | 52 | 54 | 52 | 50 | 53 | 57 |
| 南亞 | 38 | 40 | 41 | 43 | 40 | 39 | 40 | 45 |
| 中東 | 51 | 52 | 52 | 53 | 44 | 46 | 46 | 45 |
| 北美洲 | 41 | 40 | 43 | 44 | 44 | 43 | 45 | 48 |
| 南美洲 | 38 | 40 | 40 | 39 | 40 | 39 | 41 | 42 |
| 中美洲 | 30 | 32 | 31 | 31 | 33 | 32 | 34 | 33 |
| 西歐 | 43 | 45 | 45 | 46 | 44 | 45 | 47 | 52 |
| 地中海 | 42 | 42 | 43 | 44 | 43 | 43 | 47 | 49 |
| 非洲 | 34 | 37 | 37 | 40 | 36 | 35 | 37 | 42 |
| 紐澳大洋 | 44 | 46 | 44 | 44 | 45 | 44 | 47 | 47 |
| 註:每年度第2季數據 | ||||||||
航線所需要之航程天數受到靠港數量之影響。以下圖15及表5呈現各貿易區主航線之平均彎靠港數。整體觀察,各貿易區主航線之彎靠港數均有下降趨勢,與航程天數之變化趨勢相反。這種現象之原因究是因為航行浬程增加、靠港時間延長、航行速率降低或是另有其他原因,尚有待其他數據配合分析。須注意的是靠港數量的整體減少,將直接影響各港口的來彎靠航線數,同時亦影響各港口之間吸引航線來彎靠的競爭,值得持續關注。
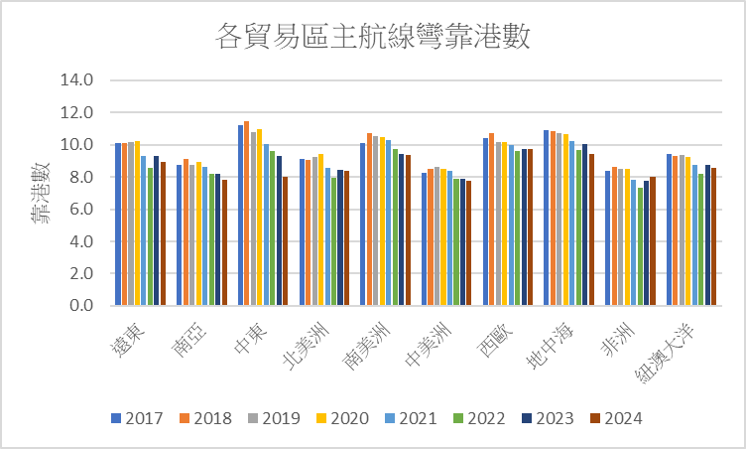
圖15.各貿易區主航線彎靠港數
| 表5. 各貿易區主航線平均彎靠港數 | ||||||||
| 分類 | 年度 | |||||||
| 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | |
| 遠東 | 10.1 | 10.1 | 10.1 | 10.3 | 9.3 | 8.6 | 9.3 | 8.9 |
| 南亞 | 8.7 | 9.1 | 8.8 | 8.9 | 8.7 | 8.2 | 8.2 | 7.8 |
| 中東 | 11.2 | 11.5 | 10.8 | 11.0 | 10.0 | 9.6 | 9.3 | 8.0 |
| 北美洲 | 9.1 | 9.0 | 9.2 | 9.4 | 8.5 | 7.9 | 8.5 | 8.4 |
| 南美洲 | 10.1 | 10.7 | 10.6 | 10.5 | 10.3 | 9.7 | 9.4 | 9.4 |
| 中美洲 | 8.3 | 8.5 | 8.6 | 8.5 | 8.4 | 7.9 | 7.9 | 7.8 |
| 西歐 | 10.4 | 10.7 | 10.2 | 10.1 | 10.0 | 9.6 | 9.7 | 9.7 |
| 地中海 | 10.9 | 10.8 | 10.7 | 10.7 | 10.2 | 9.7 | 10.1 | 9.4 |
| 非洲 | 8.4 | 8.6 | 8.5 | 8.5 | 7.8 | 7.4 | 7.8 | 8.0 |
| 紐澳大洋 | 9.5 | 9.3 | 9.4 | 9.2 | 8.8 | 8.2 | 8.8 | 8.6 |
| 註:每年度第2季數據 | ||||||||
以下圖16所示為有彎靠遠東貿易區之主航線於2024年第2季之分布狀況。此貿易區在全球所貿易區中,長年均具有最多的主航線彎靠。圖中可見這些主航線之航程遍布全球各處。
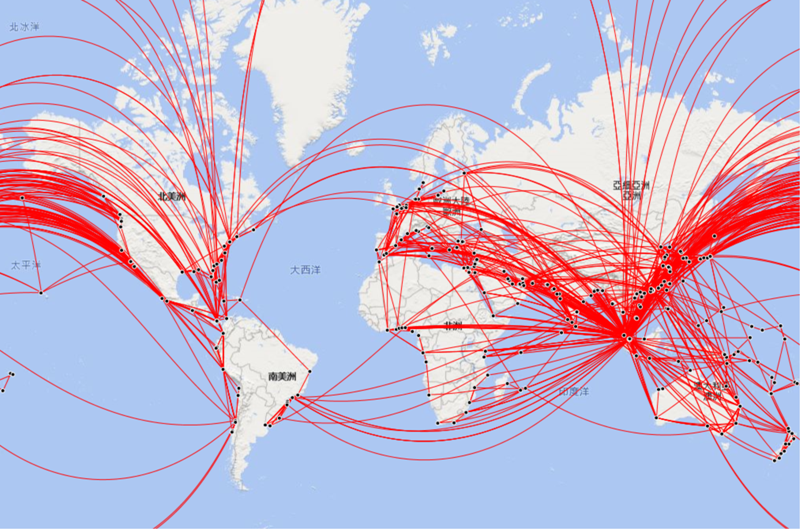
圖16遠東貿易區主航線圖(2024Q2)
以下圖17所示為有彎靠南亞貿易區之主航線分布圖。可觀察到這些航線雖然廣泛連結到世界各地,但以連結到遠東貿易區為多。
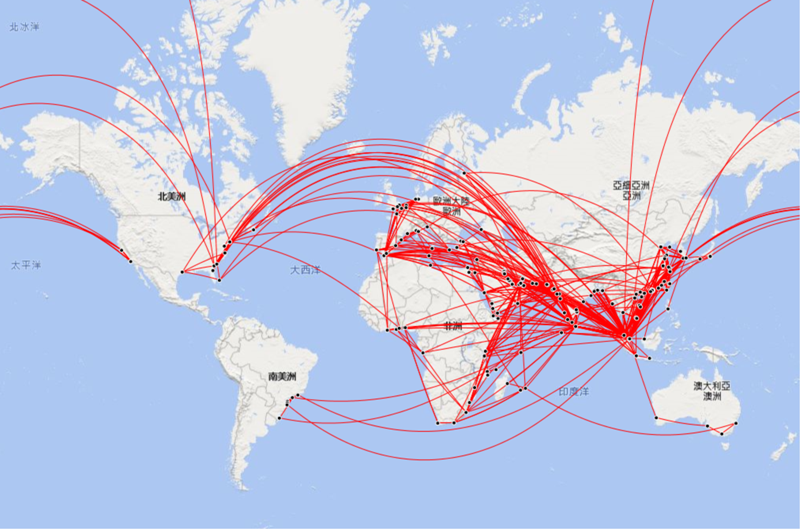
圖17南亞貿易區主航線圖(2024Q2)
以下圖18呈現彎靠中東貿易區之主航線分布圖。由其中可觀察到中東地區連結亞、歐、非3大洲之分布型態。
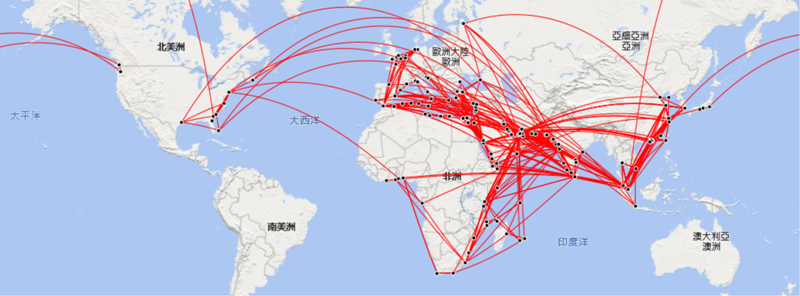
圖18中東貿易區主航線圖(2024Q2)
以下圖19所示為北美洲貿易區之主航線圖。可觀察到其東、西兩岸分別連結遠東、西歐與地中海等貿易區之狀況。同時亦可觀察到北美洲貿易區與中美洲、南美洲兩貿易區之間亦有多數主航線相連結。
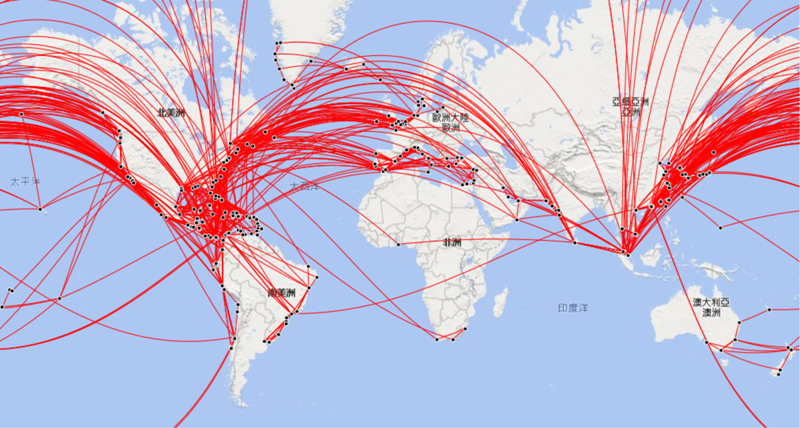
圖19北美洲貿易區主航線圖(2024Q2)
南美洲貿易區之主航線分布型態與北美洲貿易區有著相當的差異,如圖20所示。
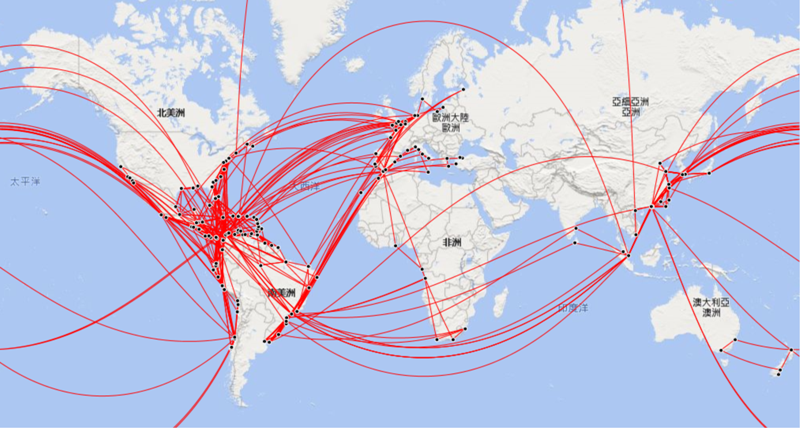
圖20南美洲貿易區主航線圖(2024Q2)
中美洲貿易區主航線分布圖示於圖21。雖然就地理區位而言中美洲貿易區位在北美洲與南美洲2貿易區之間,但西歐、地中海亦為其主航線主要連接區域。
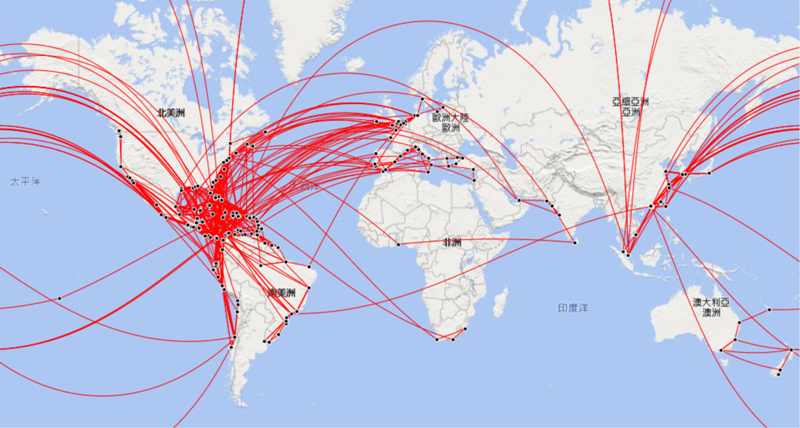
圖21中美洲貿易區主航線圖(2024Q2)
西歐貿易區為全球最活躍的貿易區之一,其2024年第2季主航線之航線圖示於圖22。本區最主要之連接區域為遠東貿易區以及大西洋對岸的北美洲貿易區東岸。
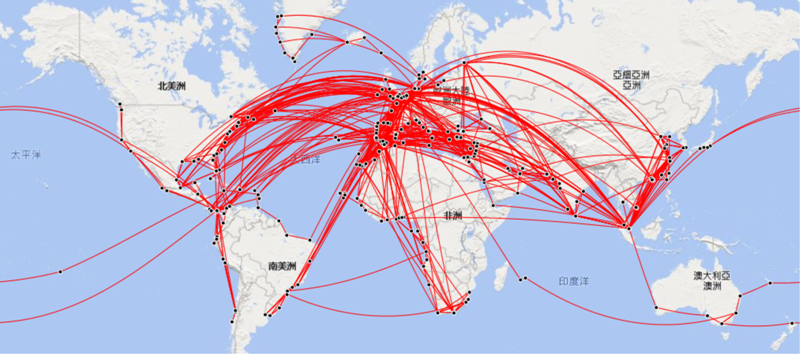
圖22西歐貿易區主航線圖(2024Q2)
以下圖23所示為地中海貿易區之主航線分布圖。雖然地中海貿易區與西歐貿易區相近,但比較2區之主航線分布可觀察到地中海貿易區連接南亞、遠東貿易區之航線相對較多,而西歐貿易區則以跨越大西洋之航線相對較多。
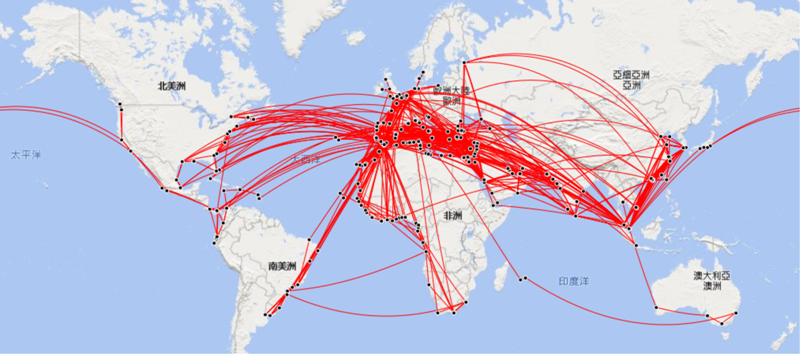
圖23地中海貿易區主航線圖(2024Q2)
非洲貿易區之主航線分布示於圖24。可看到跨越太平洋、大西洋之航線相對較少,而以連結歐亞大陸各貿易區之航線相對比例較高。
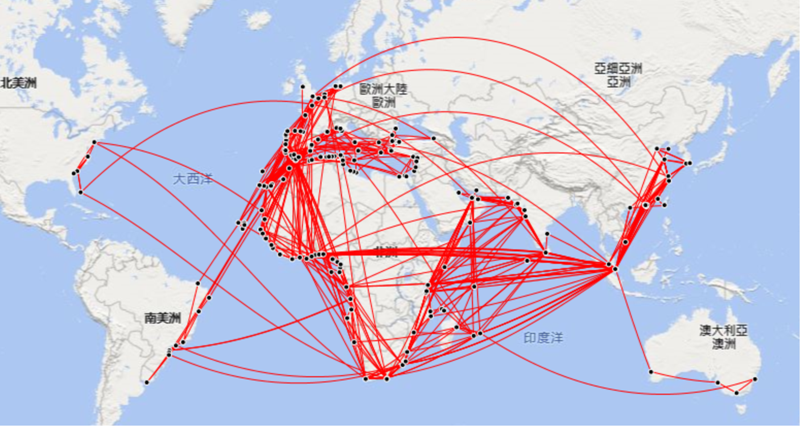
圖24非洲貿易區主航線圖(2024Q2)
紐澳大洋貿易區長年均為主航線數量最少的貿易區,大部份年度之主航線數量均在50條以下。於圖25中可見其主航線以連結遠東貿易區為主。
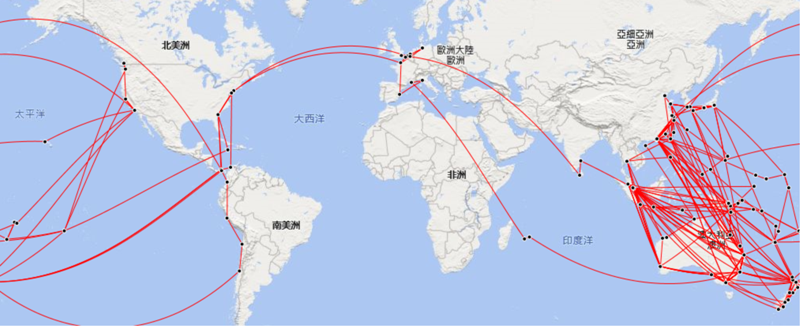
圖25紐澳大洋貿易區主航線圖(2024Q2)
四、各貿易區首發航線
觀察全球貨櫃運輸之狀況可看到貨物之在航線網路中之流動並非完全對稱。例如遠東貿易區以貨櫃運輸之貨物,出口量長年均大於進口量,而北美洲貿易區則相反,貨物進口量多於出口量。航商於設計部署其主航線時,大略均以貨源區域為航線之出發區域。因此觀察主航線之首發狀況有助瞭解貨物流動之大略趨勢。本節之目的即在呈現全球10大貿易區,首發自各貿易區之主航線的狀況。
此處分別統計首發自各貿易區之主航線歷年相關數據。圖26與表6呈現由各貿易區首發的主航線相關數量統計,可觀察到各貿易區之首發航線數量差異甚大,其中以遠東貿易區之首發主航線為數最多,且在疫情過後又有顯著的成長。相對的,北美洲、西歐及地中海貿易區之首發航線亦高於遠東以外之其餘貿易區,但均未見如遠東貿易區之顯著成長現象。
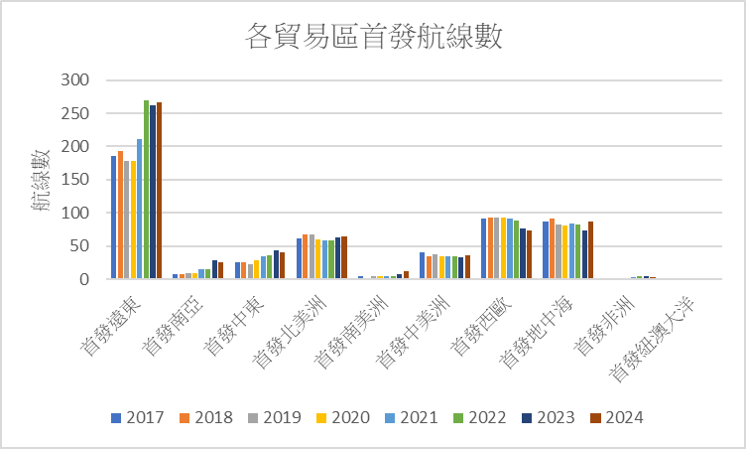
圖26各貿易區首發主航線數
以下圖27及表7呈現各貿易區之首發主航線占各該貿易區所有彎靠主航線之數量比例。例如,假設某貿易區總共有100條主航線彎靠,而其中有65條主航線自此貿易區首發,則該貿易區首發主航線之比例即為65%。依此統計結果,此比例最高者為遠東貿易區與西歐貿易區,其中又以前者為高。而遠東貿易區之首發主航線比例於疫情後數年之中顯著成長,目前已達約97%;亦即,當某主航線彎靠遠東貿易區與其他貿易區時,航商大都選擇自遠東貿易區首發。反之,西歐貿易區之首發航線比例雖然仍高,但其下降趨勢明顯,目前已降至大略56%,與地中海貿易區所見相同。除了遠東貿易區之外,中東貿易區之首發比例亦在歷年中呈現明顯的成長趨勢。
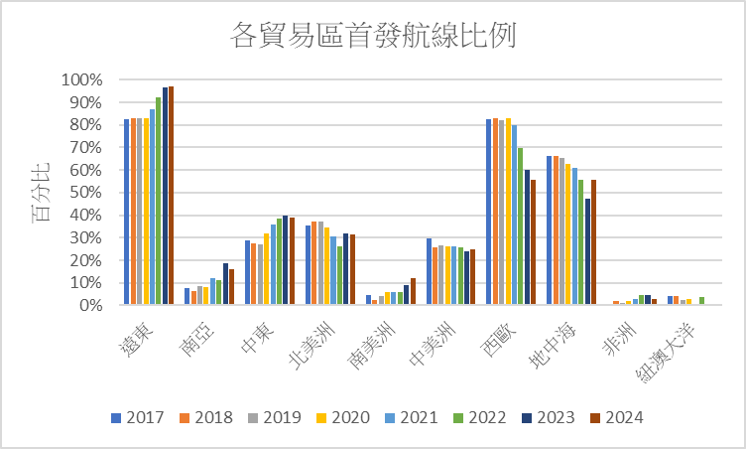
圖27各貿易區首發主航線比例
五、首發航線部署分析
此處以航線分布各圖呈現首發自各貿易區之主航線,於2024年第2季之部署狀況。圖28所示為首發自遠東貿易區之主航線。由於大部份(97%)彎靠此貿易區之主航線亦自此首發,因此本圖與圖16類似。此亦反映出遠東貿易區為全球最主要貨櫃運輸貨源之現況。
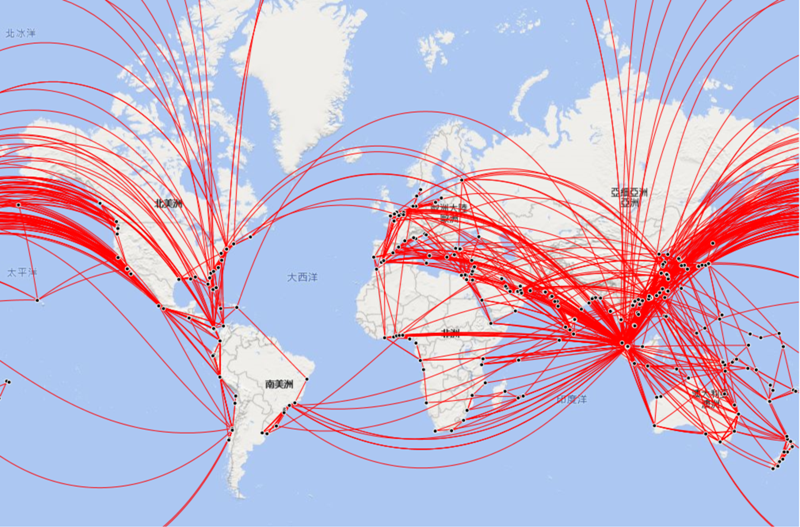
圖28遠東貿易區首發主航線圖(2024Q2)
以下圖29所示為首發自南亞貿易區之主航線分布狀況。圖中可見由南亞貿易區首發之航線,多向西航行到中東,亦有至北美洲者。至於航行於南亞貿易區與遠東、地中海、非洲各貿易區之主航線,多非自南亞貿易區首發。
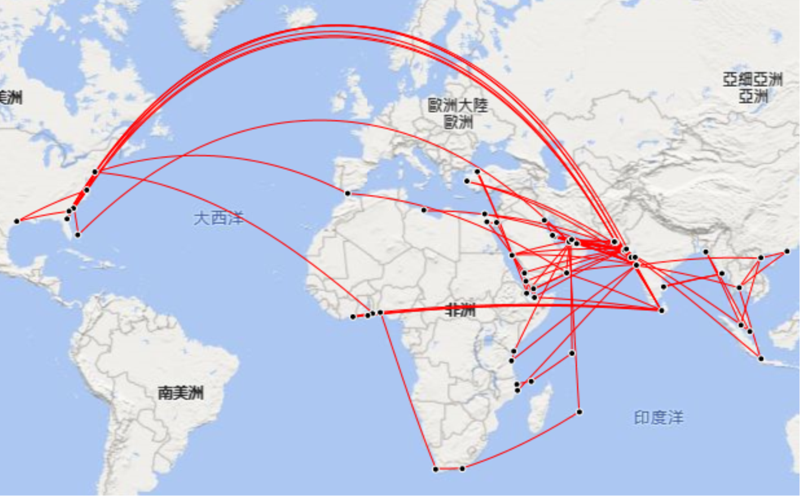
圖29南亞貿易區首發主航線圖(2024Q2)
以下圖30所示為首發自中東貿易區之主航線的分布狀況。與圖18相比較可發現雖然中東貿易區之彎靠航線連結了廣大的範圍,但由此區首發之航線以連結非洲貿易區與地中海貿易區為主。
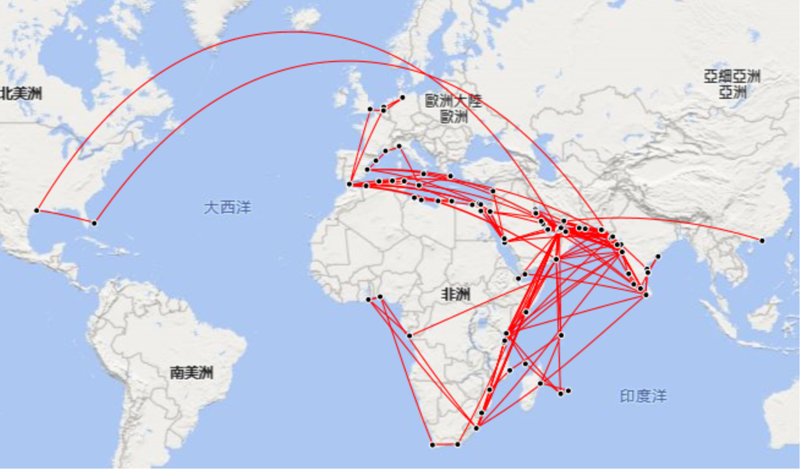
圖30中東貿易區首發主航線圖(2024Q2)
以下圖31所示為首發自北美洲貿易區之主航線分布狀況。雖然該貿易區與位在歐亞大陸之各貿易區之間均有多數航線連結,但首發自北美洲貿易區之主航線大都以中美洲、南美洲為其航行範圍;有彎靠北美洲,而與歐亞非大陸各貿易區相連結之航線,大都非首發自北美洲貿易區。
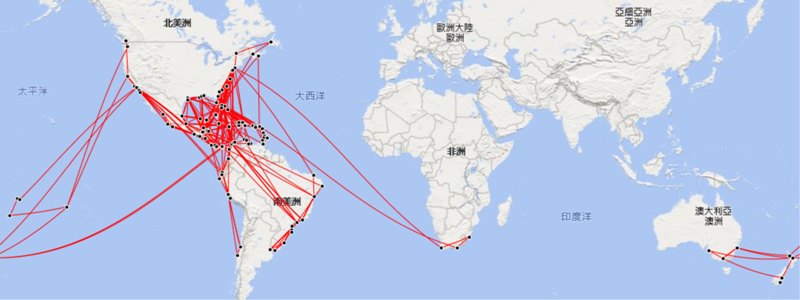
圖31北美洲貿易區首發主航線圖(2024Q2)
由南美洲貿易區首發之主航線並不多,示於圖32。其航行範圍以中美洲為主,且這些首發自南美洲的航線,航程多集中在南美洲北部。至於彎靠南美洲其餘區域之主航線,多非自此貿易區首發。
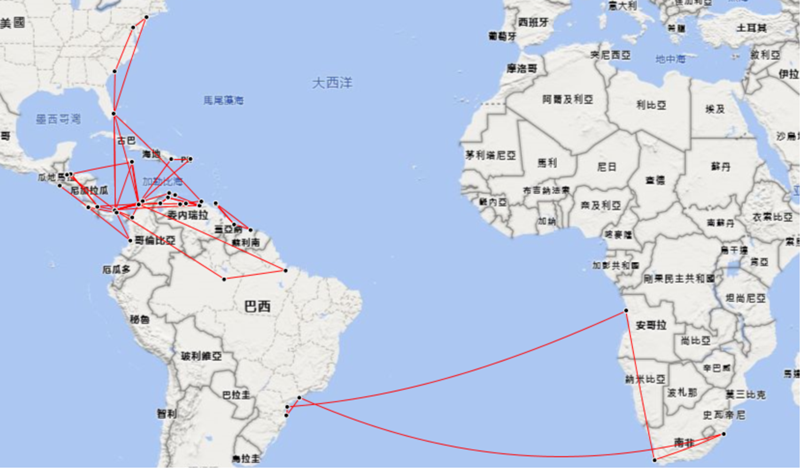
圖32南美洲貿易區首發主航線圖(2024Q2)
自中美洲貿易區首發之主航線示於圖33。這些航線以航行於北美洲、南美洲為主。
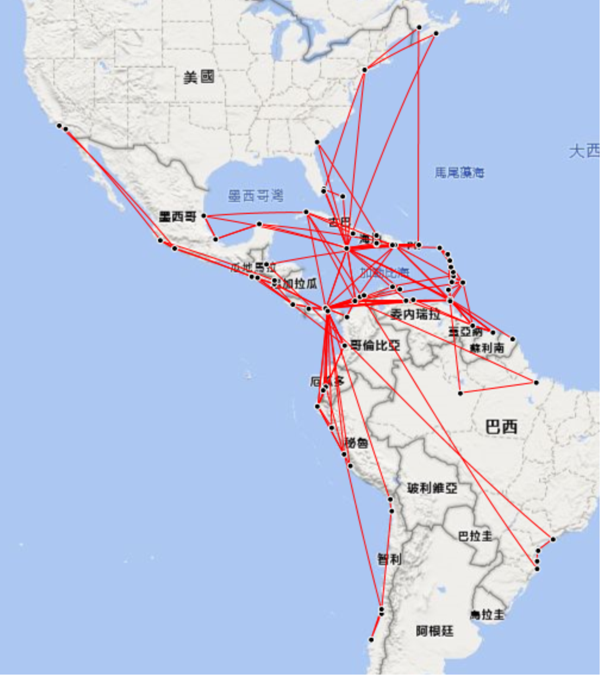
圖33中美洲貿易區首發主航線圖(2024Q2)
圖34所示為首發自西歐貿易區之主航線。圖中可見這些航線自西歐貿易區首發之後,以航行到地中海貿易區以及北、中、南美洲貿易區為主。對照此圖與圖31所示之北美洲貿易區首發航線分布狀況可觀察到,跨越大西洋之貨櫃航線多以大洋東岸為首發區域。
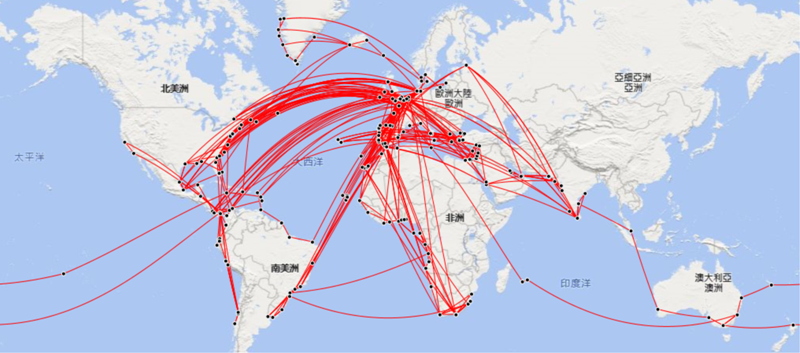
圖34西歐貿易區首發主航線圖(2024Q2)
圖35所示為以地中海貿易區為首發區域之主航線分布狀況。這些航線以及圖34所示首發自西歐貿易區之航線,均有部份跨越大西洋而連結到北、中、南美洲。對照圖31、圖32及圖33所示之首發自美洲各處之航線,以及圖34所示之首發自西歐貿易區航線可再次觀察到,越大西洋之主航線大都首發於大西洋東側之西歐、地中海兩貿易區,亦反映貨物流動之方向。
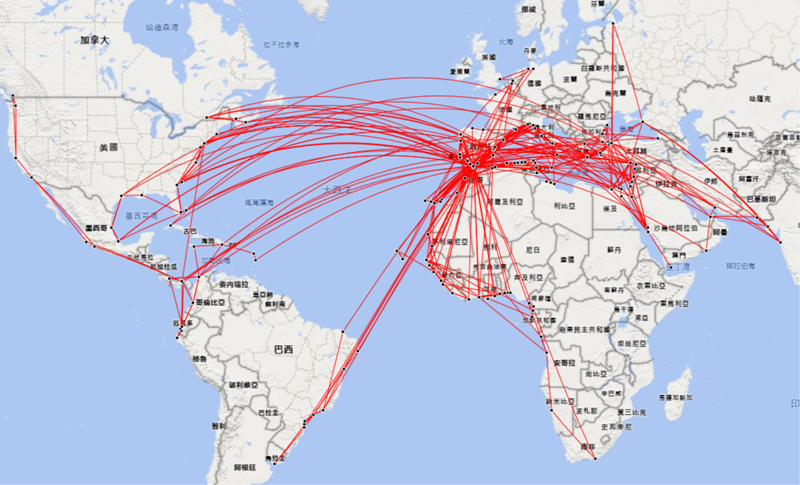
圖35地中海貿易區首發主航線圖(2024Q2)
資料顯示由非洲貿易首發之主航線數量甚少,示於圖36。而紐澳大洋貿易區於2024年第2季則無首發之主航線。
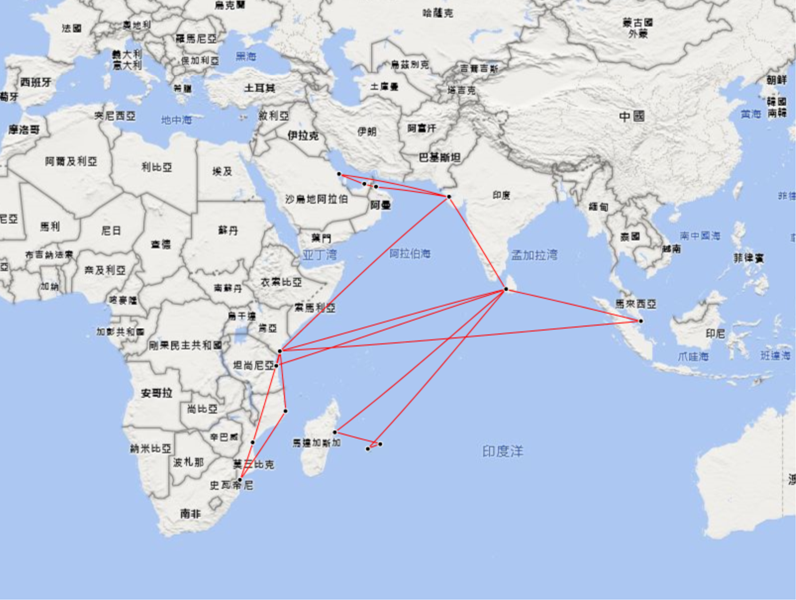
圖36非洲貿易區首發主航線圖(2024Q2)
六、結論
本文使用交通部運輸研究所「國際海運資料庫」所收錄全球定期貨櫃航線港資料,取其中2017年至2024年各年度之第2季,整理分析全球主航線在各貿易區的部署形勢。本文先將全球劃分為遠東、南亞、中東、北美洲、南美洲、中美洲、西歐、地中海、非洲、紐澳大洋等十大貿易區,再以此為基礎,分別由航線的視角與貿易區的視角觀察全球航網的狀況。
以航線為主體,將所有航線區分為各貿易區之區域航線,以及跨貿易區航行之主航線2類時,資料顯示遠東貿易區長年來擁有數量最多的區域航線數,甚至多於其他所有貿易區之總和,且有長期持續成長之趨勢。其次則為西歐貿易區及地中海貿易區。至於主航線之彎靠數量亦以遠東貿易區之主航線數量居所有貿易區之冠,其次為北美洲貿易區。而在2017年至2024年之間,全球主航線數量大約成長了20%。至於各貿易區主航線之平均船型則以位在遠東與西歐兩貿易區間之貿易走廊的遠東、中東、歐及地中海貿易區為最大。此外,數據顯示主航線有減少靠港數,而同時增加航程天數之長期趨勢。
以貿易區為主體之分析聚焦於各貿易區彎靠主航線之航程分布,以及首發航線之型態。過往相關分析中較少見到針對航線首發港分布之分析。本文統計顯示各貿易區之首發主航線分布狀況與貨物流動狀況之分布有關,與一般認知相一致。數據亦顯示自各貿易區首發之航線,部署型態相去甚遠。彎靠遠東貿易區之主航線中大約97%自此區首發,而跨大西洋之航線中則大部份首發自東岸。此類分析可能有進一步發展以由其中萃取更多資訊之潛力。
(本文為交通部運輸研究所「海運國際資料庫維護及議題分析」部份成果,經運輸研究所同意發表。)
參考資料
- 交通部運輸研究所國際海運資料庫。
- 海運國際資料庫維護及議題分析期末報告書。












 RSS訂閱