



Trend analysis of container main-line services and the impact on Kaohsiung port
陳春益(國立成功大學交通管理科學系退休教授)
李宇欣(國立成功大學土木系教授)
王怡婷(交通部運輸研究所副研究員)
【關鍵字】貨櫃航線、航運聯盟、航線部署
遠東為全球商品的主要生產基地,而歐、美則為遠東生產產品的主要消費地,也因此全球前3大遠洋貨櫃航線中包括遠東-歐洲航線、遠東-北美(越太平洋)航線與北美-歐洲(越大西洋)航線,前2大皆以遠東區域為起迄港,顯然從貨櫃航商航線部署情形,可間接反映出國際貿易的盛衰,亦可由該部署情形分析高雄港的航線靠泊現況並預期未來可能的發展。
此外2017年國際3大航運聯盟正式運作後,使得原運輸能量「供過於求」的環境有機會透過聯盟機制進行調整,因此藉由分析各航線之聯盟及非聯盟航商航線部署情形,有助於推斷各航線的供需現況。
本文藉由交通部運輸研究所國際海運資料庫資料,以2017年至2021年之航線數據,分析巴拿馬運河於2016年拓寬完成,加上2017年國際3大航運聯盟正式運作後,貨櫃航商在遠東-歐洲航線、遠東-北美航線的部署趨勢,加以探討未來對高雄港可能產生的影響。
一、歐美航線部署趨勢
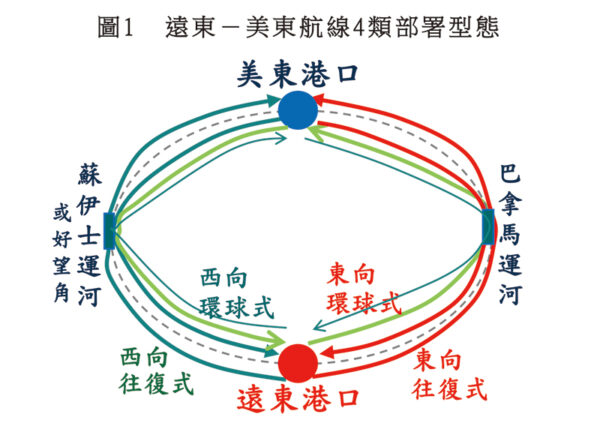
本文分析之航線包含遠東-歐洲航線及遠東-北美航線,依據交通部運輸研究所國際海運資料庫,其中遠東-歐洲航線之分類,再依起迄港為西北歐港口或地中海港口,進一步區分為遠東-歐洲航線與遠東-地中海航線(各簡稱遠歐航線、遠地航線),雖2類航線的平均航程僅相差1週,但特性上略有不同。而在遠東-北美航線,依其起迄港為美東港口或美西港口,可再細分為美東航線與美西航線,而美東航線部分,由於美東與遠東港口分別位於地球的兩端,從遠東至美東的去程可東向經巴拿馬運河,或西向經蘇伊士運河,而返程可從美東折返或持續東/西向,故美東航線可再細分為東向往復式、西向往復式、東向環球式與西向環球式4種型態,如圖1所示。
此外,為因應遠洋航線船舶大型化趨勢,航商藉組成聯盟共同派船,以降低派船壓力,目前共有國際3大航運聯盟,分別為2M聯盟、OCEAN聯盟、THEA聯盟等,以下亦將以聯盟及非聯盟派船進行分析。
1、遠東-西北歐航線(遠歐航線)
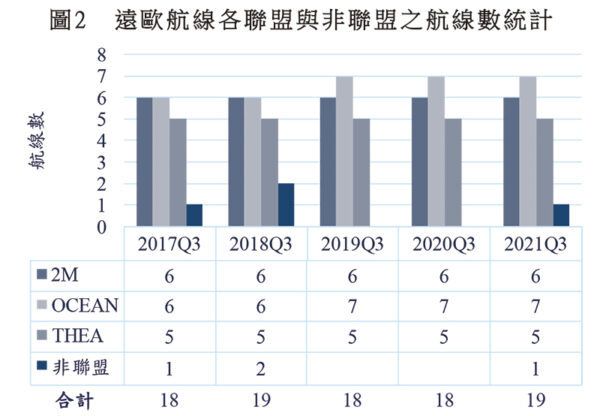
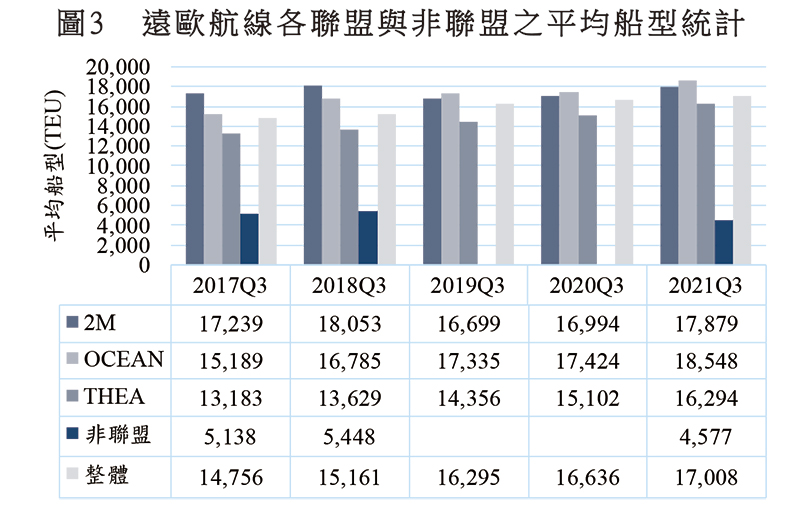
從圖2所示,在2017Q3到2021Q3期間,3大聯盟及非聯盟在遠歐航線部署上,航線總數變化幅度不大,均維持在18、19條,但若同時考量總運能部分,由圖3所示,平均船型從14,756TEU增加至17,008TEU,因此研判近年航商積極購置大型船,即使航線總數無增加,但總航線運能上漲。
若分析採聯盟或非聯盟營運模式,絕大部分航線均係採聯盟方式派船,非聯盟航線至多2條。在聯盟派船部分,2M聯盟與THEA聯盟的航線數各維持為6、5條,而OCEAN聯盟則於2019Q3起由6條增至7條,自該季度後OCEAN聯盟的航線數皆維持為7條。至於OCEAN聯盟增加一條的主因,乃其遠歐航線NEU3原由中遠與長榮共同派船,於2019年4月起,遠歐航線NEU3分割為2條,即航線NEU3、NEU7,分由中遠與長榮分別派船,且各以華南港口、華中與台灣港口為主要服務區域,高雄港亦因而多一條遠歐航線彎靠,惟自2021年4月起,航線NEU7調整靠泊港,以新港(天津)取代高雄港。若同時考量運能,自2019Q3起OCEAN聯盟平均船型與航線數皆高於2M聯盟,而THEA聯盟的總運能為最小,2020Q3有顯著增加,可能與HMM加入THEA聯盟,投入大型船舶有關。
在非聯盟航線部分,除於2017Q3、2018Q3、2021Q3各有1、2、1條遠歐航線,且以較小船型(約5,000TEU)營運外,2019Q3與2021Q1期間,已無非聯盟航線,研判非聯盟遠歐航線於2018Q3與2019Q3期間停航的原因,可能是船型過小,貨櫃之單位運輸成本偏高,在運輸能量「供過於求」的環境下,因而難以營運。
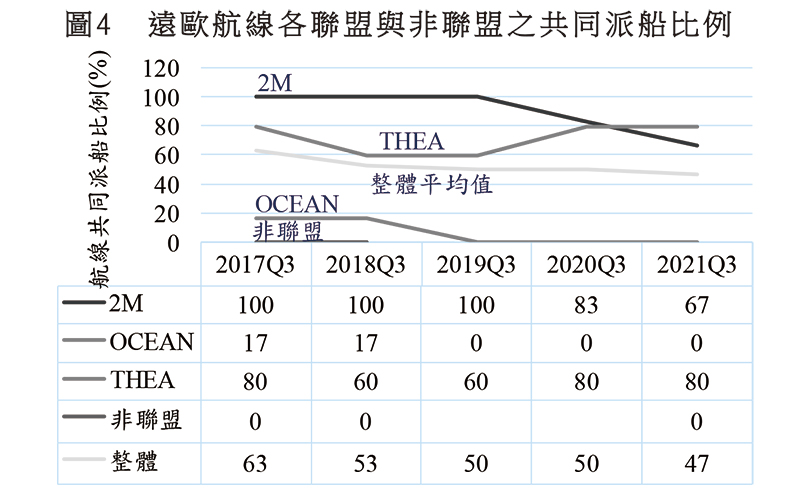
而在聯盟航線部分有共同派船及單一航商派船等2種模式,近年由於大型船舶日益普及,部分聯盟航線施行單一航商派船策略,以減少共同派船的管理問題,故共同派船的比例有下降趨勢。以遠歐航線而言,共同派船的比例已由2017Q3的63%降至2021Q3的47%。值得一提的是,OCEAN聯盟徹底施行單一航商派船,即所有OCEAN聯盟遠歐航線皆不採行共同派船,而THEA聯盟則仍有8成遠歐航線為共同派船(如圖4)。
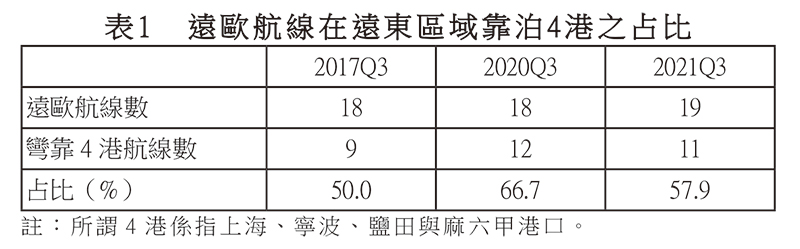
在靠泊港部署趨勢部分,以遠東之上海、寧波、鹽田與麻六甲港口(含新加坡、丹戎帕拉帕斯港、巴生港)等4港進行分析,從靠港數據分析可發現(如表1),彎靠前述4港的遠歐航線於2017Q3僅占50.0%,後逐漸上升至2020Q3的66.7%,但2021Q3下滑至57.9%,從內部資料顯示,2M聯盟與OCEAN聯盟彎靠此4港的航線數為最多,然而THEA聯盟則較不採靠泊4港的部署型態。而在2021Q3下滑應與2M聯盟為因應缺櫃、塞港等問題,減少部分航線彎靠港口有關。
另台灣港口在稍偏離4港部署型態的航路上,且裝卸貨源與港埠設施(如七櫃尚未營運,無法服務全貨載大型船舶)未具優勢,雖有分屬OCEAN聯盟與THEA聯盟的國籍航商長榮與陽明支援,但彎靠台灣港口的遠歐航線並不多,目前迄今僅有2條。
2、遠東-地中海航線(遠地航線)
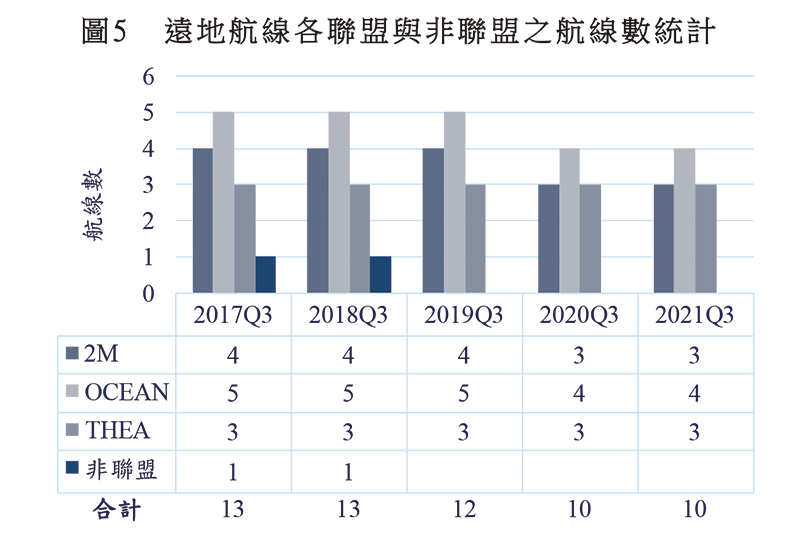
從圖5所示,在2017Q3到2021Q3期間,3大聯盟及非聯盟在遠地航線減少3條,即由2017Q3的13條減至2021Q3的10條,其中2M及OCEAN聯盟均減少1條。非聯盟航線為航商ZIM所營運,實際上為遠地與美西的鐘擺航線,但自從ZIM於2019Q1成為2M聯盟合作夥伴,已停航該鐘擺航線。
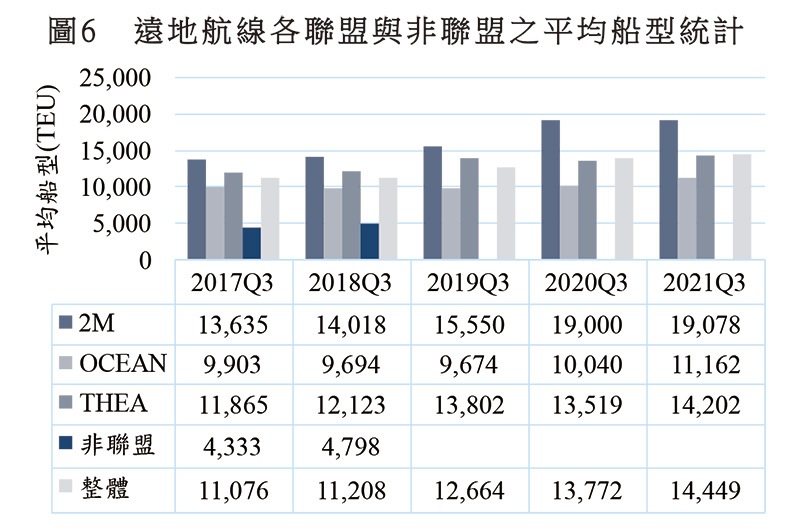
在圖6平均船型部分,遠地航線的船型有顯著成長,成長率達30.5%,且3大聯盟中以2M的平均船型最大,與其他2聯盟有顯著的差距。至於航商ZIM在先前所提營運的非聯盟航線,過去營運之平均船型尚不及4,800TEU。
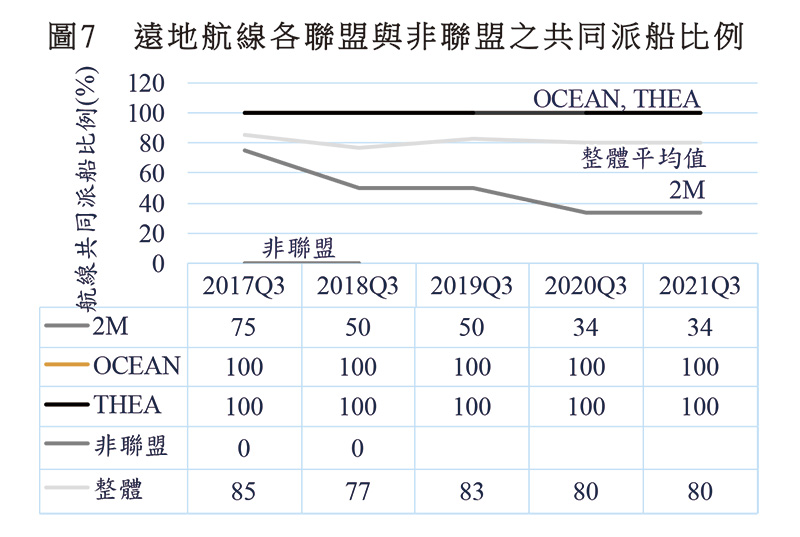
在聯盟航線是否採共同派船或單一航商派船模式部分,遠地航線所彎靠的地中海港口,可能因港口屬性差異大管理不易,因而大都採行共同派船,僅2M聯盟的3條航線中有2條由地中海航運單一航商派船,因而2020Q3到2021Q3期間共同派船比例為34%(圖7),此可能與地中海航運占地利有關。
同樣以遠東之上海、寧波、鹽田與麻六甲港口等4港分析靠港情形可以發現,整體而言遠地航線與遠歐航線相同採以該4港口靠泊港方式部署型態,但仍存在些許差異,首先是通常該等航線之靠泊港會北延至釜山港,換句話說是採5港靠泊模式。而其次差異於華南區域之靠泊港,除有可能選擇靠泊鹽田港外,也有選擇改靠蛇口港之部屬。最後一點差異在麻六甲港口部分,2M聯盟均擇新加坡與巴生港靠泊,而不選擇丹戎帕拉帕斯(PTP)港進行靠泊。
靠泊台灣港口部分,資料顯示2017Q3靠泊台灣港口(含高雄港與臺北港)的航線計有5條,然2018Q3到2021Q3期間因OCEAN聯盟減少1條原彎靠臺北港與高雄港的航線,加上將其中1條航線從原彎靠高雄港與廈門港改為僅彎靠廈門港之後,2021Q3僅餘3條遠地航線靠泊高雄港。
3、遠東-美東航線(美東航線)
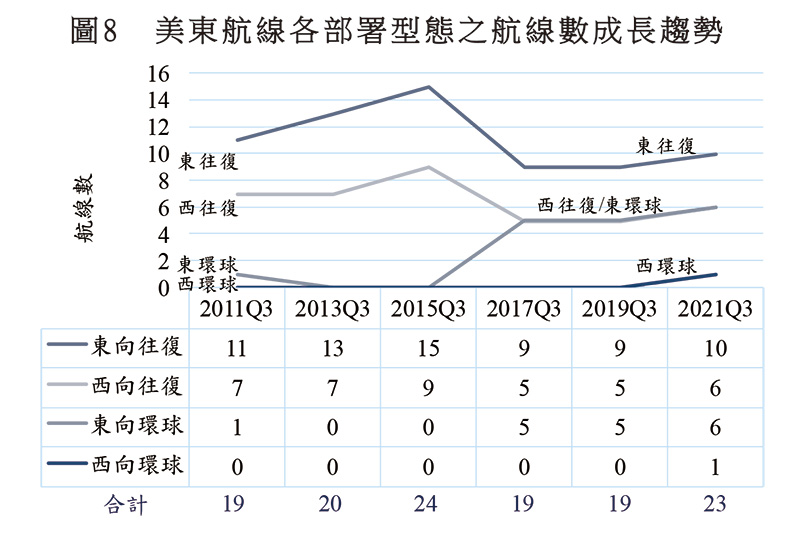
如前所述,美東航線部署可分為4種型態,從圖8數據顯示,在4種型態中,以東向往復式為美東航線最主要的部署型態,另外可發現在2016年因巴拿馬運河拓寬,有明顯大幅下降趨勢,但整體而言航線總數仍遠多於其他型態。
西向往復式型態之總航線數排名第2,即使總航線數較東向往復式為低,在巴拿馬運河拓寬前,因具有船型優勢,每週總運能卻是4類部署型態中最高,然而在巴拿馬運河拓寬後,航線數量幾乎減半,然而值得一提的是在2021Q3,航線數已稍微回升,研判可能是因東南亞貨源增加,帶動航商進行航線部署所致。
環球式航線有2種型態,分別為東向及西向航線。在東向環球式航線部分,在2016年(巴拿馬運河拓寬前),幾乎無此型態之航線佈署,然而在巴拿馬運河拓寬後,2017年起東向環球航線數立即增加至5條,甚至在2021Q3,已增加至6條航線。其次在西向環球航線,也首度於2021Q3增加1條,經查證該航線為台灣的航商萬海負責營運。
若降前述4中型態歸納為僅東向與西向等2類,亦即東向航線總數包含東向往復式及東向環球式,可發現其航線總數無論在巴拿馬運河拓寬前或拓寬後,總數差異不大。然而西向航線總數(含西向往復式及西向環球式)變化幅度相當劇烈,總航線數自9條,明顯下滑至5條,要到2021Q3才多增加2條,顯然西向的遠東-北美航線,受到運河拓寬影響較大,使得其喪失原有船型之優勢,而在2021Q3有所回升,研判應是東南亞貨源增加所致。
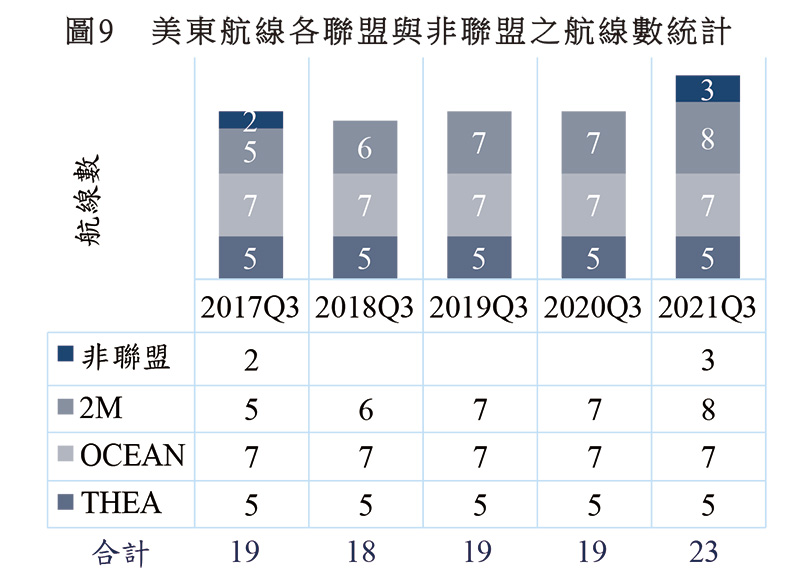
在2017Q3與2020Q3期間,美東航線數大致維持在19條(如圖9),且全屬聯盟航線,其中各聯盟的航線數,OCEAN聯盟與THEA聯盟的航線數各維持為5、7條,而2M聯盟由2017Q3的5條,在ZIM加入2M聯盟後,增至2021Q3的8條,成為擁有航線數最多的聯盟。
然而2021Q3,總航線數增加至23條,且新增之3條來自非聯盟航線,分別為中遠、馬士基與萬海各增闢1條,而2M聯盟亦由7條增至8條,研判均是受到新冠疫情影響所致,新冠疫情自去年初帶來一波高需求量,使得航線數也隨之增加,從數據中可明顯反映此現象。
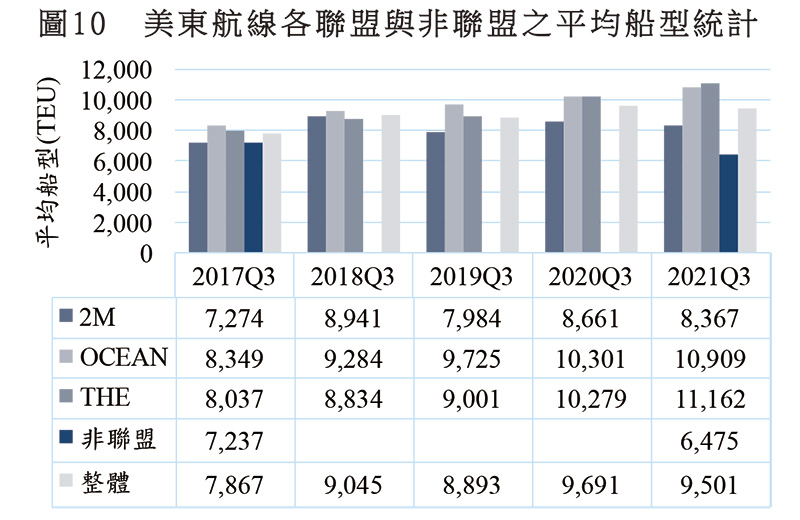
圖10美東航線整體之平均船型,顯示2017Q3到2021Q3期間平均船型由7,867TEU增至9,501TEU,其中2017Q3到2020Q3期間,以OCEAN聯盟所投入船舶的平均船型為最大,但到了2021Q3,HMM加入THEA聯盟,此得THEA聯盟超越OCEAN聯盟。
在靠泊港方面,東向往復式美東航線在遠東區域的靠泊港在華南(含)以北,主要為寧波、上海及釜山,西向往復式則在華南(含)以南,主要為蓋美及麻六甲港口,東西2向靠泊港以華南為界;東向環球式的靠泊港除與東向往復式重疊外,亦兼彎靠東南亞港口;西向環球式的靠泊港除與西向往復式重疊外,亦兼彎靠華南以北港口。
4、遠東-美西航線(美西航線)
美西航線在越太平洋前的最後港群可概分為東南亞、華南、台灣、華中、華北、南韓與日本等7處,此一特徵迥異於前述歐洲及美東航線,應與美西航線航程短、投入船型小,且各港群貨源充足有關,也因為這些因素,非聯盟的美西航線數較歐洲及美東航線為多。
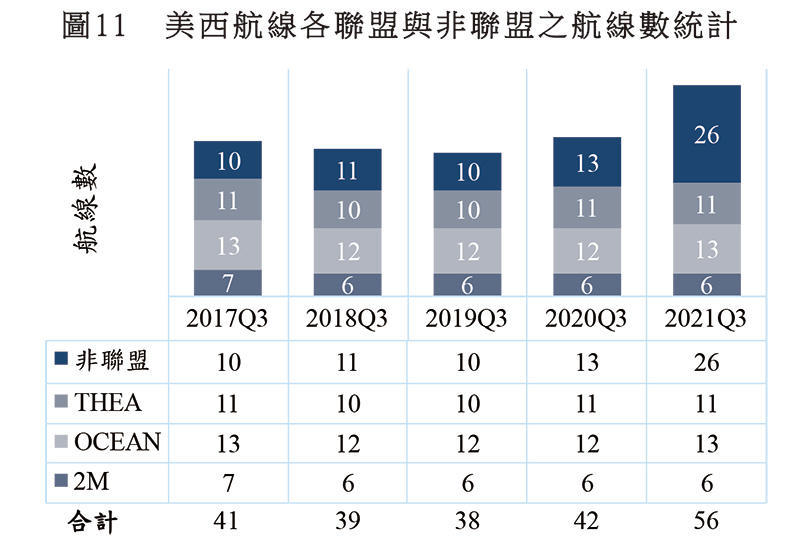
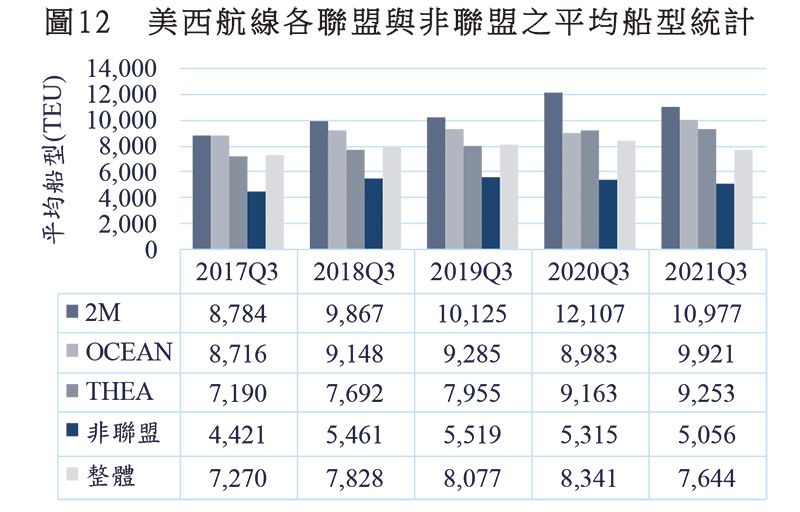
2017Q3到2021Q3期間,美西航線總數從約40條增至56條,聯盟美西航線數大致介於28至31條之間,非聯盟美西航線原介於10~13條之間(如圖11),2020Q3到2021Q3期間,則每一季度至少增加2條,2021Q3甚至較前季增加5條,達26條,與2020Q3相較,增加率高達100%,且僅較聯盟航線之航線數少4條,此一驚人成長應與後疫情的報復性需求以及貨櫃供應鏈不順暢有關。同期美西航線之整體平均船型,由7,270TEU增至7,644TEU,增加幅度不大(如圖12)。同樣由於航程短等因素,美西航線的共同派船比例較其他歐美航線為低。
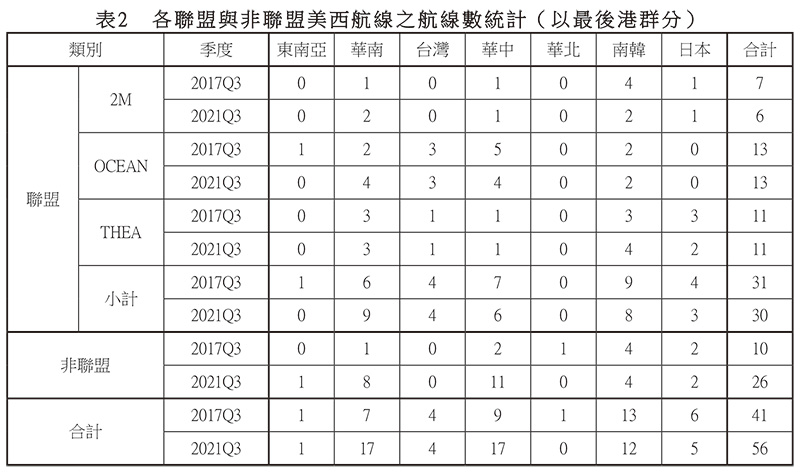
2M及THEA聯盟的美西航線在越太平洋前的最後港群以日、韓占多數;OCEAN聯盟較分散,除了華北、日本外,其他5處都有航線以之為最後港群(如表2)。非聯盟的美西航線在2017Q3僅有10條,由於該時期運能供過於求,且為與聯盟區隔市場,常以兼服務美西次要港口或自遠東主要港口之直迄美西規劃航線;2020Q3起供需反轉,不僅總航線數大增(2021Q3有26條),且所增加者多為主要港口直迄美西的速達(express)航線。
綜觀各類美西航線,含聯盟與非聯盟航線,除台灣-美西與東南亞-美西的航線數不變外,其他5類美西航線皆有異動,華北-美西、南韓-美西與日本-美西各減少1條,華南-美西與華中-美西的航線數則皆有增加,各增加10、8條,即各增加1.4倍與0.9倍,成為17條,顯示華南與華中2港群在後疫情階段,運能需求頗受到期待。
二、對高雄港之影響分析
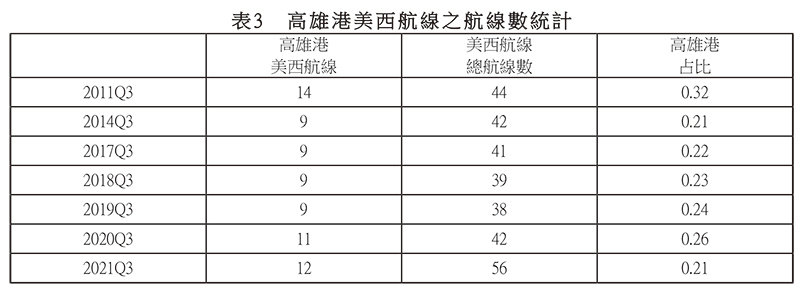
靠泊高雄港的歐美航線中以美西航線為最多,2021Q3達12條,占57.2%,然而如僅就2011Q3與2021Q3比較,美西航線約由每10條中有3條彎靠高雄港降至約每10條僅2條(表3),顯示高雄港在整體美西航線的地位有弱化現象,且從航線彎靠港口功能(包括末發港(或稱越洋前最後港)、首回港、起始港與中間港等4種)而言,以高雄港為末發港的航線占比已由9.8%下滑至7.1%。
航商承租高雄港貨櫃碼頭對其在高雄港的美西航線部署應仍有利,目前以高雄港為末發港的皆為聯盟航線,派船航商皆為碼頭承租航商者,包括長榮、陽明與OOCL,近一年所增加的4條美西航線,雖皆為非聯盟航線,但派船航商除以星沒有在高雄港承租碼頭外,萬海與達飛皆有在高雄港承租碼頭。
美東航線具有不同型態的部署型態,實不利於高雄港的轉運。高雄港美東航線在2011Q3到2015Q3期間由6條增至8條,但巴拿馬運河拓寬後僅餘4條,顯然在巴拿馬運河尚未完成拓寬,且美東航線尚未因船舶大型化而西向化之前,高雄港具有東南亞轉運美東的地理優勢,但隨著美東航線西向化,巴拿馬運河拓寬後東向/西向環球式美東航線興起,增加直靠東南亞港口,因而大幅降低至高雄港轉運之機會。此外,高雄港位於東向與西向往復式美東航線主要貨源港的後端,加上作業效率高,應是往復式美東航線起始港或中間港的最佳選擇之一,然因鄰近港口競爭激烈,如廈門港的削價競爭,因而降低至高雄港彎靠的機會。
最後是遠歐航線與遠地航線在高雄港的部署航線,此2類航線在高雄港部署占比不高,各占9.5%、14.3%,且遠歐與遠地航線在遠東區域主要靠泊港的部署型態,均已業趨穩定,台灣港口稍偏離其主要靠泊港之航路,加上港埠設施不足應付遠歐航線的大型貨櫃船舶(如2萬TEU以上船型)之全貨載裝卸服務,又台灣能增加的貨源相當有限,使得原彎靠高雄港就不多的航線數與次數,甚至有減少的趨勢。近年遠歐航線在高雄港增加或減少航線,多與國籍航商所屬聯盟之航線規劃相關,高雄港過去因無法靠泊全貨載的大型船舶而功能受限,期待七櫃正式營運後,能爭取到更多的遠歐航線與遠地航線,且爭取到在航線中更積極的功能,如由返程中間港改為首回港,或兼具返程中間港與去程中間港之功能。
三、結語與建議
台灣港口目前不在遠歐及遠地航線主要的規劃航路上,加上往來歐洲的航線多使用大型船舶,高雄港須強化裝卸貨源(含空/重櫃)、港埠設施(含軟/硬體設備,如碼頭、聯外交通)及與航商間之合作等,才有機會吸引更多的遠歐及遠地航線彎靠。至於美東及美西航線的部署則有「多線化」之趨勢,如美東航線受巴拿馬運河拓寬之影響而有前述的4種部署型態,美西航線則因末發港不同而多線化。在此「多線化」過程中,高雄港因貨源與區位等不利條件,近年在整體美東及美西航線之占比均顯著下滑。期待在七櫃加入營運以及現有碼頭遞延運用之下,能爭取到更多的航線。此外,高雄港的貨櫃碼頭承租制度對維持、乃至增加美東及美西航線在高雄港的彎靠頗有助益,但對未承租航商在高雄港的航線部署影響,值得進一步加以觀察。
(本文為交通部運輸研究所國際海運資料庫成果之一部份。)












 RSS訂閱