



Container shipping industry on the way of decarbonisation facing chellenges
何思揚、江南蒓
【關鍵字】去碳化、國際海事組織、甲醇動力船
【keywords】Decarbonisation; IMO; methanol-fuelled ships
國際海事組織議程上的碳價格和清潔燃料標準,令船東和租船人在放慢航速還是加快航速問題上存在爭執。業界對船舶能源效率指數EEXI和碳強度指標CII措施普遍擔憂。去碳化必將迫使船東建造更環保的船舶。頂級航運公司逐步擺脫化石燃料,如達飛海運開始從過渡的液化天然氣動力邁向甲醇為燃料的貨櫃船。
國際海事組織議程上的碳價格和清潔燃料標準
經過10多年的分歧,國際海事組織(IMO)海洋與環境保護委員會在2022年6月初審議了閉會期間工作組商定的關於碳價格和燃料標準的「一攬子措施」。
雖然歐盟委員會的一位政策主管和首席脫碳談判代表稱,在國際海事組織會議上,沒有就海洋燃料油碳定價達成協議,但是,在IMO領導歐盟討論的杜布科娃(Petra Doubkova)在布魯塞爾的一個論壇上說:「我們必須管理預期。我們真的在這裡建立橋樑。」
國際海事組織的海洋和環境保護委員會在2022年6月6日召開的實際會議上審議了5項減少溫室氣體排放的提案,以及一系列技術措施。
杜布科娃說,去年5月,國際海事組織的一個閉會期間工作小組一致認為,航運脫碳的解決方案應該是技術和溫室氣體定價要素的結合。
在國際海事組織10多年的分歧之後,承認這類措施應納入任何減少碳排放的中期策略中,被認為是一個突破。
杜布科娃說:「這是我們直到現在才有的書面形式,而且是相對有力的形式。我們將要求委員會批准這一點,並為進一步開展這類一攬子措施的工作提供一條清晰的路線。這是一個關鍵的成就,我們希望在此基礎上繼續努力。在這個階段,只要達成協議,我們將有一個全球溫室氣體價格來作為框架的一部分開始工作,這從我們的角度來看是極其重要的。」
2018年制定的海事組織目標是在到2030年將碳排放強度降低40%,到2050年將溫室氣體排放減少50%。
但現在有些國家認為該目標不足以解除地球環境危機,要求收緊這些目標,到2050年實現零排放。這讓業界支持的50億美元的脫碳研究和發展基金的建議變得不確定。
由國際海運總會(ICS)在2021年9月提出,該基金要求對海洋燃料油每噸徵收2美元。此徵稅額度遠遠低於馬紹爾群島提出的另一個更被看好的提案,後者的價格為每噸100美元。
環境保護基金負責歐盟運輸的高級經理斯皮利奧提斯(Panos Spiliotis)在布魯塞爾的論壇上說:「碳價格確實比以往任何時候都更接近。沒有它,你就無法以所需的速度進行脫碳。」
杜布科娃說:「制定清潔燃料的標準比制定碳價格更重要。這與我們在歐盟所做的關於FuelEU提案的工作類似。我們不是要求從一天到另一天將燃料的溫室氣體強度降低50%,而是要鋪平道路,開始逐步過渡。這甚至比擁有一定數量的碳價格更重要,因為它不會直接或立即導致燃料轉換,儘管它確實有幫助。它確實發出了正確的信號,但它不能保證你立即進行燃料過渡,所以燃料位置的技術組合實際上更重要。」
除了研究如何最好地衡量生命週期排放,該委員會還將研究印度推動的以農作物和生物質生產的生質燃料的臨時準則。
印度代表在提交給委員會的一份文件中說,在開發可再生替代品的同時,需要將生質燃料摻入常規燃料油。
該文件提到:「印度請求在更全面的生命週期評估指南推出之前,通過可能的臨時指南,快速推進生質燃料作為替代燃料的試驗工作。」
國際海事組織於MEPC第79屆會議上審議了一項關於在地中海建立世界第5個硫排放管制區的提案,要求經過該地區的船隻使用含硫量為0.01%的燃油,而不是允許的0.5%。其他的硫氧化物排放管制區(SECA)在波羅的海、加勒比海、北美和加勒比海。
船東和承租人在放慢航速還是加快航速問題上的爭執
2023年開始實施短期措施時,船東和租船人可能會在放慢航行速度(以遵守規則)還是加快航行速度(以按時交貨)的兩難選擇問題上發生爭執。
短期措施預計將導致合規性問題,而對減少船舶排放的作用不大。中期碳價計畫有進展,但大考驗還沒有到來。
在營運商努力應對2023年起生效的短期措施時,碳的定價將繼續主導規章的辯論。
國際海事組織有5項基於市場的措施計畫,分別由馬紹爾群島、挪威、中國、日本和ICS提交。
這些建議包括碳稅、排放交易計畫和低溫室氣體燃料標準,而中國和日本則提出了「收費」計畫,即根據船舶的平均排放表現來徵稅或給予獎勵。
海洋環境保護委員會的溫室氣體工作小組從去年5月開始詳細研究這些項目。
海事諮詢服務公司University Maritime Advisory Services(UMAS)稱這次會議是一個「重大的發展」,國際海事組織在經過10年的談判後,對基於市場的措施(MBM)的必要性達成了共識。
各國都同意應該有一連串措施,而不止一項政策,但尚未決定實際應該有什麼。
UMAS注意到對燃料標準的支援,包括來自行業的支援。UMAS說,成員們似乎更傾向於徵稅,但有些成員對排放交易計畫持開放態度。
業界人士懷疑歐盟27國將支持挪威的ETS計畫,但由於歐盟自己的ETS尚未到位,因此無法正式表示。
同時,航運業界支持碳稅,因為價格具有確定性,而且如果排放上限開始生效時沒有技術,ETS可能會限制對航運的需求。
雖然中國的MBM受到歡迎,被認為是中國開始認真對待碳定價的標誌,但該計畫本身卻因其複雜性和缺乏雄心而受到批評。
同時,ICS繼續堅持其國際海事研究基金,即一項每噸2美元的燃料稅計畫,而不是MBM,但各國往往將其視為MBM。
該計畫在最近幾個月贏得了更多的支持,但反對者說,他們應該利用稀缺的談判時間來取得更多的共識。
碳價格是國際海事組織曾經處理過的最有分歧的話題。過去試圖就碳價格達成一致,甚至同意討論碳價格,但這一努力已經失敗。全球沒有任何一個行業達成過協議。
然而,UMAS董事史密斯(Tristan Smith)這次卻看好。他說:「基於我們現在看到的趨同程度,我認為國際海事組織的進展將比人們想像的快得多。」
雖然有更多的人支持應該實施某一項措施,但各國在如何運作上還遠遠沒有達成一致。
最大的問題是徵稅應該花費多少成本,以及提供多少資金幫助較貧窮的國家和島嶼國家應對適應氣候變化的費用。
另一個問題是,是否要衡量從生產到燃燒的整個過程中的排放,還是只衡量船舶本身的油箱排放(後者對營運商來說更容易計算)。
分歧大致是在更有雄心的國家(如歐盟27國、英國和面臨海平面上升風險的島國)和發展中國家及石油國之間,如中國、俄羅斯、沙烏地阿拉伯、阿根廷、南非和巴西。
這些國家認為,發展中國家對氣候變化的責任較小,支付成本的能力較弱。他們已經推動了較弱的措施,並要求從任何籌集的資金中獲得更大的占比。
丹麥技術大學教授普薩拉夫蒂斯(Harilaos Psaraftis)對美國總統拜登領導下的美國沒有在國際海事組織中表現得更加積極主動感到失望。
他懷疑,如果沒有世界上最大的2個經濟體的支持,能完成多少工作,並說,與2010~13年相比,會談「少了很多結構化」。
有些建議包括影響評估,有些則沒有;有些涉及如何使用收入的問題,有些則沒有;有些是技術性的,有些是經濟性的。
普薩拉夫蒂斯說:「像『公平過渡』這樣的術語沒有被定義,當他們說將採取一攬子措施時,並不清楚這一攬子措施將是什麼。從某種意義上說,我們還不知道提議的措施是什麼,而且可能會有更多的措施。」
消息人士對全球措施將需要多長時間意見不一,但大多數人說在5到10年之間。
對船舶能源效率指數EEXI和碳強度指標CII措施的擔憂
營運商擔心國際海事組織的2項短期排放措施,這2項措施於2023年開始生效:現成船能源效率指數(EEXI)和碳強度指標(CII)。
EEXI衡量的是每噸貨物里程的排放量,而CII則根據營運碳強度對船舶進行評級,從A到E。
律師事務所Reed Smith的合夥人奧斯丁(Nick Austin)說,這一點和去碳化的挑戰帶來了「巨大的合規任務,並迫切需要瞭解對租約和其他合約安排的影響,因為每艘船都是根據這些合約安排營運的」。
問題將包括成本如何在船東和承租人之間分配,如何保持能源效率,以及如果他們不遵守規則會發生什麼。
對於綠色環保組織來說,後2個問題的答案是「慢下來」和「什麼都不做」。
國際綠能運輸理事會(ICCT)的航運負責人科默(Bryan Comer)說:「這實際上與平常沒有什麼不同,因為現有的船舶已經航行得很慢了,即使他們未能遵守所要求的EEXI,並限制其引擎功率,實際船速仍然很低,不會接近這個上限。EEXI是可執行的,因此更有可能產生影響,但這種影響將是很小的。然而,CII沒有強制執行機制,不遵守也沒有任何後果,也許只是看起來很糟糕。如果你連續3年評級得到D,或在任何一年得到E,那麼你必須寫下你有多抱歉,制定一個計畫,並得到你的行政部門的批准,並實施該計畫。對於這個計畫的格式,沒有任何指導方針。如果你不執行該計畫,沒有任何後果,而且從來沒有一個案例要求失敗的船舶停止航行。一些國家可以限制被評為C級或更好的船舶進入,但D級船舶可能會找到市場。」
普薩拉夫蒂斯說,雖然EEXI和CII得到了批准,但國際海事組織仍須要在2種測量碳強度的方法之間做出決定。
它的弱點可能會產生更大的後果,因為得到許多保守國家的支援的中國MBM計畫採用了它的評級系統。
然而,EEXI和CII可能會在船東和租家之間產生衝突,即船舶是應該減速(以獲得更好的評級)還是加速(以更快地運送貨物)。
史密斯說:「由於CII讓營運商對船東的碳強度負責,所以CII可能會打亂幾個世紀以來的商業慣例。這將比歐盟排放交易計畫中船東與承租人之間的爭論更進一步,後者只是通過租船合約中的一個條款轉嫁成本。如果你把一艘船租給殼牌公司6個月,而殼牌公司堅持以15節的速度航行,而你想達到A級或B級的CII目標,那麼他們就破壞了你隨後6個月的商業機會,因為你現在必須以13節的速度航行,或者花幾百萬美元來安裝一些效率技術。一個租家的決策將商業風險強加給你的業務的方式確實不同。」
奧斯丁說,定期租船合約特別容易受到EEXI和CII的影響。租家為自己的商業目的雇用船舶的傳統權利可能會受到影響。
船舶可能不得不減少進貨量,偏離航線或放慢航速以確保合規。為遵守EEXI和CII而延長航期,可能會減少船東在租船合約下的收益,或者在沒有達成保護性條款的情況下,使他們違反「應有」或「最大」的發貨義務。
史密斯說,航運業需要一個新的商業模式,以認識到不同各方的排放責任是如何相互關聯的,而不是像今天這樣孤立無援。
然而,MBM的設計比其最初的嚴格程度更重要。一開始把管道設計好,你就可以提高價格,以後就會有更大的效果;但現在設計錯了,以後問題就會被放大。
海事組織的許多人正在密切關注歐盟排放交易計畫和燃料歐盟碳標準的發展,因為2者都推動了海事組織更快地進行監管,並提供了一個模式來這樣做。
國際海事組織可能會想出一些辦法,不同國家的法規可能會在未來幾年開始指明一個方向,影響最終的方案。
史密斯認為,像「波賽頓原則(Poseidon Principles)」這樣的自律因素,對於更環保的貸款和保險,以及「海運貨物憲章(Sea Cargo Charter)」也很重要。
去年3月,美國政府提議對溫室氣體盤查議定書(GHG Protocol)中的範疇3(Scope-3)的規則進行全面的修改。這些是在他們控制之外的間接排放。由於航運是大多數大公司的第3類排放的主要來源,所以這可能會進一步增加壓力。
國際海事組織的一位高級談判代表說,國際海事組織有一個指導其溫室氣體工作的策略,這是重要的進展。綠色環保的非政府組織和行業團體並不總是理解成員國政府必須負責的決定。
他說,現在還不能確定國際海事組織是否會通過MBM,但他感到鼓舞的是,沒有任何選項是不存在的。
他說:「當你在建造一座房子時,在開始時你看不到任何進展。它看起來每天都是一樣的。突然間,你走到了盡頭,有了一座房子。但是,如果你跳過基礎工作,你就不會得到最後的結果。」
去碳化將迫使船東建造更環保的船舶
倫敦海事局主席西奧查理(Harry Theochari)說:「我們西方國家想讓中國資助我們的航運業嗎?我們必須考慮地緣政治問題。大型貨櫃航運公司明白他們別無選擇。主要的問題是小型私人船東。大多數船東不會自願建造更環保的船舶,他們必須被迫這樣做,而國家輸出信用機構(Export Credit Agency,ECA)的支持是一個重要的激勵因素。ECA的作用擴大是由於傳統銀行家的離開,他們不願意為未經證實的船型提供貸款,即使它們對生態環境更加友好。」
他對《勞合船舶日報》(Lloyd’s List)說:「船東們將不得不被迫建造環保船舶,但他們中的許多人無論如何都會有這樣的想法。例如,大型貨櫃航運公司明白他們別無選擇,而馬士基正帶頭這樣做。MSC和CMA CGM也在發出所有正確的聲音。主要的問題將是小的私人船東。他們更難為他們須要做出的改變提供資金。」
西奧查理是Norton Rose Fulbright公司工作期間全球領先的船舶融資律師之一,他說,據估計,要實現國際海事組織目前提出的到2030年將航運業溫室氣體排放量比2008年減少50%的目標,其成本在1萬億至1.4萬億美元之間。
然而,國際海事組織的目標被廣泛認為過於軟弱,公眾的壓力越來越大,要求到2050年航運排放達到淨零,與世界上其他主要工業部門保持一致。這可能需要花費14萬億至19萬億美元。
然而,自全球金融危機以來,向船東提供的貸款數量急劇下降,當時僅主流銀行每年就向航運和離岸部門提供了1,200億美元的新資金。
在隨後的航運業衰退中,擁有幾十年航運業務的銀行,其中包括蘇格蘭皇家銀行、HSH Nordbank、NordLB和Commerzbank等大公司紛紛退出。
到2017年,銀行對航運行業的貸款已經暴跌3分之2,只有400億美元。從那時起,它很一直在進一步下降。
很大一部分原因是,歐洲銀行變得更難掌握美元,而且巴塞爾公約(Basel Convention)規定的適用資本充足率規則使得對航運業的貸款比對其他行業的貸款更昂貴。
西奧查理說:「假裝航運業不是一個危險的行業是沒有意義的,事實上它是非常不穩定的。如果你看一下航運業的起伏,它們是很有規律的。你只需要確保你不會被抓住。」
直到現在,貸款人還可以根據以下假設來工作:船舶有25年的壽命,將使用標準燃油,並有可量化的貿易前景。這些考慮因素很多都不再適用了。
西奧查理說:「當你不知道船舶動力系統是否會有未來,或者它將使用什麼燃料時,你還會像現在這樣為一艘船融資嗎?我認為金融機構、私募基金或股權投資者不會打算為新的、未經試驗和測試的技術提供資金或長期投資。」
私募股權確實占據了一些空缺,在2017年貸出了120億美元。這聽起來像很多錢,但它並沒有接近填補銀行留下的空白。此外,根據定義,私募股權公司是短期參與者。
美國資本市場在2014年為航運業籌集了82億美元,但在2018年只有40億美元,2019年只有6億美元。
儘管美國市場以其所謂的無限深度而聞名,但目前正處於被挪威奧斯陸超越的邊緣,奧斯陸對航運項目有更多瞭解。
2009年,這2處市場的債券募集了約58億美元,2012年的發行量超過了200億美元。然而,到2015年,他們已經下降到100億美元以下,第2年僅有10億美元的水準,此後部分恢復。
中國的金融機構,尤其是大銀行的租賃部門,現在也是混合的重要組成部分。然而,西奧查理說,這裡的限制是政治性的。
「我們知道中國人有很多錢,他們的銀行和租賃機構是相當強大和有影響力的。但我們西方國家想讓中國為我們的航運提供資金嗎?我們必須考慮一些地緣政治問題。」
在俄羅斯去年2月入侵烏克蘭後,俄國受到了廣泛的制裁,如果中國入侵台灣,似乎也會有類似的情況。
考慮到過去20年的貸款趨勢,希望看到本國船東投資綠色航運的政府可能必須自己實現這一目標,並訴諸明智的國家干預和道德勸導。
西奧查理說:「政府將不得不支持新船的建造,而出口信貸機構將不得不做好準備。這就是我所看到的情況。」
ECAs願意為高達80%的船舶借款提供擔保,從而使銀行能夠以更低的利率提供融資,並對追索權有一定瞭解。
從關注公共財政的政治家的角度來看,這裡的好處是不需要納稅人的錢在前面。ECA為其服務收取的保證費用甚至意味著它們可以盈利。
英國的UKEF已經是航空業的市場領導者,擁有800億美元的投資組合,它沒有理由不在航運業做同樣的事情,就像它在20世紀80年代和90年代做的那樣。
這將為政府現有的英國造船策略提供動力。
雖然西奧查理承認,英國船廠在標準設計上無法與中國、日本或韓國競爭,但他們在建造高品質的先進船舶方面確實有前途,其中許多船舶將以氫氣或甲醇為燃料。
達飛海運從液化天然氣動力邁向甲醇為燃料的貨櫃船
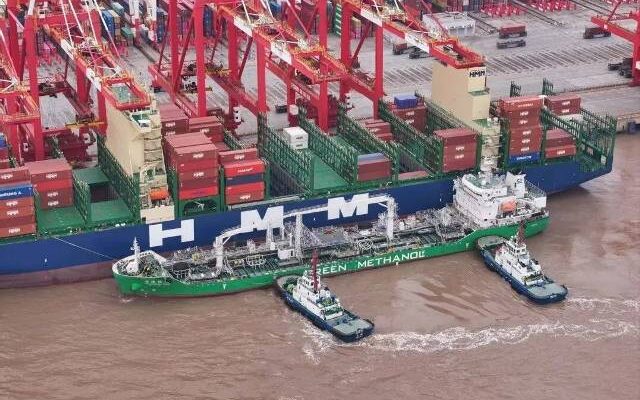
競爭激烈的貨櫃航運業界,馬士基是第一家接受甲醇作為未來燃料的公司。自2021年11月以來,在韓國訂購了16艘甲醇動力貨櫃船。
世界第3大貨櫃航運公司達飛海運以前接受液化天然氣(LNG)作為過渡燃料。該公司表示,訂購6艘15,000TEU雙燃料船的背後原因是為未來船舶提供多樣化能源的策略。
達飛海運披露了6艘15,000TEU雙燃料甲醇貨櫃船的訂單,6個月前,該公司負責能源轉型的一位關鍵高管稱這種燃料有「一些缺點」。
這家法國航運公司與競爭對手馬士基航運公司一起,成為航運業最早接受使用e甲醇(e-methanol)的公司之。e甲醇是利用可再生資源的氫氣和二氧化碳生產的。
馬士基2021年8月表示,它已經訂購了8艘16,000噸雙燃料甲醇船,價值14億美元,然後在去年早些時候行使了再建造4艘的選擇權。
2021年11月,達飛海運的燃料和能源轉型副總裁塔德(Farid Trad)將e甲醇描述為「一種有趣的分子」,但表示它有「一些缺點」。
塔德在公司網站上的一篇文章中說,這些缺點包括「由於它的能源效率較低而造成的船舶容積損失、暫時沒有大規模分銷網路,以及平均毒性度較高」。
6個月後,達飛董事長兼首席執行長沙迪(Rodolphe Saadé)在2022年5月3日宣布第1季業績的聲明中說,該公司已決定「使我們未來船舶的能源來源多樣化」。
他說:「達飛海運正在通過大量投資於天然氣和甲醇燃料來加速脫碳的軌跡。這2個領域將在未來幾年對航運業的脫碳起到補充作用。」
私營企業達飛海運是最早接受另一種化石燃料,即液化天然氣作為其首選過渡燃料的企業之一,以幫助實現「到2050年淨零碳」的脫碳目標。
據說,液化天然氣驅動的船舶可以減少20%的二氧化碳排放,但這取決於引擎的類型,這一說法存在爭議。
該公司說,去年5月3日宣布的6艘甲醇動力船和10艘雙燃料液化天然氣動力船的訂單,使達飛海運的新船訂單總數達到69艘。
根據第1季的聲明,達飛海運已經有29艘液化天然氣動力船投入營運,到2026年將有77艘。這表明,69艘訂單中的48艘將使用液化天然氣,6艘使用甲醇,另外15艘的推進技術尚未確定。
挪威驗船協會DNV表示,截至去年6月,有21艘使用甲醇作為替代燃料的貨櫃船正在營運或正在訂購。據瞭解,有12艘是馬士基的,現在有6艘是達飛海運的。
根據DNV去年6月的月度替代燃料洞察報告,全球在役和訂購的航運船隊中總共有52艘甲醇動力船。
總部位於亞洲的海洋網聯船務(ONE)於去年5月31日表示,其訂購的5艘超大型貨櫃船將被配置為可使用合成氨或甲醇。
參考文獻
- Michelle Wiese Bockmann:Carbon price and clean fuel standards on agenda at IMO, Lloyd’s List 05 Jun 2022
- Declan Bush: Decarbonisation: What to expect from the IMO — and what not to, Lloyd’s List 31 May 2022
- David Osler: Decarbonisation: Shipowners will be ‘forced’ to build greener ships, Lloyd’s List 23 May 2022
- Michelle Wiese Bockmann: CMA CGM orders six methanol-fuelled box ships, Lloyd’s List 04 Jun 2022












 RSS訂閱