



Ongoing supply chain disruptions push air cargo developing quickly
孫玉婷、徐劍華
【關鍵字】航空貨運、倉庫租金、減排
【keywords】air cargo; warehouse rents; emission reductions
電子商務的崛起和持續的供應鏈中斷推動了航空貨運快速發展,也推動了貨運機場附近的倉庫租金飆升。由於航空貨運業在減少二氧化碳排放方面發揮更大作用,所以長期發展前景良好。然而,2022年空運旺季因低需求高運力而消失殆盡。
貨運機場附近的倉庫租金飆升
根據世邦魏理仕(CBRE)的一份新報告,對快速交付高價值產品的期望不斷提高,這助長了對機場附近倉庫的需求,並迫使租戶與大都市地區的其他產業空間相比支付大量租金。
這家位於達拉斯的商業房地產服務和投資公司發現,主要機場5英里半徑內的倉庫的平均租金比該地區的平均租金高18.8%。該分析涵蓋了美國20個最繁忙的空運機場。
靠近主要機場的倉庫對需要利用空運速度來運輸藥品、珠寶、機械、汽車零部件和其他昂貴貨物的託運人具有吸引力。在許多人口稠密、缺乏可開發土地的機場子市場,如紐約甘迺迪國際機場、洛杉磯國際機場(LAX)和邁阿密國際機場周圍,倉庫容量的供給是有限的。
根據世邦魏理仕的分析,這些機場區以及芝加哥奧黑爾機場和費城機場的租金溢價達24%以上。毗鄰洛杉磯國際機場的倉庫比遠處的房產貴了近37%。由於倉庫容量供給的高度限制和運輸成本的上升,這些市場的租金增長可能會加快。
2021年的航空貨運量如雨後春筍般增長了9%。面對俄烏戰爭和疫情加劇的動盪經濟形勢,2022年的增長速度已經放緩,但波音公司預測,從現在到2040年之前的複合年增長率為4.1%,空中巴士公司對航空貨運的年度展望為3.2%。新業務的一個主要驅動力是快遞貨物的增長,空巴將其預測為4.7%,這是由於直接向消費者運送包裹的流行。
機場附近倉庫租金與市區比較
| 市場 | 機場5英里內的平均租金(美元) | 地價高於市區的租金 |
| 洛杉磯 | 23.02 | 36.8% |
| 紐約行政區 | 32.35 | 34.6% |
| 邁阿密戴得 | 13.33 | 24.6% |
| 芝加哥 | 7.73 | 23.5% |
| 費城 | 10.00 | 23.5% |
| 賓夕法尼亞州 I-78/I-81 走廊 | 7.35 | 18.5% |
| 達拉斯/沃斯堡 | 6.80 | 10.7% |
| 加利福尼亞州東灣 | 12.74 | 6.7% |
| 路易斯維爾 | 5.15 | 4.5% |
| 辛辛那提 | 5.05 | 4.3% |
資料來源:世邦魏理仕(CBRE)
對空運興趣的增加,部分原因是由於大範圍的供應鏈中斷,如中國的製造業因新冠疫情和停電而停工,港口擁堵和地面運輸勞動力短缺。通過飛機運送關鍵或缺貨的貨物可以彌補其他地方的延誤。
許多企業正在將分銷業務設在離國際航空門戶更近的地方,以儘量減少運輸成本和交付時間。縮短與機場貨運站的距離,使貨運代理能夠提供較晚的截止時間,使貨物搭上預定的航班,並更快地周轉進港貨物,將貨物最後交付給客戶。
世邦魏理仕說,一些製造業務的重新定位是機場市場倉庫需求的另一個催化劑。
世邦魏理仕美洲工業和物流總裁莫利斯(John Morris)在一份關於該報告的新聞稿中說:「電子商務交付的即時性和普遍比過去幾十年更快的商業步伐,以及其他因素,使機場倉庫成為許多供應鏈的關鍵環節。在可預見的未來,這些物業的租金將繼續超過其市場平均水準。」
世邦魏理仕發現,2022年到目前為止,機場倉庫市場的最大占比(42.7%)的租賃活動是由協力廠商物流公司進行的。這比協力廠商物流公司在美國整體倉庫租賃中的占比(35.6%)更大。這是因為企業經常雇用物流供應商來處理小批量貨物的空運。
在機場附近的租賃活動中,第2大占比是一般零售和批發公司,占32.2%。食品和飲料公司以5.2%的比例遙遙領先。世邦魏理仕說,只專注於電子商務的公司在機場附近的租賃中占不到4%。
一些物流供應商正在將航空貨運業務轉移到主要樞紐城市以外的以貨運為重點的機場,以避免擁堵、延誤和高營運成本。自大流行開始以來,吸引了更多全貨運航班的二級機場包括俄亥俄州哥倫布市的里肯貝克國際機場;伊利諾州的羅克福德機場;賓夕法尼亞州的匹茲堡國際機場;以及南卡羅來納州的格林維爾-斯帕坦堡國際機場。
當涉及到緊張的倉庫條件時,機場區並不孤單。
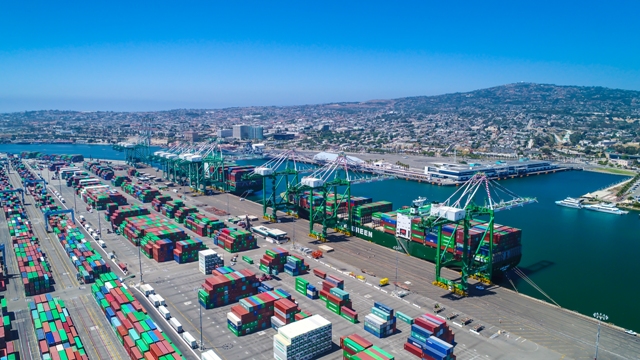
整體而言,分銷設施的供應,特別是在海港附近,並沒有跟上需求。
| 庫存(msf) | 空置率1.0% | 整體平均租金17.32美元 | 年初至今吸收總係數 | 完成工程 | 在建工程 | |
| 洛杉磯 | 992.9 | 1.0% | 17.32 | 2,345,001 | 2,748,867 | 5,281,042 |
| 橘郡 | 258.9 | 1.5% | 18.13 | 56,476 | 55,545 | 3,324,655 |
| 內陸帝國 | 591.1 | 0.6% | 15.36 | 7,608,072 | 7,565,604 | 40,883,064 |
| 奧克蘭 | 214.5 | 3.7% | 13.39 | 826,747 | 124,050 | 2,955,725 |
| 西雅圖 | 251.8 | 3.7% | 11.65 | 4,081,399 | 2,393,088 | 5,088,990 |
| 休士頓 | 512.8 | 6.3% | 6.98 | 12,035,885 | 7,539,318 | 24,531,611 |
| 傑克遜維爾 | 101.9 | 3.2% | 6.55 | 1,023,855 | 554,277 | 7,129,588 |
| 薩凡納 | 94.2 | 0.6% | 6.12 | 4,997,542 | 5,020,513 | 22,406,604 |
| 查爾斯頓 | 81.9 | 1.7% | 9.91 | 5,078,171 | 3,974,076 | 7,402,611 |
| 漢普頓錨地 | 108.0 | 1.6% | 7.10 | 4,459,978 | 4,405,712 | 4,213,143 |
| 紐澤西北部和中部 | 658.8 | 2.0% | 15.40 | 1,767,770 | 2,989,848 | 13,642,466 |
| 紐約外區 | 142.4 | 3.7% | 23.91 | 158,321 | 0 | 5,170,580 |
| 4,009.3 | 2.3% | 12.09 | 44,439,217 | 37,370,898 | 142,030,079 |
資料來源:Cushman & Wakefield
商業地產服務公司戴德梁行(Cushman & Wakefield)最近的一份分析報告稱,供應短缺和激烈的倉位競爭導致第2季業主的要價租金同比增長16.4%。每平方英尺7.47美元,這是連續第2個季度全國倉庫/配送艙位的整體淨要價超過7美元大關。由於企業競相爭取有限的艙位,平均淨租賃率實際上已經超過了要價租金。
在大型港口附近,企業面臨的挑戰甚至更加嚴峻。
截至6月,主要貨櫃港口周圍的7個主要市場的空置率為2%或更低,包括洛杉磯附近的內陸帝國(Inland Empire)和喬治亞州的薩凡納,為0.6%。所有港口市場的平均空置率為2.3%──根據戴德梁行的單獨分析,這也是全國範圍內只有1.1%的可用庫存在這些地區出租的關鍵原因。
由於需求大於供給,港口附近和周邊地區的租金也比其他市場的價格高。第2季,港口市場的平均租金為12.09美元/平方英尺,比美國的平均租金8.36美元高出44.7%。最接近7大貨櫃港口的市場,租金都有2位數的增長。
事實上,主要貨運港口周圍的工業市場記錄了全國10大倉庫艙位平均租金中的6個。根據戴德梁行的分析,A類物流艙位的租金在許多情況下要高得多,特別是在港口內和周圍的新建設項目中。
在紐澤西州,有些專案的租金已經超過了每平方英尺20美元,甚至達到了30美元的水準。在西海岸,洛杉磯的新開發項目已經確保了每平方英尺20美元的高租金,而內陸帝國的一些新建築的租金已經接近20美元大關。
航空貨運業在減少二氧化碳排放方面發揮更大作用
為了支持可持續發展,國際航空運輸協會(IATA)和美國政府正在推動更多的綠色航空燃料的生產。
航空貨運業正在盡其所能地幫助航空公司實現其到2050年淨零排放的集體目標。從去年9月下旬在蒙特婁舉行的國際航空監管機構會議開始,各國領導人正在尋求政府的更多支持。
國際航空運輸協會呼籲國際民用航空組織批准該行業的脫碳路線圖,並商定協調政策措施,以激勵可持續航空燃料的生產。
2021年,航空行業就實現清潔空氣運輸的計畫達成一致,該計畫依靠可持續航空燃料(SAF)來減少大部分的二氧化碳,因為氫氣和電力推進技術到本世紀中葉還不能為大型飛機提供動力。
據航空諮詢公司IBA稱,目前商業飛機消耗的燃料中只有約0.1%是SAF。它的成本是傳統噴氣燃料的2到4倍。
支持者說,實現減碳目標將需要商業化的SAF規模化生產。國際航空運輸協會估計每年需要生產1,190億加侖,才能在本世紀中葉實現淨零碳。目前能源公司和航空合作夥伴的投資承諾將使產量從每年3,300萬加侖增加到2025年的13億加侖。有效的政府激勵措施可以在2030年之前將產量推向80億加侖,這是實現規模經濟和使燃料負擔得起所需要的數量。
IATA的全球航空貨運負責人沙利文(Brandon Sullivan)在倫敦舉行的世界貨運研討會上發言時說:「SAF是實現淨零排放的關鍵。航空公司在2021年使用了每一滴可用的水。2022年也將如此。挑戰是SAF的運力。解決方案是政府的激勵措施。如果有正確的激勵措施,到2030年我們可以看到300億升(80億加侖)的SAF。這將是到2030年實現我們的淨零目標的一個轉捩點,即以可承受的價格獲得充足的SAF數量。」
在蒙特婁舉行的線上新聞發布會上,國際航空運輸協會總幹事沃爾什(Willie Walsh)說:「你不需要強制要求航空公司購買它。如果有這種產品,航空公司會購買,即使價格是煤油的2.5到3倍。我們須要傳統的供應商將他們的注意力轉向可持續燃料。」
SAF主要由生物質生產。在未來,合成燃料也將出現,包括基於可再生電力、水和二氧化碳的所謂動力轉液體概念。SAF可以與普通噴氣燃料混合,並用於現有的引擎。製造商正在開發能夠接受100%可持續燃料的引擎。
與來自化石燃料的航空燃料相比,可持續生產的SAF可以減少高達80%的生命週期碳排放。
去年9月下旬在匹茲堡舉行的全球清潔能源行動論壇上,美國能源部部長格蘭霍姆(Granholm)稱可持續航空燃料是幫助航空旅行去碳化的「我們武庫中最重要的工具」。她在會上發布了一個全面的計畫,概述了政府與行業合作的策略,以擴大新技術,為全國的航空公司生產SAF。2021年,美國政府為可持續航空燃料設定了2個目標:到2030年生產30億加侖,比2021年增加600倍;到2050年生產350億加侖,足以滿足美國的全部預計航空需求。
路線圖列出了6個行動領域,包括原料和轉換技術的創新,建立燃料交付和儲存的供應鏈,以及在機場實現最終使用。
格蘭霍姆說:「可持續航空燃料不僅對航空業的去碳化和實現我們的氣候目標至關重要,而且這一計畫將幫助美國公司在一個有價值的新興產業中占領市場。」
航空貨運的利益相關者正在採取具體措施來解決碳排放問題,並促進可持續燃料的發展。
IATA宣布,它將與阿提哈德航空公司一起測試一個專門為貨運航班開發的二氧化碳排放計算工具CO2 Connect。這項試驗將為國際航空運輸協會的CO2 Connect的貨運版提供概念驗證,該工具於去年6月開始提供客運航班的資料。這個工具的目的是説明航空公司、託運人、貨運代理、投資者和監管機構從其貨運中獲得排放資訊,以便他們能夠管理其承諾和報告義務。
沙利文說:「我們須要能夠證明我們在實現淨零排放方面的進展。每個行業都被要求報告他們的碳足跡,其中包括我們的客戶。此外我們能夠測量我們的碳輸出,並按貨物準確報告,這一點至關重要。」
CO2 Connect通過測量燃料消耗和負載率,計算出代表全球大部分客機的57種飛機的碳資料。
計算貨物運輸的碳影響更具挑戰性,因為在預訂航空貨物運輸時,路線是不可預測的,往往包括非航空部分。此外,貨物可以由專門的貨運飛機和客運飛機的腹艙裝載。
IATA說,為了達到與乘客計算器同等水準的準確性,在試驗中收集有關燃料消耗、負荷率和其他關鍵變數的實際資料是很重要的。使用航空公司特定的和實際的燃料燃燒資訊以及負荷率,使該工具能夠比理論資料模型提供更準確的情況。
IATA將與阿提哈德貨運公司合作,在為期3個月的試驗中跟蹤貨物運輸的必要資料。阿提哈德將分享飛行資料,並就各種使用情況提供建議,以確保收集到最精確、最一致的資料。
該貿易協會表示,它打算在2023年中期之前推出貨物的CO2 Connect。
去年9月25日,阿提哈德航空公司的貨運和物流部門成為第一家參與國際航空貨運協會藍天計畫的中東航空公司。國際航空貨運協會(TIACA)在去年5月推出了多部門可持續發展驗證計畫。
參與者最初遵循一個桌面驗證過程,根據8個可持續發展標準評估他們的進展,即脫碳;垃圾處理;保護生物多樣性;支持當地經濟和社區;對社會改善的影響;效率和盈利能力;員工參與、保留和發展;以及夥伴關係建設。
計畫的後期階段將包括選擇進行全面的現場審計,並提供一份深入的報告,強調需要改進的地方。
在過去的一年裡,阿提哈德貨運公司已經開始了幾項綠色計畫,包括將3,000多個鋁製貨櫃更換為輕質版本。更輕的單位負載設備至少可以在寬體飛機上減少440多磅的重量,並有助於減少燃料消耗。阿提哈德還在説明開發一種不需要外部電源的冷藏裝置的被動冷卻技術。
去年9月27日,漢莎貨運公司(Lufthansa Cargo)宣布,日本貨運代理公司近鐵通運已承諾在一年內使用SAF,將其由航空公司運輸的貨物的二氧化碳總排放量減少5%。此外,該公司將在經認證的氣候保護項目的幫助下,抵消在生產和提供替代燃料過程中產生的從油井到油罐的排放。
近鐵通運首席執行長鳥居伸年說:「氣候變化在世界各處越來越明顯,破壞性也越來越大。作為一家輕資產的貨運代理公司,減少我們的『範疇3』溫室氣體排放是贏得對抗全球變暖的關鍵。」
「範疇3」排放是指非公司本身擁有或控制的資產所產生的排放。
營運15架波音777貨機的漢莎貨運公司表示,它已經能夠在2022年用SAF取代其每年約2%的化石燃料需求。
漢莎貨運公司使用的SAF來自於使用過的烹飪油、動物脂肪廢料或森林和農業廢料。
去年8月,母公司漢莎集團與殼牌國際石油公司(Shell International Petroleum)達成協議,探討從2024年開始在全球機場供應SAF的可能性,為期7年。最終的交易可能導致漢莎航空購買多達5.94億加侖的燃料,這將是殼牌迄今為止最大的SAF承諾。仍然必須確定的細節包括如何定價。
殼牌計畫使用多達4種不同的核准技術途徑和廣泛的可持續原料來生產SAF。
漢莎集團最新的可持續發展目標是,到2030年將二氧化碳淨排放量比2019年減少一半,到2050年實現二氧化碳的中性平衡。
漢莎貨運還通過機隊現代化、更有效地使用燃料、碳抵消計畫和減少地面活動中的排放來實現二氧化碳的減排目標。
在過去的一年裡,漢莎航空公司完成了其機隊從老式MD-11三引擎貨機到雙引擎777飛機的更替。它最近從波音公司訂購了7架新一代777-8型貨機,將在20年代晚些時候投入使用。
法航荷航航空貨運公司有一個計畫,根據該計畫,一些物流公司為其一定比例的航班提供SAF的動力。去年7月,物流公司Bolloré Logistics將其參與範圍從單一航線擴大到集團航空公司營運的所有航線。這2家公司表示,這一安排將使Bolloré Logistics全年至少減少75%的範疇3溫室氣體排放。
Bolloré Logistics最近還與美國聯合航空公司合作,購買了超過79萬加侖的SAF,以滿足客戶對低排放足跡的需求。
貨運代理公司Airflo和Tiger Freight於去年11月簽署了在法航荷航從肯亞和辛巴威運送鮮花和易腐食品的航班上使用SAF。這些公司通過支付傳統飛機燃料和SAF之間的差價來作出貢獻。
法航荷航和漢莎航空都承諾,他們的二氧化碳減排目標將由「科學目標」倡議驗證,以確保目標符合氣候變化的《巴黎協定》。
在亞洲,去年9月,國泰航空將其碳抵消計畫擴展到其貨運部門。一個新的工具可以計算出貨物的碳排放量和抵消它們的成本。然後,客戶可以捐款,從選定的項目中購買碳補償。
該抵消計畫是繼2022年年初國泰航空推出企業SAF計畫後的又一舉措,該計畫有史以來首次將SAF引入香港國際機場。它為企業客戶提供了一個機會,通過為SAF的使用做出貢獻來減少他們在商務旅行和航空貨物運輸中的碳足跡。早期參與者包括DHL全球貨運公司和近鐵運通。
國泰航空表示,該計畫的目的是為了刺激SAF的製造和供應,特別是在亞洲。
國泰航空已承諾在2030年前將其總燃料使用量減少10%。
去年9月30日,大韓航空宣布與殼牌簽署初步協議,從2026年開始在亞太和中東地區的主要機場購買SAF,為期5年。大韓航空在2月還與仁川國際機場公司、空中巴士公司和法國液空集團簽署了一項合作協定,在韓國供應航空氫燃料並開發相關基礎設施。
空運旺季因低需求高運力而消失殆盡
每年的9、10月間,零售商通常會在假期購物前最後一次從國外發貨,運價也是最高的,但是2022年的這個時段,航空貨運旺季的跡象很難找到。相反,由於全球經濟的陰雲抑制了需求,而運力供給隨著客運的恢復而上升,因此運價繼續下滑。
2022年10月初,海空運費率基準測試和分析平台Xeneta報告稱,2022年9月空運即期運價同比暴跌9%,2022年首次低於2021年的水準。
根據波羅的海航空指數(Baltic Air Index),空運成本在2022年10月第一周又降低了2.8%,比前一年降低了21.6%。前一年的運價比上一年增長了約80%。
另一家航空貨運資料供應商世界ACD的分析也顯示,去年9月下半月的噸位和價格再次小幅下滑。然而,更值得注意的是,儘管運力增加了6%,但運量卻比2021年下降了12%。其資料還反映出即期運價下降了10%,平均為每公斤3.46美元。
2022年10月6日,國際航空運輸協會(IATA)提供了8月的滯後資料,加強了先前的證據,包括來自物流公司的一線報告,即需求不振。IATA表示,航空公司的貨運量同比下降8.3%,比7月的9.7%收縮有所改善。Xeneta之前報告說,8月的貨運量同比收縮了5%,與大流行前的水準相比收縮了4%。
2022年10月第一周的結果可能更加疲軟,因為貨運航空公司減少了在中國的活動,以配合工廠關閉的黃金周國家假期。在正常年份,這將是一陣追趕的航班,但事實證明,過去是對20年代物流預測的一個糟糕的晴雨錶。
很少有人預計市場會停留在2021年由大流行病引發的記錄上,但現在的需求正趨向於2019年的水準。這是航空貨運的弱勢年。
然而,儘管經濟疲軟,航空貨運價格仍然是2019年的2倍多。根據波羅的海航空指數,2022年9月從香港和上海到北美的空運成本同比分別下降了19%和42%,但與大流行前的水準相比仍分別增長了175%和92%。
有幾個因素正在對航空貨物運輸產生影響。
2021年夏天疫情的區域封鎖解除後,該行業從未經歷過預期的中國出口激增。電力配給和持續的檢疫限制繼續限制著工廠的產出,中國經濟的增長速度比幾十年來要慢很多。例如,從上海出發的波羅的海航空指數在2022年10月第一周比上周下降了5%,低於2021年的水準35.7%。
同時,高庫存、通貨膨脹和消費者將更多的支出轉移到服務業,遏制了對國際海運和空運的需求。由於俄烏戰爭帶來的能源挑戰,德國和其他歐洲國家的生產已經放緩。除美國外,主要經濟體的新出口訂單都在下降,而這正是航空貨運活動的領先指標。
許多大型託運人在年初就預購了貨物,以避免供應鏈中斷,而且對新訂單更加謹慎,因為他們不想在消費者購買習慣轉變時重複庫存過剩的情況。即使是強勁的電商市場也出現了降溫,這體現在聯邦快遞(FedEx)最近宣布大額盈利虧損,部分原因是亞洲的快遞業務放緩,有報導稱亞馬遜航空(Amazon Air)降低了其機隊增長速度,法國物流供應商喬達(Geodis)稱電商業務量低於預期。
同時,更多的貨物正遷移回遠洋運輸,那裡的即期運價比空運下降得更多,海運條件也有所改善。
根據Xeneta的資料,9月的貨運需求比2021年同期下降5%,比2019年同期下降2%。航運業的低迷與貨運能力恢復5%的時間相吻合,隨著國際航空公司繼續恢復服務,貨運能力只比大流行前的水準低7%。需求減弱和供應增加的結合,使飛機滿載率,即載貨率下降了7個百分點,至59%。這比2019年的記錄低了2個點。
在疫情危機之前,客機的下層甲板占了世界航空貨物供應的一半。在過去2年中,由於客運的大幅度縮減,70%的貨運運力是由全貨機提供的。
美國跨國投行Stifel的全球物流副總裁和高級分析師張(Bruce Chan)在他為波羅的海交易所撰寫的文章中說:「鑒於系統中更多的庫存,供應鏈中更多的流動性,財政和刺激政策的剩餘推動力較小。加上全球經濟方向的不確定性,我們認為不會有太大的峰值。情緒肯定是不穩定的,但目前是恐懼多於現實,這可能有助於壓制運力。」
張說,聯邦快遞季度營運虧損的主要原因在於營運效率低下而非市場狀況不佳。
據Xeneta稱,由於中國的封鎖,確實出現了一點被壓抑的需求,這也解釋了為什麼從中國出發的即期運價高於亞太到歐洲的出境價格。在歐洲,貨運代理的即時採購價格實際上2年來第一次跌破了長期價格。
追蹤空運價格並管理波羅的海交易所航空指數的TAC指數公司總經理伯內特(John Peyton Burnett)在The Loadstar的最新網誌中說,合約運價實際上在一定程度上支撐著各條航線的運價。
支撐空運價格高於2019年價格的其他因素包括:航空公司引入高額燃油附加費,客機腹艙容量持續短缺,機場地面處理延誤,以及持續的供應鏈中斷,如美國東海岸港口的擁堵和歐洲海運工人的罷工。
由於自疫情開始以來,市場持續混亂,普遍存在不確定性。與長期市場相比,承運人在即期市場上分配了更多的空間。根據Xeneta的資料,到2022年9月中旬,在即期市場銷售的貨物重量占比為43%,比3年前增加了8個百分點。
但TAC的伯內特告訴FreightWaves,2022年有幾家航空公司選擇不提供合約,保證向客戶分配艙位,因為他們希望利用旺季和運價上漲的機會。這種策略適得其反,因為旺季並沒有實現。
伯內特在一封電子郵件中說:「航空公司正在承受需求疲軟帶來的打擊。而貨運代理公司則不然。」
由於管理方式不同,各供應商的運價和運量資料也不同。據物流專業人士和這2家公司的代表稱,Xeneta的空運部門CLIVE Data從航空公司收集區域和全球資料,而TAC指數則專注於特定的重型通道,並從大型貨運代理公司獲得交易資料。這意味著,例如,如果貨運代理公司為保持市場占有率而降價的速度比航空公司快,這可能會反映在TAC的圖表中。
儘管2022年中國的供應鏈一再中斷,但轉向越南和印度等替代路線到美國的情況並沒有發生。TAC的最新情報顯示,從越南到美國的運價每週下降7.2%,自2021年同期相比暴跌超過52%。印度至美國航線下降4%,同比下降36.5%。
世界ACD報告說,亞太地區的空運出口量比2021年的高點下降了20%,而北美的出境噸位同比下降12%。
張說,截至9月底,北美和歐洲的運力分別增長12%和11%。然而,貨運營運商可能會在經濟不確定的情況下重新考慮他們的運力部署策略。
某些航線仍然受到運力限制,特別是在亞洲,許多國家的疫情限制最近才放寬,亞洲和歐洲之間航線也是如此,因為烏克蘭被入侵後,俄羅斯領空被關閉,需要額外的飛行時間。
波羅的海交易所的資料顯示,在所有的市場橫流中,有一條貿易通道保持良好,那就是跨大西洋。自2022年8月底以來,德國法蘭克福到北美的運價每公斤上漲了32美分,反映了遠洋運輸的價格優勢。一個可能的解釋是強勢美元,它與歐元持平,使美國買家從歐洲進口貨物更便宜。
根據國際航空運輸協會(IATA)的資料,歐洲在去年8月再次成為表現最弱的地區。然而,由於北美市場的復甦和美國對烏克蘭的物流支持,歐洲和北美之間的貨運量呈現出13.1%的同比增長。
張說:「不要對混合的經濟信號進行過多解讀。如果庫存充分下降,消費者需求仍然比目前的共識更有彈性,那麼也有可能出現快速上升和季節後期的飆升。庫存增加的說法並不能完全代表整個市場。目前零售商通過打折清理庫存的努力可能為後期高峰期的補貨鋪平道路,反過來在本季後期產生相應的價格飆升。」
參考文獻
- Eric Kulisch:Warehouse rents near cargo airports skyrocket, report says,American Shipper October 11, 2022
- Eric Kulisch:Air cargo sector plays bigger role in CO2 emission reductions,American Shipper September 30, 2022
- Eric Kulisch:Air cargo peak season evaporates on low demand high capacity,American Shipper October 7, 2022














 RSS訂閱