



ZIM become a benchmark for shipping companies
朱梓君、江南蒓
【關鍵字】以星航運公司、首次公開發行、財務業績
【keywords】ZIM; IPO; financial performance
今年1月,以星航運公司終於成功上市,股價在「糟糕」的首日交易後上漲64%。在去年創紀錄的全年業績之後,以星公司設定了更高的目標。在當前的合同簽訂期,以星公司2021年合同運價大幅上漲。從近幾年的業績來看,以星公司已成為中小貨櫃航運公司的表率。
以星公司股價在「糟糕」的首日交易後上漲64%
在紐約證券交易所(NYSE)上市的班輪公司以星海運公司(ZIM)股票迅速從最初的暴跌中恢復過來。
經過多年的失敗嘗試,1月28日,總部位於以色列的貨櫃航運公司以星海運公司最終在NYSE上市。乍一看,它的首次亮相似乎是一次令人尷尬的失敗。首次公開募股不得不縮減規模。股價立即暴跌。但僅僅兩周後,以星公司(NYSE: ZIM)股價飆升。
IPO定價為每股15美元,低於每股16至19美元的目標區間。然後情況變得更糟:股價在上市數小時內跌至11.38美元。
然而,從那以後,股價就一直上漲。2月11日,該股收於18.69美元,比IPO 後的最低點高出64%。在過去的11個交易日中,其市值(股票未平倉數乘以股價)增加了8.37億美元,達到21.4億美元。
對比這個估值,只有一家在美國上市的純海運公司規模更大,即美森海運公司(Matson, NYSE: MATX),市值28.7億美元。以星公司的估值遠遠高於排名第三和第四的油輪公司,即油輪巨頭Euronav(NYSE: EURN),市值17.9億美元,和Frontline(NYSE: FRO),市值13.4億美元。
以星公司IPO的時機就是趁熱打鐵。貨櫃運價處於歷史高位。班輪公司是最容易受到這些運價影響的公共實體。然而,對於美國投資者來說,班輪公司選擇有限,這就為以星公司創造了機會。
在以星公司首次公開募股之前,美森是在美國上市的唯一普通股班輪公司。雖然美森在蓬勃發展的跨太平洋貿易中擁有巨大的風險敞口,但它主要經營的是服務於夏威夷和阿拉斯加的鐘斯法案(Jones Act)保護下的國內貿易。馬士基在美國公開市場也有業務,但其普通股在哥本哈根上市。在美國,馬士基通過美國存託憑證(OTC: AMKBY)進行場外交易。
以星公司的 IPO 時機被證明是不幸的。Marine Money在其最新的時事通訊(Freshly Minted Newsletter)中指出:「股票陷入了大範圍的市場下跌。」
明茨邁爾(J Mintzmyer)在《尋找阿爾法的價值投資者優勢》的一篇關於以星公司的報告中評論道:「他們的首次公開募股(IPO)時機非常糟糕。它在GameStop(NYSE: GME)恐慌的高峰期上市。」
現在,以星公司已經進入正規貿易,班輪業務吸引人的基本面正在生根發芽。這些基本面因素使得美森海運的股票和馬士基的ADRs從去年6月底至今年3月初分別上漲了129%和114%。
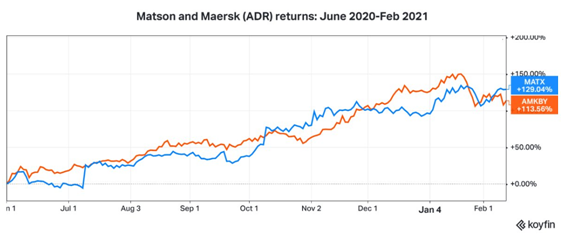
(Chart: Koyfin)
在以星公司的商業模式中有兩大變數。在收入方面,貨櫃運價包括即期運價與年度合同運價的混合。成本方面,船舶和貨櫃租賃費率。
對於以星公司來說,收入方面正在閃爍著亮綠色的光芒。雖然以星公司可能只是第10大貨櫃班輪公司,但它卻是受到熾熱的跨太平洋航運市場影響最大的班輪公司,其52%的船隊部署在這條航線上。
根據波羅的海運價指數,2月9日,亞洲至美西海岸航線的基準即期價格非常接近歷史高點,達到4,440美元/ FEU。
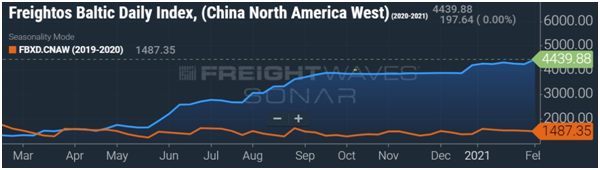
與此同時,總部位於挪威的Xeneta對合同價格進行了跟蹤。在最新的展望中,Xeneta指出,今年的合同價格將大幅提高30%~50%,在某些情況下甚至更高。
在馬士基季度電話會議上,馬士基首席執行長施索仁先生拒絕透露具體數字,但確認合同價格的談判非常有利於班輪公司。施索仁說:「我們想要給出的信號是:合同市場並沒有減弱。」
大多數貨櫃航運公司擁有大約一半的船隊,租賃另一半。以星公司之所以脫穎而出,是因為它租賃了98%的船隊。當運價很高的時候,租船費也很高。尤其是在以星公司的案例中,運價帶來的高收入被船舶租賃的高成本部分抵消了。
在其首次公開募股時營運的96艘船中,有26艘是自2020年10月1日以來租賃的,當時租賃費率異常高。
Alphaliner報導了以星公司最近租船的一些細節。去年12月,以星公司租用了APL England,為期24~28個月,每天租金28,750美元。同月,3,460TEU Navios Summer 16~18個月,每月17,950美元。1月份,4,250TEU Spyros v,24個月,每月22,750美元。
1月下旬,Alphaliner報告稱,市場對NOOs(非經營船東)仍然非常樂觀,需求旺盛,供應緊張,導致各種船型的租船運價不斷上漲。
對於高世邁(Costamare, NYSE: CMRE)、Danaos(NYSE: DAC)和Global Ship Lease(NYSE: GSL)等船舶租賃公司來說,這是個好消息。但對於以星公司來說卻是個壞消息。其現有船隊中,60%的船隻租用期不超過一年。
Marine Money說:「壞消息是,該公司必須定期進入市場,以當前的租船費率租船,維持其業務,並履行其持續承擔的義務。因此,該公司是一個價格接受者,至少在現有的短期租船合同延期方面是如此。」
明茨邁爾說: 「由於以星公司船隊中的船隻幾乎全部是租來的,所以他們比一些同行更容易受到收入與成本之間差距的影響。然而,從另一方面來說,一到三年的階梯式租賃結構也使他們更靈活地應對不斷變化的市場環境。然而,與運送貨物的運價飆升相比,租船費用的增加是微不足道的。」
在創紀錄的全年業績之後,以星公司設定了更高的目標
以星航運公司將利用有利的環境來提高盈利能力。
繼今年早些時候在證券交易所上市後,以星公司公佈了一系列令投資者滿意的業績。由於更高的運價,淨利潤大幅增長。
總部位於以色列的貨櫃航運公司以星公司,在其作為上市公司的首個財報中,取得了創紀錄的業績。
以星公司首席執行長伊萊•格利克曼在一份聲明中表示:「我們在2020年取得的創紀錄業績,以及今年迄今取得的重大里程碑,對於以星公司來說,代表著一個真正重要的時刻。在新冠疫情全球大流行期間,我們創造了公司75年歷史上最高的淨利潤,突顯了我們差異化策略和積極主動應對2019冠狀病毒疾病的好處。」
以星公司公佈2020年全年淨利潤為5.242億美元,扭轉了2019年1300萬美元的虧損,收入增長21%,至40億美元。這主要受益於平均運價上漲了22%,達到1,229美元/TEU,運量略有增加,達到280萬TEU。
公司表示,未來一年的前景甚至更為樂觀,息稅折舊及攤銷前利潤(ebitda)指引介於14億至16億美元之間,比2020年的10億美元增加60%。
格利克曼先生說:「我們在年底表現強勁,ebit和ebitda均處於我們指導範圍的高端,並繼續實現行業領先的利潤率。我們致力於實現我們的目標,即在息稅前利潤率方面始終保持在前三大運營商之列。」
2020年,以星公司調整後的息稅前利潤率剛剛超過18%。
格利克曼先生說:「進入2021年,我們成為首家在NYSE上市的全球貨櫃班輪公司,突顯出我們在數位化前沿打造一家領先的輕資產班輪公司的成功。在首次公開發行(IPO)之後,我們還宣佈了一項10艘液化天然氣雙燃料15,000TEU貨櫃船的策略性長期租船協議,使以星公司能夠滿足亞洲-美國東海岸貿易日益增長的市場需求,並提升我們在解決環境和可持續性問題方面的領先地位。」
今年2月,以星公司完成了 IPO,以每股15美元的價格發行了1500萬股普通股,淨收益2.04億美元。
格利克曼先生說:「以星公司將利用有利的行業基本面來實現長期盈利能力的最大化。在2021年,根據我們提供的指導,我們預計將繼續保持正增長軌跡,實現大幅調整後的息稅前利潤(ebitda)和調整後的息稅前利潤(ebitda)增長,並保持行業領先的利潤率。」
2021年合同運價大幅上漲
以星公司表示,整個2021年貨櫃運價將保持強勁。
班輪運營商以星公司剛剛為年度海運合同談判提供了一個全新的視角–對於託運人來說,情況並不樂觀。
以星公司的好消息和託運人的壞消息是,合同運價大幅上升,託運人似乎對獲得艙位非常緊張,促使他們提前投降。
但是對於新上市的以星公司來說,這並不是一帆風順的。
未來幾個月,它將面臨租船費率帶來的巨大成本壓力。更緊迫的是,公司選擇年度股息還是季度股息的決定面臨著來自股東的阻力。
以星公司首席執行長格利克曼在電話中證實:「長期合同的簽訂比前幾年要早得多。今天,我們簽訂的合同數量是去年同期的五倍。」以星公司並不打算降低其在即期市場的占比,這意味著其合同客戶的艙位銷售速度將比2020年更快。
格利克曼透露,最近談判的合同運價比去年談判的價格高出50%左右。Jefferies分析蘭迪·吉文斯在一份客戶報告中寫道,以星公司預計未來幾周的合同運價會更高。
以星公司似乎比其他班輪公司的高管更看好美國進口繁榮的持續時間。格利克曼說:「我們預計,單單為了將零售庫存補充到大流行之前的水準,2021年全年的進口水準就將保持在較高水準。」
以星公司首席財務長賽維爾•德斯特里奧堅稱,在最初的大流行中斷之後,產量仍將保持強勁。德斯特里奧說:「更大的問題是,航運業對新常態的預期是什麼。我們認為2019冠狀病毒疾病是電子商務趨勢的加速器。我們認為消費者對電子商務的態度仍將非常強烈。我們預計消費者需求不會崩潰。」
以星公司報告2020年第四季淨利潤為3.664億美元,而2019年第四季淨利潤為120萬美元。
2020年全年,該公司公佈了10.36億美元的調整後息稅折舊及攤銷前利潤(EBITDA)。該公司剛剛發佈的2021年指引要求調整息稅前利潤14億至16億美元,比上年增長35%至54%。
吉文斯將以星公司股票的一年期目標價格從每股30美元提高到每股35美元。ClarksonsPlatou Securities的分析師奧馬爾·諾克他更進一步,將他的目標從每股30美元提高到每股38美元。
2020年全年,以星公司的貨運量增長了1%,達到284萬TEU。它的平均運價上漲了22%,達到1,229美元/TEU。吉文斯估計以星公司今年的貨運量將增長20%,運價將增長15%。
與此同時,以星公司在其關鍵的亞洲-美國東海岸航線上面臨著租船的挑戰。它從阿特拉斯公司(Atlas Corp, NYSE: ATCO)旗下的塞斯潘公司(Seaspan, NYSE: ATCO)為這條服務航線簽約了新造噸位的長期租賃協議。但這些船隻要到2023年2月才開始交貨。
以星公司2016年和2017年建造的4艘11,010TEU的船從高世邁公司(Costamare, NYSE: CMRE)租用來處理亞洲-美國東海岸的貨運量:Cape Akritas,Cape Tainaro,Cape Kortia 和 Cape Sounio。以星公司為這些船隻簽訂的1~1.5年的租約,每天支付34,750~38,000美元。
今年2月,高世邁航運公司透露,地中海航運公司以每天33,000美元的價格租用了這四艘船,租期為10年。從2月到10月,這四艘船將由以星公司接管。
Alphaliner 說:「目前還不清楚,如果目前的大噸位供應短缺狀況在未來幾個月持續下去,以星航運公司將如何在其網路上佈局這些船隻。」
吉文斯說:「這個規模級別的船隻,陡峭的運價足以消化租金的上漲雖然所有的費用都在上漲,但運價卻上漲得更快。收益對運價高度敏感。如果由於運價和運量的增長,你的收入增長了10%、20%、50%,那麼成本的增長與收入的增長相比是微不足道的。」
在一家上市公司公佈其息稅前利潤(EBITDA)年增長率超過50%後,股票通常不會下跌,但是以星公司的股票卻下跌了。
當被問及原因時,吉文斯引用了兩個主要的驅動因素。第一個原因是公佈了年度股息,而不是季度股息。德斯特里奧在電話會議上表示,之所以做出這一決定,是因為「我們處在一個動盪不安的行業,有些參數是我們無法控制的。」
吉文斯說:「我們必須等一年才能得到股息。這樣就會消耗掉許多進出市場的人來收取股息。股價下跌的第二個原因是缺乏季度指導。年度息稅折舊及攤銷前利潤(EBITDA)指引非常強勁,但他們在第一季沒有給出任何資料。距離第一季結束還有9天。收入已經在帳本上了,所以他們沒有給出更多的指導是令人驚訝的。據我估計,週一的股價回落有80%是由於派息決定,20%是由於指引方面的缺陷。」
週一的價格走勢只是以星公司股價的最新變化。它於1月28日上市,定價為每股15美元,低於16~19美元的目標區間。在紐約上市的幾個小時內,該公司股價跌至11.38美元的低點,比 IPO 價格低24%。
然後它反彈並繼續上漲。2月19日(週五),該公司股價達到每股28.78美元的高點,幾乎是其 IPO價格的兩倍。
吉文斯說:「IPO後的拋售僅僅是市場的投降。他們有很多對沖基金需要退出很多頭寸,因為IPO的定價是在GameStop-Reddit慘敗的當天。這是一個非常混亂的一兩天與大量的追加保證金通知。你有很多不自然的持有者,他們被分配(首次公開發行股票),然後立即出售。此外,許多人參與IPO,希望在首日獲得20%~30%的漲幅。他們有止損,所以一旦下跌5%,10%,15%,他們就賣出。在那之後,你看到的是一個比預期強勁得多的中國新年。運價並沒有像人們所擔心的那樣崩潰。運價仍然在歷史最高點的10%之內。」
吉文斯說:「公司的交易流動性急劇上升。市值已經接近30億美元。這使得它相對於其他在美國上市的航運公司來說成為了一條大魚。當你看到它的估值與同行相比,它是便宜的。因此,它在估值方面與同行趨同。」
對於2021年以星公司的前景,吉文斯表示:「第一季顯然是強勁的,好於第四季。我認為第二季肯定會比人們預期的更強勁。幾個月前,人們擔心第二季會很糟糕。但事實並非如此。運價仍然很高。當以星公司公佈第一季業績時,我們預計它會給出修正後的全年業績指引。我們認為它會更高,並顯示出比第四季好得多的第一季資產負債表。至於今年剩下的時間,我們預計運價會下降嗎?是的。但是,我們是否預計它們的價格會低於1,500美元/TEU?不,我們不會。我們認為全年平均每天1,500美元/TEU是保守的。」
以星航運公司2019~2020年第四季業績比較
| 以星航運公司 | 2020第四季 | 2019第四季 | 增長 | 增長% |
| 營業收入(美元) | 1,360,846,000 | 827,292,000 | 533,554,000 | 64 |
| 淨利潤(美元) | 366,389,000 | 1,177,000 | 365,212,000 | 31,029 |
| 貨運量(TEU) | 799,000 | 698,000 | 101,000 | 14 |
| 平均運價(美元/TEU) | 1,518 | 1,017 | 501 | 49 |
以星是中小貨櫃航運公司的表率
曾經被認為太小而無法生存的以色列貨櫃航運承運人以星公司已經證明了公司規模並不是一切。
在公佈了2020年創紀錄的利潤之後,以星公司的目標更高了。由於今年合同運價上升50%,而且預期強勁的運輸需求將會繼續,所以這家曾經負債累累的班輪公司現在是貨櫃航運業最賺錢的運營商之一。
在美國的民間故事中,一個小型火車發動機被要求在陡峭的山坡上運載貨物。而所有大型火車發動機卻都認為這項任務太困難。
通過純粹的決心和重複呼叫「我認為我可以,我認為我可以」(I think I can, I think I can),引擎戰勝了逆境。
就在幾年以前,以星公司還被認為是一台小型發動機,僅限於少數幾個專業行業的調車場,只是在為以色列提供國家供應安全方面發揮著作用。
以星公司深陷債務泥潭,被迫進行重組,其主要股東放棄了此前紓困計畫提供的2.25億美元貸款。公司退出了關鍵幹線亞歐航線,當時許多人認為這是為生存而做出的最後努力。
在一個充滿整合和聯盟的世界裡,以星公司完全缺乏與大型市場參與者競爭的能力,而這些市場參與者是在規模決定一切的時候出現的。
2007年,一份訂購8艘12,600TEU船隻的訂單被恥辱地取消,使得其擴大規模的努力陷入停滯。甚至它的主要投資者,Ofer家族的以色列公司,也希望減少對這條生病的航線的風險敞口。
快進到2021年,以星公司已經被證明是一個不太可能成功的故事。
在以星公司宣佈了其75年歷史上利潤最豐厚的業績後,該公司首席執行長伊萊•格利克曼在接受勞氏日報(Lloyd’s List)採訪時表示,公司預計2021年的業績會更好。
格利克曼說:「我們的預期是利息、稅項、折舊和攤銷前利潤增長40%~60%。這種前景是基於今年已經發生的事情。我們的長期合同比2020年同期要好。這是一個真正的變化。我們的大客戶提前簽訂合同運價的數量是以前的五倍,而且比去年增長了50%。目前的市場狀況意味著這種情況至少將持續到明年5月。訂單數量是可控的,從8%的低點上升到了13%,但遠遠低於2008~2009年金融危機後該行業出現的61%。此外,較低的庫存水準和1.9萬億美元的美國經濟刺激方案意味著,美國需求下滑的可能性很小,而美國需求是以星公司跨太平洋運量的主要推動力。」
格利克曼先生首先承認,由於業務規模的不同,以星公司永遠不會顯示出與其規模較大的競爭對手相同的原始利潤資料。相反,他關注的是利潤率。以星公司的ebitda利潤率為25.9%,領先於整個行業。
以星公司實現這一目標並非通過規模經濟(普遍共識一直認為這是必要的) ,而是通過有選擇的服務、對成本的嚴格關注以及與客戶的密切關係。與中國大陸電子商務網站阿里巴巴(alibaba)的合作,以及對時間敏感型的電子商務的關注,在大流行期間被證明是一個有先見之明的決定。
格利克曼先生說:「越來越多的客戶來自航空方面,其中更多的是策略性客戶。航空客戶需要速度。」
以星公司大力推行「輕資產」業務模式,即包租船舶而不是購買船舶。根據 Alphaliner 的資料,在其412,000TEU的運營能力中,以星公司僅擁有6,000 TEU。
通過租賃而不是擁有船隻,以星公司能夠減輕其債務負擔。在過去的八個季度裡,它的債務已經從53億美元減少到了12億美元。然而,隨著貨櫃運價在需求推動下大幅飆升,船舶租賃費也隨之飆升,因為噸位供應商尋求分得一杯羹。但是,對於租船費用的上漲,以星仍然保持冷靜。
格利克曼先生說:「我們已經考慮到了更高的租金。我們仍然看到租船的好處,因為它給了我們靈活性。」
而且租船策略並沒有阻止以星公司擴大船隊規模以滿足需求。以星公司最近與塞斯潘公司(Seaspan)簽署了一項協議,從2023年開始長期租用10艘15,000TEU的船。對噸位的承諾表明,作為一家小型獨立運營商,以星公司現在可能已經找到了成功的方法。
投資者顯然是這麼認為的。經過三次嘗試(第一次是在2007年),以星公司終於在今年上市,成為在NYSE上市的唯一一家全球運營商。儘管最初對此次發行的接受程度較低,但隨著投資者對其信心增強,該公司股價已升至26美元以上。該公司上市時股價曾跌至11.50美元。
自2014年的黑暗時期以來,以星公司無疑已經取得了長足的進步。格利克曼先生很可能是在重複著小引擎爬上山頂時的臺詞:「I think I can, I think I can.」
參考文獻:
- Greg Miller: Shares of ocean carrier ZIM jump 64% after ‘abysmal’ debut, American Shipper February 11, 2021
- James Baker: ZIM sets sights higher after record full-year result, Lloyd’s List 22 Mar, 2021
- Greg Miller: ZIM: US importers buckle, sign contracts early, pay 50% more, American Shipper February 22, 2021
- James Baker: ZIM The little carrier that could, Lloyd’s List 23 Mar, 2021














 RSS訂閱