


Container shipping on the upside channels
于瀚清、江南蒓
【關鍵字】貨櫃航運、運價、貨運量
【keywords】container shipping; freight rates; traffic volumes
儘管新冠大流行使一切發生劇變,但出乎大多人意料的是,2020年全球貨櫃運輸量僅比上年下降1.2%。事實上,2020年貨流並沒有停止,貨櫃運量並沒有像人們擔心的那樣崩潰。進入2021年以來,進口商面臨著即期運價和合同運價大幅上漲的局面。由於貨櫃航運業已走入上升通道,金融界人士建議航運業為具有適當回報的項目提供資金。
2020年貨櫃運量並沒有像人們擔心的那樣崩潰
越太平洋貿易航線和中國大陸出口引領了2020年下半年的經濟復甦。到2020年底,貨運量增長了7.3%
在過去的一年裡,深海幹線貿易的貨櫃運量減少了1.2%。最初的預測顯示貨櫃運輸將出現兩位數的下降,然而結果是2020年貨櫃航運業幾乎是毫髮無損,這一年對航運公司來說是富有成效的一年。
儘管新冠大流行使一切發生劇變,但2020年全球貨櫃運輸量僅比上年下降1.2%。
去年第二季首次爆發冠狀病毒大流行導致貨櫃運量大幅下滑後,班輪運輸業最擔心的情況是,高端市場預計全年業務將出現兩位數的下滑。然而,隨著消費品需求在夏季月份逐步增長,旺季在傳統的9月份持續到第四季,貨櫃航運業出現了轉機,運價螺旋式上升,由此導致航運業復甦。
當這種流行病第一次干擾市場時,貨主們就被冷落了。現在運輸需求高漲,運力被全部投入市場,承運商正在獲益。
貨櫃貿易統計(Container Trades Statistics,CTS)的資料顯示,2020年貨櫃運量為1.682億TEU,而2019年約為1.7億TEU。
去年上半年,全球運量同比下降6.6%,而下半年運量同比增長4.3%。第四季運量同比增長5.7%,其中12月運量同比增長4%。
CTS說:「中國大陸引領了經濟復甦的模式,因為它的經濟比其他國家重新開放得更早。我們從遠東地區的出口量占總出口量的56%,這清楚地表明瞭這一點。該地區2020年出口9520萬TEU,僅比上一年下降0.4%。」
除了亞洲內部貿易的復甦,越太平洋航線也佔據了新聞頭條。
2020年下半年,遠東地區對北美地區服務航線的空前需求導致了航運公司運力供給的短缺,並導致了貨櫃設備短缺和港口壅塞。目前航運公司還在努力滿足空櫃轉移貨物的需求,這種情況隨後在全球範圍內大幅度上升。
CTS的資料顯示,即使陷入疫情期間,去年越太平洋航線的貿易運量也有2010萬TEU,比上年增長了7.3%,因為消費者的支出從服務轉向商品有助於推動實體商品運量的需求。
12月,越太平洋貿易航線正向運量較2019年同期增長了20.3%。
據CTS的資料,唯一一個貿易增長的地區是從遠東地區到澳洲和大洋洲,貿易量同比增長了6.4%。
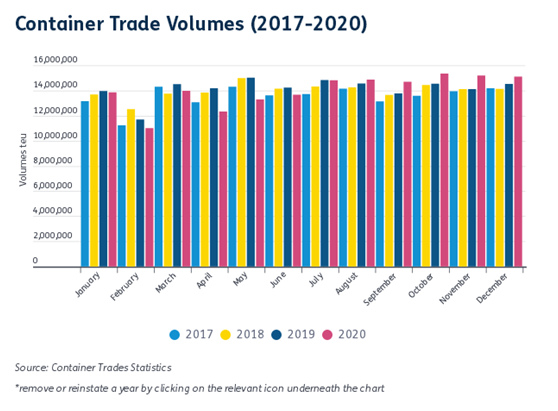
儘管2020年下半年亞歐航線運輸量有所回升,但全年仍有明顯下降。在2020年後期,運輸量增長態勢強勁,但1580萬TEU的年總量比上一年下降了5.5%。不過,有關於重返上升態勢的好消息,歐-亞箱數較2019年的水準上升了0.3%。
CTS的資料顯示,2020年全球貨櫃運量比2019年減少1.2%;遠東-歐洲運量減少5.5%;遠東-北美運量上升7.3%。今年以來,除了出口亞洲的貿易量上升以外,歐洲所有其他深海出口貿易都有所下降。
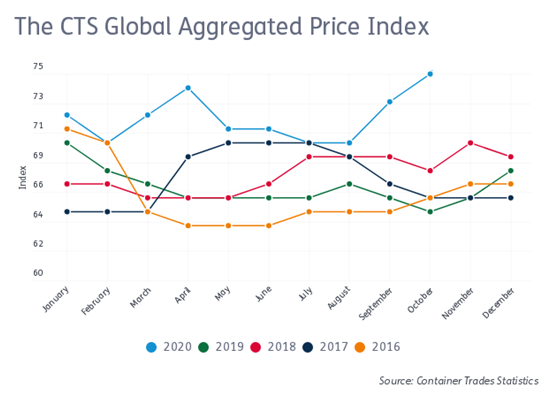
與此同時,CTS全球運價指數(CTS Global Price Index)在2020年12月達到93點的年內高點,為2013年初以來的最高水準。
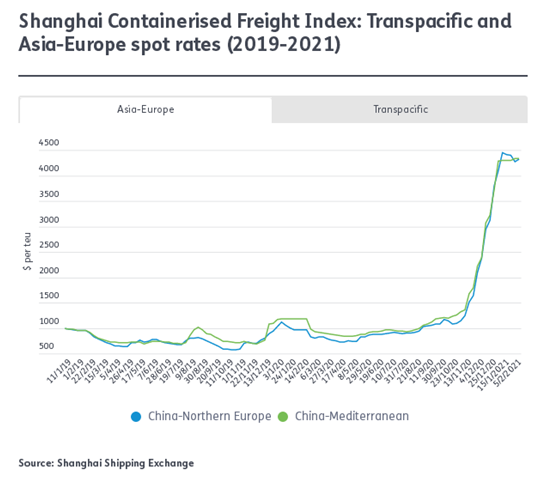
到2020年底,主要交易中出現的貨櫃設備短缺,加上貨運量的反彈,使得空位空間溢價出現,導致即期運價暴漲。上海貨櫃運價指數創下亞歐和越太平洋貿易的新高。
在CTS指數上,運價也跟著上漲。去年12月,遠東至北美的指數攀升至127點,遠東至歐洲的指數攀升至114點。
自今年年初以來,即期運價幾乎沒有放鬆的跡象,供應鏈瓶頸在需求緩解的情況下仍在加劇。
2月初的上海貨櫃運價指數(SCFI)資料顯示,中國大陸到北歐的即期運價小幅攀升至4,324美元/TEU,而中國大陸到地中海的即期運價相對不變,為4,332美元/ TEU。
在越太平洋航線,中國大陸到美國東海岸的運價上漲至4,800美元/FEU,而中國大陸到美國西海岸,運價則小幅下跌至4,076美元/ FEU。
中國大陸春節長假期間,中國大陸工廠的關閉,導致貨物運量下降。這應該會給承運人一個機會,消除供應鏈中的鬆懈和重新定位空櫃,以改變被動狀況。
航運公司在傳統的淡季只有有限的空白航班,這表明他們希望控制目前市場上的運力供需失衡。託運人希望這最終會帶來一些運價的緩和。
2020年真正令人驚訝的是,貨流並沒有停止
太平洋商船協會(Pacific Merchant Shipping Association)副主席湯瑪斯·傑倫尼克說:「2020年應該被看作是幾乎所有事情都出了問題的一年,然而貨物仍然在流動。從海運公司到海運碼頭承運商,再到洛杉磯和長灘的港口,再到國際碼頭和倉庫聯盟,貨物一整年都在流動。」PMSA代表海運碼頭承運商、遠洋船舶和行業利益相關者。
傑倫尼克說,在過去的幾個月裡,關於南加利福尼亞州港口壅塞狀況的文章和評論很多。大部分討論都集中在抵達洛杉磯和長灘港的大流行性疾病貨物的氾濫上。
剛剛過去的冬天有30多艘貨櫃船停泊在錨地,整個供應鏈的延誤引起貨主的驚愕和專家們的誇誇其談。但是,事實上,大多數討論都沒有抓住重點。
在北美,沒有任何一個門戶港口能夠在流感大流行面前移動1730萬TEU。人們應該記住2020年是幾乎所有事情都出了問題,而貨物仍在流動的一年。
首先,讓我們從這一流行病引起的奇怪現象開始。每個人都明白,2020年的貨運量創下了紀錄,但許多人不明白,2020年對聖佩德羅灣來說不是創紀錄的一年。
2018年,輸送量超過2006年的峰值11%,這一區別依然明顯。
2020年的另一個顯著特點是春季貨物量的嚴重下降以及隨後的年末激增,零售商和製造商試圖同時重新上架,應對大流行引起的網上購物模式轉變,並為節日做好準備。
衝擊的嚴重程度和反彈的迅速程度令人難以置信。
2020年,貨運量從3月份的低點增長了85%,達到10月份的月度高點。雖然港口每年都經歷貨運量的季節性變化,但從來沒有一年的貨運量波動如此劇烈。
回顧2017年、2018年和2019年,最低月份和最高月份之間的差距要小得多:分別為37%、44%和27%。
傑倫尼克說,毫無疑問,這場大流行在貨運量的時間和流量上造成了混亂。真正令人驚訝的是,貨流並沒有停止。然而,貨流沒有停止並非意外。
從新冠疫情大流行開始,港口就立即採取行動,向貨主通報情況,同時向公職人員宣傳濱水區的重要性和需要。
海運碼頭和勞工部修改了工作時間表,以確保適當的消毒程式能夠落實到位,並採取措施儘量減少在海濱地區發生大流行的風險。
在通過縮減運力來應對危機之後,遠洋運輸公司擴大了運力,以滿足出人意料的快速回流的貨物需求。
雖然大多數頭條新聞和行業雜誌都在關注港口壅塞問題,並討論出了什麼問題,但很少有人關注正在取得的驚人成就。
事實上,港口沒有出什麼問題。更確切地說,整個供應鏈都在大流行中受苦。
通過港口利益相關者的定期溝通,勞動力和碼頭之間的靈活性,以及簡單的努力工作,供應鏈從未發生過斷裂。
傑倫尼克說,我們應該花一點時間來欣賞和感謝海濱每個人所做的工作。從海運公司到海運碼頭承運商,再到洛杉磯和長灘的港口,再到國際碼頭和倉庫聯盟(ILWU),貨物一整年都在流動。
傑倫尼克說,我們的同事,特別是ILWU的成員,在這種流行病的危險下工作。有些人生病了,太多人死了。在充斥著危機的一年裡,海濱地區的人們確保了在大流行期間保護我們和保持我們經濟運轉的貨物隨時可用。
對供應鏈的影響是實實在在的,但仍有足夠的時間來研究可以採取哪些措施來進一步減輕這一流行病的影響。
許多利益相關者將在未來幾年尋找過失,一些貿易期刊將質疑南加利福尼亞州港口的可靠性,指出未來十年的起點是供應鏈在港口「彎曲」的那一年。
傑倫尼克說,事實上,沒有任何一個門戶港口能夠達到長灘港和洛杉磯港在一年的逆境中所取得的成就。洛杉磯和長灘的港口滿足了貿易界、當地社區和國家的需要。
進口商面臨海運合同運價的大幅上漲
貨櫃海運即期運價首次飆升。接下來是年度合同運價。
去年10月中國大陸黃金周前後,人們認為貨櫃運輸的即期運價會達到峰值。然而這與事實一點都不沾邊。然後他們又猜這事到了年底會發生。他們錯了。接著,他們又猜中國大陸新年。
那也不會發生。即期運價保持著「平流層水準」。加利福尼亞州的港口壅塞不斷打破紀錄。1月29日,有40艘貨櫃船停泊在聖佩德羅灣,創歷史新高。由於港口緊張,班輪公司取消了一些航次,這使得春節後幾個月的運量將會更大。
現在看來,即期運價在整個第二季都將保持強勁。它們可能會從目前的高點回落,但幾乎可以肯定不會崩潰。
這正是美國進口商擔心的情況。他們將不得不在即期運價飆升的情況下,就年度合同進行談判,而這些合同通常在5月1日到期。
飛協博(Flexport)全球海運業務主管尼里胡斯·波斯庫斯在Flexport舉辦的一次網路研討會上表示:「即期市場一直很瘋狂,而且談判合同運價的時機對航運公司有利,因為即期運價太高了。」
Xeneta是一家收集和分析合同運價資料的公司,其首席執行長派翠克·伯葛籣德在公司最新的市場報告會上說:「我們採訪的行業專家和資深人士認為,上半年可能是整個時期的緊縮期。目前這是一個歷史上強勁的賣方市場。我們看到上半年的總運價是這樣的,高即期運價已經形成了合同協議,給全球的貨主帶來了壓力。」
Xeneta的XSI指數跟蹤著海洋合同運價。1月較12月上漲5.9%,為有史以來最大單月漲幅之一。Xeneta預期合同運價可能會飆升兩位數。
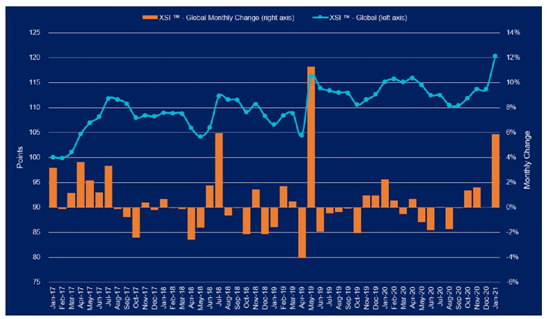
Xeneta的XSI全球指數,跟蹤合同運價趨勢(圖表:Xeneta)
Xeneta的策略客戶總監托爾斯滕·迪法斯說:「如果你的合同將於5月1日到期,而你又在問你是否應該去投標,我只能建議你去投標。因為我們看到,在去年12月(歐洲合同續簽時)舊運價到期時,企業不會投標的情況是,它們的所有貨運量都或多或少地接近即期市場。那些推進長期合同招標的公司看到某些交易的運價增長率為30~50%,有時甚至可能更高。」
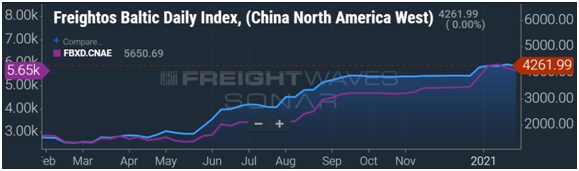
這聽起來很多,但與即期運價相比就相形見絀了,在許多情況下,即期運價是合同運價的四倍。根據Freightos波羅的海每日指數,1月底,中國大陸-美西海岸運價的即期運價(不包括數千美元的額外費用)為4,262美元/ FEU。中國大陸-美東海岸即期運價為5,651美元/ FEU。
海洋情報諮詢公司(SeaIntelligence Consulting)的首席執行長拉爾斯·詹森在飛協博的網路研討會上說:「我們還沒有看到合同運價像即期運價那樣激增。但在過去幾周裡,合同運價一直在快速上漲。2016年市場崩盤時,多數合同運價大幅下挫。從那以後,航運公司一直試圖提高合同運價,但都沒有成功。2021年很可能是他們真正成功的一年。如果他們真的將合同運價調至2016年前市場崩盤前的正常水準,以非常整數計算,你所看到的是,越太平洋航線的合同運價上升70%,而亞歐地區的合同運價上升50%。」。
伯葛籣德說:「目前長期合同運價與即期運價之間的價差前所未有。如果你被推到即期市場,你不是在談論30~40%的成本增長。你說的是一筆巨額的運輸預算。」
波斯庫斯說:「託運人能夠限制損失的一種方法是更準確地預測運量。由於新冠病毒驅動的需求不確定性,2021年的運量比平時還要高。預測你將要出貨的數量在今年尤為重要。MQC(最低數量承諾)除以50或52(周)之後就不能再削減了。如果你不能很好地預測數量,你最終會付出更多代價。」
迪法斯說:「在這種市場中,如果你給一家航運公司或供應商承諾每週發運五箱,而你在某一周只發了三箱,那麼,航運公司會把你的配額削減到三箱。剩下的箱子,他們會以最高價向你收費。在這些運價水準下,如果航運公司在某條貿易通道上幾乎肯定會減少長期合同的市場占比,增加即期市場的占比。實際上,這意味著託運人今年必須進一步實現海運服務供應商的多元化。如果你過去在一條貿易通道上只使用一家承運商,那麼你現在可能需要將其分到三家承運商。過去的承運商可能不接受你要求的運價水準,並降低你的合同運量。我們已經看到了這種情況。客戶需要為他們過去擁有的相同數量的產品指定更多的供應商。」
詹森認為:「在2021年的合同談判中,承運人和託運人之間會有相當嚴重的緊張關係。承運商希望最大限度地提高自己的盈利能力,這在任何市場都是完全公平的。但這是有代價的:他們與客戶的關係更加緊張。」
建議航運業為具有適當回報的項目提供資金
海事倫敦貨幣(Marine Money London)論壇的討論了過去一年和未來一年的事情,結論認為,航運業並沒有做得太糟糕。
花旗銀行航運主管什里亞斯·奇帕爾卡蒂說:「運價就是它的本來面目。如果你有正確的策略,你付出多少並不重要,除非你付出的代價太高。這其實是策略問題,而不是資本支出問題。昂貴貸款的前景不應阻止船東制定能夠產生正確回報的計畫。亞洲借款人可能會得到比參考運價高出150至180個基點的運價,但歐洲和美國將不得不更深入地挖掘。」
研討會上,有關船舶融資前景的小組討論一致認為,2020年第一季的特點是緊張,當時大流行可能持續的時間仍不清楚,同時銀行業也回落到一些預期水準。然而,發言人指出,航運業的情況出人意料地好,特別是在貨櫃行業。
在紐約上市的全球船舶租賃公司(Global Ship Lease,GSL)的首席執行長伊恩•韋伯表示,他的公司已在2019年將2020年的所有到期日全部推遲。這使得其資產負債表相對乾淨,但也意味著要為一些非常昂貴的高收益債券再融資。
他說:「2020年是『有兩場半局的比賽』。上半年,在貨櫃運輸方面,非常不確定,沒有人知道發生了什麼,我們的資金來源受到限制。下半年,由於運力得到了良好控制,需求回升,行業出現了顯著復甦。銀行業務開放,我們可以重新調整債券再融資計畫,我們也確實做了。」
GSL借了2.3億美元有擔保的銀行債務,通過一種所謂的單枝雜交結構,將優先債務和次級債務結合在一起,使其能夠宣佈股息,從而提高股本。
托姆(Torm)的首席財務長金·巴爾表示,對他的公司來說,去年的特點是推出IMO 2020年限硫令,隨後出現疫情大流行,運價創歷史新高,第二波冠狀病毒導致利潤率上升。總而言之,托姆去年的業績非常好。
奇帕爾卡蒂先生表示,放貸機構將兩大類人視為理想的借款人:一類是在2020年表現良好的借款人,另一類是希望擺脫碳氫化合物的借款人,如斯高皮爾散貨船公司(Scorpio Bulkers),該公司正準備放棄幹散貨,轉而選擇海上風電裝置的安裝。
一些貨櫃班輪公司在物流領域正變得雄心勃勃,2020年後,其中一些班輪公司坐擁大量現金,因此能夠在規模較小的收購上自由支出。
但問題是,該買什麼,買哪裡,達飛輪船公司去年9月決定收購航運公司杜佈雷集團30%的股份。銀行可能會想放貸,因為物流業的評級比航運業更高。
渣打銀行(Standard Chartered)航運金融執行董事高拉夫·莫爾瓦尼說:「銀行債務將繼續存在。對大多數公司來說,這是最便宜的資本形式,而且這一點不會消失。但作為最廉價的資本形式,它必須承擔最好的風險。整體來說,大多數項目都有充足的資金,而優化融資結構則取決於優秀的航運公司。與其在銀行債務上越界,還不如考慮租賃和債券。必須要有一個組合,我不認為會有一個一刀切的解決方案。」。
銀行需要避免僅僅因為一個部門表現良好而陷入繁榮的週期,同時也需要權衡業績記錄和資產負債表實力。這聽起來很有道理,但說起來容易做起來難。
韋伯表示,GSL一直保持開放的選擇。它的大部分債務來自歐洲小型銀行和其他貸款機構的高級擔保貸款。
儘管它發行了高收益債券,這在2014年被證明是必要的。但不可否認的是,這樣做的成本很高,此後它通過嬰兒債券(baby bonds)和永久性優先股市場籌集了增量資本。
斯馬林顧問公司(Thor Erling Kylstad)的董事總經理托爾·厄林·凱爾斯塔德說:「租賃業務在過去七八年中取得了巨大的增長,現在是國際船舶融資的一支重要力量,並將繼續如此。2020年,租賃公司的帳面總額從上年的550億美元增至665億美元。提款額為147億美元,略低於2019年的158億美元。主要結論是運量很高,並且中國大陸租賃仍然是市場的一個重要因素,今後也會是這樣。」
2020年的事件可能會影響到2021年,經濟將繼續增長,但增長速度要慢於常態,租賃公司在業務選擇上更具選擇性。
凱爾斯塔德先生說:「各家租賃公司的規模、重點、條款和條件各不相同,用以針對不同的客戶。他們不會成為所有得不到銀行融資的人的救星。但它們將繼續服務於國際航運界的很大一部分。與銀行貸款相比,這些交易的槓桿率更高,期限更長,利潤率通常為300~375個基點。實力較強的公司可以將資金投向300個基點以下,實力較弱的公司則可能不得不將資金投入400個基點。一些租賃公司還提供固定運價貸款,這可能對一些公司具有吸引力。小型租賃公司的首選交易規模在2000萬美元至7500萬美元至1億美元之間,而大型租賃公司的起拍價為7500萬美元至1億美元,最低時將達到數百美元。雖然中國大陸租賃公司主要對新船融資感興趣,但這些船不一定要在中國大陸建造。」
韋伯先生說:「與更廣泛的資本市場相比,海運業規模很小,像GSL這樣的貨櫃航運公司比油輪和散貨船更不受人們的瞭解。但目前我們熱愛資本市場。我們兩次成功地提高了高收益率,兩次成功地提高了股本。但口袋沒那麼深。在我們的業務中,我們不能同意購買受財務約束的船隻。我們有足夠的資金迅速購買二手船。這意味著我們必須把現金存入銀行帳戶或資產負債表。如果你沒有資產,你就不能籌集債務資本,所以這意味著准股權或股權。」
參考文獻:
- Nigel Lowry: Container volume collapse not as bad as feared, Lloyd’s List 05 Feb 2021
- Thomas Jelenic: ‘The real surprise of 2020 is that cargo flow did not grind to a halt’, Lloyd’s List 29 Jan 2021
- Greg Miller: Importers face massive hike in ocean contract costs, American Shipper February 2, 2021
- David Osler: Shipping advised to fund projects with the right payback, Lloyds’ List 29 Jan 2021















 RSS訂閱