



Container shipping boosts as global economy rebounds
陳珮鈺、江南蒓
【關鍵字】海運貿易、補庫存週期、全球經濟復甦
【keywors】seaborne trade; restocking cycle; global economy rebounds
國際貨幣基金組織(IMF)總裁克里斯塔利娜•格奧爾基耶娃表示,全球經濟預測似乎正朝著更大的可預測性邁進。她表示,今年全球經濟萎縮幅度不會像國際貨幣基金組織 6月份預測的那樣大。
海運貿易經受石油需求疲軟和支出減少的雙重打擊
由於原油消費量大幅下降,今年油輪的貿易量總噸達到有史以來最大降幅。
與冠狀病毒相關的旅行限制和家庭支出下降是今年全球海運貿易減少的主要原因。但在很多情況下,下降並不像最初預期的那麼嚴重,2021年將出現復甦的積極跡象。
2020年上半年,全球海運貿易有所下降,但降幅並不像許多人預期的那麼嚴重。這在很大程度上是由於中國大陸繼續進口原材料,有時甚至還在增加。中國大陸還以較快的速度出口貨櫃。
與2019年相比,今年全球海運貿易量預計將下降約3%,至110.94億噸。
所有航運板塊的貨運量都將下降,但預計貿易量將在2021年強勁復甦,初步估計貿易量將比本年度上升5%,達到116.67億噸。
按百分比計算,今年受影響最大的將是貨櫃和雜貨,分別下跌約3.7%和3.8%。按運量計算,由於原油市場需求疲弱,液體散貨市場將出現1.712億噸的最大降幅。
整體而言,預計2020~2024年期間全球海運貿易的年均增速為2.4%,低於2015~2019年期間3.7%的年均增速。
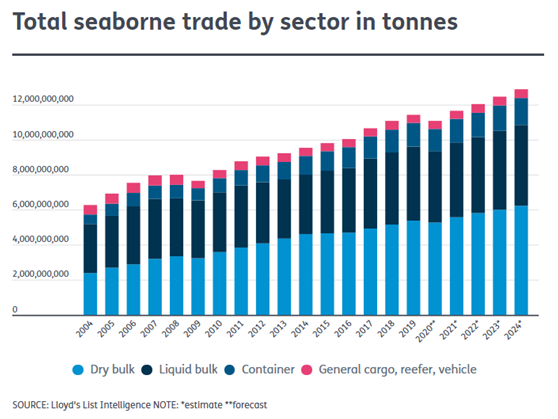
全球經濟活動的減少導致石油需求大幅下降,預計到2022年石油需求才會回到2019年的水準。
布倫特原油現貨價格8月份平均為每桶45美元,但9月底已降至42美元的平均水準。這仍比4月份油價暴跌時高出20美元/桶,因為當時全球各地的庫存都在補充。
現仍有大量原油與成品油存量,美國能源情報署(EIA)預計,高庫存水準和過剩的原油生產能力將在短期內制約油價的上行壓力。
EIA預計,隨著石油市場變得更加平衡,預計布倫特原油價格在2020年第四季為每桶44美元,2021年平均為每桶49美元。
該組織估計,2020年8月,全球石油和液體燃料的日均消費量為9430萬桶,比2019年8月減少了820萬桶。
該公司還估計,8月份全球液態燃料的平均日產量為9150萬桶,同比下降970萬桶。
產量下降反映出歐佩克產油國自願減產,以及美國石油鑽探活動和產量因油價低企而減少。EIA預計,2021年全球液體燃料產量將升至9930萬桶/天。
普拉茨(Platts)能源分析公司最近預測,未來6個月,美國海灣地區原油出口將下降一半,到2021年4月將降至每日140萬桶的底部,這將降低油輪噸海裡的運輸需求。
在大流行之前,這一預測為每天400萬桶。今年第二季,對韓國和中國大陸等國的亞洲出口,僅占海灣地區總出口量的一半多一點。
根據EIA的資料,2020年6月,日出口量為280萬桶,比2月份的峰值370萬桶少了90萬桶。鑒於對成品油的需求下降,煉油廠的利潤率也存在問題,無法支付更高的原油價格。
對於其他主要大宗商品而言,價格的下跌並不像原油那樣劇烈。下圖顯示了2007年以來主要原材料的平均月度價格,包括IMF的遠期預測。
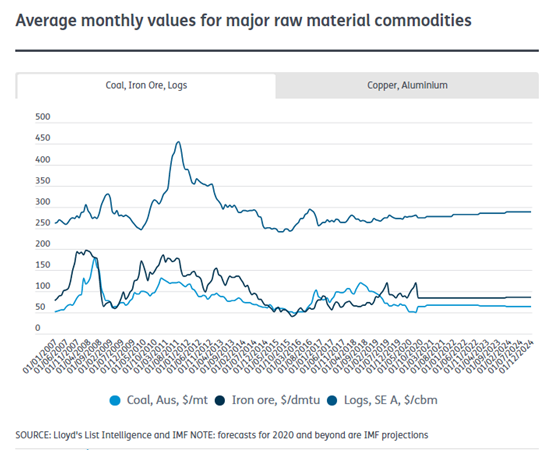
在2008年至2009年的經濟大衰退中,油價大幅下跌,但所處的區間要高得多。到2020年,油價的下跌幅度沒有那麼大,但那時的油價也沒有以前那麼高。
銅價跌幅最大,煤炭價格仍處於低迷狀態,但幾乎所有其他大宗商品對當前經濟環境都顯示出一定程度的彈性。
2020年第二季,全球經濟產出比2019年底下降了10%以上,這是一次獨有的突然下降。
在採取隔離措施後,所有經濟體的經濟活動都急劇收縮。在一些歐洲經濟體和印度,產量下降了20%以上,這些國家都實施了硬封鎖。
這對很大程度上依賴旅遊業和其他需要社會互動的服務業活動的經濟體造成了沉重打擊。
相比之下,中國大陸出現了相當迅速的復甦,到第二季末,經濟活動迅速恢復到新冠肺炎大流行前的水準。
2020年第二季,私人消費削減幅度最大的國家GDP降幅也最大,這突顯出產出下降在很大程度上是由於家庭支出疲軟。
根據OECD的預測,病毒的零星暴發假定在所有經濟體中發生,並在尚未見頂的新興市場經濟體中繼續發生。考慮到封鎖對經濟的巨大影響,未來的預測是基於當地的流動或活動限制,而不是經濟範圍的封鎖。
經濟合作與發展組織(OECD)對GDP增長的預測(%)
| 2019年 | 2020年 | 2021年 | |
| 美國 | 2.2 | -3.8 | 4.0 |
| 中國大陸 | 6.1 | 1.8 | 8.0 |
| 印度 | 4.2 | -10.2 | 10.7 |
| 德國 | 0.6 | -5.4 | 4.6 |
| 法國 | 1.5 | -9.5 | 5.8 |
| 英國 | 1.5 | -10.1 | 7.6 |
| 歐元區 | 1.3 | -7.9 | 5.1 |
| 全球 | 2.6 | -4.5 | 5.0 |
來源:OECD September economic outlook
根據今年迄今做出的修正,對中國大陸、美國和一些歐洲國家的預測都有所上調,儘管幅度沒有那麼大。到2020年,中國大陸將成為唯一實現正增長的大型經濟體,在世界經濟總量中所占比重將進一步提高。
印度和英國是2020年國內生產總值預計降幅最大的兩個國家,這兩個經濟體的萎縮幅度都超過10%。緊接著是法國,下降9.5%。在歐洲,義大利、希臘、西班牙和葡萄牙都受到新冠肺炎大流行的重創。
該病毒在國內廣泛傳播,這些國家的經濟很大程度上依賴於旅遊業,而旅遊業由於廣泛的旅行限制而受到影響。
在全球層面上,這一預測意味著到2021年底,GDP總量將與2019年底持平。
因此,病毒的「代價」是兩年的世界GDP增長。然而,這在全球範圍內分佈不均,公平地說,貧窮國家損失最多。這也意味著世界上貧困人口的數量多年來首次增加。
美國補庫存週期提振貨櫃運輸需求
美國的零售商高估了疫情對消費者需求的影響。隨著購物者的回歸,他們發現庫存水準處於創紀錄低點,由此使進口激增。
即使在傳統意義上的第四季經濟放緩期間,貨櫃航運仍可能繼續受益於主要消費經濟體的高進口水準。
美國正處於其歷史上規模可能最大的補充庫存週期之一的開端,未來兩到三季,這些好處將惠及貨櫃航運。
美國投資銀行傑富瑞(Jefferies)首席經濟學家阿內塔•瑪律科夫斯卡說:「美國商品經濟的最終需求出現了衰退後最大規模的復甦之一。雖然經濟中的消費仍低於大流行前的水準,但在大流行期間,商品和服務之間已經脫鉤。服務業經濟仍受到社會疏遠的影響,但在財政政策的支持下,商品需求激增。商品需求比大流行前提高了6個百分點,住房建築市場也出現了類似情況。沒有人預料到需求會如此迅速地強勁。因此,我們的庫存與銷售比率處於紀錄低點。」
瑪律科夫斯卡女士說:「在大流行期間,市場的供應方面未能跟上形勢,究其原因,一是第一和第二季的供應鏈問題,二是零售商被突然激增的需求打了個措手不及。生產商看待供應鏈的方式也發生了變化,預計『預防性庫存』將增加。這是一個已經延續了十年的趨勢,鑒於日漸不穩定的地緣政治、全球天氣事件和衛生事件,這樣做就很合理,更不用說貿易戰,所有這些都是維持中斷的供應鏈以及保證高庫存量的理由。在低利率時期,持有更多庫存的機會成本幾乎為零。」
在第二季出現嚴重衰退之後,美國經濟的強勁態勢令許多人感到意外。但是,儘管勞動力市場遭受了「巨大打擊」,強勁的財政刺激計畫意味著八月份的個人收入實際上上升了4.4%,儘管就業率出現了歷史性的下降。最終的消費需求將取決於財政政策的繼續,但即使沒有任何進一步的刺激,個人收入增長仍將比經濟衰退前增長2.5%。
瑪律科斯卡說:「如果你看一下個人總收入,就會發現我們並沒有經歷經濟衰退。此外,庫存補充的趨勢並不取決於最終的消費者需求。根據支出和供應滯後的程度,僅僅是讓零售庫存與銷售的比率回到正常水準,就需要大量進口。運輸和物流將是受益行業之一,而且由於庫存補充主要是亞洲製造的消費品,我們已經看到進口激增,未來還會有更多進口。」
傑富瑞銀行的運輸業分析師大衛•克斯頓斯表示,在關停後,貨櫃需求的復甦速度快於預期,導致跨太平洋航線貨櫃運價飆升。
克斯頓斯說:「基於美國(可能也包括歐洲)的補充庫存週期,第四季的前景是樂觀的。亞歐貿易運量顯示出復甦的跡象,儘管不像我們在跨太平洋地區看到的那樣強勁。但它確實比我們在7月份看到的2%的增長有所加速。季節性衰退可能不會那麼嚴重。亞洲的貨主也注意到,11月前的預訂艙位需求強勁。一些航運公司認為,1月份的需求也會很強勁,耶誕節期間不會放緩。在黃金周假期過後,貨櫃運量和運費通常會下滑,但在今年,貨櫃運量和運費可能會一直保持在高位,直到2月份春節前的正常回升。」
貿易的方向不平衡造成了「貨櫃荒」
因為貨櫃短缺,託運人尋求在亞洲採購自己的櫃子,從而推高了二手設備的價格。
對電子商務產品和醫療設備的高需求導致了亞洲的高出口水準。但尋找貨櫃裝運貨物變得越來越困難,導致了目的港的擁堵。
東西向主幹航線正向運量的激增,正導致亞洲的可用貨櫃數量出現短缺,而美國和歐洲的港口則面臨停泊時間延長和港口擁堵的問題。
Containers xChange公司的貨櫃可用性指數( Container Availability Index)資料顯示,20英尺和40英尺貨櫃的可用性自第36周以來大幅下降。
在截至距第41周的5周內,青島40英尺乾貨櫃的指數從0.7降至0.35。20英尺櫃也出現了類似的情況,從0.66下降到0.44。
指數超過0.5的變化意味著貨櫃過剩,而低於0.5代表設備短缺。
相比之下,洛杉磯的乾櫃供應量一直在增加,40英尺乾櫃的指數從第35周的0.11升至9月底的0.57。
Containers xChange說:「歐洲和美國的進口商正艱難地將空貨櫃運回亞洲,這是由於在封鎖數周後經濟重新開放後,7、8月份進口激增。過去幾周,亞洲各地設備短缺,歐洲和美國多個港口的擁堵加劇。」
該公司稱,承運商已採取了各種應對措施予。
馬士基已警告託運人延長供應鏈的交貨時間,而赫伯羅特船隻在開航前8天向託運人放行空貨櫃。
這促使一些託運商轉而尋求自己擁有貨櫃,但這也導致了設備銷售價格的飆升。
Containers xChange說:「在中國大陸的所有港口,2000年至2005年生產的二手標準貨櫃的平均價格為1744美元,最近幾周達到了峰值。與平均水準相比,第28周上漲了115%,第32周上漲了90%,第35周上漲了78%。我們可以看到,由於亞洲貨櫃供應量減少,賣家要求更高的價格。」
該公司警告稱,由於美國對電子商務商品和醫療用品的強勁需求,這一問題可能會持續到10月份以後的傳統淡季。
運營商現在削減了大型零售商通常為20天或更長時間的額外免費日,而保留了3天的免費存儲時間。大多數人認為,亞洲的貨櫃短缺問題不會很快消失。
與此同時,勞氏日報情報部(Lloyd’s List Intelligence )的資料顯示,在上海和洋山停靠的貨櫃船數量自疫情爆發以來首次回歸正常的季節性模式。
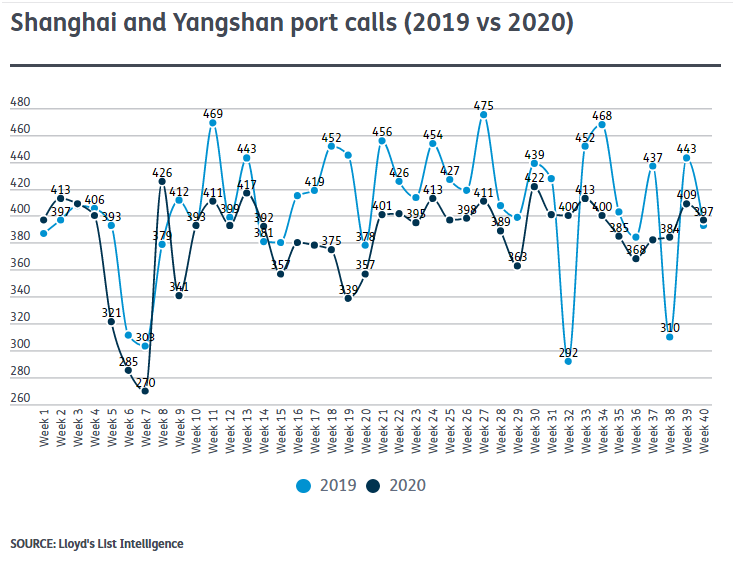
這些資料整理了貨櫃船、具有貨櫃運力的普通貨船、貨櫃滾裝船和貨櫃駁船的停靠量。這些資料整體上低於去年的水準,但去年颱風導致活動減少的地區除外。
然而,在今年第40周,掛靠數量比2019年對應的一周要多,這表明在中國大陸黃金周假期之前通常出現的季節性增長在今年延長了。
許多報告顯示,消費者需求的變化,特別是在美國,可能導致今年第四季貨櫃需求強勁。
全球經濟復甦促使美國港口輸送量飆升
美國商務部關注到進出口之間的巨大差距,稱美國8月份出現了10多年來最大的月度貿易逆差,原因是消費品進口創下了新的月度紀錄,而出口則陷入停滯。
美國港口顯示,8月份貨櫃進出口輸送量有所上升,這一點從近期的政府貿易資料和全球經濟前景好轉中得到了證實。
經濟學家們表示,進口的增加是由美國政府在3月份以來的6個月中通過增加失業保險、刺激支票和減稅措施,向家庭提供了約1萬億美元的財政支援所推動的。
勞氏日報調查的美國港口,2020年8月裝卸進出口貨櫃運量為2,895,714 TEU,比7月的2,680,573 TEU運量增長8%,比2019年8月的2,833,022 TEU運量增長2.2%。
這9個港口都來自勞氏日報的世界排名前100的港口,包括紐約-新澤西、查爾斯頓、佛吉尼亞、薩凡納、休斯頓、洛杉磯、長灘、奧克蘭和西雅圖-塔科馬。
2020年8月,這九個港口處理了22,026,219TEU,比7月的1,835,398TEU輸送量增長10.4%,比2019年8月的1,872,608TEU輸送量增長8.2%,進口明顯超過出口。
出口情況則有所不同,今年7月至8月僅出現溫和增長,與上年同期相比有所下降。8月份出口869,495TEU,比7月份的845,175TEU增長2.9%,但與2019年8月份的960,414TEU相比,同比下降9.5%。
美國商務部注意到了進出口之間的差距,稱美國8月份出現了10多年來最大的月度貿易逆差,原因是消費品進口創下了新的月度紀錄,而出口卻停滯不前。
凱投宏觀(Capital Economics)資深經濟學家安德魯•亨特表示,關鍵問題在於,進口的反彈速度遠遠快於出口,這主要是因為國內製造業生產需要更長的時間才能恢復生產,然後反彈至疫情前的水準。
但有報導表明,根據今年1月與美國政府達成的第一階段貿易協定,中國大陸進口美國製造商品的進度遠遠落後。
富國銀行的經濟學家表示,根據協定,中國大陸計畫購買1370億美元的特定美國商品,但迄今僅進口了410億美元。
無論是什麼原因,美國的貿易不平衡在全國各個港口提供的輸送量統計資料中得到了清晰的反映。
四個接受調查的東海岸港口的進口實櫃為812,303TEU,而出口實櫃為360,882TEU。而在西海岸,這種不平衡再次出現,四個港口的進口實櫃為1,085,232TEU,而出口實櫃只有388,667TEU。
洛杉磯港8月進出口總輸送量為647,714TEU,保持著全國領先地位,進口貨物輸送量為516,286TEU,出口貨物輸送量為131,428TEU。
聖佩德羅灣對面的長灘港迎來了其109年歷史上最好的8月,總輸送量490,069TEU,比2019年8月增長9.3%;進口增長13%,至364,792TEU,出口增長1%,至126,177TEU。
今年8月,紐約/新澤西港的進口貨物為366,887TEU,比2019年8月的342,541TEU增長7.1%。但出口為103,067TEU,比2019年8月的127,237TEU下降了19%。
進出口不平衡的情況在其他地方也同樣存在:佛吉尼亞港進口121,914TEU,出口75,325TEU;查爾斯頓港進口96,965 TEU,出口66,825 TEU;薩凡納港進口227,537 TEU,出口出115,665 TEU;奧克蘭港進口96,264 TEU,出口76,144 TEU;西雅圖-塔科馬港進口107,890 TEU,出口54,918 TEU;休斯頓港進口128,684 TEU,出口119,946 TEU。
佛吉尼亞港務局首席執行長兼執行董事約翰•萊因哈特總結了當前形勢。
他說:「我們看到了一些復甦的萌芽,趨勢是正確的。我們必須緩和這種趨勢,因為貿易環境非常不穩定和不可預測。」
但國際貨幣基金組織(IMF)總裁克里斯塔利娜•格奧爾基耶娃表示,全球經濟預測似乎正朝著更大的可預測性邁進。她表示,今年全球經濟萎縮幅度不會像國際貨幣基金組織 6月份預測的那樣大。
在IMF和世界銀行召開年度會議之前,喬吉耶娃表示:「如今的形勢沒有那麼可怕。我們現在估計,第二和第三季的發展情況略好於預期,允許我們小幅向上修正對2020年的全球預測。」
今年6月,IMF預測全球國內生產總值(GDP)下降4.9%。
全球GDP下滑放緩,應意味著未來幾個月貿易量(即船隻上的貨櫃數量)將增加,尤其是在11月和12月的假日購物季臨近之際。
參考文獻:
- Niklas Bengtsson: Economic Outlook: Weak oil demand and lower spending hit seaborne trade, Lloyd’s List 02 Oct 2020
- James Baker: US restocking cycle to boost container demand, Lloyd’s List 02 Oct 2020
- James Baker: Trade imbalances put pressure on equipment availability, Lloyd’s List 08 Oct 2020
- Eric Watkins: US ports boost throughput as global economy rebounds, Lloyd’s List 13 Oct 2020














 RSS訂閱