



Fleet update and the future of container shipping industry
李重一、韋鳳華、徐劍華
【關鍵字】船隊發展趨勢、貨櫃航運業、新船訂單
【keywords】fleet developing trends; container shipping industry; new building orders
隨著冠狀病毒的影響範圍越來越廣泛,貨櫃航運業將進入其歷史上最具挑戰性的時期之一。Sea-Intelligence說,根據以往嚴重衰退的經驗,預測今年的貨運量將減少10%。即使運價能夠維持在目前水準,也將使該行業2019年59億美元的盈利,轉變為2020年8億美元的虧損。
各大航運公司在疫情中的處境
經濟學家下調了對今年世界經濟的預測。公共衛生危機正迫使越來越多的國家採取嚴厲的病毒控制措施,包括禁止旅遊以及關閉戶外娛樂設施,這會抑制經濟活動。經濟合作與發展組織(OECD)表示,2020年全球經濟增長可能會降至僅有1.5%的地步,而在疫情爆發前該組織預測的資料為2.9%,相比之下幾乎減少了一半。中國大陸主要投資銀行中金銀行預計,中國大陸國內生產總值將由先前預計的6.1%降至2.6%。由於全球運輸需求下降,貨櫃航運公司都在艱難前行。
麥司克航運公司
這家全球最大貨櫃航運公司,正將其業務從航運和能源綜合企業轉型為貨櫃物流綜合服務提供者。在貨運量再次回升之前,可能會出現進一步的服務航線的削減和縮減。然而,隨著貿易最終回暖,麥司克在供應鏈中根基的越來越深,它很可能處於從經濟復甦中獲益最多的有利地位。
赫伯羅特
在其他人都在談論V型復甦之際,赫伯羅特首席執行長哈本•詹森表示對未來一年不過於樂觀。隨著危機的加深,赫伯羅特的應對策略是控制成本和削減運力。據7月1日Alphaliner數據,赫伯羅特營運船舶總運力(170萬TEU)中的自有船舶運力比重高達61.7%,這個比例,在主要航運公司中是最高的。在目前的疫情下,這為他們提供了最堅實的基礎,如果有必要用售後回租來抵禦當前的金融風暴的話。
地中海航運公司
地中海航運公司的各項業務都擁有穩定的財務支持。公司自信從長期來看處於優勢地位。事實上,家族以外的人很少知道該集團的財務狀況,但就2020年上半年而言,地中海航運集團的財務狀況可能相當不錯。
達飛輪船海運集團
達飛輪船因其在環境問題上的領導能力而廣受讚譽,其中包括決定用液化天然氣為其新船的能源,而不是等待全行業在燃料方面做出改變。董事長兼首席執行長魯道夫·沙迪指出,在以10億美元出售部分港口資產,再加上船隻出售和回租交易之後,達飛輪船的債務數字將會下降。一位業內人士說,達飛輪船將會在未來一兩個月內好轉,因為它有現金流。然而,閒置運力和消費者支出的崩潰帶來的影響將在春末夏初開始顯現。
中遠海運
這家航運公司表現出的運力自律意味著即使需求疲軟,運價仍可維持穩定。中國大陸天豐證券認為中遠海運預計將成為此次危機的最終贏家。當然,如果經濟低迷的程度太深、時間太長,任何人都不可能勝出,或者可能是對中國大陸逐漸接管全球市場的擔憂。
長榮海運
據7月1日Alphaliner資料,長榮海運擁有航運業最大的新船訂單–61艘,運力達52.4萬TEU,為現役船隊運力的42.6%。預計今明兩年將有大量新船交付使用,這將加大支出和融資壓力,除非船舶移交日期被推遲。長榮海運是航運業採用洗滌設備分期付款的先鋒之一,而該設備的前期成本使許多航運公司的預算捉襟見肘。目前超低硫燃油和高硫燃油之間的差價不大,這使得安裝脫硫塔的船舶處於不利地位。
海洋網聯船務(ONE)
為支持運價,各大航運公司加大了運力削減的力度。THE聯盟於4月初宣佈,今年5月和6月將對亞歐線、跨太平洋線和亞洲-中東線進行一系列的航線合併,並增加空白航班。此前,ONE決定暫停其與麥司克和地中海航運聯合運營的中國大陸-澳洲服務航線。ONE和赫伯羅特是世界最大的九家貨櫃航運公司中,僅有的迄今為止沒有新船訂單的兩家公司。
其它航運公司
冠狀病毒大流行使世界經濟陷入了可能是90年前的大蕭條以來最嚴重的衰退。這是對貨櫃航運公司生存的一個考驗。自韓進海運(Hanjin Shipping)在2016年破產以來,航運業一直在猜測下一個破產的公司是哪一家。
東方海外貨櫃航運公司對未來的預期
中遠海運旗下、總部設於香港的貨櫃航運公司東方海外國際有限公司(OOIL)稱冠狀病毒的影響可能會比預期持續的時間更長,而市場不確定性進一步增加。該公司去年的淨利潤有大幅的增長,但這部分額外的利潤主要來自於出售碼頭資產所獲得的一次性收入。
東方海外警告說冠狀病毒疫情的進一步升級將對全球經濟增長與貨櫃航運需求造成打擊。冠狀病毒的猖獗蔓延會損害全球經濟,使得貨櫃航運業的前景面臨風險。
這家在香港上市的公司在其年度業績公告中說:「冠狀病毒的突然爆發引發了巨大的不確定性。儘管中國大陸迅速控制疫情的能力為經濟快速恢復帶來了希望,但隨後疫情發展成全球性流行病,使得前景變得更加悲觀。如果疫情在全球範圍內進一步升級並持續足夠長的一段時間,則中期與長期的影響將會更加廣泛與顯著,而全球經濟與貨櫃航運需求都會衰減。」
東方海外國際說:「儘管早前中美第一階段貿易協定使得兩國減少了部分針對另一國貨物的稅收,產生了積極的影響,但上述這種風險造成了市場進一步的複雜化。整體來說,2020年疫情的影響可能會持續得更久,而市場的不確定性會進一步加強。」
東方海外國際表示對中國大陸經濟在中期與長期內維持穩定仍抱有信心,並認為這將支持全球貿易需求與航運業的發展。
東方海外國際說:「我們預計許多國家和地區的政府將展開進一步的刺激計畫,以緩解全球經濟受到的下行壓力。」
它指出,東方海外國際公司財力強勁,已經做好了應對潛在不利因素的準備。截至2019年年底,東方海外國際的流動資產總額為290億美元,而2020年應償還的債務總額為6.489億美元。
東方海外公司2019年記錄的淨利潤為13億美元,比2018年1.082億美元增長了十倍有餘,然而增長的部分來自於出售其在加利福尼亞州長灘港的碼頭資產所獲得的12億美元的一次性收入。
該收益中的一部分將被用於資助建造該公司本月早些時候確認的一筆訂造五艘容量為23,000TEU船舶的新造船訂單,該訂單總價值為7.784億美元。
與此同時,該公司去年的運量比上年增加了3.8%,達到近700萬TEU,而收入增長了4.7%,達到69億美元。
貨櫃船訂單降至十年來最低水準
1、貨櫃船
根據勞氏情報的最新《造船展望報告》(Lloyd’s List Intelligence Shipbuilding Outlook),由於貿易活動的減少和經濟的不確定性,2020年貨櫃船訂單將降至11年來的最低水準。新冠病毒(Covid-19)導致的貨櫃貿易下滑,加上總體經濟不確定性,導致了預測收縮。
截至5月31日,世界貨櫃船隊擁有5278艘船,總運力為2270萬TEU。預計2020年船隊運力將增長3.5%,年底達到2340萬TEU。2020年船隊淨增長111艘,年底船隊達到5370艘。
目前的訂單量為627艘,總運力為400萬TEU。其中,計畫2020年交付197艘船舶。
由於貨櫃船隊相對較年輕,特別是大型船舶,所以預計2020年只有86艘船退役,減少運力181,594TEU。
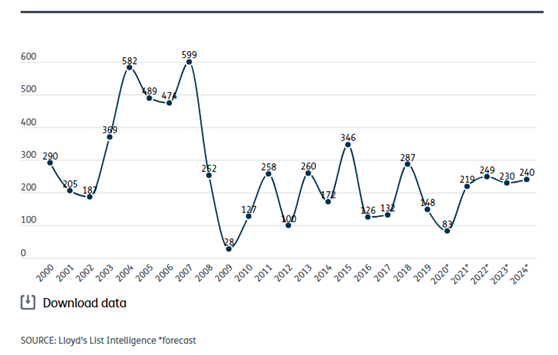
圖1 新建貨櫃船的數量(2000-2024)
預計2020~2024年貨櫃船交付量為1,130艘,880萬TEU運力。從運力來說,比前五年增長了24%。其中約244艘容量為10,000~14,000TEU,占交付總運力的42%。
2020~2024年期間預測將有521艘船被拆解,退役運力為110萬TEU。以TEU計算,比過去五年的資料低了25%。不過,小型貨櫃船的退役數量將會大幅增加。
過去五年,貨櫃船隊的增長率為24.9%,按TEU計算,平均每年增長4.5%。就船舶數量而言,2015~2019年,船隊每年增長0.8%
據預測,2020~2024年的船隊增長將達到640萬TEU,平均每年增長5.1%。增長率最高的將是14,000及以上容量的區段,預計其年均增長率接近14.5%,其次是10,000TEU~14,000TEU船隊,預計年均增長10.2%。
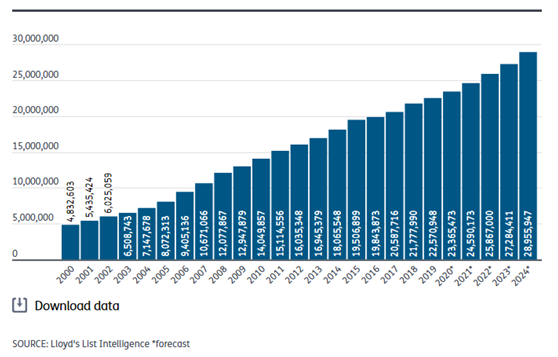
圖2 以TEU為單位的貨櫃船隊運力(2000~2024)
2、滾裝貨船
截至2020年5月,世界貨運滾裝船船隊一共有1196艘。其中,超過2,000輛車容量的有352艘,車道容量達142萬條,占總車道容量190萬條的75%。
在船隻數量方面,滾裝船隊在2015年至2019年期間幾乎保持不變,每年僅下降0.2%。預計至2024年船隊規模將減少為1,106艘,平均每年收縮1.6%。
然而,在運力方面,船隊數量將在未來五年內繼續增長,因為交付的船隻的數量遠遠大於退役船隻的數量。
到2024年底,船隊運力將比現在增加6.5%,平均每年增加1.3%,車道容量將達到202萬條。2000輛以上容量船隻的數量平均每年增加2.6%,而小型船隻的數量平均每年減少3.2%。
以運力衡量,預計2020~2024年的交付量將處於高位。到2024年底,預計將有27.4萬個車位元容量交付,比上一個五年的交付量增加18%。
貨櫃航運公司嘗試採取措施提高運力
隨著需求出現一些輕微上升的跡象,貨櫃航運公司開始考慮恢復被他們取消的航班計畫。但復甦仍有一段距離。運力短缺使運價居高不下,但需求仍保持著微妙的平衡。隨著越來越多的發達經濟體走出封鎖和取消封鎖措施,同時伴隨著運力需求的恢復,貨櫃航運公司不得不在運力和運價之間謹慎考慮。
普氏能源資訊分析師表示:「隔離措施的放鬆,尤其是在歐洲大部分地區,已説明貨櫃貨運需求逐漸恢復,並向復甦邁出了初步的試探性的步伐。在全球需求驟降的幾個月之後,一些商店的重新開張,預計未來幾周會有更多的商店開張,導致需求驟增,特別是在航運公司實施部分停航航行措施後,大量船隻退出市場的情況下。需求的增加已經導致艙位利用率的提高,甚至出現了貨物排隊等候裝船的情景。這使本已脆弱的供應鏈面臨更大壓力,這些供應鏈因取消航班而受到衝擊。」
但普拉茨警告稱,需求的任何回升都可能是短暫的,因為從長遠來看經濟狀況仍然不容樂觀。
6月份第二周,主要貿易通道上的貨櫃運價保持堅挺,上海貨櫃運價指數在前一周下跌1%後上揚8.6%。
據海事情報(Sea-Intelligence)稱,運價的穩定是以大幅削減運力為代價的,運力可能需要維持一段時間。隨著貨運需求的增加,導致一些服務航線出現貨物排隊等候裝船的情景。
海事情報說:「與今年第二季全面推行空白航班的情景相比,此次恢復的航班量只是極小的一部分。因此,這絕不能被視為出乎意料的強勁需求。唯一正確的解釋是,需求下降並不像最初預期的那樣具有災難性。航運公司需要增加2020年第三季的空白航班數量。儘管人們希望在今年第三季的旺季看到經濟復甦的一線希望是可以理解的,但事實上不可能在短期內產生復甦。」
它說,航運公司很可能會讓已經取消的航班繼續停航,因為這些航班已經證明,貨物可以被放在其他航班上。
海事情報表示:「這意味著,在未來幾周內,市場參與者應為7月份取消服務航班做好準備,因為此前已有大量航班被取消。」
世界貨櫃船隊資料更新
貨櫃貨運需求的急劇下降導致了貨櫃船供應過剩。非經營船東首當其衝遭到衝擊。由於船東們努力為現有船隊尋找貨源,沒有資金造新船。
今年第二季以來,由於新冠肺炎的影響抑制了貨櫃航運需求,貨櫃航運面臨挑戰,但承運商仍在繼續運營,以滿足消費者對貨櫃航運的低迷需求。
隨著歐洲開始解禁封鎖,有輕微跡象表明需求可能會有所增長,但目前大量經濟體仍處於關閉或合併狀態,短期內重新開機的可能性很小。第三季,承運商很可能還會公佈更多的空白航班。結果是,越來越多的貨櫃船發現自己無事可做,無處可去,最終被閒置。
據勞氏情報(Lloyd’s List Intelligence)的資料顯示,全球主要船舶封存地至少5天沒有開航的閒置貨櫃船的運力總和為102萬TEU,占全球船隊總運力的4.7%。僅5月份就有31艘船隻停航,總運力為13.63萬TEU。
Alphaliner的分析還考慮了船舶安裝洗滌器導致停航的因素。資料顯示2M聯盟成員麥司克和地中海航運占了大多數的閒置運力,但其中一半以上是用於脫硫系統改造而停航的船舶。
按各公司的閒置運力占其總運力的百分比計算,韓國的現代商船閒置運力所占比例最高,幾乎40%的運力處於停航狀態。這家公司目前正在以新的超大型船擴大其船隊運力。
Alphaliner預計,隨著許多國家解除隔離,需求開始復甦,閒置的船隊將很快恢復運行。
Alphaliner說:「有令人鼓舞的跡象顯示,航運公司高估了5月需求萎縮的程度,某些航線的運力短缺已開始推高了即期運價。」
然而,停航的費用可能不是由貨櫃承運人承擔,而是由為承運人提供船舶的非經營性船東承擔。勞氏情報的資料顯示,在停航的船舶中,只有不到三分之一是由運營方擁有的船隻。其餘部分則全部是租來的船隻。如果在可預見的未來,運力需求仍維持在目前的下降水準,停航船隻的租船期很可能不會延長,而會將船舶歸還船東,從而給船東帶來現金收入壓力。表1顯示截至2020年4月世界貨櫃船隊現役運力及訂單運力(不包括新船延期和取消訂單)。
表1 世界貨櫃船隊現役運力及訂單運力(2020年4月)
| 船舶容量
TEU |
在役船舶 | 2020年船舶訂單 | 2021年船舶訂單 | 2022年+船舶訂單 | 訂單總數 | 退役
占比% |
|||||
| 艘 | TEU | 艘 | TEU | 艘 | TEU | 艘 | TEU | 艘 | TEU | ||
| 0-2999 | 2,902 | 4,090,583 | 211 | 400,264 | 36 | 49,421 | 1 | 1,091 | 248 | 450,775 | 11% |
| 3000-4999 | 800 | 3,292,308 | 21 | 72,128 | 0 | 0 | 0 | 0 | 21 | 72,128 | 2.20% |
| 5000-1099 | 1,115 | 8,353,479 | 9 | 48,900 | 0 | 0 | 0 | 0 | 9 | 48,900 | 0.60% |
| 11000-13999 | 220 | 2,808,564 | 27 | 315,320 | 15 | 173,500 | 2 | 23,700 | 44 | 512,520 | 18.30% |
| 14000-17999 | 127 | 1,865,171 | 18 | 269,256 | 15 | 227,784 | 12 | 178,256 | 45 | 675,296 | 36.20% |
| 18000+ | 113 | 2,243,012 | 29 | 648,530 | 6 | 137,000 | 8 | 184,400 | 43 | 969,930 | 43.20% |
| 總計 | 5,277 | 22,653,117 | 315 | 1,754,398 | 72 | 587,705 | 23 | 387,447 | 410 | 2,729,549 | 12.10% |
資料來源:Lloyd’s List Intelligence
在這種背景下,有任何新的船隻加入船隊似乎令人驚訝,但這些船隻是在經濟形勢良好的時期訂購的。
今年5月,船隊新增運力7.07萬TEU,其中3艘大型貨櫃船占了大部分。
2018年,現代商船在大宇造船和海洋工程公司以及三星造船和重工公司訂造了12艘2.3萬TEU船。今年5月,現代商船接收了該系列中的第二艘和第三艘船。
HMM Copenhagen號和HMM Oslo號和第一艘出廠的HMM Algeciras,作為The聯盟的一部分服務於亞歐貿易航線。
與此同時,東太平洋航運公司(Eastern Pacific Shipping)接收了容量稍小但更靈活的15,128 TEU的CMA CGM Brazil,已加入法國達飛輪船公司服役。
該船是現代三河重工建造的該系列第五艘貨船,達飛輪船已根據長期租船合約租用這一系列。還有6艘船隻仍在訂造中。這些船隻將使用液化天然氣作為達飛船隊脫碳計畫的一部分。
不出所料,在4月份之後,5月份沒有任何新建船隻的訂單。而且,在未來一段時間內,這種情況似乎仍將繼續存在。勞氏的分析師預測,2020年的訂單將只有83艘,是2009年以來的最低年度數字,而去年為148艘。
最新的勞氏情報船舶展望表示:「新冠肺炎導致貨櫃貿易運量下降,加上總體經濟的不確定性,產生了關於近期收縮的預測。」
目前的訂單運力為260萬TEU,占現有船隊運力的11.7%。然而,其中的大部分可能最終被推遲或取消,這取決於疫情後經濟貿易復甦的情況。
預計2020~2024年期間貨櫃船交付量為880萬TEU,分佈在1,130艘船舶上。就運力而言,這比前五年增長了24%。其中244艘屬於10,000TEU~ 14,000TEU,其運力占總交付運力的42%。
過去5年,按TEU運力計算,船隊增長24.9%,年均增長率為4.5%。就船隻數量而言,在2015-19年期間,年均增長率為0.8%。
從2020年到2024年,預計新增運力會有640萬TEU,平均每年增加5.1%。增長最快的將是14,000TEU以上的船隊,預計年均增長運力近14.5%,其次是10,000TEU~14,000TEU船隊,預計年均增長10.2%。
在使用壽命週期的結束時,將有500多艘船隻(110萬TEU)被淘汰。以TEU的容量計算,這比前五年減少25%。
然而,在國際海事組織限硫令新規IMO 2020生效之後,小型船舶的拆除量將不斷增加,這些船舶在經濟上已變得沒有價值。
儘管勞氏情報尚未記錄這一資料,但5月份見證了拆船業的一個重要里程碑,即高世邁(Costamare)將1997年建造的7,402TEU的 Kokura號出售給了拆船公司。這艘船最初以卡特琳·麥司克的名字下水,在當時是世界上最大的貨櫃船,在一定程度上領先於其他船,現在已經成為有史以來被拆解的最大的一艘船。
參考文獻:
- James Baker, Janet Porter, Cichen Shen: Can carriers contain a coronavirus cash crisis? Lloyd’s List 01 May 2020
- Cichen Shen: Coronavirus threatens box shipping demand, says OOIL, Lloyd’s List 23 Mar 2020
- Adam Sharpe: Container vessel orders fall to lowest in a decade, Lloyd’s List 01 Jun 2020
- James Baker: Carriers take tentative steps to increase capacity, Lloyd’s List 201 Jun 2020
- James Baker: World containership fleet update: Idle summer days, Lloyd’s List 04 Jun 2020















 RSS訂閱