



Speculations on the market prospection of the 25,000 TEU containerships
徐劍華
【關鍵字】大型貨櫃船、中國船舶工業集團公司、麥司克、中遠海運
【keywords】mega containerships; CSSC; Maersk; Cosco Shipping
12月5日,媒體報導,中國船舶工業集團公司(CSSC)設計的25,000TEU雙燃料貨櫃船獲挪威船級社(DNV GL)的AIP證書。這艘船長432.5米,寬63.6米,載櫃量為25,600TEU。配有20,000立方米的液化天然氣油艙,可以使用船用燃油和LNG兩種動力。
當前在役和在建的最大船是地中海航運23,765TEU的「megamax-24」系列船。全行業至今沒有出現過船長達到400米的貨櫃船。可見,無論從容量還是船舶長度來說,CSSC圖紙上的新船都將跨入一個新的里程碑。
船舶大型化歷程回顧
1968年,世界最大的貨櫃船「Encounter Bay」號的容量為1,530TEU。2019年地中海航運「megamax-24」系列船的第一艘「MSC GULSUN」號出廠,容量23,765TEU,為1968年最大船容量的15.5倍,並將在未來若干年內保持「世界最大船」的桂冠。
在過去的25年裡,麥司克在貨櫃船的設計和規模上一直處於領先地位。這家丹麥公司在1996年推出麥司克女王號(Regina Maersk)時,率先打破了6,000TEU的門檻。2006年推出艾瑪·麥司克號(Emma Maersk)時,又打破了一項新的紀錄。麥司克最初宣佈這艘船的容量為11,000TEU,後來承認它的實際容量超過15,500TEU。
但永遠地改變了該行業生態的交易是2011年2月一筆19億美元的訂單。這筆訂單訂購了一組10艘1.8萬TEU的3E級(Triple-Es)船舶,以及另外兩組10艘該系列船的選擇權。這筆訂單中的第一艘是麥司克麥金尼·穆勒號(Maersk Mc-Kinney Moller),以麥司克創始人的名字命名,並於2013年6月交付。最後一艘19,600TEU的改進型3E級船在2019年第一季進入服役,是加入麥司克船隊的第31艘大型船舶。
2009年,全球貿易萎縮,貨櫃貨運量出現貨櫃化革命有史以來的首次下降。麥司克航運2011年的18,000 TEU級別船舶訂單是在貨櫃航運業從2009年的低迷中顯著復甦之後下達的。麥司克航運當時的首席執行長柯林(Eivind Kolding)促成了2011年被稱為全球有史以來的最大船舶訂單。
2015年10月,麥司克航運時任首席執行長施索仁宣佈停航一艘18,270TEU容量的3E級新船。11月,麥司克宣佈放棄6艘19,630TEU船訂單。從2015年第四季起,全行業的新船訂單呈斷崖式下跌。到2016年底,新船訂單運力為在役船隊總運力的13%,為1999年以降的最低比例。18,000TEU以上大船的新訂單歸零,直到2017年第三季,達飛輪船和地中海航運帶頭投放這類大船的新訂單。
一大批超大型貨櫃船的運營被指責在亞歐貿易中引發了持續的價格戰,並且航運公司無法將運價提高至財務上可持續。其結果是,為了生存而進行的合併和收購引發了一輪前所未有的合理化浪潮,並導致2016年世界第七大貨櫃航運公司韓進海運的破產。
施索仁(Søren Skou)在2016年6月被任命為麥司克首席執行長。他在最近接受勞氏日報記者的採訪時說,18,000TEU大船的新訂單是一個顯著的錯誤,因為明知其他航運公司會效仿,從而推動運力供給和需求的平衡失調。
與此同時,他也指出了大型船舶給全球經濟帶來的許多積極影響。他說:「作為一個在過去30年一直奉行降低成本戰略的行業,貨櫃航運業採取了更大的船舶和各種提高效率的努力,使我們的客戶能夠以更低的成本向世界各地運送貨物。這樣,當企業選擇從哪裡採購物資或在哪裡生產時,運輸成本不是一個需要考慮的重要因素。」
建造比2.3萬TEU容量更大的貨櫃船沒有經濟價值
國際貨幣基金組織(IMF)於2019年7月份更新了《世界經濟展望》(World Economic Outlook),將全球國內生產總值增速從3.3%下調至3.2%,貿易量增速也從3.4%下調至2.5%。Alphaliner將2019年貨櫃運量增長預期從3.5%下調至2.5%。全球貨櫃運量增速對GDP增速的乘數降到1以下已成為常態,如果航運公司想在一年內實現10%至20%的增長,就會讓公司破產。當前,貨櫃船隊運力供給遠遠超過運力需求的狀態,已經延續多年,目前還看不出趨於供求平衡的跡象。
聯合國貿易和發展會議(UNCTAD)預計,未來五年海上貿易將繼續以年均3.4%的速度增長。不過,它同時指出了可能會對貿易造成壓力的某些風險。
目前的超大型貨櫃船長度為400米,名義容量從1.8萬到2.3萬TEU,只能在一條貿易通道上發揮其效率優勢。施索仁認為,考慮到這種規模的船舶對客戶服務會有負面影響,沒有理由將其規模擴大到3萬TEU。
施索仁說:「在可預見的未來,我不認為船舶會變得更大(超過400米長)。它們只會被部署在亞歐貿易中。如果你權衡艙位經濟性和可用性,400米長的貨櫃船已經是我們可能達到的最大限度。」
顯然,在現有1.8萬到2.3萬TEU容量的這一代超大型貨櫃船基礎上,再造更大的貨櫃船沒有經濟價值。
一是隨著大船規模經濟優勢的減弱,貨櫃船已經達到了其大小的峰值,並且預期多年內不會出現新一代的貨櫃船。
聯合國經濟合作與發展組織(OECD)下屬的國際運輸論壇(ITF)報告說,實踐證明,大船的規模經濟邊際效益在下降。在假設航速一定的前提下,從15,000TEU容量船到19,000TEU船的單位成本節約額,同先前由5,000TEU容量船到15,000TEU船的單位成本節約額相比,只有後者的1/6到1/4。顯然,大型化帶來的單位成本節約的「紅利」隨著船舶規模的增大而縮小。
二是大船的服務性能呈下降趨勢。客戶不僅想要低成本,還想要更頻繁的服務航線配置,這樣的組合在運力更大的船舶上是不可能實現的。如果你要貨櫃船發展到下一代,為把船裝滿你必須在沿途的每一個港口停靠。而這樣做將延長航行時間,不利於服務航線的品質和靈活性。
根據Alphliner的資料,自2008年9月至2019年9月,遠東-北歐貿易通道上的每週服務航線數從35條減少為19條,幾近腰斬;船舶平均在港時間延長了30%(從8.7週延長到11.3週),平均船舶容量從7,200標準櫃上升為15,800標準櫃,增加了120%,最大船舶容量從15,500標準櫃上升為23,000標準櫃,幾乎增加50%。由於船舶變大而造成每週服務航線數大幅度減少,船舶平均在港時間延長,都是託運人和港口碼頭營運商不願意看到的結果(表1)。
表1 遠東-北歐服務航線數目、在港天數、船舶容量變化(2008~2019年)
| 年份 | 每週服務航線數 | 平均在港週數 | 平均船舶容量(TEU) | 最大船舶容量(TEU) |
| 2008 | 35 | 8.7 | 7,200 | 15,500 |
| 2009 | 25 | 9.1 | 8,500 | 15,500 |
| 2010 | 29 | 9.8 | 8,500 | 15,500 |
| 2011 | 30 | 10.0 | 9,300 | 15,500 |
| 2012 | 26 | 10.4 | 10,000 | 15,500 |
| 2013 | 22 | 11.0 | 11,100 | 18,300 |
| 2014 | 22 | 10.9 | 11,700 | 18,900 |
| 2015 | 20 | 10.9 | 13,600 | 19,800 |
| 2016 | 16 | 11.2 | 14,500 | 19,800 |
| 2017 | 18 | 10.8 | 14,700 | 21,400 |
| 2018 | 18 | 10.9 | 15,600 | 21,400 |
| 2019 | 19 | 11.3 | 15,800 | 23,000 |
| 變化 | -45.7% | +29.9% | +119.4% | +48.4% |
註:①取自每年9月份資料;②每週平均在港天數不包括鐘擺航線;③「變化」指2008年9月至2019年9月數字的增減百分比。
資料來源:Alphaliner
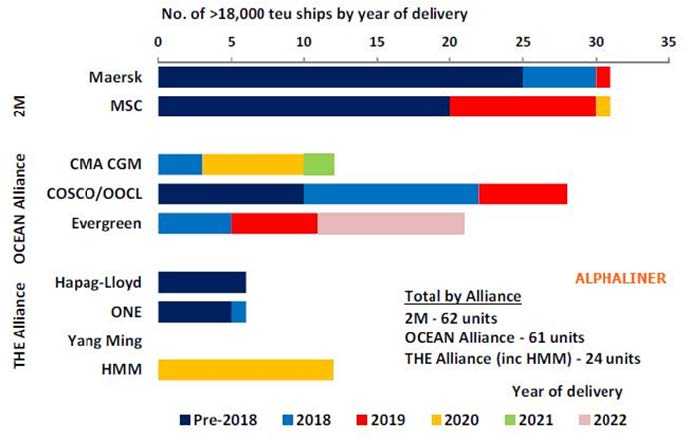
如今,18,000至23,000TEU級別的船舶已變得司空見慣,每一家大型航運公司都覺得有必要運營這類船舶,以便在全球競爭最激烈的貿易中獲得具有競爭力的成本。Alphaliner的資料顯示,目前世界上有114艘1.8萬TEU或以上的船舶在服役,總運力達230萬TEU,此外另有33艘在訂造中(如圖)。
究竟有哪家公司會訂造25,000TEU貨櫃船?
雖然麥肯錫的研究報告預測,2025年將出現30,000TEU貨櫃船,但是麥司克、中遠海運、赫伯羅特、ONE等公司都表示近期內不會建造25,000TEU級別船。在當前貨櫃航運業面臨運輸需求低迷、貿易戰前景迷茫、運力過剩、環境法規日益嚴峻以及港口和物流基礎設施還在勉力應對大船的條件下,這項25,000TEU船的技術儲備的意義何在?預期什麼時候、哪家班輪公司會下訂單?
對於貨櫃航運業的未來,聯合國經濟合作與發展組織(OECD)下屬國際運輸論壇(ITF)主席墨克和麥肯錫報告的觀點截然相反。墨克認為,由於船舶大型化導致託運人選擇機會減少,港口和內陸基礎設施也受到更大的制約,所以貨櫃航運業的未來是一場噩夢。而麥肯錫的報告則認為,貨櫃航運公司為了生存,必須數位化。只有那些大量投資於數位化,提供差異化產品,不斷改善客戶體驗,努力削減成本和提高生產效率的承運商才能夠繼續生存下去。
麥司克集團首席執行長施索仁把超大型貨櫃船從當前一代擴大到3萬TEU的風險,與航空業的情況進行了對比。航空業從波音747飛機向更大的空客380飛機的轉變,並未帶來人們所認為的規模經濟效益。施索仁警告說,事實證明,A380對於航空市場來說過於龐大和死板,貨櫃航運公司應避免犯同樣的錯誤。如果市場以每年2%~3%的速度增長,建造更大的船隻就沒有意義了。
回顧歷史上訂造新一代大船的訂單,都是由貨櫃航運公司宣佈的。麥司克1996年推出6,000TEU的麥司克女王號,以及2006年推出15,500TEU艾瑪·麥司克號,都是在極端保密的情況下,由麥司克集團旗下的奧登塞船廠建造的。2011年訂造31艘1.8萬TEU的3E級船的巨額訂單也是麥司克宣佈的。這一次由船廠高調宣佈下一個里程碑的25,000TEU船(圖紙)獲得DNV GL的AIP證書的操作實屬罕見。
如果到20年代初期,運力需求真的如預測那樣趕上運力供給,那麼,合乎邏輯的大型化將推動新一輪的大船訂單。另一方面,目前全世界大約有40%的造船能力是閒置的,各國政府不會放任大批船廠倒閉而坐視不救,因此必然會採取措施促進新訂單的到來。也許,推動船舶大型化進程也是一個選項。
船廠饑渴
經歷了2016年行業併購大潮和韓進破產風波的貨櫃全球承運商已經吸取了深刻的教訓,至今對市場前景保持敬畏,恪守行業紀律,不但避免打價格戰,而且把訂造新船限制在最低限度內,不再盲目擴張,因此訂單稀缺,船廠的日子很難過。不但中日韓三國船廠之間的競爭十分激烈,而且國有企業和民營企業之間的競爭也日趨激烈。
比如,中國大陸最大的民營船廠—揚子江船業的董事長任元林在2018年4月接受英國「勞氏日報」(Lloyd’s List)記者採訪時說,如果不是因為中國大陸和韓國的同行「非理性」競爭,它本可以拿到更多的訂單。
他提供的兩項交易都是例證,即淡水河谷的325,000總載重量的大型礦砂船(VLOC)和達飛的14,000TEU貨櫃船。揚子江船業集團在兩家公司的投標中都入圍,但最終在成本壓力下放棄了。
任元林說,我們建造過40萬噸總載重量的VLOC,所以我們很清楚建造這類船的成本。
2016年,揚子江利用中國大陸工商銀行融資,以每艘8500萬美元的價格中標獲得了6艘40萬噸礦砂船的訂單。任元林估計,在中國大陸,一艘最新設計、消耗較少材料的32.5萬噸的礦砂船成本約為8000萬美元。
即使不考慮鋼材價格和人民幣匯率的任何上漲,中國大陸船廠造這樣一艘船的盈虧平衡點是7500萬美元。但是,中國大陸一家國有造船廠在2017年12月以7000萬美元的價格簽訂了合同。
勞氏日報社從其它管道瞭解到,成功「搶單」的青島北海船舶重工有限責任公司,是中國大陸國營企業中國船舶重工股份有限公司控股的大型造修船企業。
任元林說:「最終我們沒有接單,因為如果一艘船的造價甚至不夠支付工人的工資,這種生意是不可能持續的。」
法國達飛輪船公司的新船投標也是由於類似的原因而被低價者中標。據船舶經紀人報導,2018年2月,達飛輪船公司與韓國現代重工(HHI)簽署了一份意向書,涉及最多可達12艘14,000TEU船舶,船舶配備一套雙燃料推進系統,每艘售價約1.4億美元。
任元林說他的公司再一次因為對方激進的定價策略停步,這一次由韓國船廠中標。
一名亞洲經紀人表示,HHI通常收取比中國大陸競爭對手高出10%至15%的溢價,但它提供了一個非常有競爭力的價格和融資方案。然而,此前該公司競爭達飛22,000TEU船舶訂單輸給了中國船舶工業(CSIC)。
這兩宗交易背後的政府強力支援,令任元林擔憂市場競爭的扭曲,也擔心他自己的公司作為非國有企業的未來。
通過國有控股的金融機構和大型企業,中國大陸政府向中船重工集團(北船,CSSC)和中船工業集團(南船,CSIC)一共注資近50億美元。現在已經合併為中國船舶集團的這兩家中國大陸最大的國有造船企業集團也參與建造海軍艦艇,以此保障它們的借貸能力和建設能力。
在任元林看來,大量的資金,以債務與股票互換的形式注入國企,從本質上來說就是政府的補貼。
與此同時,在2018年,首爾的政策性銀行縮減了對後續融資保證的限制,允許虧損的訂單(最多比盈虧平衡點低6%)在2018年再次融資。這一政策直接促成了達飛輪船與現代重工(HHI)的訂單交易。
2018年,韓國政府承諾將訂購200艘新商船,作為重振本國航運業和造船業計畫的一部分。
任元林說:「我不擔心日本的船廠或私人企業。我擔心韓國的造船廠,比如HHI和DSME。在國家的支持下,他們有能力接受明知會虧損的訂單。我還擔心中國北船和中國南船。除了有利潤保障的國防業務之外,他們還獲得了政府補貼。」
中遠海運打消了關於公司訂造2.5萬TEU新船的傳聞
2019年3月,中遠海運集團旗下的上海船舶運輸研究所(Shanghai Ship and Shipping research Institute)宣佈,中國船舶工業集團公司(China State Shipbuilding Corp., CSSC)708研究所批准了一項關於開發25,000TEU船舶的技術研究,該研究所是一組2萬TEU船舶的設計單位,這組船舶此前已交付給中遠集運。
即使完成了這項研究,真正船隻的下水仍可能需要數年時間。然而,由於目前運輸需求增長的不確定性以及陸上集疏運設施和物流能力的限制,這一消息還是引發了人們對這一特殊類型超大型貨櫃船商業可行性的擔憂。
2019年9月,中遠海運集團副總經理王海民說,建造25,000TEU容量貨櫃船從來沒有提到公司的議事日程,由此打消了外界對這家國有企業集團有意訂購25,000TEU容量的超大型裝箱船的猜測。他說,公司的貨櫃船隊擴張將與市場增長同步。
王海民說:「謠言應該停止。我們從未考慮訂造25,000TEU的船隻,現階段也不會訂造。」
王海民說:「公司的貨櫃船隊擴張將與市場增長同步。過去幾年,我們的增長主要依靠併購,包括收購東方海外(OOCL)。中遠集團與中海集團合併以後,公司自2016年以來就沒有訂造過新船。但我們現在將追求有機增長。公司可能會選擇訂購新船,但是主要用於更換到期的租用船舶或退役的自有船舶。」
參考文獻:
- Linton Nightingale: Boxship upsizing continues apace, Lloyd’s List 09 Oct 2019
- James Baker: Fortunes vary for boxship size segments, Lloyd’s List 29 Oct 2019
- Cichen Shen: Cosco Shipping quashes speculation about 25,000 TEU new buildings, Lloyd’s List 02 Sep 2019
- James Baker & Cichen Shen: Cosco denies order rumours, Lloyd’s List 19 Dec 2019
- Cichen Shen: The Interview: Ren Yuanlin, Lloyd’s List, 16 Apr 2018















 RSS訂閱