


一、總編輯的話
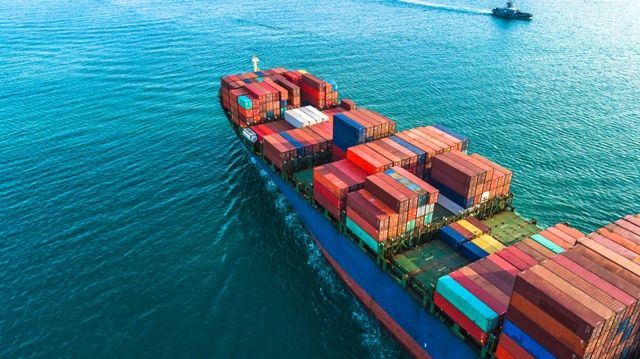
貨櫃航運業未來歲月之預期
剛渡過2019年的歲末,迎來2020年。2020年的貨櫃航運業是個什麼樣的光景呢?
首先須要探討以下貨櫃航運業與生俱來的三大趨勢,於2020年是否會持續下去?
- 23,000TEU的貨櫃船已經問市,3,0000TEU以上的貨櫃船是否會來臨?
- 貨櫃航商間的併購案是否還會繼續進行?
- 航運聯盟是否持續整合?
在過去的25年,麥司克在貨櫃船的設計和規模上一直處於領先的地位。如今,各家已紛紛跟進訂購大型貨櫃船,其容量甚至突破了23,000TEU。但去年麥司克首席執行長施索仁(Søren Skou)卻公開表示,麥司克不再追尋更大貨櫃船的訂購,甚至頻頻發言認為貨櫃船的大小已經達到顛峰,再造更大的貨櫃船已無經濟價值。
航商為了生存,引發合併和收購的浪潮,並導致2016年韓進海運的破產。2017年7月,中遠海運宣佈收購東方海外。至此,全球貨櫃承運商的數目從18家減少為10家,而之後迄今尚未發生過全球貨櫃承運商間的併購案。然而,過去一年航運界都在討論那家貨櫃航運業是下一宗併購案的交易主角,甚至推測史上最有可能的貨櫃航運公司併購組合。
僅管如此,國際航運公司的併購是否有可能?仍有其條件或須考慮的因素,一旦跨聯盟併購,其所涉及兩個聯盟的服務航線需要全部重新配置。而併購期間,成本的上升、效率和效益的下降,都將持續一段很長的時間。另外,併購案將面臨監管機構反壟斷的門檻限制,以及併購後新公司市場份額若超過25%,則將面對反壟斷審查時需裁撤一些區域性業務的可能調整。
2016年以前,16家貨櫃航運公司組成了4個聯盟,即2M聯盟、O3聯盟、G6聯盟和CKYHE聯盟。2016年初,由於貨櫃航運公司的併購,航運聯盟進行大幅改組,形成2M聯盟、海洋聯盟及THE聯盟等三大聯盟。去年7月1日, THE Alliance聯盟又正式宣佈韓國現代商船(HMM)加入THE聯盟。未來航運聯盟是否會持續整合呢?
本期徐劍華教授「貨櫃航運業未來歲月之預期」一文,綜合航運國際期刊專文,針對上面三個趨勢是否會持續發展?作了深入的分析。
本文指出,至少在2020年之前,麥司克沒有訂購更多大型船舶的計畫。中遠海運高層已明確承諾不會訂造2.5萬TEU船。此外,在九家最大的貨櫃航運公司中,赫伯羅特和ONE公司至今訂單為零。總體而言,訂購新噸位的熱情似乎沒有那麼激進。看來貨櫃航商已體認,在一個運輸需求增長率在1%到4%之間的行業,訂購大型船舶,在財務上根本行不通。
在貨櫃航商併購整合方面,本文指出,目前可以作為被收購物件的標的公司已經變得越來越稀少。目前承運商鎖定一個更具挑戰性的目標,即成為全球物流整合商。據OECD下屬的國際運輸論壇(ITF)主席歐萊芙•默克預測,到2025年,世界上將只剩下三家貨櫃航運公司,其中最大的一家是中國公司。一家獨大到如此地步,以至於不再需要聯盟,聯盟因而將不復存在。
在航運聯盟整合方面,鑒於目前存在的三大聯盟所簽訂之協定都訂有期限,其中,麥司克和地中海航運組成的2M聯盟將於2024年到期;中遠海運、達飛和長榮組成的海洋聯盟將於2026年到期;赫伯羅特、ONE、陽明和現代商船(2020年4月入盟)的THE聯盟將於2030年到期。因此,三大聯盟鼎足而立的競爭格局將進入穩定期。
經濟逆風讓海運貿易沉默
-貨櫃航運業如何應對?
歲末年初,各行各業都在對未來的前景作出期盼,承擔全球貨運重擔的海運業呢?
根據2019年國際知名航運物流專業媒體FreightWaves的分析報導,無論是華爾街上市航運公司的股票和債券、海運融資籌資的情況,幾乎所有人都認為世界貿易前景一片暗淡。「資本市場正以一種殘酷的方式懲罰航運業,因為很難在整個航運業找到一個盈利的燈塔。」
克拉克森分析公司(Clarksons Research)調低了海運貿易增速,原因是全球經濟放緩和中美貿易戰升級導致的貨運量下降。以貨運量來計算,2019年將是自2009年以來增長最慢的一個年份。2019年遇到的影響因素包括經濟狀況不斷惡化、貿易戰和淡水河谷礦難等。全球經濟情況擔憂的加劇帶來總貨運量下降的風險。但好的消息是, 2020年有限的運力供應增長,加上國際海事組織2020年硫排放上限的「不確定」影響,都將產生積極影響,並可能在明年提供進一步的支持。
可是,世界貿易組織(WTO)的高官卻對世界貿易的未來依然樂觀,其副總幹事艾倫•沃爾夫就世界貿易中的風險和機遇發表演講時表示:「世界正在朝著更好的方向變化。我們正在變得更好,但正在經歷一段艱難時期。」
在以上正面與負面情勢相伴之下,貨櫃航運業要如何應對呢?
本期王沈劍及蘇麒雲「經濟逆風讓海運貿易沉默-貨櫃航運業如何應對?」一文,綜合航運國際期刊專文,作了深入的分析與報導。
本文指出,貨櫃航運市場承受的壓力越來越大了,一些新出現的問題加重了原來就存在的不確定性。
德路里航運諮詢顧問公司認為IMO 2020限硫令是貨櫃船舶運力供給方面的核心風險。據估計,由於採用低硫燃料,貨櫃航運公司總體上將承擔110億美元的額外燃料費帳單。「明年,承運商能夠獲得補償的程度高低,將決定運力供給的鏈條是否會崩斷。在這種情景下,承運商為了保護現金流,會盡最大努力採取一系列的措施,比如進一步減速航行、開更多的空白航班,以及把更多的到期租船退還給船東。」
如果以上這些措施仍不足以彌補巨額的成本帳單,那麼無論是承運商還是船東,都可以把更多的船送到船廠去改裝脫硫塔,以便繼續燃燒廉價的高硫燃油。這項措施還有一個附帶的好處,那就是船舶改造期間會因短期離線而造成運力供給減少,推動運價上漲。
國際貿易制裁①
美國總統川普發動中美貿易關稅戰之同時,擺出不信任世界貿易組織(WTO)爭端解決的機制,但在國際經貿政治舞台上,「國際貿易制裁」(international trade sanctions)的強勢措施更影響著世界自由貿易的進行。
貿易制裁通常係由眾多權威機構下手執行,諸如聯合國、歐盟或各國的政府(例如美國、瑞士、澳洲、加拿大等)。近年常見到的「國際貿易制裁」,有聯合國對伊朗及北韓之禁運。例如,聯合國及歐盟為懲罰北韓的核武試爆及洲際彈道飛彈的試射,北韓成為「國際貿易制裁」的對象,聯合國禁止會員國租賃、運營或包租北韓所擁有、控制或運營的任何船舶之外,並禁止會員國以船對船方式與北韓船舶駁運任何進出北韓的貨物或物品,包括供應、出售或交付在內。如有違反,該協助之船舶、人員或企業即會遭到處罰。
在處罰的對象方面,聯合國與歐盟個別所採取貿易制裁最大的不同點,前者並不會直接針對公司組織或個人;後者則會直接適用所有在歐盟當地有營業行為的公司組織或個人身上。
因此,「國際貿易制裁」已經成為所有與從事國際貿易業務有關公司董事會內必須面對的決策考量,蓋若干國家已經藉由國家的「制裁」來箝制民間的「貿易」行為。
本期作者Smooth Bay以「國際貿易制裁①」一文,針對「國際貿易制裁」之性質、應用範圍、制裁措施之對象及制裁範圍等,作出詳細的介紹。
海商法專欄
準載貨證券
上期本刊海商法專欄探討了「收受載貨證券」(received B/L),在實務上,「收受載貨證券」一經註明船名、裝船日期,將被視同「裝船載貨證券」。
1924年海牙規則第3條第7項後段規定:「依運送人之選擇,運送人、船長或運送人之代理人得在裝載港將裝載該貨物之船名、裝載日期,在上述權利上註明。經此項註明後之上述權利證券,如已載明第3條第3項所述之事項,應視為構成本條意義上之裝船載貨證券」。
上述之「權利證券」究指何種權利證券而言,海牙規則並沒有明言,徵之以上海牙規則第3條第7項後段之規定,「收受載貨證券」應屬其中之一種。
運送人於貨物裝載後,因託運人之請求,負有發給裝載載貨證券之義務。可是,運送人如果於事前已發給與該貨物有關權利證券,交給託運人時,託運人若不將該權利證券繳回,運送人即無交付裝船載貨證券之義務,以免運送人受到不測之損害。
對於載貨證券或類似載貨證券之定義,海牙規則並未明定,但國際商會之「信用狀統一慣例」(UCP600)第20條第1項第1款的文字卻把海牙規則的文字表達得淋漓盡致。
以上條文經綜整如下:
- 載貨證券不論其名稱為何,必須顯示表明運送人之名稱,並經運送人、船長或代理人簽署,且簽署人必須表明其究係代替或代表運送人簽署,或是代替或代表船長簽屬。
- 有關載貨證券之簽發日期,將視為裝運日期,除非載貨證券含裝載註記表明裝運日期,則該裝載註記敘明之日期,將視為裝運日期。
- 若載貨證券有關船舶名稱含「預定之船舶」或類似保留用語之表述時,則須以裝載註明表明裝運日期及實際船舶之名稱。
本期楊仁壽大法官「準載貨證券」一文,針對「準載貨證券」與「裝船載貨證券」間的關係及信用狀統一慣例對「裝船載貨證券」之要求,作出深入之探討與分析。
本文進一步指出,禁止背書之記名式載貨證券,自不是類似載貨證券,蓋此類載貨證券,在市場上不具有流通性質,不僅無保護銀行、保險業者或其他第三者利益之必要,而且對件貨運送之託運人,亦不能以該證券融資資金,自亦無須對之加以保護。因此,我國海商法第60條第1項準用民法第628條規定:「提單縱為記名式,仍得以背書移轉於他人,但提單上有禁止背書之記載者,不在此限」,除有但書情形外,記名式載貨證券為當然的指示證券,自有海牙規則之適用,乃屬當然。但記名式載貨證券,除日、韓及我國以外,均不能以背書轉讓於他人。在國際貿易上,我國不能自外於其他各國,民法第628條不應再設準用之規定,主管機關修正海商法第60條第1項時,應注意及時修正。
MAritime Business Review專欄
The regulations of shipping conferences in Taiwan referring to the EU to repeal the block exemption for liner conferences (part 1)
歐盟(EU)決定自2008年10月18日起廢除定期船運費同盟的體系。
託運人大力支持廢除運費同盟的體系。學術研究的結果基本上顯示,在運費同盟被廢除後,班輪市場在往返美國和歐盟的貿易中將更具競爭力。對於台灣而言,其規範相當簡單,對班輪運費同盟的控制較為寬鬆。因此,如果運輸主管部門打算加強對運費同盟和策略聯盟協議的審查,則應準備更詳細的規定,而歐盟或美國的規定將是一個很好的參考。
MAritime Business Review 2019年Volume 4 Issue 4刊載之「The regulations of shipping conferences in Taiwan referring to the EU to repeal the block exemption for liner conferences」一文,由作者Rong-Her Chiu針對歐盟擬議廢除班輪運費同盟之集體豁免來探討台灣管理運費同盟的法令。
本研究回顧與歐盟有關的重要文獻,針對歐盟廢除運費同盟體系及其對往返歐洲貿易航線班輪市場競爭的影響進行探討,同時透過從美國、歐盟和台灣的角度討論對運費同盟的法律處理。並藉問卷調查所收集的數據,顯示託運人和承運人對班輪運費同盟法規變動的回應。
本文不僅為航運研究人員提供了運費同盟的清晰演變,而且還深刻理解了廢除運費同盟對班輪市場競爭的影響。
本文文長,將分二期刊載。有關詳細之內容,請參閱全文。
二、202002期航貿專論
| 類 別 | 篇 名 | 作 者 | 頁 |
| 貨櫃市場分析 | 貨櫃航運業未來歲月之預期 | 徐劍華 | 10 |
| 航運與貿易 | 經濟逆風讓海運貿易沉默-貨櫃航運業如何應對? | 王沈劍、蘇麒雲 | 17 |
| 航運法專題 | 國際貿易制裁① | Smooth Bay | 24 |
| 海商法 | 準載貨證券 | 楊仁壽 | 28 |
*如需閱讀以上航貿專論文章之完整內容,請參閱實體雜誌或於航貿週刊網站 (http://www.shippingdigest.tw) 註冊,進行線上閱讀。
航貿週刊為國內唯一涵括航運、海商法律及貿易資訊之專業刊物,林光教授強烈推薦閱讀。
航貿週刊讓您掌握航運即時資訊,洞察趨勢,
面對商機時,能迅速而穩健地做出正確決策!
航貿週刊資訊傳遞無遠弗屆,刊登廣告效力強大,詳情請洽本刊02-27791228李小姐(分機1002)、邱小姐(分機1001)















 RSS訂閱