



The path to net-zero and green fuel is not smooth
呂周、鴻亮
【關鍵字】淨零排放、綠色燃料、航運排放稅
【keywords】net-zero; green fuel; shipping emissions tax
綠色燃料支持者捍衛國際海事組織(IMO)淨零框架,美國和沙烏地阿拉伯試圖破壞它。石油出口國警告IMO,其制定的規則會阻礙LNG燃料進程。小型散貨船隊缺乏監管壓力導致氣候問題「不匹配」。歐洲的燃料加注市場為什麼是自我監管的?生質燃料追蹤器有助於打擊燃料加注欺詐行為。預計非洲將對航運業徵收更多碳稅。如果每個國家都有其自己的航運碳排放稅該怎麼辦?中國在IMO中的影響日益增強。中國能拯救綠氫嗎?
綠色團體為IMO淨零框架辯護 美國與沙烏地阿拉伯試圖阻撓
環保團體為國際海事組織(IMO)新的碳排放框架辯護,因為美國及中東產油國對其提出了再度的批評。
先前因川普政府全面反對聯合國綠色規範而抵制第83屆海洋環境保護委員會(MEPC83)的美國,在8月時重返IMO會議繼續扮演反對者的角色,與沙烏地阿拉伯等國立場一致,呼籲IMO不要批准「雙層碳價」制度。
美國主張,這項針對船舶隨時間排放量課徵費用的雙層碳價制度,將推升貿易成本並帶動通膨,對液化天然氣(LNG)與生質燃料(biofuels)造成不公平懲罰,並使淨零基金(Net-Zero Fund)累積過多資金卻無助於減排。美國在提交文件(MEPC.ES.2/2/8)中表示:「這些不必要的成本披著環境保護的名義產生,但框架中仍存在太多未知數與漏洞,無法達成預期的減排效果。」
環保組織「海洋危機」(Seas at Risk)高級航運政策官員里奧斯(Anais Rios)指出,產油國「似乎在草案文本已經定稿後才反對,儘管他們先前已參與透明的協商過程」。她表示,這些國家將其目標包裝為社會議題,但真正的動機是經濟利益。
一些國家主張「淨零框架」(NZF)不屬於《防止船舶污染國際公約》(MARPOL)的法律管轄範圍,因此IMO不應該推動,但里奧斯指出,過去在討論其他綠色規範如碳強度指標(CII)時,也曾有人用同樣理由反對。她認為,這樣的說辭只是一種用法律程序或管轄權的爭議來拖延、阻止新規範推行的「程序性阻撓」,而不是基於實質環境或技術問題的反對。
里奧斯強調,NZF草案第41條已對淨零基金的收入用途建立了具約束力的規範,條文本身清楚規範資金必須運用在航運領域內,且並未賦予IMO秘書長任何裁量權。她說:「這段法律文字完全落在IMO依據MARPOL規範航運排放的職權範圍內。」
「綠色機遇」(Opportunity Green)氣候外交高級主任芬頓(Emma Fenton)補充說,MARPOL並未對所能納入的措施類型設限。她解釋,雖然該公約以往主要涵蓋操作性與技術性措施,但在法律層面上並沒有理由排除經濟性措施,只要其目的仍然符合MARPOL第一條所載,避免因有害物質排放造成的海洋污染即可。
里奧斯則認為,與其說淨零基金會累積過多資金,不如說它的收入遠不足以縮小化石燃料與綠色燃料間的價格差距,同時補償較貧困國家因貿易成本提高所受的衝擊,也就是「公正且公平轉型」的目標。她同意,現行合規分級帶來的誘因過於有限,難以讓零排放燃料在2030年代中期之前具備競爭力,因此在10月的分組會議上制定嚴格的綠色燃料認定標準至關重要。
以每公噸二氧化碳當量(tCO2e)380美元的懲罰看似嚴苛,但由於電子燃料(e-fuels)成本更高,過渡燃料如LNG仍會較便宜。綠色團體認為,未來10年NZF最可能的結果將是推動生質燃料的大量使用,以及部分的LNG使用。因此,必須制定規則限制碳額度的使用,並僅獎勵電子燃料與風力推進等具氣候效益的方案,以「避免NZF淪為僅僅規避成本的工具」。
她承認航運去碳化必然會引發成本疑慮,但相關法規與政策的設計目的在於協助而非懲罰弱小島國與最不發達國家。不過,仍需更多工作以確保這一點能真正落實。她說:「執行指引必須釐清資金分配方式,簡化取得管道,並確保弱勢國家能實際獲益。現在正是加倍合作的時刻,而不是逃避。」這些憂慮與IMO歷次氣候談判中所聽到的問題一致,即「公平」始終是核心議題。
美國與其他國家則聲稱,NZF會將資金自窮國轉移至富國,因為最環保的船舶會產生盈餘額度,迫使較窮國必須購買以符合規範(若無法改用更環保燃料)。里奧斯則回應,這項擔憂目前缺乏根據,因為指引制定過程將決定資金分配究竟是退步的還是進步的。她舉例說,IMO可以為小島嶼發展中國家(SIDS)及最不發達國家(LDCs)預留最低配額,或直接允許其國家機構取得資金。
目前尚不清楚美國的反對與威脅能在多大程度上影響對NZF的觀感,但這並非新鮮事。有業界人士認為,美國的強硬立場反而可能鞏固其他國家支持計畫的決心。美國對小國施壓,包括威脅對投下贊成票的國家採取貿易報復,可能會促使太平洋島國集團更加團結。這些國家由馬紹爾群島、索羅門群島等領頭,曾在2025年4月投票時選擇棄權,以抗議該方案缺乏氣候雄心,並批評歐盟27國與中國臨時放棄廣受支持的單一碳稅方案,改而推動更複雜且環境成效存疑的NZF。
不過,這位業界人士也表示,難以想像這些在IMO最積極推動氣候規範的國家最終會投下反對票,因為那樣的結果將意味著完全不會有任何氣候規範。
國際海運總會(ICS)呼籲各國支持通過NZF,並共同修正其問題。而希臘船東聯盟(Union of Greek Shipowners)則表達更直接的批評,重申與美國一致的憂慮,即在綠色燃料仍極度稀缺的情況下,所規劃的溫室氣體減排路徑過於陡峭。
石油出口國警告國際海事組織,其制定的規則會阻礙LNG燃料進程
國際海事組織(IMO)的淨零框架(NZF)中設計的「雙層碳價」機制,被一組主要產油國批評幾乎未能提供船舶使用液化天然氣(LNG)和生質燃料(biofuels)的誘因。這些國家認為新規範將限制過渡燃料在航運減碳路徑中的角色。
巴林、伊朗、伊拉克、科威特、沙烏地阿拉伯、阿拉伯聯合大公國、委內瑞拉和葉門在提交給海洋環境保護委員會的文件中指出,NZF對燃料溫室氣體強度的嚴格減排目標,將使LNG和生質燃料的發展空間十分有限。
該機制允許排放低於規範上限的船舶產生「盈餘單位」(SUs),這些單位可存入或出售給未達標的船舶。然而,能產生多少盈餘單位取決於船舶實際達成的燃料強度指標(GFI)與直接合規標準之間的差距。差距越大,越能激勵船東改用更乾淨的燃料,而不是單純燃燒化石燃料後再購買單位來「付費合規」。
產油國集團認為,現行設計的差距過於狹窄,無法累積足夠的盈餘單位,反而形成「逆向誘因」,使船舶選擇繼續使用傳統燃料,而不是轉向零或近零排放燃料。提交文件中直言,這導致較低碳燃料的使用量反而減少,而GFI基準與直接合規標準之間過大的落差更進一步惡化此問題。結果是,任何形式的過渡燃料(無論是LNG或生質燃料)在航運減碳路徑中的作用都將被大幅削弱。此舉不僅妨礙即時的減排,也打擊了對相關資產與基礎設施的投資意願。
倫敦大學學院(UCL)航運與海洋研究小組指出,NZF協議「明確限制了LNG作為海運燃料的可行性」,因為使用LNG的船舶在未來幾年內就會開始承擔額外罰金,並在2033年後快速增加。
相對之下,LNG產業遊說組織Sea-LNG則持相反觀點,認為以LNG為燃料的船舶仍具有比較優勢,因為以氨或甲醇為燃料的船舶回本期更長。不過,該組織同樣擔憂,GFI的陡峭減排軌跡與有限的超額合規獎勵,削弱了船東投資替代燃料船舶的誘因。Sea-LNG首席營運長艾索(Steve Esau)表示,IMO的NZF雖然是正確方向的重要一步,但若依現行設計執行,恐怕會讓所有高額資本投入的燃料轉型計畫失去吸引力。
艾索補充說,產油國的研究似乎僅針對化石燃料來源的「灰色LNG」,而未涉及生質LNG或電子LNG(e-LNG),並強調綠色選項應該與其他綠色選項比較。
UCL教授史密斯(Tristan Smith)則持批評態度,他認為LNG對環境的危害大於其好處。他指出,LNG或許在短期內有一定優勢,但即便在近期前景上也相當不確定。史密斯表示,實際的LNG價格遠高於研究中所依賴的DNV假設。例如,DNV假設自2029年起,每公噸等效極低硫燃料油(VLSFO)價格低於480美元,但目前鹿特丹的市場數據顯示,平均價格已超過600美元/公噸,這大幅削弱了LNG被視為具成本優勢的依據。
小型散貨船隊缺乏監管壓力導致氣候問題「不匹配」
由挪威船級社(DNV)與由北歐託運人組成、致力於推動永續航運的合作平台「Responsible Shipping Initiative」(RSI)共同發表的報告,揭示了由於歐盟燃料法規(FuelEU)並未涵蓋低於5,000總噸的船舶,許多使用這類小型散貨船的託運人正面臨其減碳運輸目標與現實之間的「落差」。
該報告涉及多家瑞典能源、鋼鐵與林業公司,這些企業普遍使用歐洲航線與波羅的海地區的小型雜貨船與乾散貨船運輸貨物。DNV全球託運人部門主管兼報告作者克諾林(Hannes von Knorring)指出,參與調查的企業普遍設定了相當積極的減碳目標,其中部分公司甚至計畫在2030年前將排放量減少一半,並已開始檢視航運排放以實現這一目標。然而,問題在於他們實際使用的運輸船舶多為平均噸位低於5,000總噸的小型散貨或雜貨船。由於這一船舶規模完全不在FuelEU法規的涵蓋範圍內,即使企業有明確的減碳承諾,所依賴的船隊卻無須遵循相關規範,導致企業目標與航運現況之間出現落差。
報告指出,這一細分市場的投資雖然集中於更昂貴且高性能的船舶,但由於缺乏市場回報,相關投入未能獲得正面效益。隨著這類小船隊即將進入更新週期,在缺少監管壓力的情況下,企業若希望實現自身的減碳承諾,就必須更清楚地主動傳達對符合氣候目標的需求。克諾林進一步解釋,問題並非技術層面的限制,因為小型船舶已有多種可採用低碳或零碳燃料的設計方案,但若沒有監管政策的推動,相關轉型仍將面臨嚴峻挑戰。
要讓市場出現明確的「需求信號」,託運人需要掌握可靠的排放數據作為依據。然而,調查發現,多數參與研究的公司並沒有取得航運公司提供的主要排放數據,因此無法建立基準線。這些企業在DNV的工作坊上反映,收集數據相當困難。一家公司表示:「當我們開始從即期租船中收集數據時,只有不到一半的船舶提供資料。當運輸結束後,我們會詢問1、2次,但之後就會被遺忘。雖然現在能拿到8到9成的數據,但過程仍耗費不少時間。」
沒有主要排放數據,就無法設定基準,更難以制訂具體的短期減碳目標。報告指出,雖然航運公司理解長期減排目標的重要性,但他們需要明確的短期目標來做出正確的商業決策。以2030年減半排放為目標固然值得肯定,但對船東而言,若沒有確定的保障,就不會輕易投資於更高效甚至雙燃料的新船。
在工作坊中,有企業承認航運公司可能需要託運人提供「背靠背的長期合約」才能貸款購買更昂貴的新船,但也指出由於他們自己與客戶多為短期合約,簽訂長期協議困難。一家航運公司表示,理想情況下需要3年以上的合約才能開始投資昂貴的新船,另一家則指出需要「客戶承諾」才能開始採用雙燃料船舶。這種「雞與蛋」的困境在航運業並不陌生,與船東與綠色燃料供應商之間的僵局如出一轍。
不過,像零排放海運買家聯盟(ZEMBA)這類託運人聯盟已經提供了具體案例。ZEMBA由多家大型貨主組成,透過集體招標的方式承諾採購零排放航運服務,例如其首個招標案便由赫伯羅德(Hapag-Lloyd)中標,利用廢棄物基生質甲烷提供航運服務,預計可避免逾8萬噸二氧化碳排放。這證明了上游需求的保障可以為下游帶來必要的信心,從而啟動對綠色船舶的投資。
報告同時指出,一旦將碳稅與港口等候時間納入計算,零排放船舶與現代化石燃料船舶在單位貨物噸位上的實際成本差異其實相當有限,每噸低於5歐元(約5.8美元)。然而,如何吸收或轉嫁減碳成本仍是託運人面臨的關鍵挑戰,特別是在散貨領域,託運人通常與最終消費者的距離很遠。
報告稱:「航運公司、貨主和燃料供應商之間更好的合作是關鍵。如果能在商業和合同討論中明確設定預期,航運公司將發現更容易實現船隊更新規劃、能效投資和燃料採購。」
歐洲的燃料加注市場為何被迫自我監管?
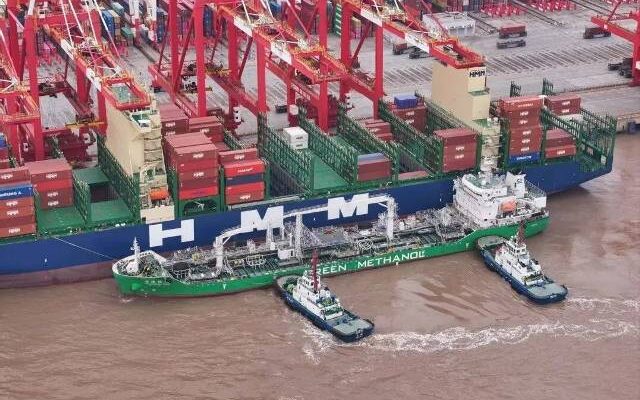
在缺乏監管機關有效介入的情況下,航運業的一些大企業開始自行承擔起規範歐洲阿姆斯特丹、鹿特丹與安特衛普(ARA)地區加油市場的責任。
油輪營運商Hafnia、大宗商品交易商托克(Trafigura)、航運公司赫伯羅德(Hapag-Lloyd)等業者於7月共同發起「燃料加注服務倡議」(Bunkering Services Initiative)。該計畫規定必須使用質量流量計(Mass Flow Meter,MFM),並委託勞氏船級社(Lloyd’s Register)進行稽核與隨機檢查,以清理被形容為「問題多多」的燃料加注市場。倡議方希望透過市場力量來改變現況:若不遵守規範,就會失去這些大買家的業務。
然而,問題仍然存在:市場是否應該被放任自我監管?
Hafnia燃油採購副總裁暨Seascale Energy聯席執行長格林瓦爾特(Peter Grünwaldt)表示,業界多年來一直對加油市場的亂象提出警告,但最終他們感覺到並沒有多少人真正重視這些關切,因此若要做出實質改變,就必須由自己主動採取行動。
赫伯羅德燃料採購高級總監克里斯坦森(Jan Christensen)則認為,港口當局雖然展現出監管市場的意圖,但在執行面上往往力有未逮,因此這項倡議才成為市場主動彌補不足的方式。若能由主管機關主導會更理想,但在缺乏有效行動的情況下,只能先由市場推動。
安特衛普布魯日港(Port of Antwerp-Bruges)對這項倡議表達支持,並認為與其由外部強加規範,自我監管措施更能帶來正面效果。安特衛普與鹿特丹2港在收到燃油數量方面的投訴後,決定強制要求使用質量流量計(MFM)。港口發言人解釋說,之所以花了較長時間才落實,是因為ARA地區有超過100艘加油駁船需要安裝MFM。
國際燃油工業協會(International Bunker Industry Association,IBIA)派駐IMO的代表休斯(Dr. Edmund Hughes)則指出,當局一直表現出不願介入加油市場的態度。他甚至在IMO會場上看到一些成員國拒絕增加加油監管,因為一旦介入,就必須承擔燃油品質與供應的更大責任,這會帶來無法轉嫁的納稅人成本。休斯強調,若當局未來將從碳價中獲得「數十億美元」收入,那麼「他們就必須承擔更多責任」,因為這是雙向的。
ARA倡議希望效仿的新加坡案例便是一個成功的範例。全球最大的加油市場過去也曾面臨數量與品質爭議,但在新加坡海事及港務管理局(MPA)介入後,問題幾乎被消除。格林瓦爾特說:「現在當我們到新加坡時,過去的問題幾乎不復存在,因而形成高度的營運水準,ARA港口應該以此為標竿。」
然而,ARA地區情況更為複雜,因為涉及多重司法管轄權,並不像新加坡那樣單一主管機關即可一紙命令要求全面安裝MFM。
在某種程度上,市場是否應該自我監管並不是最核心的問題。TFG Marine(由托克、Frontline與Golden Ocean合資)的執行董事達姆(Kenneth Dam)指出,無論如何業界都會推動這些措施。他強調,新加坡在主動加強管理之後,加油量顯著成長,這正好說明主動監管能夠帶來具體且正面的效果。
克里斯坦森則認為,這項新倡議提供了一套「自我監管機制」:若供應商不合規,買家便會停止與其交易,而其他買家也能看到該供應商未合規的紀錄。因此,市場可能比當局更能有效自律。因為除非供應商違反港口規定(例如未來必須使用MFM),否則當局不會輕易撤銷加油牌照。這項倡議因此提供了市場本身所需的「胡蘿蔔加棍子」,以一種超越單一主管機關能力的方式,有效規範ARA地區的加油市場。
生物燃料追蹤器有助於打擊燃料加注欺詐行為
新加坡「全球海事脫碳中心」(Global Centre for Maritime Decarbonisation,GCMD)在多項試驗中發現,將示蹤劑加入燃料中能有效協助防止加油市場的舞弊行為。隨著航運業愈來愈依賴生質燃料以達成減排目標,這項技術展現了重要潛力。
GCMD表示,由於涉及利害關係人眾多,加上認證機制存在漏洞,生質燃料與船用燃料市場「高度容易」發生舞弊。常見的手法包括:將摻雜或非再生燃料冒充為生質燃料、對同一批生質燃料重複計算,或是透過虛假申報騙取補助與稅收減免。報告指出,若缺乏適當防護措施,這些漏洞將嚴重威脅船用生質燃料的可信度,並可能破壞更廣泛的減碳努力。
GCMD測試了3種示蹤技術——合成DNA、基於元素的類金屬示蹤,以及非螢光有機示蹤,並在6條加油供應鏈中進行驗證。其中,有機示蹤劑在成本、可檢測性與可擴展性之間達到最佳平衡,被認為最適合用於追蹤生質燃料的真實性與數量。
GCMD執行長盧月玲(Lynn Loo)表示:「我們的試點已證明,物理示蹤技術在維護船用生質燃料供應鏈完整性方面具可行性。透過全面試驗產生的實證數據來打擊舞弊,我們正在培養市場對廣泛採用生質燃料的信心。」
脂肪酸甲酯(FAME)和加氫植物油(HVO)等生質燃料被視為短期內最可行的減排選項。根據GCMD數據,新加坡與鹿特丹的加注量已從2020年幾乎為零,增長至2024年的約164萬噸。
國際可持續發展和碳認證(ISCC)以及生質材料永續發展圓桌組織(RSB)等機制,雖然在驗證減排效果與確保符合法規要求方面扮演重要角色,但GCMD指出,它們缺乏實地層級的物理驗證,使生質燃料供應鏈依然容易被摻假,甚至可能因重複計算減排量而衍生虛假的補助申請。近期多起重大舞弊案例,進一步凸顯建立標準化、具實地驗證能力的方法,以補強現有永續聲明的迫切性。
在6項試驗中,GCMD共加注了10,400噸生質燃料混合物,相較於傳統燃料減少了24%的溫室氣體排放。GCMD表示,若要推廣生質燃料示蹤劑,仍需強而有力的制度支持,包括:立法規範示蹤劑的管制使用、建立標準化的劑量添加、取樣與檢測程序、將流程無縫整合,以及建置可即時驗證與稽核的共享數據系統。
預計非洲將對航運業徵收更多碳稅
非洲主權碳登錄基金會(Africa Sovereign Carbon Registry Foundation,ASCRF)指出,繼吉布地與加彭之後,還有數個國家正考慮針對船舶設立自己的碳稅機制。由於外界對IMO淨零框架(Net Zero Framework, NZF)資金能否惠及非洲存有疑慮,更多非洲政府傾向於採取自主行動。
吉布地與加彭已對進出本國港口的航程徵收每公噸二氧化碳當量(CO2e)17美元的費用,課徵範圍涵蓋50%的排放量,做法類似歐盟的碳排交易體系(ETS)。ASCRF表示,未來幾個月內預計還會有4至5個國家加入。
這項舉措引發航運業團體的呼籲,要求這2國在IMO的全球框架下合作,而不是自行推行碳價。對此,ASCRF秘書長阿里(Ahmed Araita Ali)透過電子郵件回應指出,這套機制具有平衡性與公平性,並且刻意設計成有利於商業。他進一步說明,該機制提供了一個統一且低成本的方案,既尊重國家主權,也能避免繁複的官僚程序。
根據《勞合船舶日報》(Lloyd’s List)報導,該基金會為確保透明度,設立了審核與合規委員會,並引入審計公司瑪澤聯合會計師事務所(Forvis Mazars),負責對ASCRF的主權碳機制進行獨立的第三方驗證和認證;而必維集團(Bureau Veritas)2024年加入該計畫擔任獨立的第三方驗證者(但目前已不再參與)。吉布地的計畫自2023年起運行,加彭則在2025年正式啟動。
阿里表示,基金會雖然支持IMO的提案,但認為碳費收入應由主權國家自行收取,而不應交由「產業主導的基金」掌控。他指出,IMO雖然建議將部分收入分配給新興經濟體,但這項安排含糊不清且缺乏保障。阿里強調,非洲有權要求在其港口經營的航運業者承擔環境責任,因為非洲雖然人口占全球的17%,排放僅占4%,卻是最脆弱、受氣候變遷衝擊最深的地區之一。
阿里進一步指出,隨著美國對非洲的援助大幅減少,加上氣候風險急遽升高,非洲國家在財政上承受愈來愈大的壓力,但同時又必須投入更多資金在氣候調適與基礎建設。他批評IMO的模式主要由全球北方的產業所主導,最終可能導致商業利益被優先考量,而將氣候正義擱置一旁。
阿里強調,IMO的全球框架最快要到2028年才能定案,如果非洲國家在此之前選擇被動等待,將會是嚴重的戰略錯誤。他指出,當前每公噸17美元的碳價,相較於歐盟ETS對非洲貿易商徵收的約每公噸80美元,以及IMO淨零框架所提議的每公噸100至380美元,都要低得多,因此非洲選擇自行徵稅並非不合理,而是基於保護自身利益與應對氣候挑戰的必要行動。
航運業團體則強調,需要一套統一的全球綠色航運規則,而不是各地自成一格的區域性方案。世界航運理事會(WSC)、波羅的海國際航運公會(BIMCO)、國際乾貨船船東協會(Intercargo)、國際油輪船東協會(Intertanko)、國際海運總會(ICS)以及亞洲船東協會(ASA)在公開信中呼籲吉布地與加彭,應在IMO淨零框架內行事。該框架預計將於10月最終通過。
公開信指出,如果各國相繼出現單邊或區域性的規則,將會導致經濟影響分布不均,甚至可能改變既有的貿易模式。這樣的情況將帶來高度不確定性,而在IMO已經著手制定全球規範的背景下更顯得問題嚴重。這些團體同時表示,只要IMO規則能順利通過,就能夠在全球市場上創造對綠色燃料的需求並籌集資金,而其中一部分資金將能夠用於協助各國因應氣候變遷。
對此,阿里回應表示,非洲政府非常清楚,一些對碳費的反對意見其實源自業界不願失去對收入來源的控制。他指出,這種情況已在2025年4月IMO海運稅收談判中表現出來,當時許多非洲國家因此選擇棄權或投下反對票。他並警告,若業界遊說帶有後殖民或家長式的語氣,可能會適得其反,非洲國家所堅持的只是「氣候主權」,並期待來自全球北方的公司能尊重這種自主性,而不是加以削弱。
如果每個國家都有其自己的航運碳排放稅該怎麼辦?
航運業對於一個「每個國家都徵收排放稅」的世界態度鮮明反對,但這卻可能正是未來的發展方向。
ASCRF與吉布地政府合作設計了一套「即插即用」的航運排放稅機制,這可能預示著更多、更大規模的碳稅即將出現。包括世界航運理事會(WSC)在內的航運團體已經致函吉布地與加彭總統,要求他們重新考慮對船舶溫室氣體排放徵稅的決定。
目前,吉布地與加彭對進出2國的船舶課徵每公噸二氧化碳當量(CO2e)17美元的費用,課徵範圍為航程排放的50%。對航運公司而言,這筆費用影響不大,但業界正積極遊說,反對此作法擴散。他們認為:歐盟已透過碳排交易體系(ETS)就與非洲相關的貿易收取相當於50%航程排放的費用,基於對等原則,非洲認為有權就剩餘的50%自行課徵。進一步延伸,如果這個對等邏輯被接受,理論上任何國家都可能依其主權範圍比照辦理,整體結果將是各國相繼設置各自的航運碳價。
ASCRF聯合創辦人、前大宗商品交易員暨碳市場顧問賽巴斯蒂安(Paul Sebastien)指出,對這些國家來說,這是一種現成可立即套用的方案,就像打開鑰匙就能啟用一樣,可以在數月內就開始帶來收入。他解釋說,這個想法源於非洲領導人對於西方在2022年埃及COP27以及2023年杜拜COP28之後,仍拒絕實際承擔氣候調適費用的失望。賽巴斯蒂安強調,像吉布地這樣的國家極易受到氣候變遷衝擊,因此必須尋找方法填補美國援助減少所造成的缺口。
他指出,相較於亞洲和非洲企業在符合歐盟ETS要求時面臨的「惡夢」,ASCRF的機制提供了一種「和諧且標準化的途徑」。
針對航運業團體主張國際海事組織的淨零框架(NZF)將能籌集龐大資金並部分用於協助貧困國家因應氣候變遷的看法,賽巴斯蒂安回應說,如果NZF真的能如承諾般落實,當然值得肯定。然而,他批評IMO內部的實際操作更像是一個由業界自我課稅、自行收取並再將資金投入自身低碳燃料研發的過程,因此最終能真正流向貧困國家的資金可能極為有限。
根據NZF的碳額度交易規則,最環保的船舶(多屬於大型航運公司)將能把碳額度賣給來自開發中國家、排放最多的船舶。賽巴斯蒂安認為,這種安排等於讓最先進的航運公司鎖定自身優勢,並阻止其他船隊或公司迎頭趕上。
無論外界是否同意這種對IMO公平性的批評,這種觀點並非孤立存在。如果越來越多國家或觀察者覺得「IMO的全球減排機制」只是不同地區之間在搶錢,一旦被看作是一場「零和博弈」的資金爭奪戰,各國就更有理由不再依賴IMO,而是自己動手設立本國的碳稅或溫室氣體規範。畢竟,從國際法和主權的角度來看,任何國家都完全有權針對在自己港口進出的船舶課徵排放費用。
國際航運公會(ICS)副秘書長班奈特(Simon Bennett)指出,新的區域性排放方案的發展已經令人憂慮。他表示,這些措施「本質上就是一種港口費」,並強調希望在IMO的規範正式上路後,所有會員國都能同意撤回這些削弱IMO制度的單邊措施。
船東團體也主張,歐盟應將其ETS與FuelEU Maritime法規整合進IMO的NZF,以避免對航運排放的「雙重徵稅」。
中國在國際海事組織中的影響日益增強
中國於2025年7月23日正式在IMO成立常駐代表團,以強化其在該機構的地位。這一舉措雖然主要是象徵性的,但也清楚反映出北京在航運領域長期投入政治與技術資源的現實。
中國早已是IMO內部的重要仲裁者,憑藉其多年累積的政治影響力與技術專業,甚至超越了許多傳統海運強國。中國駐英大使鄭澤光在7月底到訪IMO倫敦總部時,正式提交中國政府設立「中華人民共和國常駐IMO代表團」的文件,並親自擔任常駐代表。實際上,日常涉及的技術與政策細節仍主要由中國專業代表團處理,但這次地位的提升具有鮮明的政治意涵,象徵中國對IMO的高度重視。
這一舉動正值美國逐步淡出多邊主義之際,中國則積極在聯合國體系的關鍵節點擴展影響力。航運對中國具重大戰略意義,北京在IMO投入了大量政治與技術資本,已使中國成為該機構內最具影響力的國家之一。當前在決定航運未來碳定價的議題上,中國已成為實質上的主導力量。IMO秘書處在籌備2025年10月舉行的海洋環境保護委員會(MEPC)關鍵會議時,極度依賴中國的立場推動協議的形成,其他國家在尋求共識時也往往以中國的態度為主要參考依據。
雖然歐盟27國集體投票擁有數量優勢,但其談判代表近年來屢次前往北京,以期在碳減排和淨零議題上尋求與中國的協調。這是因為IMO的共識決策模式要求至少部分金磚國家(BRICS)的支持,而在這一集團中,中國在航運方面的影響力最為突出。換句話說,在碳定價與淨零辯論中,中國實際上界定了「政治上可行」的底線,能被接受的方案往往就是中國能接受的方案。
中國在IMO的影響力並非近期才開始,而是過去10多年來逐步累積的結果。北京持續加強其在聯合國體系內,特別是與發展、技術和標準制定相關機構中的地位。與此同時,美國因「美國優先」政策而逐漸退出多邊組織,反而進一步強化了中國在IMO的核心角色。美國在IMO的角色一向有限,因為其航運產業規模相對較小,對於淨零框架(NZF)的辯論影響不大。
2025年4月,美國曾試圖以威脅「互惠措施」的方式阻止IMO達成到2050年實現航運去碳化的協議,並向駐倫敦的IMO成員國使館發送照會,聲稱相關協議將造成航運業巨大的經濟負擔並推升全球通脹。然而這項行動最終未能成功。之後,美國改以IMO框架外的外交途徑,試圖對其他國家施壓,但要改變既有的共識至少需要16個以上國家倒戈,幾乎不可能實現。這種無法撼動全局的舉措反而凸顯了中國在IMO的牽引力。
中國長期以來在聯合國各專門機構中強化影響力,推動自身倡議,並制定符合中國供應鏈與技術利益的規則與標準。這一戰略依託於其在國際機構中持續培養的外交人才。從涉及高度政治性的碳定價談判,到例行的技術性討論,中國的影響力都相當鮮明。中國代表團在IMO各委員會與小組委員會提交的政策文件數量和影響力均居領先地位。他們能結合技術細節與政治操作,有效主導辯論並占據優勢。
這支被稱為「談判王牌團隊」的代表群體並非偶然形成,而是中國長期規劃的結果。隨著IMO從一個低調的技術機構逐步轉變為具有高度政治意涵的組織,中國不斷強化其代表性。「常駐代表團」的設立,不過是這一長期發展戰略的正式化。
中國的影響力擴張與其在全球海運、貿易乃至海軍實力的發展相互呼應。近年來,中國在造船業持續領先南韓,2024年中國船廠的全球訂單份額更進一步擴大近10%。同時,中國憑藉龐大的再生能源市場與技術優勢,被廣泛視為全球最具競爭力的綠色燃料供應者之一。
中國在IMO的角色正是其國際戰略的一部分,目的在於保障經濟利益、鞏固全球貿易航線並提升其國際影響力。鄭澤光在向IMO秘書長多明格斯(Arsenio Dominguez)遞交常駐代表團文件時表示,中國政府高度重視IMO,並強調這一設立將有助於深化中國與IMO秘書處及成員國的交流與合作,推動國際海事合作,建構「人類海洋命運共同體」。
中國能拯救綠氫嗎?
綠色氫能在全球各地陷入困境,因高昂成本與缺乏買家而導致大批項目延遲或取消。但在中國,這一產業仍持續推進。問題是,這樣的進展能否長久維持?
中國的國家能源局近日宣布首批8個獲得國家優先支持的綠色甲醇/氨示範項目。其中包括位於內蒙古赤峰的遠景能源(Envision Energy)大型項目,已於2025年7月投產,目標是每年生產32萬噸綠色氨,並在2025年第4季開始出口。該工廠依靠全球最大的離網再生能源系統運作,透過人工智慧根據天氣動態調整電解槽的開關,以避免昂貴的儲能需求。遠景能源在7月表示:「該系統能動態平衡風能與太陽能輸入,與電解槽及氨合成需求相匹配,確保無需依賴電網即可持續且具成本效益地生產綠色燃料。」
遠景能源總部設於上海,是全球最大的風力渦輪機公司之一。該公司並表示,這座能源園區到2028年預計年產150萬噸綠色氨,將作為「可複製的全球清潔工業園模式」。遠景還聲稱已於2025年7月在大連港完成全球首次綠色氨補給作業,為一艘拖船供應燃料。
與此同時,國有的吉林電力公司於2025年7月26日啟動了位於吉林省大安的年產18萬噸綠色氨工廠。根據能源產業新聞媒體《Hydrogen Insight》報導,能源局的示範項目清單中還包括5個綠色甲醇項目。
能源顧問公司睿諮得能源(Rystad Energy)氫能全球主管黎(Minh Khoi Le)向《勞合船舶日報》表示,中國擁有全球在建規模最大的綠色氫能產能,預計到2030年可達200萬噸。同時,中國的電解槽製造商也擁有全球最大的產能。他補充說:「中國的綠色氫能及其衍生品已開始出口,例如綠色氨出口至日本,或與馬士基(Maersk)等公司簽訂的多項生物與綠色甲醇合約。」
黎指出,與歐盟甚至美國相比,中國能在幾乎沒有太多政策補貼的情況下推進這些項目,參與者涵蓋再生能源企業、公用事業公司以及油氣企業。這些項目的優勢在於由同一開發商整合再生能源電廠與氫能生產鏈。
倫敦大學學院教授史密斯(Tristan Smith)則指出,中國的生產商透過避免電池儲能或電網購電的需求,加上內蒙古豐富的風能資源、低廉的土地與勞動力成本,使其在成本上取得優勢。他認為,中國綠色氨較低的市場價格預估,可能已讓西方開發商因成本過高而重新考慮計畫。
黎補充,中國確實有能力建立一個綠色氫能產業,並且中國企業已日益參與海外項目。但他也提醒,中國開發商並非免疫於全球綠氫面臨的挑戰,最大難題仍是相對傳統燃料過高的成本,以及缺乏長期承購合約(offtakers),使供應無法確保。
國際能源與氣候研究機構彭博新能源財經(BloombergNEF)則報告稱,中國對綠色氫能的支持存在隱性補貼。該機構氫能研究主管藤格勒(Martin Tengler)在LinkedIn上表示:「中國的主要做法是將虧損的示範項目交給國有企業建設,這是一種間接補貼,因為即便項目虧損,國企也能在國家支持下繼續運作。」他補充說,雖然不是所有項目都會落實,但「中國綠色低碳先進技術示範計畫」將有助於中國加速創新商業化並累積技術 know-how,從而成為全球綠氫發展的領導者。
對於這些補貼,有人認為是浪費公共資金,應投向其他環境效益更高的用途,但也有人認為是對綠色未來的明智投資。他們指出,中國過去曾投入巨資壟斷風電、太陽能與電動車市場,如今這些押注已取得回報。
然而,政策風向在未來數年仍可能轉變,就像西方政府對氫能的態度已逐漸轉冷一樣。但對航運業而言,在未來2年等待IMO出台相關支持規範之際,任何有助降低綠色燃料成本的政策扶持,仍將備受期待。
參考文獻
- Declan Bush: Greens defend IMO Net-Zero Framework amid US, Saudi bid to derail it, Lloyd’s List, Aug 21, 2025
- Declan Bush: Oil exporters warn IMO rules will hurt LNG as fuel, Lloyd’s List, Aug 11, 2025
- Joshua Minchin: Lack of regulatory pressure on small bulker fleet is causing climate ‘mismatch’, Lloyd’s List, Aug 12, 2025
- Joshua Minchin: Why has the European bunker market been left to regulate itself?, Lloyd’s List, Aug 20, 2025
- Declan Bush: Biofuel tracers could help fight bunker fraud, Lloyd’s List, Aug 25, 2025
- Declan Bush: Expect more African carbon taxes on shipping, Lloyd’s List, Aug 01, 2025
- Declan Bush: What if everyone has their own shipping emissions tax?, Lloyd’s List, Aug 04, 2025
- Richard Meade: China’s influence within the IMO is growing, Lloyd’s List, Aug 08, 2025
- Declan Bush: Could China save green hydrogen?, Lloyd’s List, Aug 13, 2025












 RSS訂閱