


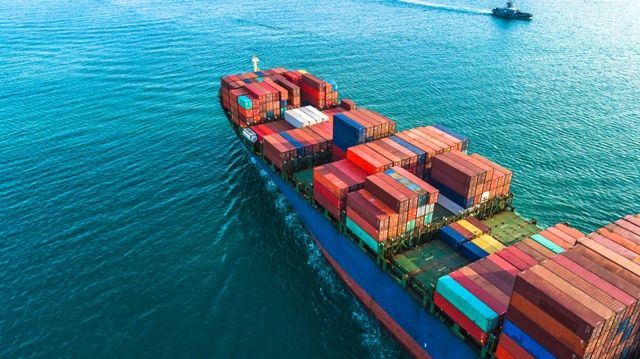
Are box lines finally becoming price setters post-COVID-19 crisis?
韋鳳華、支梔、徐劍華
【關鍵字】貨櫃航運業、供應鏈風險、運價制定者、疫情危機
【keywords】container shipping; supply chain risk; price setters; COVID-19 crisis
德魯里修訂後的貨櫃市場預測反映貨櫃行業前景黯淡,今年將是金融危機以來最具挑戰性的一年。然而,如果不能遏制新冠病毒,或明年再次爆發,未來前景可能更加不明朗。疫情風險導致供應鏈風險或有助於貨櫃航運公司掌控運價話語權。
德魯里預測2020年全球港口輸送量下跌8%
德魯里航運諮詢公司(Drewry Shipping Consultants)表示,封鎖解除和刺激經濟計畫的出臺將改善下半年港口活動。由於新冠疫情的持續性,2020年全球貨櫃輸送量預計將下降8%。
在一次網路研討會中,總部設在倫敦的這家航運分析機構表示,多數貨櫃輸送量減少的地區將與遭受更大損失的發達經濟體產生更大關聯。
預測發佈的同一周,全球最大航運承運商馬士基的首席執行長施索仁在第二季就載貨量發表了同樣令人震驚的預測,認為2020年全球貨櫃運量將比去年下降25%。
德魯里估計,第一季港口輸送量同比下降了5%。然而,正如馬士基對第二季的清醒預測一樣,它也估計貨櫃行業第二季情況將更糟,全球近一半人口都將面臨一定程度封鎖的限制。
德魯里貨櫃研究高級經理西蒙·希尼說:「我們認為,新冠病毒的蔓延將導致第二季全球港口輸送量同比下降16%。我們的假設是,隨著封鎖解除和經濟刺激計畫推出,下半年經濟活動將有所改善。」
希尼說,隨著世界逐漸適應新的生活規則,至少在明年之前,增長率將保持為負值。因此,德魯里已將世界港口輸送量的基準預期修正為-8%,這將是自2009年貿易崩潰以來最糟糕的情況。
在疫情蔓延至全球以前,德魯里預計全球港口輸送量將增長2%~3%。然而,正如希尼始終重申的那樣,現在沒有什麼是確定的。
希尼說:「如果不能遏制疫情,或者明年爆發新疫情,很快我們預測的負增長還會進一步加深。」
在這種最壞情況下,根據國際貨幣基金組織(IMF)的預測,2020年全球GDP將下降6%,這意味著今年港口輸送量將下降12%。根據德魯里的預測,2021年還將進一步下降6%。
希尼說:「毫無疑問,貨櫃航運業將因此而受到非常嚴重的影響,目前我們雖已目睹航運業規模空前的航次取消,但還需要更為徹底的措施來拯救當前的局面。長期低迷無疑將加劇大型航運企業的破產風險。在這噩夢般的疫情裡,很可能出現船舶大量閒置與拆除,乃至企業裁員。」
但也有樂觀的觀點,認為行業可以度過難關,尤其是從目前極低的新船訂單量來看。
希尼說:「事實上,我們認為,由於投入使用的新船越來越少,加上十餘年完備的運力管理經驗,在基本需求的情況下,航運企業應當能安然度過難關。但顯然,需求仍存在巨大的下行風險。這種情況下,運力供應方面需要做出更大的反應。」
希尼說,航運企業始終擔心的一個問題是,航運業需要多久才能恢復元氣。經濟復甦力度確實取決於政府推出的經濟救助政策,以及企業和消費者信心受到支援的程度。此外,任何恐「病毒」症的存在都可能改變消費者行為,從而在短期內遏制經濟活動。為了在疫情中維持經濟穩定,政府債務同樣在激增,因此,短期至中期內,貨櫃運量可能受到一定壓力。
希尼說:「從長期來看,還有一個問題是,疫情將如何影響未來的供應鏈。儘管疫情暴露了遠距離供應鏈的部分脆弱性,一旦塵埃落定,可能出現針對中國大陸的某種政治性反彈。這可能會激起更多民族主義情緒,而正是這些情緒引發了中美貿易戰。」
供應鏈風險的降低顯示了航運的未來方向
供應鏈公司為保護其業務不受新冠疫情的影響並減少進一步重大風險而作出的決定,將對航運產生影響。我們可以從中吸取教訓。
經濟學人資訊部(Economist Intelligence Unit)的一份報告與一個學術網路研討會的觀點一致,該報告認為,超級高效的供應鏈使其在面對冠狀病毒等嚴重威脅時變得脆弱。
航運的未來不是由主要班輪運營商的董事會或太空時代的遠端控制中心決定的,而是在世界各地的企業,尤其是跨國公司決定的。
六個月前,除了災難規劃設想之外,世界面臨的健康危機是無法想像的。而正是健康危機加速了經濟變革。儘管其中一些後果將被證明是短期的,但另外一些後果將持續下去。瞭解哪些是長期的,哪些是暫時的,是瞭解航運未來的關鍵。
自2001年中國大陸加入世界貿易組織(WTO)以來,全球化一直主導著貿易模式,但如今全球化已戛然停止。中國大陸經濟影響力巨大,某些行業在全球貿易中所占比重超過50%。跨國公司受益於單一的供應來源,這也成為一個重要的需求來源。
航運為中國大陸的貿易擴張提供了海上運輸的便利,任何貿易中斷都有可能對航運造成沉重的打擊。
但更糟糕的是。根據經濟學人智庫(Economist Intelligence Unit)的一份新報告,全球化不僅已陷入停滯,而且還將出現逆轉。
近幾年來,中美貿易戰和中國大陸不斷上漲的工資水準,足以讓一些跨國公司將其供應鏈轉移到亞洲其他地區。紡織業就是這種趨勢的早期例子。冠狀病毒的爆發將促使更多的公司採取同樣的行動。
這將對貨櫃航運產生重大影響,因為供應鏈不再以中國大陸為中心,而是變得更加多樣化。隨著跨國公司變得更加謹慎,不願把所有雞蛋都放在一個籃子裡,這種情況也將在其它地區得到反映。
隨著冠狀病毒的蔓延,已經實現了生產和倉儲多元化的企業得以維持其供應鏈。這種經歷將有力地激勵人們在未來的衝擊前實現多元化。
投資於區域化的供應鏈,不僅會對貨櫃船設計產生影響,還會對碼頭、倉儲和國內分銷產生影響。
經濟學人智庫的報告表示:「為了提高效率,跨國公司往往會優化供應鏈的物流流程,以最大限度地降低倉儲成本。然而,在一個不確定性和風險不斷增加的世界,只關注運輸和生產效率將使企業容易受到衝擊。」
喬治亞理工學院(Georgia Institute of Technology)的唐•拉特利夫教授在赫爾大學商學院(Hull University Business School)的網路研討會上說:「全球供應鏈必須想辦法提高靈活性。同樣的補救措施已經嘗試了一遍又一遍,但收效甚微。我們試圖將所有低效的環節擠出供應鏈,為此,我們對供應鏈企業施加了很大壓力。他們正處在提高效率的邊緣。在這個時候,混亂是非常難以處理的。」
拉特利夫教授說:「以美國的經驗為例,在冠狀病毒爆發期間,負責承擔『最後一英里』的快遞公司一直難以從資料驅動技術中獲得最佳效果。情況一直很混亂。供應鏈應專注於能夠對即時需求做出反應的技術,而不僅僅是推動提高效率。冠狀病毒危機已經表明,最好將庫存儲存在戰略位置,以便方便地獲取和運送給客戶。這種方法不僅適用於最終產品,也適用於具有戰略重要性的零部件,比如那些只能從一個市場採購的零部件。」
經濟學人智庫建議:「由於人類的本性,隨著疫情的流行,戰略儲備逐漸消退,並返回到已存在的存儲解決方案。現在需要監控供應鏈彈性對儲備和維護存儲的靈活性,以確定供應鏈管理領域的忍受極限。」
風險管理仍將是跨國公司的核心要求
現在評估冠狀病毒對全球貿易的全面影響還為時過早。分析師的預測仍然太過模糊,無法做出長期決策。
經濟學人智庫預計,與2007~08年全球金融危機之後相比,中國大陸的產出降幅將更大,復甦速度也將更慢。情景規劃是公司董事會的重要議程,他們需要尋求限制對其供應鏈的影響。他們需要針對保護主義政策增加、兩個最大經濟體之間貿易戰的升級,以及中國大陸經濟迅速恢復到舊的正常狀態等預期做出不同的應對預案。
這些場景需要考慮到由於商店關閉,消費品公司不得不通過線上活動向客戶供應冠狀病毒的體驗。
類似地,餐館在實行社交距離的同時也發展了外賣服務。經濟學人智庫認為,2020年形成的這種消費習慣可能會持續下去。這將推動供應鏈日益數位化,儘管要取得成功,必須在安全、隱私和競爭問題上取得進展。
然而,供應鏈企業在與國內客戶建立線上聯繫時,需要做的不僅僅是按地區進行思考。它們還需要從戰略上考慮定價模式。
經濟學人智庫表示,供應鏈的區域化和戰略庫存的積累都將推升最終商品價格,削弱產品的競爭力。一個更加區域化的供應鏈,將為企業提供機會,在產品差異化能力增強的同時,更多地關注當地口味。
定價是一個值得關注的問題。全球化確保了商品價格保持在最低水準,而區域化將削弱這一點。
赫爾大學(Hull University)物流研究所(Logistics Institute)所長阿馬爾•拉穆欣教授在網路研討會上表示,對於「近岸外包」的支持者來說,價格是他們的致命弱點。
拉穆欣教授認為,買家只想要最便宜的。降低供應鏈風險已變得嚴重得多。必須在風險和產品成本之間取得平衡。應該改變供應鏈的理念,從即時生產轉變為降低風險。
經濟學人資訊部的報告認為,隨著時間的推移,支援投資於供應鏈區域化和招聘首席風險長的論點將逐漸減弱。但回歸到只關注增長而不考慮風險的做法將是一個錯誤,因為在當前疫情爆發之前,全球經濟已經受到了不確定性的打擊。
經濟學人智庫和本周的網路研討會的兩位元學者都認為,需要立即做出一些實際的決定,以及更長遠的戰略決定。這兩位學者建議拋棄所有現有的預測和模型,理由是供應鏈企業需要的解決方案是工程、規劃和執行,而不是數學。
在被問及如何才能避免恐慌性購買時,拉特利夫教授表示,佛羅里達州有關颶風即將來臨的報導,隨後會出現一波恐慌性購買浪潮。而颶風每年都會發生幾次。他說:「人們買東西是因為他們認為會有問題。我們多年來一直試圖改變這種行為模式,但它根深蒂固。下次也不太可能有什麼改變。」
出於人類的本性,保護供應鏈不受冠狀病毒最壞影響的即時解決方案可能會在威脅過去後失效。但這將是一個錯誤。
經濟學人智庫的報告總結稱:「出於多種原因,以避免業務受到嚴重威脅為目標的風險管理仍將是跨國公司的核心要求。」
航運行業應該期待供應鏈上的上下游企業至少能抓住在疫情期間學到的一些降低風險的教訓。
貨櫃運量即將大幅下降
馬士基集團首席執行長施索仁預計,由於冠狀病毒大流行,全球需求繼續受到重大影響,第二季的貨運量可能同比下降20%至25%。但他同時強調,行業將會順利渡過難關。
儘管受到健康危機的影響,該公司在第一季的財務業績仍有所改善。這家丹麥集團公佈,第一季基本利潤為1.97億英鎊,而去年同期為虧損6900萬美元。營收幾乎沒有變化,為96億美元,儘管所有業務部門的銷售額都有所下降。未計利息、稅項、折舊和攤銷前利潤(ebitda)增長23%,至15億美元,投資資本現金回報率增長3.5個百分點,至10.5%。
施索仁說,未來業績的可預見度仍然很低,但公司已經做好了應對風暴的強大準備。
根據Alphaliner,截至7月4日,馬士基航運公司的在役船隊運力為394萬TEU。目前,馬士基正將其業務從一家航運和能源集團企業,轉變為一家貨櫃物流綜合供應商。
施索仁說,這一戰略定位的轉變在第一季業績繼續得到驗證,並將幫助公司度過可能充滿挑戰的一年。
貨櫃航運業也在尋求平衡需求下滑的影響,採取了前所未有的取消航班計畫。第一季,單是馬士基航運公司就取消了90多個航班,其中主要是東西向主幹航線航班。
馬士基表示,預計第二季航次總數將超過130次,未來幾季將繼續進行相應的運力調整,以使運力供給和預期需求相匹配。
今年3月,由於世界貿易的不確定性以及減少病毒傳播努力的影響,馬士基暫停了其年度指導。
馬士基表示,由於與前景相關的高度不確定性以及冠狀病毒的影響仍在持續,對其營業利潤的影響依然存在。
貨櫃航運公司最終會成為運價制定者嗎?
對於貨櫃航運來說,這是一個難得出現的亮點–儘管貨運量大幅下降,但航運公司正努力設法穩定運價。
幾十年來,由於市場占有率被認為比利潤更重要,所以價格戰一直是貨櫃航運業的一個特點,但是今年第二季貨櫃運量雖然下降25%,運價卻保持堅挺。在看似最不可能的情況下,貨櫃航運公司卻終於控制了運價。
幾十年來,貨櫃航運一直在努力應對運價波動,在這個競爭激烈的行業中,運價波動主要是由供需驅動的,把船隻裝滿和把市場占有率做大總是優先於盈利能力。如何從這個商品化的市場轉向一個顧客願意為服務品質付費的市場,多年來一直困擾著業內最優秀的人才。
然而,在當前季度貨櫃運量可能暴跌25%的時候,航運公司似乎已經做到了這一點,比如馬士基航運公司。
儘管貨運量出現了前所未有的暴跌,但馬士基仍設法保持了相對穩定的運價。
儘管今年年初市場狀況開始惡化,但馬士基報告稱,第一季平均運價為每1999美元/FEU,比2019年同期增長5.7%,儘管貨運量下降了3.2%。在東西向主幹貿易航線上,運價同比上升7.5%,而運量卻同比下降了近6%。
在過去,運量如此幅度的下降會引發一場價格戰,造成每家公司都賠錢,甚至可能出現赤字。這也就是貨櫃航運也很少能賺大錢的原因。
但或許是出於對在如此糟糕的背景下運價大幅下跌的可怕後果的擔憂,一種令人矚目的市場紀律正在形成。這得益於主導東西向主幹貿易航線的三大全球聯盟的建立。
在過去,20家甚至更多的航運公司會各自盡力保留越來越少的貨物數量,利用唯一的武器,即運價,這三個聯盟能夠以更高的效率管理運力。
施索仁說,聯盟能夠表現的方式,在過去嚴重分散的市場上從來沒有過。
他以馬士基與合作夥伴地中海航運公司的組成的2M聯盟為例,該聯盟能夠在第一季從亞歐貿易中撤掉一整條航線,並能夠確保部署最適合每條航線的船舶,並且同時仍能夠滿足客戶需求。
與2008年和2009年的上一次行業低迷相比,貨櫃班輪公司目前的訂單相對較低。當時,訂單船舶運力曾一度超過現役船隊運力的60%。現在,這個數字降到了10%左右。
但真正起作用的是數位產品的發展,以及通過最近才出現的運價指數等產品,使基礎市場狀況的透明度大大提高。這使得承運商在議價時減少了對客戶和坊間回饋的依賴。
馬士基也沒有在海洋方面追求市場占有率,並相信其他航運公司也在採取同樣的克制方式。馬士基的一些競爭對手的資產負債表也相對疲弱,這可能是所有主要貨櫃航運公司表現比以前謹慎得多的另一個原因。
施索仁說,貨主的行為也有所不同。客戶現在對價格的關心程度要低得多,而更關心服務品質。這一點在涉及跨太平洋和亞歐貿易的年度合同談判中表現得很明顯。通常,在這些談判中,無論雙方希望提出什麼主張,價格都是關鍵主題。但是,今年馬士基在亞美航線和亞歐航線的年度運價談判中都實現了更高的運價,因而能夠完全抵消國際海事組織新《2020年低硫規則》(IMO 2020)帶來的燃油價格上漲的影響。施索仁表示,客戶比以往更加關注船期可靠性和值得信賴的合作夥伴關係。
當然,目前是非常時期,或許不能代表一種新常態的出現。但也許這危機的一個令人驚訝的結果可能是使貨櫃承運商最終成為價格制定者,而不再是一個被動的價格接受者,市場的擺動也不再是經常搖擺在從繁榮到蕭條的快速變化之中。
當然,這一切的前提是,在貨櫃航運業經歷了迄今看來肯定是該行業有史以來最嚴重的衰退之後,隨著貨櫃航運業恢復某種常態,航運公司繼續自律。
參考文獻:
- Linton Nightingale: Global port throughput forecast to drop 8% in 2020, Lloyd’s List15 May 2020
- Richard Clayton: Supply chain risk mitigation shows shipping’s future direction, Lloyd’s List 13 May 2020
- Linton Nightingale: Maersk warns of looming sharp drop in container volumes, Lloyd’s List 13 May 2020
- Janet Porter: Are box lines finally becoming price setters? Lloyd’s List 13 May 2020















 RSS訂閱