



謝晚媖
新冠疫情期間的空貨櫃嚴重不足,自2022年下半年起已轉為明顯過剩
爆發自2019年晚秋時期的新冠肺炎(Covid-19),前數個月左右在全球人心惶惶下,曾使物流產業呈現停滯難展之狀態。惟自疫情於翌年(2020年)進入高峰期起的近約2年之間,基於各國對物資需求的殷切竟意外的出現轉折,不僅促成航運業務的前所罕見的鼎盛,甚且造成裝卸需用的空貨櫃嚴重短缺。各航運公司或港口之貨櫃裝卸業者莫不忙於緊急調度,主要係集中於中國的貨櫃生產工廠,亦接連擴增產能以應海運上的急需。
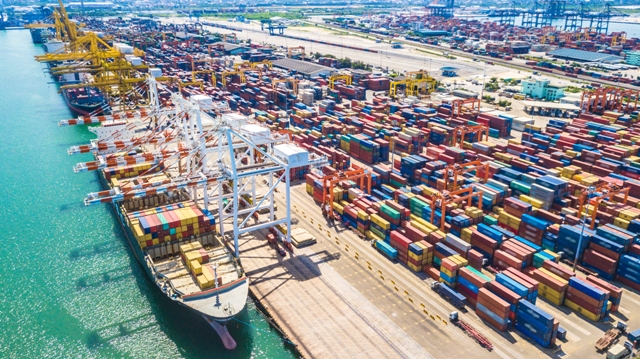
依據物流專家的分析,上述情形乃世人暨各業界因為局勢混沌、惶恐不安,亟欲就多項物資加強儲備以提高安全存量下,必定會因此而增進物流業務,既得帶動經濟振興同時亦會連帶的增益航運業的空前發達,使航運業務的增長在疫情蔓傳期間得躍居所有產業之首,國內諸航運公司爰得又因業績上的輝煌而增發員工大筆獎金。然而,在2022年下半年疫情呈現緩和,各國陸續宣布解除疫情或宣告可無庸再於公共場所強制戴上口罩之後,又似如情勢「反轉」般的促成航運業務轉為清淡以及呈現空櫃過多的現象,約有2~3成貨櫃近乎閒置似的被堆疊於不少貨櫃碼頭的周邊貯放區,不知何時方能令此等空櫃得以再有用武之地!
航運業務的和緩既會導致運費的調降,亦必導致港埠區內或港口附近貨櫃堆存場內的空櫃接近滿載。此一在不到3年的短暫時間內之情境變化,比起「十年河東,十年河西」之語,簡直是翻轉得愈為快速,物流專家表示俟2024年下半年時各業原所儲備的過多安全存量漸獲消化而降低後,航運界的景氣將會再回升,屆時空貨櫃亦將重再裝載貨物並跨洋過海的被輾轉運達多國的港埠。按照國際理賠管理專業商Sedgwick(為著名的保險公證人公司,總部位於美國田納西州的孟菲斯,於1999年在台增設有營業分處)的海事部門經理達林‧米勒之說明,美國已不乏有港口如德州的休士頓港,開始對於留放碼頭邊超逾7天的空貨櫃徵收費用,以驅使貨櫃裝運業者設法於港口區外尋覓場址以另堆放,俾騰出場所以利港口展開正常作業。而位於美國西岸、名列為全美前2大港的洛杉磯港和長灘港,非但素所常見的塞港情狀在2022年下半年時已見緩解,連往昔必於耶誕節前忙得不可開交的貨櫃作業碼頭,竟然可難得見到尚有部分工作人員得以抽空休假,和家人共同歡度耶誕節的景象。
亦有財經界的專家指出,空貨櫃於港口內外堆積得如此忒多的另項原因,在於歐美諸國自2022年初起一連展開數波的升息,然則升息勢必造成民眾將金錢存放於金融機構繼而減少消費,需求上的驟減勢必導致航運貿易和貨櫃裝運等業務跟著減量,爰使貨櫃顯然供過於求,再加上過去2年儲備物資既足爰致航運業務緩和下來,以及新製貨櫃的大量供應上市使得空貨櫃接連從工廠區移撥至港口周旁區域,乃於2023年時接連發生於多個港內「堆積如樓」的窘境。當然,也有航運界學者秉乎較平常心的觀點指明,該等之從早先的「一櫃難求」轉變為「空櫃過剩」,其實是必然的「波峰-波谷」轉折途徑,嗣後之全球海運事業則可望回歸正常樣態。
身為全球航運龍頭的馬士基集團在2023年第3季中已曾警示,供應需求於面臨下降的情況下運費恐將難有回升的樂觀跡象,短期內只要維持穩定不再下調便足安心,至於年度的營運利潤自然是難以及於前數年的情況。2023年下半年,近約200家貨運代理、貿易商和託運人於接受「全球貨櫃交易平台」Container xChange的採訪時,即有近達6成者表示,其刻正致力於應對地緣政治和政經環境上的風險,這些風險對於民眾的消費和貨櫃運輸之需求同樣必會有所減降。
另如知名的海運諮詢公司Drewry,即就2023年11月下旬至12月初航運界取消的航次事例,予以分析後指出在主要的貨櫃航線中有高達14%的航次被取消,時間上則為年度當中從感恩節(Thanksgiving Day,是位於北美的美國與加拿大的全國節日,主要係源自宗教信仰,乃移民遷徙新大陸後感謝上帝在過往一年的恩寵賜福)而至全球多國同歡的耶誕節、乃至隨之行將來臨的新年,計約長達40天的最熱絡消費期。在此段本係供貨應接不暇之期間,原訂的貨櫃輪航班卻被取消或是出現「空白航行」(blank sailing),乃是以往極為罕見、甚至屬於反常的情形(註1)。世界貿易組織(WTO)的經濟學家對於2023年全球出口值的成長,在12月時所作的年度估量,認為增長幅度僅約1.7%(正式數值常於隔年3月許發布),明顯少於2022年2.7%的增幅。
在市場激烈競爭下,若能高效的調度管理貨櫃及分配艙位,乃是航運業者撙節營運成本、提升展業優勢的重要事項。航商招攬客戶和後續的裝載貨物,常係以艙位得從事最大化使用率為考量,此亦是業績表現良窳最直接的指標,並會按照航線上各個靠港代理業者的攬貨能力以分配艙位;相對的,較少考量載貨上之邊際效益(marginal benefit),亦屢易忽略在貨櫃流通不平衡下,所將產生的空櫃滯留儲存費用及調撥空櫃之費用。像是因為亞洲新興國家的製造業成長幅度遠比歐美國家為大,以致消費性器物係源源不絕的從亞洲港口運銷至歐美國家去;反之,歐美國家外銷往亞洲國家的貨物量卻顯著減少,從而形成定期航運的櫃流不平衡。職是之故,航運業者必須再從剩餘貨櫃較多的地區調撥空櫃至缺櫃區,方可使繁忙港區有充裕的空櫃,維持著足供裝載利用的狀態,只是另行調度空櫃的支出,必然會使航商成本增加忒多(註2)。
過往多年來,貨櫃調度作業大都倚賴航運公司資深專業人員之判斷而為之,此等人員定期下達從A國X港將若干空櫃運往B國Y港,所憑恃之依據乃其腦中的記憶、簡單的記錄和累聚之經驗,然而員工再何等的資深仍不免有記憶上之誤差,而難以十分精準的行事。現則已應用電腦系統的控制作為調櫃決策之依據,係將貨櫃存量、空櫃調度流程等數據輸入存量控制程式,再推算出撥調空櫃之前置時間、移撥數量與接受調度之櫃點,甚且應用「線性規劃」模式精算出最適宜之調櫃量或是建構最合適之方案。在鍵入正確數據而進行的「數值分析」下,絕對遠比人為經驗下達的指令準確可靠。
另從實務作業的狀況當可明瞭,貨櫃調度前置時間、即缺櫃港開始進行空櫃調度至空櫃撥調至該港的時間,係關係缺櫃港空櫃存量與調度櫃點力行作業極重要的因素。而空櫃安全存量當與貨櫃調度前置時間有相當之關連,但是偶而仍會由於貨運需求上的不確定性,以致出現些微的波折或變動。不過,空櫃在各地、各港暴增之現象,終究是無法可於短期內立即排除者,此則致使全世界最主要生產新貨櫃的中國,已有不少的產製廠在2022~2023年間被迫減少產能,以期度過此一業務清閒之時段。
由於空櫃過多,使得貨櫃主產地的中國產量為之大減
再如近20餘年來,一直受稱是「世界工廠」和全球貨物輸出最大國的中國,因為外銷上的趨轉疲弱、特別是輸送至美歐商品的減量,若干專門生產外銷品的工廠,竟在2023年的春節前後停產長達30天。而且,在廣東省境還有一家鋁業工廠,宣布自同年11月起「提前放年假」,並停止生產長達5個月,俟翌年(2024年)4月時若訂單狀況轉佳甫得順利復工,這些事例均是往昔無法想像之事。其多個港口內部或周邊區域,於2023年8~10月間所堆放的空貨櫃,已係各港或分設港區自創港營運以來的歷史新高紀錄。
如依中國專事於報導港埠業務的媒體,於2023年3月間引用Container xChange之數據指稱,2023年第6週時於上海港存放的40呎貨櫃的CAx值(「貨櫃可用指數」,該指數的數值大於0.5時,表示貨櫃已有超量剩餘)即高達0.64,且若溯自上一年(2022年)11月之下旬起算,此一CAx數值已連續11週逾0.6。而在疫情盛烈的2020年11月至隔年2021年12月的連續13個月期間,CAx指數曾多次、且近乎「無月無之」般的低於0.1,意即在該段13個月內可供使用的空櫃數,係所剩無多並係趨近無櫃可用情狀。
另若觀巡在上海港之南、沿著岸線而行不過127公里長的另一國際大港──寧波舟山港,乃至已離上海港約1,500公里之遙的深圳港,空櫃堆存情況亦告相近。復以深圳港鹽田港區於當年10月底所堆放的空貨櫃,高度已約近於6、7層樓而遠遠超越一般使用之貨櫃「跨載機」(straddler)可施行跨吊的高度,必須使用特別的吊運機具方可再往上堆疊,咸信是鹽田港區開業近乎30年來,首次見到的最多空櫃堆積量。
全球性的空櫃過多情形,業已自2023年起使得新貨櫃生產為之大減,貨櫃生產量占全球95%的中國,廠商所受之衝擊尤深。如總部設立於深圳市、號稱是全球最大貨櫃製造廠商之「中國國際海運集裝箱公司」,原所24小時輪班開工的3條生產線,竟縮減為僅留有1條生產線備供產造,且整體產能不到2021年時的20%,鄰近上海港外高橋港區的諸貨櫃製造商亦傳出被迫減產或停產的慘澹狀況。依據Drewry發布的資料,中國在2022年內、若以20呎標準貨櫃的單位以衡計,則整體貨櫃的生產量竟從106萬TEU下滑至31萬TEU,減幅達71%。
復根據Drewry前所出示的數據顯示,在航貿業務極為暢旺的2021年期間,全球貨櫃的新增生產量曾達到710萬標準櫃之數量,較2020年的生產量堪稱是加倍產造,惟在2022~2023年間因國際海運對空櫃的需求業已經急驟滑落,故無論是航運業或港區內的貨櫃裝運作業部門,莫不極盡費心的為此等數量龐多之空貨櫃尋覓存放處。在國際上長期排名居首的貨櫃海運巨業──馬士基航運公司已表示,2024年底前將暫停訂造各式乾櫃(dry container或dry cabinet,註3),公司還將轉售或提前報廢部分已屬較舊但猶未屆使用期限的貨櫃,爾後若需再添造新櫃將以裝運上較具韌性的20呎櫃為優先。馬士基公司高層、主管客戶託運業務的卡爾森即言,亞太地區的空置貨櫃數量,仍將在2024年的上半年充塞於各港口或其周遭的倉儲區。
由於近期中國港口空貨櫃數量陡增,難免引發各界對中國外貿市場的看淡,學者分析此係受到全球貿易情況低迷,中國外貿訂單隨之減少而致。中國的海關高層人員則指出,空櫃堆港情形本即有其規律性,並因先前新貨櫃產出數量過多,疫情緩解後原本散置於海外的空櫃又在短期大量回流,兼且歐美等國萌生通膨、物價高騰導致民眾減少消費,以及金融機構調升利息等諸因素而造成空櫃過多現象,所幸在中國境內堆存空貨櫃的成本畢竟較低,而得免使航商增加過多的支出。
中國貨物出口的順暢與否,對多個國際商港之化解空貨櫃堆積狀況具關鍵效用。就此情狀心存樂觀者表示,貨櫃運價在疫情後方階段曾迭創新高,疫後隨著海運市場回歸常態而下跌係屬必然結果,多項指標則顯示中國的外貿規模不致減降,頂多僅是增長幅度放緩下來,空櫃當可因為新櫃生產的減量和逾齡、老舊貨櫃的報廢淘汰而次第派上用場。還有業者則認為,隨著中國推出系列性的經濟刺激措施,皆將可對海運及外貿產業持續帶致佳音,另因自2024年起的1~3年內,中國將有現代化新造環保3E(Economy of scale,Energy efficient & Environmentally improved)商船陸續下水啟航,咸信當可對航運市場會帶來蓬勃朝氣。
(待續)
附註
1、「空白航行」是當航運公司營運或管理需求產生變化時,就會採取的調變作為。即航運公司循按計畫,正常派出船班進出港,但是船舶在靠港時不裝載任何貨物,即以空船進行原有的航線運輸,或是航運公司會選擇取消掛靠某一航線預定的港口,或是取消在此航線上原有的航行計畫。就航運業者立場言之,以空船在原有的線路上航行,乃是最不符於營運效益的作為;另一方面,在航商力求擴充船隊與增多航線,特別是頗喜將大型貨櫃船投入至以歐美港口為主的航線,卻又容易造成艙位過剩和運價低落乏振之情形。
洛杉磯港口執行董事塞洛卡(Gene Seroka)表示,隨著貨運量的放緩,洛杉磯港口將轉而密切關注船舶利用率,儘管2023年的前半年該港口處理的櫃量比去年同期減少約18%,但停靠在碼頭的船隻數量仍可維持相近之狀況,亦即航班未減而是靠港的船舶減少貨物裝載數量,然而後半年則已陸續出現空白的航班,貨櫃運量的下滑係以泛太平洋航線者最為明顯。再者,塞洛卡等港口部門高層主管即認為,美國境內多處地方的倉儲仍處於庫存盈滿狀態,兼以國內通膨導致物品價格上漲、利率上升而使消費者抑制支出,乃至貿易航線的變化等因素,諸如有些貨物改於美國東岸港口從事吞吐,皆是肇致美國西岸港口貨物(櫃)減量與船舶航次被取消的原因。依照航運諮詢暨航運服務機構克拉克森(Clarkson PLC,總部位於倫敦。在倫敦證券交易所上市,是FTSE 250指數的組成部分)之衡度,2022年全球的海運貨櫃運量為2.01億個標準櫃(TEU),較上一年度減少3.1%,克拉克森公司甚至認為俄烏戰爭的延滯,亦是造成黑海周遭商港的業務受阻和船舶減航,連帶波及貨櫃運量的因素之一。
2、由於國際分工的趨勢及各地區經濟發展狀況的差別,使國際貿易之不平衡成為無可避免的情形。然而,重櫃係因貨物的需求而往目的港以移動,自本世紀初起近乎皆是維持著遠東、東南亞地區出口多、進口少,反之則是歐美地區出口少、進口多的「櫃流不平衡」現象。如斯,必然會導致空櫃囤聚於物流入超之區域,使貨櫃閒置而徒然增加放置的成本,另如出超區域卻是常會面臨缺乏空櫃以裝運貨物的情況,航運業者在櫃數已少時勢需設法額外兼又急切的調撥勻挪空貨櫃,減少貨櫃在入超區域之堆積和出超區域之不足。
3、非屬特別用途的一般貨櫃又常稱「乾櫃」,是以裝運雜貨為主,占貨櫃總數的70~80%;相對者,用以運載鮮果、蔬菜等食品的冷藏貨櫃(reefer或refrigerated container),則常稱「冷櫃」。另有依照貨主需求所製作的特殊貨櫃,如可運送大型機具設備的「開頂櫃」(open top container),運送液體時需用的槽型櫃(tank container或tank),運送大面積但較薄貨件的平狀框架櫃(flat rack container),運送大型且需平置之貨品如汽車等的平板櫃(platform container),裝運牲畜且需考量清潔與動物安全的牲畜櫃(live animals container),以及適應各種不同貨品的散裝櫃(bulk container)。














 RSS訂閱