



Disputes on decarbonisation in freight sector and pushing forces
何思揚、徐劍華
【關鍵字】碳稅、去碳化、《國際海事組織2020》
【keywords】carbon tax; decarbonisation; IMO2020
貨櫃航運業向IMO展示了可以做什麼,如設立去碳化階段目標、使用替代燃料、新造環保船舶等。客戶在推動貨運業去碳化的同時,他們也警惕碳稅成為「百弊之母」,所謂「歷史性」的去碳化協議將會如何抬高未來航運運價?頗具爭議的是,《國際海事組織2020》(IMO 2020)航運法規會加劇全球變暖嗎?
貨櫃航運業向IMO展示了可以做什麼
MEPC 80停滯不前,但貨櫃航運公司正在引領實現淨零燃料的進程。
政策制定者正在努力推動去碳化進程。但大多數主要航運公司的目標是到2050年實現燃料淨零排放。
7月初,國際海事組織(IMO)正努力就去碳化問題提出有意義的方向性改變,但一些航運領域卻面臨著被貨櫃航運業甩在後面的風險,因為貨櫃航運業的發展速度超過了整個航運業。
德魯里(Drewry)的貨櫃研究高級經理希尼(Simon Heaney)說:「貨櫃航運公司的可持續發展報告可以說比它們的損益表更能引起人們的閱讀興趣,因為損益表不再包含如此令人震驚的數字,這是一個時代的標誌。可持續發展報告和環境、社會和公司治理報告無疑為航運公司的長期發展方向提供了更多的線索,因為這些報告充滿了各自將如何幫助航運業超越IMO當前的去碳化目標的承諾,即到2050年,航運業的溫室氣體排放量至少比2008年減少一半。」
在占貨櫃船船隊運力85%的前10大航運公司中,有8家承諾到2050年實現淨零排放,而中遠集團則遵循中國政府的政策,將目標定在2060年。只有陽明海運尚未超越對國際海事組織目標的承諾。
希尼說:「雖然各家航運公司的淨零目標日期、中期目標和方法各不相同,但共同點是承諾購買燃油效率更高、污染更少的船舶,以取代幾十年來一直作為全球貿易主力的髒油船舶。但現實情況是,97%的貨櫃船仍在使用碳基燃料。即使包括那些淨零燃料準備的貨櫃船,這一數字也只能下降到90%。現實情況是,貨櫃船船隊的清潔化進程才剛剛開始,不可避免地需要時間,顯然還有很長的路要走,但從訂單來看,綠色轉變更加明顯。目前的貨櫃船訂單中,只有40%是只使用化石燃料的。這類訂單正變得越來越少。」
他說,訂單量證明了在綠色船舶方面已經進行了大量投資。自3月以來,已經簽訂了總運力約為480,000TEU的雙燃料訂單。
希尼說:「這些最新合約表明,航運公司尤其在全力進行船隊補給,但僅僅依靠新造船將耗時過長,意味著無法實現淨零時間目標。因此,加大力度提高現有船隊的能源效率至關重要。」
如今,航運公司的老闆們將對各種中期目標負責,這些目標將定期根據排放報告進行衡量。如果他們出現失誤,監管機構、股東和客戶將對他們進行問責。這將迫使他們避免用承諾的結果來粉飾綠色,而這些結果只有在他們退休很久之後才會被標注出來。
但是,他警告說,整個行業和監管機構在推進目標方面仍須發揮作用。
希尼說:「在替代燃料來源和定價更加確定之前,承運商不太可能制定更積極的目標。人們普遍認為,MEPC 80是IMO證明其能夠管理航運業去碳化路線的最後一次機會。為了取得真正的進展並切實實現目標,業界要求會議提供明確的指導。如果會議再次失敗,將會帶來更多的不確定性和更不連貫的戰略,從而降低成功的幾率。」
客戶推動貨運業去碳化
貨運代理和物流服務供應商越來越多地記錄貨運的碳排放量。但是規模較小的公司可能難以投入足夠的資金進行適當的報告。
英國國際貨運協會(BIFA)對物流營運商進行的一項最新調查顯示,客戶壓力和內部倡議在推動去碳化方面與立法同等重要。接受調查的貨運代理和物流服務供應商表示,他們對測量貨運碳排放量的認識正在不斷提高。
調查結果顯示,超過3分之2的受訪者將計算排放量作為日常活動的一部分,15%的受訪者認為計算排放量已經「深深扎根」於他們的業務中。
然而,只有15%的受訪者表示,推動這一變化的因素是基於法規。超過4分之1的受訪者表示,客戶壓力是主要驅動力,而30%的受訪者則將測量歸因於內部舉措。
BIFA的總幹事派克(Steve Parker)說:「調查的結論是,BIFA會員對環境問題的認識在不斷提高。在某種程度上,對測量碳排放量並向客戶提供相關資訊的必要性的認識也在不斷提高。」
調查結果支援了BIFA的信念,即使用IT系統將運輸管理與碳計算系統結合起來是成功記錄和報告碳排放的關鍵。
該協會說:「這是考慮如何減少這些排放的第一步,可能通過模式轉換,如果不可行,則通過碳抵消等措施。」
但要做到這一點,往往需要預算緊張、利潤微薄的公司進一步投資。
5分之1的受訪者每年用於排放量計算的預算低於1,000英鎊(約合1,270美元),3分之1的受訪者花費在1,000英鎊到9,000英鎊之間。只有14%的受訪者花費超過20,000英鎊。
派克說:「對於中小型企業來說,確定如何使用這些資料以及如何才能真正減少碳排放將是一項特別具有挑戰性的工作。普遍的共識是須要進行重大變革,儘管目前尚不清楚變革的內容。」
BIFA表示,其成員正面臨著來自監管機構、商業夥伴和消費者等方面越來越大的壓力,這些壓力傾向於被認為是環境保護的商業舉措和良好做法。
BIFA說:「物流服務供應商面臨的壓力不會消失,只會繼續增加。他們現在就須要採取行動,而這一切都要從全面瞭解自己的碳足跡開始,這樣才能説明加快客戶供應鏈的去碳化進程。」
客戶的需求正在推動整個貨櫃供應鏈加快去碳化進程。
馬士基公司7月初的一份報告稱,其客戶Volvo正在使用其ECO Delivery Ocean 產品,用生質柴油燃料船運輸15,000個貨櫃。
2022年,馬士基使用生質燃料運輸了480,000TEU,其中最大的需求來自汽車和時尚行業。時裝業就占馬士基ECO Delivery Ocean運輸量的4分之1以上,因為各品牌都希望向自己的客戶宣傳自己的綠色環保理念。
託運人擔憂碳稅最終將轉嫁至貨主和消費者
託運人希望去碳化,但須要進一步明確如何確定額外成本。碳稅不應僅僅轉嫁給客戶。
全球託運人論壇(GSF)負責人胡克姆(James Hookham)在鹿特丹TOC會議上說:「如果徵收碳稅時沒有充分說明所徵收的現金將如何使用,那麼碳稅可能會成為一項比現有的所有燃料附加費都還要具影響力的成本。我們知道這裡須要做出承諾。但我們須要瞭解我們購買的是什麼。當IMO開會制定新修訂的溫室氣體減排戰略時,它將為這些投資提供一個穩定的監管環境。我們不能簡單地通過徵收碳稅來解決這個問題,然後將碳稅轉嫁給託運人,作為為投資之旅提供資金的一種方式。」
取而代之的是,在如何使用碳稅方面,需要有更加詳細的規定。
胡克姆說:「我們須要看到,如果支付了這筆費用,我們就能看到額外的支出。我們須要知道我們在投資什麼,以及由此帶來的碳效益是什麼。」
他的觀點得到了宜家(Ikea)供應鏈營運全球可持續發展經理蒙克(Elisabeth Munck)的支持。
蒙克說:「從根本上說,我們不認為可持續選擇應該溢價,因為它們應該是客戶的預設選擇。但我們也知道,轉型需要投資,我們願意協作、合作並分擔這些投資。但是,投資和支付綠色溢價之間是有區別的。我們須要瞭解什麼是最好的途徑。我們希望實現的是儘快擴大規模,並確保經濟上可行。」
宜家的目標是到2030年將排放量在2017年的基礎上減少70%。
她說:「要做到這一點,我們須要瞭解整個供應鏈的排放情況。重要的是要共用資料,以便在整個供應鏈中找到解決方案。」
但諮詢公司HPC副合夥人格雷納(Lars Greiner)認為,實現託運人所要求的那種透明度將意味著承運商與其客戶之間關係的模式轉變。
格雷納說:「運輸和物流歷來被視為一個黑盒子,一個黑暗的心臟,你把貨物交給貨運代理,它就會神奇地出現在未來世界的某個地方。但是,這個行業正處於一個變化的時刻,我們正在經歷一個質的轉變,擺脫單純買賣貨物的觀念。我們須要了解什麼是附加價值。作為航運公司、貨運代理公司和港口,我們能發揮什麼作用?」
「歷史性」去碳化協議如何抬高未來航運運價
航運業的去碳化就像是在趕貓群,而這個「貓群」就是IMO,在7月7日公布了新的全球減排目標。IMO涵蓋了多個國家,其中每隻「貓」都有各自的意願,使得達成一致的碳排目標是一件非常困難的事。
從未來運費的角度來看,這對油輪和乾散貨船船東來說是一場勝利。阻礙新造船訂單的未來法規的不確定性不僅沒有改變,反而加劇了。
Stifel航運分析師諾蘭(Ben Nolan)在7月7日的客戶報告中說:「最終,結果是『在哪裡』的目標更加激進,而『如何』的部分卻沒有進一步明確。這種『如何』的模糊性應該會限制新船的訂購。」
對於貨櫃貨物的託運人來說,7月7日的協議理論上增加了未來運費大幅上漲的風險。
儘管遭到中國和其他國家的反對,IMO的最終協定還是包括了制定全球碳稅的時間表。7月10日,船舶經紀公司BRS表示:「大家一致認為有必要建立溫室氣體排放定價機制。」
如果徵收全球碳稅,貨櫃船公司應該比散貨船營運商更容易將成本轉嫁給託運人。在大宗商品航運業,誰將為環保規則買單已經成了一個燙手山芋。在高度整合的定期貨櫃航運業務中,船舶營運商只須再附加一項客戶附加費即可。
國際海事組織的決定
最終協議雄心勃勃,國際海運總會(ICS)稱其為「歷史性的協議」,但其中不乏含糊不清的措辭。環境保護基金會(Environmental Defense Fund)表示:「措辭模棱兩可。」綠色航業聯盟(Clean Shipping Coalition)則將其稱為「一個願望和祈禱的協議」。
新計畫要求:
一個「指示性檢查點」,到2030年,與2008年的水準相比,航運業的溫室氣體排放量至少減少20%,「力爭減少30%」。
到2030年,國際航運所使用的能源中,零或近零溫室氣體排放技術、燃料和/或能源至少占5%,力爭達到10%。
指示性檢查點:到2040年,溫室氣體排放量與2008年水準相比至少減少70%,力爭減少80%。
考慮到不同國情,航運業到2050年或2050年前後實現溫室氣體淨零排放。
對於溫室氣體排放的衡量應建立在「從油井到艉流」的基礎上,即不僅包括船舶營運產生的排放,也包括燃料生產產生的排放。
IMO將制定「海運溫室氣體排放定價機制」,即碳稅。時間表要求在2025年前批准,2027年前實施。
改用甲醇可使燃料成本增加2倍
對於貨物託運人來說,碳稅是一個值得關注的問題。
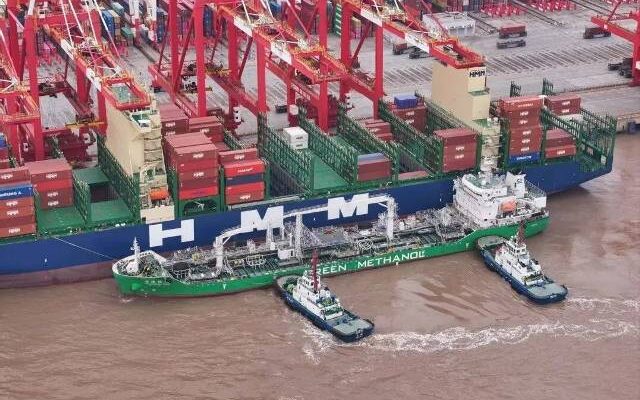
訂購新船的貨櫃船公司將重點放在2種替代燃料上,這2種燃料都比傳統船用燃料昂貴得多:液化天然氣和甲醇。
過去2年訂購的絕大多數貨櫃船都是雙燃料船,甲醇成為替代燃料的首選。7月11日,長榮海運與船廠簽訂了最新合約,訂購24艘雙燃料甲醇新造船。
現有船舶也在進行改裝。7月22日,赫伯羅德和Seaspan宣布,它們將改裝15艘船使用甲醇燃料,並可選擇再改裝45艘船。
赫伯羅德表示,甲醇的價格是極低硫燃油的3倍。據諮詢公司德魯里估計,改用「綠色」甲醇,即用生物質或其他方法生產的甲醇,以達到碳中和,燃料成本將增加350%,相當於從亞洲運往歐洲的貨櫃每個40英尺貨櫃的額外成本超過1,000美元。
出於競爭原因,人們普遍預計,在碳稅公平競爭之前,能夠燃燒液化天然氣或甲醇的雙燃料船舶將繼續主要燃燒燃油。
德魯里說:「由於成本差距如此之大,政府和政策制定者如果想實現綠色航運,就必須採取更有力甚至更強制性的規則來強制改變。」
IMO副秘書長貝內特(Simon Bennett)說:「新的去碳化目標只有在IMO迅速同意對船舶溫室氣體排放徵收全球稅的情況下才能實現。目前,大多數國家的政府都支持對航運業徵收碳稅,即船舶按每噸溫室氣體排放量統一繳費。」
全球徵收碳稅相當於對商品化貨物和大宗商品的託運人以及最終的消費者徵收巨額稅款。
歐盟排放交易計畫:預示未來?
IMO的175個成員國能否在2025年之前同意徵收全球碳稅,目前還無法確定。一些主要的進口國和出口國可能會阻止徵稅,如果它們認為這會對其經濟造成太大損害的話。
但無論IMO的結果如何,船東及其貨物託運人客戶都將很快面臨碳定價問題:從2024年1月1日起,航運業將逐步被納入歐盟排放交易體系(ETS)中。
成品油輪船東D’Amico的首席財務長莫托拉(Carlos Balestra Di Mottola)在6月的「海事財富周」(Marine Money Week)會議上警告說:「明年生效的ETS將比其他現有的環保法規產生更大的影響。鑒於目前的二氧化碳配額價格和船用燃料價格,這可能導致歐洲航程的船用燃料成本增加約50%。這是一個相當大的增幅。」
7月6日,諮詢公司Hecla Emissions Management公布了2024~2026年歐盟排放交易計畫中關於航運成本增加172億歐元的預測,按當前匯率計算為189億美元。
貨櫃航運公司已經確認,他們將通過附加費把歐盟排放交易計畫的成本轉嫁給貨物託運人。如果達成全球碳稅協定,這將讓貨物託運人嘗到苦味。
對新油輪和乾散貨船訂單的影響
在散貨航運方面,新油輪和乾散貨船的訂單很少。根據克拉克森公司(Clarksons Securities)的資料,目前訂購的超大型原油運輸船(VLCC,運載200萬桶石油的油輪)的運力僅占現役船隊的1%。
海岬型油輪(載重噸位在10萬噸或以上的大型乾散貨船)的訂單運力僅占現有船隊的5%。假定未來的需求超過缺乏彈性的船舶供應,訂單與船隊的比率越低,未來的運費前景就越好。
對於未來許可燃料的不確定性,是船東沒有訂購新油輪和散貨船的原因之一。船東不願意過早地為技術過時的新船買單,銀行也不願為其融資。
如果IMO能夠積極推進一項明確的戰略,讓船東確信他們的新造船將符合未來的法規要求,這將為訂單鋪平道路,從而為未來的運價帶來逆風。如果國際海事組織的共識完全破裂,也會為新船鋪平道路,使船東相信他們可以安全地建造傳統燃料船舶,這同樣會對未來的運價產生負面影響。
相反,IMO達成了共識,這給考慮建造新船的船東帶來了模棱兩可的影響。
堅持「靜觀其變」
諾蘭說:「IMO實際上是在說『你們必須大幅減少排放,你們自己想辦法,但如果你們不這樣做,將會產生嚴重影響』。因此,我們預計大多數船東可能會繼續採取『觀望』這一最謹慎的做法,然後再為新船選擇新的燃料類型。」
據BRS稱:「油輪船東們曾希望IMO的會議能就航運業如何去碳化提供一個路線圖,並就今後如何納入和推廣替代燃料提供明確的指導方針。然而,與願望相反,有一種明顯的印象是,戰略的具體內容和細節被推遲了。油輪訂單量依然疲軟,會議似乎不太可能為油輪船東提供進行未來投資所需的清晰度。」
BRS表示:「這最終可能會對國際海事組織的去碳化計畫產生反作用。如果沒有更新的油輪湧入,更舊、更貪婪的油輪將繼續服役更長時間,這將與溫室氣體目標背道而馳。」
《IMO 2020》航運法規會加劇全球變暖嗎?
今年夏天烈日炎炎,每天都有高溫記錄被打破,一些海岸附近的海洋熱得像洗澡水一樣。這要歸咎於什麼?罪魁禍首和可能的罪魁禍首包括化石燃料排放、自然氣候變化、厄爾尼諾現象、墨西哥灣流的變化、北極海冰的減少、所謂的亞速爾群島高壓系統,還有一個遠洋航運業者耳熟能詳的因素:《國際海事組織2020規定(IMO 2020)》。
《IMO 2020》法規大幅降低了有害的硫氧化物(SOx)排放量,減少了疾病和過早死亡的風險,但同時也減少了大氣中硫酸鹽氣溶膠的數量,降低了雲層對陽光的反射作用,多項研究稱這將導致氣溫升高。
《IMO 2020》如何影響航運排放
《IMO 2020》法規要求所有船舶從2020年1月1日起,將含硫量為3.5%的燃料(即高硫燃油HSFO)轉換為含硫量為0.5%的燃料(即超低硫燃油VLSFO)。裝有廢氣洗滌器的船舶可繼續燃燒HSFO。
航運業成功過渡到《IMO 2020》制度。中小型船舶改用VLSFO。進行長途航行的大型船舶普遍安裝了洗滌器。根據克拉克森證券(Clarksons Securities)的資料,一半的大型油輪和散貨船以及近80%的大型貨櫃船都安裝了洗滌器。開環洗滌器將硫排放到海水中;閉環洗滌器則將硫污泥處理到岸上。
據估計,在2020年之前,航運業產生的硫氧化物排放量占全球排放量的13%。該法規成功清除了航運造成的空氣硫污染。NASA於2022年10月發布的一項研究發現,在《IMO 2020》條例實施後的一年裡,船舶軌跡(即尾隨船舶的污染雲)明顯減少。
《IMO 2020》實施前的擔憂
《IMO 2020》的負面影響,即全球氣溫升高,在該法規實施之前就已被廣泛研究,最近隨著高溫記錄的不斷刷新,它又受到了新的關注。
2018年發表在《自然通訊》上的一項研究指出,「政策制定者面臨權衡,實現人類健康利益可能與氣候變化後果相關聯」。
作者預測,《IMO 2020》將減少硫酸鹽氣溶膠,為暴露人群帶來健康益處,但硫酸鹽的減少也將直接和間接影響大氣的光散射和吸收特性,從而增加導致氣候變化的影響。
彭博社(Bloomberg)在2019年發表的一篇題為「打擊航運污染對地球有害」的評論文章中引用了《自然通訊(Nature Communications)》的研究及其作者之一的言論。
2015年發表在《海洋工程》(Ocean Engineering)上的一項研究認為,「在公海上燃燒骯髒燃料會給氣候帶來降溫效益」,「通過IMO立法減少SOx(硫氧化物)和 NOx(氮氧化物)排放將產生對全球變暖的淨負面影響」。
7月7日,IMO批准了未來30年減少航運碳排放的宏偉目標。然而,成功遠未得到保證,因為人們一致認為,要過渡到淨零排放,就必須徵收全球碳稅,而這一做法預計將遭到強烈反對。
研究表明,在按計畫完全消除具有變暖效應的碳排放之前30年,先消除具有降溫效應的硫排放,航運對全球變暖的影響可能會在短期內增加。
科學刊物《柳葉刀》在2020年評論說:「具有諷刺意味的是,如果不同時減少二氧化碳,立即減少二氧化硫會導致全球變暖。事實上,向大氣中噴灑硫磺已被提議作為一種地球工程,通過散射太陽輻射來冷卻地球,從而減少短波輻射對地表的。」
《IMO 2020》潛在影響的新焦點
《IMO 2020》實施3年半後,隨著空氣和海水溫度創下新高,該法規的潛在負面影響開始受到更多關注。
《紐約時報》在7月7日的頭版報導中稱,一些研究人員認為,「最近世界各地為清理船舶硫污染所做的努力可能會略微推高氣溫。但這一確切影響仍存在爭議」。
科學刊物《碳簡報》在7月3日發表的一篇分析文章中談到了這個問題:「二氧化硫排放量減少對氣候的影響不是立竿見影的,因為地球系統需要一些時間才能對強迫(具有冷卻效果的輻射強迫)的變化做出反應。」
假設到2020年IMO將全球硫排放量減少10%,《碳簡報》估計「額外的升溫大約相當於人類活動以目前的速度額外排放2年的全球溫室氣體。雖然這並沒有從根本上改變世界到2050年變暖的方向,但確實增加了在未來幾十年內將升溫限制在1.5攝氏度的難度」。
參考文獻
- James Baker: Customers pushing decarbonisation in freight sector, Lloyd’s List 04 Jul 2023
- Greg Miller: How‘historic’ decarbonization deal could inflate future shipping rates, American Shipper July 12, 2023
- James Baker: Shippers wary of carbon tax being the ‘mother of all bafs’, Lloyd’s List 15 Jun 2023
- James Baker: Box shipping showsIMOwhat can be done, Lloyd’s List 04 Jul 2023
- Greg Miller: Is IMO 2020 shipping regulation worsening global warming? American Shipper July 12, 2023












 RSS訂閱