



What will power ocean vessels under IMO 2050?
陸天麗、江南蒓
【關鍵字】風力助動船、航運脫碳、替代能源貨櫃船
【keywords】wind propulsion; shipping decarbonisation; alternative-fuel boxship
美國環保組織呼籲主要零售商拒絕污染船隻,託運人應做好應對淨零排放成本影響的準備。在主要貨櫃航運公司中,地中海航運引領替代燃料貨櫃船訂單增長。在替代能源中,風力助動選項獲得資助,助推航運脫碳。然而,在脫碳的進程中有許多困難的細節,例如,綠色遊說團體正在敦促歐洲終止對生質燃料生產的激勵措施。那麼,根據IMO2050,未來遠洋船舶動力的能源來自哪裡?
美國環保組織呼籲主要零售商拒絕污染船隻
美國環保組織敦促沃爾瑪(Walmart)、塔吉特(Target)和家得寶(Home Depot)等美國零售商在20年代末以前放棄污染船隻,終結港口污染。
在一份新的報告中,沃爾瑪和塔吉特被列為美國最嚴重的航運污染企業名單。
綠色聯盟Ship It Zero的研究顯示,2021年,在零售、傢俱、科技和時尚公司中的18家美國主要進口商,通過運輸導致350萬公噸的溫室氣體排放,相當於40萬戶美國家庭的氣候排放量。
該報告包括Pacific Environment和Stand等環保組織的貢獻,並使用了海事諮詢公司UMAS的技術投入。報告呼籲零售商結束港口污染,放棄污染船舶。
報告說:「我們希望這份報告能迫使世界上最大的傢俱、時尚、零售和科技公司永遠放棄髒船,到2030年實現零排放航運。自20世紀90年代以來,『全球管道』中訂購的貨船比任何時候都多,這為轉向更環保的航運技術創造了一個前所未有但短暫的機會之窗。」
該報告顯示,沃爾瑪是2021美國最大的海洋進口污染者,其二氧化碳排放量為78.8萬噸,甲烷排放量為1490萬噸。沃爾瑪的海洋進口污染集中在休士頓。
名單上的其他零售商包括家得寶、戴爾(Dell)、耐克(Nike)、宜家(IKEA)、亞馬遜(Amazon)和好市多(Costco)。
報告說:「這些零售、傢俱、科技和時尚公司給美國港口社區帶來了煙霧,一氧化二氮的排放量相當於7座燃煤發電廠。」
環保組織呼籲零售商直接改用零碳燃料,因為航運業正處於通過訂購液化天然氣雙燃料船來鎖定數十年甲烷排放的邊緣。
據估計,洛杉磯和長灘港處理的貨物進口占比最大,占進口量的40%以上,占總碳排放量的35.5%。
該報告要求零售商採取更多措施,通過結束對化石燃料的依賴來保護美國港口社區。航運業可能很難在這10年內確保足夠的零碳燃料供應,因為即使是更雄心勃勃的環境法規,如歐盟海事燃料倡議(FuelEU Maritime),也建議到2030年強制使用2%的零排放燃料。
報告說:「洛杉磯和長灘港在結束船舶污染方面負有獨特的責任,應該帶領美國在2040年前實現100%的零排放航運。」
沃爾瑪的網站顯示,沃爾瑪在一份書面聲明中回應了該報告的調查結果,表示該公司正在通過其Gigaton專案減少範疇3(Scope 3)的排放,自2017年以來,該項目已經幫助其減少或避免了供應商的5.74億噸範疇3排放。該專案的目標是到2030年將範疇3的排放量減少10億噸。
託運人應做好應對淨零排放成本影響的準備
託運人、貨主和消費者準備為更環保的運輸支付更多費用。基於市場的碳稅形式措施可能是推動淨零排放倡議所需的導火索。
一份報告發現,美國最大的零售進口商的航運範疇3排放量最大,該報告還提出了承運人、託運人和受益貨主還可以做些什麼來減少排放的問題。
該研究要求零售商採取更多措施,通過結束對化石燃料的依賴來保護美國港口社區。然而,這說起來容易做起來難。這也意味著尚未做出努力,但事實遠非如此。
零售商Million Dollar Bab首席營運長貝達諾娃(Julia Bedanova)表示:「對於任何有實質內容的品牌和消費者來說,脫碳都是不可談判的。這對每個人來說都是絕對必要的投資。」
在長灘舉行的《商業雜誌》TPM會議上,她警告說,要做到這一點,組織中需要「自上而下的一致性」,以及整個供應鏈的合作夥伴關係。
貝達諾娃說:「還需要財政壓力、監管壓力和消費者需求。人們越是理解和意識到這一點,終端消費者和品牌對它的要求就越高,這就成為了一個非常公平的競爭環境。超過80%的託運人願意為減少碳排放支付溢價。」
託運人和品牌須要走到談判桌前,說「我們需要這個,我們願意支付溢價」。
重要的是,脫碳還需要組織確保董事會促進環境、社會和治理標準的目標由負責購買貨運的人共同實現。
她說:「你須要確保他們不僅在成本方面進行優化,而且將ESG部分作為目標的一部分。」
海洋網聯船務公司(ONE)首席執行長兼世界航運評議會(WSC)聯合主席尼克森(Jeremy Nixon)表示,隨著綠色轉型的推進,成本問題對託運人和貨主來說將變得越來越關鍵。
尼克森說:「我們的範疇1排放量是貨主的範疇3排放量,因此我們需要大力推進脫碳。但是這並不便宜。平均而言,在長途運輸中,每個40英尺的貨櫃的燃料成本約為1,000美元。新燃料的價格將高出2、3倍,因此未來移動40英尺貨櫃的燃料成本可能為2,000至3,000美元。」
他說,承運人不可能在不將成本轉嫁給客戶的情況下吸收這些成本。
尼克森說:「挑戰在於,作為一個行業,我們要在新船舶和燃料系統上花費3萬億美元。我們需要強大的資產負債表來啟動這一進程。就營運成本而言,如果我們必須吸收綠色燃料成本,我們的營運支出將增加20億美元。我們都必須以合理、透明的方式將成本通過供應鏈傳遞給最終客戶。」
德迅物流(Kuehne+ Nagel)全球貿易主管蒙特龍(Paolo Montrone)表示,儘管如此,託運人和貨主仍有需求。
他說:「需求在一定程度上是存在的,但我們需要大幅增加需求,因為這將反映出每個人的興趣,從而產生投資。我們不能只等資產所有者解決這個問題。你的部分預算應該用於嘗試解決方案,瞭解現有的情況。今天,這意味著要接受生質燃料,這是一個關鍵的解決方案,現在已經準備好了。我們看到了一些需求,但我們希望看到更多。」
蒙特龍表示:「現在參與未來的燃料也將鼓勵組織習慣未來的情況。歐洲正在徵收碳稅,我們相信美國不會落後太多,因此不環保將付出代價。我們是等待各國政府徵收碳稅嗎?在碳稅高於通過替代解決方案避稅的情況下,還是應該現在開始?」
成本將是一個問題,但蒙特龍表示,有一種相反的觀點認為,最早進入將確保收益。
他說:「我們相信,脫碳的公司會比其他公司做得更好,包括在資本市場,而不僅僅是在消費者方面。這是一個新的競爭前沿,各組織應該對此進行研究,與合作夥伴合作,推動這一進程,因為這將產生優異的結果。」
尼克森長期以來一直主張徵收碳稅,以確保所有承運人在轉向更昂貴的替代燃料時都有一個公平的競爭環境。他表示,客戶應該開始考慮每噸100美元左右的碳價格。
尼克森說:「我們現在進行的任何投資都有每噸100美元的投資,以決定這是否仍然是一項可持續的投資。這將有助於重塑對航運方式的思考。我們已經找到了最低的成本和最低的運輸時間,這對庫存管理仍然很重要,但現在有了二氧化碳足跡最低的第3個維度。如果你開始考慮碳稅,你需要在快速運輸時間上平衡這它與庫存成本的關係,這樣你才能做出最佳決策。」
尼克森表示,有關燃油的新規定最早可能在今年實施。
尼克森說:「在6月/7月的海洋環境保護委員會會議上,很可能會就徵收某種類型的碳稅做出決定。當你審視未來的運費帳單時,你不能忽視這樣一個事實,即成本可能會更高。」
地中海航運引領替代燃料貨櫃船訂單增長
最近的新造船合約已將替代燃料貨櫃船的比例推高至總訂單的40%。到2023年2月底為止,常規燃料推進船的訂單僅占今年新投放訂單的8%。
隨著貨櫃航線營運商越來越多地避開傳統的新船,地中海航運(MSC)正在主導可替代燃料貨櫃船的訂單。
根據挪威船級社(DNV)的替代燃料視角(Alternative Fuel Insight)提供的資料分析,這家世界上最大的貨櫃船營運商目前有83艘雙燃料液化天然氣貨櫃船正在訂購中,其中有的是通過非營運船東的長期租船,有的是自行訂購。
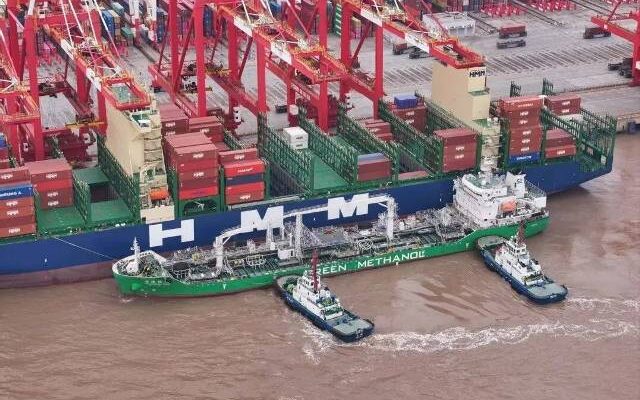
2月,地中海航運第一艘雙燃料甲醇貨櫃船的訂單在中國一家造船廠簽署,這使該公司的替代燃料船訂單總數達到93艘。
根據諮詢機構Alphaliner的資料,按艘數計,可以使用非常規燃料的貨櫃船的訂單艘數已達到所有訂購貨櫃船總數的40%。
Alphaliner說:「截至3月初,在過去的6個月裡,承運人迅速放棄了傳統燃油的選擇。液化天然氣雙燃料裝置的訂單達到198艘,總運力為231萬TEU,接近訂單總運力的30%,這是迄今為止的最高比例。12個月前訂單中的這個比例為25%。」
儘管MSC最近一直專注於其新造船訂單的液化天然氣推進,但甲醇貨櫃船的快速增長推動了所謂的綠色船舶訂單的最大增長。
Alphaliner表示:「甲醇雙燃料船在訂單中所占的比例增長更快,目前已達到68艘,容量為93萬TEU。」
甲醇燃料類別目前占訂單量的12%,而一年前這一比例不到1%。
此外,韓國貨櫃承運商現代商船(HMM)從現代重工(HHI)訂購了10艘9,000TEU容量的甲醇雙燃料船,而法國達飛海運最近從同一製造商處訂購了12艘13,000TEU容量甲醇燃料船。
據稱,達飛海運最近還從中國江南造船廠簽約了6艘容量為1.6萬TEU的船,該船型也將能夠使用甲醇燃料推進。這一訂單尚待確認。
第一艘以甲醇為燃料的貨櫃船是一艘容量為2,100TEU的支線船,目前正在現代尾浦船塢建造,預計將於5月為馬士基提供服務。
Alphaliner表示:「2022年下半年,只有14%的貨櫃船訂單由傳統燃油提供動力。在此期間,甲醇雙燃料船訂單在貨櫃容量方面首次超過液化天然氣動力。本季度燃油動力船訂單的比例繼續下降。2023年迄今為止,在38萬TEU的貨櫃船訂單中,只有8%的訂單屬於常規動力船舶。」
馬士基目前擁有最大的甲醇雙燃料船訂單,一共有19艘此類船在訂單中,總容量為300,000TEU。但是,如果達飛海運傳聞中的6艘1.6萬TEU甲醇燃料船的訂單得到證實,達飛將超過馬士基。
Alphaliner表示:「儘管替代燃料船訂單迅速增加,但綠色噸位仍然只占現有船隊的一小部分。迄今為止,液化天然氣雙燃料船艘數占現役船隊的2.2%。目前訂購的最大數量的甲醇船要到2025年才能交付。」
現有的其餘部分仍然只能使用傳統燃油,而其中約33%(按容量計算)安裝了洗滌器,以繼續使用低價高硫燃油。
在目前正在營運的液化天然氣雙燃料貨櫃船中,由於定價與傳統燃油存在很大差異,目前很少有人將液化天然氣用作燃料。
地中海航運的第一艘液化天然氣船,容量為14,500TEU的MSC Washington,於去年6月投入使用,此後已交付3艘姊妹船。然而,到目前為止,其中沒有一艘船被認為正在定期使用液化天然氣燃料。
那些定期使用液化天然氣的船隻大多是在美國國內航線上為TOTE Maritime和Pasha Hawaii Transport Lines營運的懸掛美國國旗的船隻,這裡的液化天然氣加氣成本明顯低於歐洲或亞洲。
資助風力助動,助推航運脫碳
鼓勵提高能源使用效率的新規似乎激發了人們對風力助動技術的興趣。
隨著越來越多的風力助動船隻利用該項技術獲得效能提升,風力助動在航運脫碳道路上取得了進展。
國際風船協會(IWA)秘書長奧爾賴特(Gavin Allwright)告訴《勞合船舶日報》(Lloyd’s List),有跡象表明阻礙風力助動的一些障礙可能正在消失。
隨著新法規增加需求,預計今年風力輔助的船隻數量將激增,儘管基數相對較低。預測更多昂貴的零碳燃料將進一步推動對於節能工具的需求。
奧爾賴特說:「2022年記錄在案的安裝風力推動的船有8艘,並且預計還將有24艘也要安裝,特別是在乾散貨船上。迄今為止,一個關鍵的障礙是缺少示範者。」
2月中旬,在倫敦皇家海軍建築師學會組織的風力助動會議上,該行業展示了最新的研究和專案,承諾典型裝置燃料節約率從5%提升至25%。
科技公司Yara Marine和BARTech將在未來2個月內在嘉吉(Cargill)特許的Pyxis Ocean上安裝2個風翼,並將在乾散貨航運公司Berge Bulk旗下的Berge Olympus上安裝4個風翼。
Yara Marine的首席銷售長阿斯克蘭(Aleksander Askeland)告訴《勞合船舶日報》,一旦獲得這2個裝置的即時資料,他們將對風力推動產生興趣。
奧爾賴特表示,儘管阻礙風力助動的一些障礙正在消除,然而在某些領域的心態也還需要同步調整,包括船舶融資。
奧爾賴特說:「我認為船舶融資界是非常保守的,而且是以燃料為中心的。但是這種情況開始發生變化,隨著ESG和波賽頓原則等舉措的實施。我們需要關注的是能源,而不是燃料。」
另一個對風力推動感興趣的驅動因素是監管前景。國際海事組織(IMO)的碳強度指標的新規則實施,推動了一些公司尋求其他方式來減少成本去遵守這些新規。
國際海事組織的CII指標和能效現有船舶指數(EEESI)措施於2022年初生效,適用於5,000噸及以上的所有貨船和郵輪。從2024年3月開始,船舶將獲得A級至E級的評級,前者代表最高效的船舶。
奧爾賴特說:「在能源效率措施一起使用時,風力助動提供了可以讓航運業實現一半以上的低碳目標的工具箱,而且可以在不改變燃料基礎設施的前提下實現。」
脫碳的困難細節
貨櫃航運公司正在努力實現淨零排放。但過渡期可能會引發一些不尋常的情況。
承運人和監管機構為貨櫃航運脫碳所做的努力都面臨著意想不到的後果,在某些情況下,這可能會導致更高的碳排放。
Vespucci Maritime首席執行長詹森(Lars Jensen)表示:「脫碳需要非常非常長的時間。在我們進入本世紀40年代之前,這對航運業來說不會完全發生。這是積極的,但在短期內會產生一些有趣的問題。」
他在《商業雜誌》的TPM會議上表示,隨著承運人開始脫碳,這將引發人們對他們取得了多大成就的質疑。
詹森說:「這就提出了一個古老的問題,即客戶的碳足跡是多少。如果你去看營運商的線上計算器,你會得到不同的答案。」
他列舉了來自同一聯盟的承運人在同一次航行中顯示出不同的排放值,即使貨櫃在同一艘船上。
詹森表示:「我可以改變我的船來改變我的足跡,儘管在物理世界裡什麼都沒有改變。問題是沒有統一的解決方案。你可以在船舶水準上測量排放量,但你如何將其分配給一個貨櫃?這涉及到很多選擇。我如何計算空的貨櫃或空的艙位?如果由於天氣原因出現航跡偏差怎麼辦?有100萬種不同的選擇,它們不是對的或錯的,但它們是選擇。」
承運商都以自己的方式計算這些變數,它們永遠不會具有可比性。貨運代理和物流公司提供了自己的計算器,以提供跨行業的觀點,但這些公司和協力廠商排放資料提供商都面臨著同樣的問題。
詹森表示:「這不會得到解決,因為它無法解決。沒有一種科學正確的方法可以將排放量降低到TEU計量的水準。」
他建議,對於認真測量排放量的託運人來說,唯一的解決方案是選擇一種方法並堅持下去。「這樣你就可以逐年衡量自己的進展,但一旦你改變了一切,一切都會煙消雲散。」
歐盟的碳排交易體系也會出現類似的問題,該系統將於2024年啟動。
詹森說:「這項碳稅適用於船舶層面,而不是TEU層面。往返於2個歐盟港口之間的船隻將納稅。如果你來自歐盟以外,你將為這段旅程的50%納稅。」
成本將基於在拍賣會上購買的碳權配額,該配額基於通常在1年後才知道的排放量,並將在與航運以外的行業競爭中購買。
詹森說:「事實上很難定價。馬士基估計,從亞洲到歐洲,每個40英尺貨櫃170歐元(180美元)。這已經告訴了我們一件事:今年下半年的所有承運人都將宣布對任何進入歐洲的貿易徵收碳附加費。否則,他們將不得不自己承擔風險。」
但他警告稱,這些附加費將比2019年為涵蓋低硫燃料的引入而引入的附加費更加不透明。
他說:「問題是他們不可能做到透明。這取決於單個船隻的性質、效率、服務的港口順序等。任何談判涉及歐盟國家的2024年合約的人都須要考慮到這一點。」
規則本身可能會引發一些反常現象。
詹森說:「從上海到鹿特丹10,500海里的直達服務航線可能需要170歐元碳稅。但如果它停靠吉達港,那裡距離歐洲300多海里,現在是鹿特丹之前的最後一個停靠港,你突然節省下來,每個40英尺貨櫃(FEU)可以節省100歐元的稅款。這事發生在一艘單程成本100萬歐元的大船上。」
這意味著承運人有「巨大的動機」,盡可能多地在歐盟附近港口停靠。
詹森說:「在跨大西洋航線上,去吉達是沒有意義的,但有一個離歐盟很近的國家最近離開了歐盟,不在這項立法的範疇內。菲力斯杜和南安普頓港不是轉運中心,所以這應該很有趣。承運人可能不從紐約到鹿特丹,而是在英國停靠港口。雖然這些規則將逐步實施,但現在它們的形成方式強烈激勵了承運商改變其網路。這根本沒有減少排放,但實際上略微增加了排放,並增加了任何有貨物進出歐洲的人的過境時間。但從整體來看,你所說的是節省數十億美元。」
根據IMO2050,未來遠洋船舶動力的能源來自哪裡?
4年前,在休士頓的年度國際能源會議CERAWeek上,關於海洋運輸燃料的討論集中在2020年國際海事組織上,當時該組織即將在第2年全面實施更嚴格的硫含量。
但是,標普全球會議在今年的CERAWeek上討論的內容又向前推進了30年,IMO的2050年法規現在成為休士頓大型能源會議上幾個小組討論的主題。
IMO 2020現已生效。IMO 2050已經開始影響遠洋航運,今年開始要求船舶根據碳強度進行分級。
IMO 2050的現行規定要求到2050年將國際航運的溫室氣體排放量減少50%或更多。基準年為2008年。航運業的碳強度——與直接排放法規不同的衡量標準——將在2030年前削減40%,目標是在2050年前削減70%。
在CERAWeek的其他會議上提到了IMO 2050,指出該指南不是最終的,可能會在今年晚些時候進行修訂。
從長遠來看——這並不遙遠——問題變成了什麼燃料將為未來在IMO 2050授權下營運的船舶提供動力。在CERAWeek關於IMO 2050的一個小組討論會上,甲醇得到了一位小組成員的大力支持。
風力發電氫氣生產商HIF USA的首席營運長範迪格利夫(Brooke Vandygriff)表示:「IMO 2050的鬥爭是一場賽馬,但我相信由綠色氫氣製成的甲醇處於領先地位。氫是甲醇的一種化學成分。」
範迪格利夫表示,儘管來自綠色氫氣生產商的這一觀點並不令人驚訝,但甲醇與其他符合IMO2050標準的燃料相比具有主要優勢,因為「它與我們今天的基礎設施相容」。
她說:「我們現在可以生產綠色甲醇產品,這樣你就不必為世界各地數萬億美元的基礎設施變化而掙扎。」
但範迪格利夫的觀點沒有得到小組其他成員的支持,他們更傾向於多種來源提供符合IMO 2050標準的燃料。
大宗商品貿易公司托克(Trafigura)能源轉型研究小組負責人摩爾(Margaux Moore)表示:「在海運中廣泛採用低碳燃料的最大障礙是可得性。考慮到這一點,我們將需要氨、甲醇,以及任何生產氫基燃料的所有方法,這些燃料可以運行船隻,並確保我們達到目標。」
氨是以氫為基礎的。但正如去年發表在IEEE總覽上的一篇關於將其用作船舶燃料的文章所說:「今天任何尺寸的船舶都沒有配備使用這種燃料的設備。」
摩爾說:「為了達到目標,我們須要能夠選擇其中一個。我們必須採用太空中所有的低碳燃料。」
美國航運局主席、總裁兼首席執行長維爾尼克(Christopher Wiernicki)表示,另一個轉捩點是,船舶遠非平等。這將需要一種混合。
維爾尼克說,考慮到甲醇的特點,比如現在可以作為運輸燃料在運輸中燃燒,「這可能是短期內甲醇的時刻」,並指出氨引擎正在上線,整體來說,新船的訂單反映了各種選擇。
摩爾同意混合燃料作為實現IMO2050目標的解決方案,並預計生產甲醇等氫基低碳燃料的主要地區將位於「全球南部」,她說該地區「可再生能源潛力最大,我們希望專注於這些地區」。
摩爾還表示,她預計引擎技術可能會不斷發展,使大多數船舶引擎能夠使用2種燃料。「這不是一款適合所有人的鞋。」
這種發展——例如,如果引擎可以同時使用氨和甲醇——將與範迪格利夫所說的相反:航運業轉向由綠色氫氣製成的甲醇,以滿足IMO2050的需求。
維爾尼克和其他小組成員表示,航運中的氫和氫基燃料問題不僅僅是一個關於船舶動力的故事。這也是航運業須要做些什麼來應對以同樣方式在世界各地運輸甲醇、氨或其他產品的挑戰的問題。
維爾尼克說:「攜帶氫分子的最佳方式是什麼?它可以以甲醇、氨或純氫的形式攜帶,這就是正在進行的討論。」
綠色遊說團體敦促歐洲終止對生質燃料生產的激勵措施
最近,隨著一些公司加大了將生質燃料與化石燃料混合的力度,生質燃料在航運業中越來越受歡迎。
歐洲政策制定者應該終止在生物燃料生產中使用作物的所有激勵措施,因為可以通過恢復自然生態系統或安裝太陽能電池板生產可再生能源來更好地利用土地。
歐盟交通與環境部委託編寫的一份報告顯示,歐洲消耗的生質燃料作物產量所需要的土地面積,比愛爾蘭島的960萬公頃還要大。
報告稱:「將這片土地恢復到自然狀態可以吸收約6,500萬噸二氧化碳,幾乎是官方報告的生質燃料替代化石燃料淨二氧化碳節約量的2倍。太陽能生產同樣數量的能源只需要2.5%的土地用於生質燃料,剩下的可用於自然碳匯或種植糧食。」
國際扶貧機構樂施會(Oxfam)和運輸與環境組織敦促歐洲各地的政策制定者逐步取消在生質燃料生產和消費中使用作物的所有激勵措施。
歐盟運輸與環境部生質燃料經理馬拉倫斯(Maik Marahrens)說:「生質燃料是一個失敗的實驗。在世界面臨日益嚴重的全球糧食危機之際,繼續燃燒糧食作為燃料是近乎犯罪的行為。德國和比利時等國正在討論限制糧食作物生質燃料作為應對措施。歐洲其他國家必須效仿。」
近年來,生質燃料在航運業越來越受歡迎,因為一些公司加大了將生質燃料與化石燃料混合的力度,特別是在包括鹿特丹在內的歐洲加油中心,他們可以據此獲得可再生能源激勵。
來自鹿特丹港務局的資料顯示,鹿特丹生質燃料混合燃料加油量從2021年的30.1萬噸增至2022年的79萬噸。歐洲主要的生質燃料混合船用燃料被稱為B-30,由70%的極低硫燃油(VLSF)和30%的生質柴油組成,也被稱為脂肪酸甲酯。
據鹿特丹港統計,2022年,生質燃料在極低硫燃油總量中所占比例達到16%,而2021為4%。
《運輸與環境報告》的調查結果受到了生質燃料行業的質疑。
可再生運輸燃料協會首席執行長哈特內爾(Gaynor Hartnell)表示:「今天歐洲各地停止使用生質燃料將是氣候變化的災難。更多的化石燃料將被燃燒,能源安全將減少。向電氣化過渡需要時間和金錢。減少行駛里程和使用生質燃料是減少溫室氣體排放的唯一直接手段。」
歐洲生質柴油委員會表示,最新的《歐盟環境和氣候進展報告》顯示,2018年歐盟生質燃料消費作物的生產需要約340萬公頃的歐盟農業用地,接近歐盟耕地總量的3%。根據歐洲環境署的資料,2020年生質燃料的二氧化碳減排總量為5,100萬噸。
參考文獻
- Enes Tunagur: Major US retailers face call to abandon polluting ships, Lloyd’s List 03 Mar 2023
- James Baker: Shippers should brace for impact of net zero costs, Lloyd’s List 07 Mar 2023
- Rob Willmington: MSC leads growing alternative-fuel boxship orderbook, Lloyd’s List 01 Mar 2023
- Enes Tunagur: Wind propulsion gains momentum to help shipping decarbonise, Lloyd’s List 17 Feb 2023
- Enes Tunagur: Green lobby urges Europe to end incentives for biofuels production, Lloyd’s List 09 Mar 2023
- James Baker: The difficult details of decarbonisation, Lloyd’s List 08 Mar 2023
- John Kingston: What will power ocean vessels under IMO 2050? American Shipper March 09, 2023












 RSS訂閱