



The impact of capacity constraints on shipyards and ship charter market
許藝菲、徐劍華
【關鍵字】貨櫃船隊運力、造船業、貨櫃船租船市場
【keywords】container ship fleet capacity; ship building industry; boxship charter market
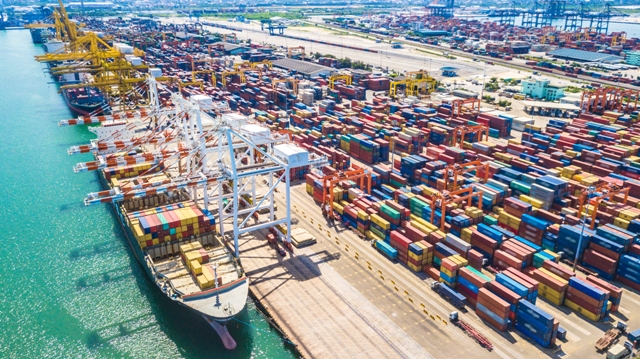
港口擁堵致待卸貨櫃船不斷增加造成了船舶運力的緊缺,加劇了旺季前貨櫃船的運力限制。航運公司爭奪額外運力態勢差異明顯。在業績風險不斷上升的情況下,成功交付是造船廠的關鍵。貨櫃船租賃市場依然低迷,而貨櫃船租船費率水準仍保持高位。
港口擁堵致待卸貨櫃船不斷增加造成了船舶運力的緊缺
今年7月底,153艘船隻在北美港口排隊等候,比6月初增加66%。
如果你只看美國最大的貨櫃進口門戶港,即洛杉磯和長灘港,你會認為船隻擁堵已經大大減少了。在那裡等待的船隻數量已經從1月的109艘下降到7月底的26艘。但事實上,北美港口擁堵剛剛重新創下紀錄。近海的交通堵塞又一次達到了前所未有的嚴重程度。
在1月和2月,當北美的交通擁堵達到頂峰時,只有不到150艘貨櫃船在海岸線上等待。其中3分之2在洛杉磯/長灘港外排隊。
截至7月底,共有153艘,大部分在東海岸和墨西哥灣沿岸港口附近。早些時候,西海岸的排隊和擁堵是集中的、高度宣傳的、相對容易跟蹤的,而目前的船隻排隊事件則更加廣泛,引起的關注較少。
在5月和6月初,港口擁堵似乎終於有所緩解。船隻排隊的數目已經回落到2位數。截至6月10日,共有92艘船隻在近海等候,其中喬治亞州薩凡納海域有25艘,洛杉磯/長灘海域有20艘,紐約/紐澤西海域有18艘,休士頓海域有14艘。
然後情況變得更糟。7月8日增加到125艘,7月13日增加到136艘,7月19日增加到140艘。
隨著數量增加到153艘,在7周內,北美貨櫃船隊伍的規模增加了66%。
截至7月底,來自世界港口船舶即時動態網站MarineTraffic的船舶位置資料和加州港口的最新排隊名單顯示,在薩凡納港外錨地有43艘貨櫃船等待,洛杉磯/長灘附近有26艘,休士頓港外24艘,紐約/紐澤西港外18艘,不列顛哥倫比亞省溫哥華港外17艘,加州奧克蘭港外15艘,還有10艘船在其他港口。
其中,有59艘船(占總數的38%)在西海岸等候,溫哥華和奧克蘭的船隻排起了長隊。有94艘船(占總數的62%)在東海岸和墨西哥灣沿岸港口等待,包括薩凡納和休士頓港。
英國航運諮詢公司VesselsValue發現,東海岸前10個碼頭的等待時間存在很大差異,包括同一港口綜合體內的碼頭之間存在重大差異。
報告提到了4個等待時間較長的東海岸碼頭,即紐約/紐澤西港的紐約碼頭和伊莉莎白APM碼頭,以及薩凡納港的花園城碼頭和薩凡納港碼頭。
VesselsValue的資料發現,等待時間相對較短的碼頭包括紐約/紐澤西的馬赫(Maher)碼頭和紐華克港碼頭,位於維吉尼亞州諾福克港的諾福克國際碼頭和維吉尼亞國際門戶碼頭,費城的派克大道(Packer Avenue)碼頭,以及南卡羅來納州查爾斯頓港的萬多韋爾奇(Wando Welch)碼頭。
東海岸和墨西哥灣從6月開始擁堵加劇可能並非巧合。就在這個月,新的年度合約開始生效。這也是西海岸與美國國際碼頭暨倉儲工會聯盟(ILWU)的勞動合約到期的最後一個月。
美國貨運倉儲公司Seko Logistics負責運輸管理的副總裁奈爾(Akhil Nair)在7月20日的新聞發布會上說:「由於ILWU可能罷工的早期威脅和西海岸的勞工限制,在合約季節,客戶實際上要求傳統的西海岸託運人也要求在東海岸得到照應。這是他們在合約中設置的避險。這可能導致人們過度補償。東海岸的擁堵是供應鏈設計轉變的結果,是為了防範西海岸的潛在事故或可靠或不可預測的活動。」
旺季前貨櫃船運力限制
儘管今年的需求看起來較小,但傳統的旺季可能會對貨主構成挑戰。
擁擠的港口仍在從市場上帶走大量運力。儘管預計貨運量會下降,但貨運延誤仍有可能發生。
今年的旺季貨櫃需求可能低於去年,但港口擁堵問題的持續存在意味著貨主不太可能從供應鏈挑戰中得到很大緩解。
海空運費率基準測試和分析平台Xeneta進行的一項調查發現,隨著對經濟衰退的擔憂加劇,超過一半的客戶預計未來幾個月的貨運量會下降。
Xeneta說:「第3季度顯著的市場波動,如上海放鬆封鎖、供應價格上漲、需求放緩、Omicron疫情的封鎖以及俄烏戰爭,繼續影響供應鏈,並使衰退和運量下降的預期進一步複雜化。」
Linerlytica的分析師表示,旺季對貨運需求的提振希望正在減弱。
該公司表示:「7月第一周,即期運價繼續下跌。美國的需求繼續走軟,跨太平洋航線東行方向上的4類主要貨運公司正在努力應對不斷上升的貨運庫存。」
Sea-Intelligence指出,目前下降的即期運價水準低於正常季節性的預期水準,而正常季節性此前曾解釋了運價從年初的峰值水準下降的原因。
上海出口貨櫃運價指數(SCFI)的最新資料顯示,自今年1月以來,平均即期運價已下降5分之1。
今年5月,上海港在封城重新開放之後,此前預期的貨運量反彈也未能實現,因為貨物已轉移至鄰近港口,以避免上海的多式聯運中斷。
Sea-Intelligence首席執行長墨菲(Alan Murphy)表示:「缺乏激增貨源也會增加市場不如預期強勁的說法的可信度,這也是即期運價下降的原因。」
數位貨運代理Zencargo表示,貨運公司可能會將旺季提前以降低中斷風險的預期也被證明是沒有根據的。
Zencargo說:「旺季預計將與往年的傳統旺季出現在同一時間。有跡象表明,旺季運力的增加可能會受到擁堵和船隻延誤的影響,這可能會導致旺季推遲或縮短。」
然而,無論出現什麼旺季,都將受到運力短缺的影響。
承運人的船期可靠性在一定程度上有所提高,但仍然很差,只有36%的船隻按船期到達。
墨菲表示:「由於供應鏈延誤,目前全球船隊運力中有9.8%的運力無法使用,低於1月份13.8%的峰值,也低於4月份的10.7%。基本上,這意味著從2022年1月到5月,全球船隊的4%已經被『釋放』恢復營運。但5月從市場撤出的大量運力意味著,船隊的運力缺口已經超過了去年同期。這意味著,如果交通擁堵因高峰季節的貨運量而加劇,被港口擁堵所吸收的運力仍有可能回到2022年1月的14%。」
運力不足的背後是港口的持續擁堵,這往往是腹地集疏運問題造成的。
Linerlytica說:「7月初,全球港口擁堵再次增加,達到13.3%,等待泊位的總運力達到339萬TEU,高於一周前的295萬TEU。3個主要地區(北亞、北美和北歐)的船隻延誤都有所增加,其中北亞增加最多,再次超過北美,成為主要的擁堵熱點。」
在北美,由於擔心西海岸勞動合約到期後會出現中斷,許多託運人和承運人轉而青睞東海岸港口。雖然此舉緩解了長灘和洛杉磯的情況,但據全球供應鏈可視化平台project44稱,在奧克蘭港,貨櫃提貨存在「重大問題」,該港口將對滯留在港口超過4天的貨櫃收取滯納金。
然而,根據Linerlytica的資料,在東海岸等待泊位的船隻已經增加到63萬TEU,薩凡納港已經超過了之前的峰值。
與此同時,在歐洲,工人罷工、卡車司機短缺以及假期季節,都導致貨物的交貨時間延長,碼頭擁擠不堪。
因此,儘管今年的運輸旺季可能會有所緩解,但貨主的日子不太可能會好過。
航運公司爭奪額外運力態勢差異明顯
雖然航運公司希望從持續的繁榮中獲利,但是,今年上半年,全球船隊運力增長僅為1.7%。
地中海航運繼續在二手船收購和新造船訂單中占據主導地位。馬士基和中遠海運則由於可用噸位仍然不足,運力比例有所下降。
過去2年,貨櫃航運公司一直在大舉收購運力,但並非所有公司都在擴充船隊方面取得了同樣的成功。
來自Alphaliner的資料顯示,地中海航運迄今為止是最積極的,通過大規模二手採購來增加其運力,自2020年8月以來增加了220艘船。
Alphaliner說:「在某些情況下,地中海航運購買二手船隻的價格高於這些船隻的原始訂單價格。然而,購買二手噸位的最大優勢是,這些運力可以及時獲得,這使地中海航運能夠最大限度地利用看漲的市場。這種快速增長幫助地中海航運在今年年初超越馬士基,成為運力最大的航運公司。2022年上半年,地中海航運運力增加了約17.9萬TEU,增長4.2%,已經與馬士基造成了20萬TEU的差距。但今年上半年,有4家航運公司的運力出現下降,原因是它們交回了到期的租船,但找不到負擔得起的替代品。馬士基也是其中之一。」
在此期間,馬士基的船隊運力下降了0.6%,是僅次於中遠海運(下降1%)的第2大跌幅。海洋網聯船務(ONE)和現代商船(HMM)分別下跌1.2%和0.6%,但後2者的基數較小。
其他排名上升的航運公司包括長榮海運和以星航運(ZIM),前者取代ONE成為第6大航運公司,後者取代萬海航運進入前10。
Alphaliner說,2022年上半年,ZIM以高達16.8%的增長率最高成為運力增長幅度最大的公司。ZIM租賃了大量經典的巴拿馬型船舶,最長租期長達5年之久。
儘管最近運價有所下降,但貨櫃運輸公司的盈利能力仍保持在創紀錄的水準,而且對更多運力的追求將繼續下去,儘管今年上半年全球船隊僅「微弱」增長1.7%,達到2,540萬TEU。
例如,地中海航運公司有112艘船的訂單,相當於近150萬TEU。
Alphaliner表示:「很明顯,這家總部位於日內瓦的航運公司不僅在可預見的未來仍將是市場領導者,而且還將擴大其對其他航運公司的領先優勢。馬士基目前的訂單量為32.2萬TEU。即使這家丹麥航運公司如預期那樣再訂購12艘甲醇動力16,000TEU船,其訂單運力與現役船隊運力的比例也將『僅』升至12%,而地中海航運的比例為33%。」
在業績風險不斷上升的情況下,成功交付是造船廠的關鍵
中國造船協會表示,由於疫情和罷工等各種原因,今年上半年世界造船業的完工量大幅下降。
船廠一直在努力賺錢。如何將最近的訂單熱潮轉化為真正的利潤,是他們今後必須解決的最大任務。
一家行業組織表示,「順利交貨」以確保收到新船訂單的款項,並為高價訂單留出空檔,被船廠視為最重要的事情。
中國船舶工業協會(China Association of the National Shipbuilding Industry,CANSI)在一份報告中表示,該行業正面臨營運成本高、盈利能力低、完工量減少和業績風險上升的問題。
其統計資料顯示,2022年上半年,中國造船廠完成和交付的新造船數量同比下降11.6%,至1,860萬載重噸(dwt)。
在全球層面,完成量為1410萬cgt,比去年同期下降11.4%,甚至比最新訂單熱潮之前的2016~2020年平均水準下降22.7%。
CANSI說:「下降背後的原因不僅包括疫情、罷工等意外事件,還包括工時延長,以及最近訂購的船型越來越複雜。此外,國際原材料市場的波動、勞動力和物流成本的上升也對造船企業的營運產生了影響。」
例如,據報導,由於今年早些時候上海採取了嚴厲的封鎖措施,中國船舶工業集團公司旗下的幾家總部位於上海的大型造船廠被迫關閉了至少2個月。
在上海上市的中國船舶集團(CSSC)旗下的中船重工(CSIC)近期也援引了類似的因素,估計在2022年1月至6月,剔除政府補貼等一次性專案後,公司將淨虧損7.35億元至8.35億元(合1.089億至1.237億美元)。
與此同時,韓國媒體早些時候報導稱,韓國3大造船商——韓國造船海洋工程公司(KSOE)、三星重工(SHI)和大宇造船暨海洋工程公司(DSME)——預計在上半年虧損近10億美元。
CANSI表示,儘管由於船東自2021年以來的瘋狂訂造,造船廠已經成功建立了令人印象深刻的積壓訂單。這在某種程度上還是反映了目前造船廠的盈利困境。
該協會表示,全球造船業已經積累了足夠確保未來2~3年工作量的訂單。對中國來說,這一數字約為2.7年。
然而,全球經濟放緩以及由此導致的航運市場調整預示著,需求萎縮很可能蔓延至造船業。
英國航運諮詢機構MSI亞洲區總裁王建軍對《勞合船舶日報》(Lloyd’s List)表示,由於利率上升和貨運收入減少可能會給船東帶來財務負擔,並對他們的支付能力構成威脅,因而船廠可能面臨取消訂單的情況。
CANSI指出,今年贏得的新訂單也低於去年的峰值,但仍高於2016~2020年的平均水準。
不過,該公司表示,國際海事組織(IMO)加快其脫碳努力,以及對低排放船舶的可能更大需求,可能會再次推動新建船舶市場。
就目前而言,造船廠在與船東就新訂單討價還價時似乎仍處於強勢地位,尤其是在受歡迎的高價值船舶方面。
據市場消息人士透露,韓國一家頂級造船廠提供的液化天然氣運輸船價格目前接近2.5億美元,安裝了洗滌器的VLCC原油運輸船價格約為1.3億美元。
一位駐香港的航運高管表示:「頂級船廠現在在談判桌上非常強硬。雖然價格更高,但與今年早些時候簽署的類似船隻相比,最近訂購的一些液化天然氣運輸船的規格更低。有人告訴我,一些技術,比如空氣潤滑系統,被取消了。」
貨櫃船租賃市場依然低迷
由於全球不確定性,航運公司似乎對簽訂長期租船協議更為謹慎。
因為全球經濟的不確定性,加上大型貨櫃船仍然缺乏噸位,所以敲定租約的活動主要集中在較小的噸位。
最近為大型貨櫃船敲定的幾項固定合約僅限於一項短期租約,以及一系列定於2年後交付的新造船的長期固定合約。
固定合約經紀人報告了北方航運控股(NSH Northern Shipping Holding)擁有的Northern Jasper號延長租約80天。
這艘2009年建造的8,814TEU容量的船由以星航運以每天17.5萬美元的強勁價格延長了合約。這種短期合約大大抬高了費率,因為在這種尺寸範圍內,平均租期為36~48個月的船舶的基準費率約為每天55,000美元。
據報導,法國達飛海運集團至少在8年內獲得了新加坡船東Eastern Pacific Shipping(EPS)擁有的一系列新船的租賃權。據悉,EPS今年1月向現代三湖重工(Hyundai Samho Heavy Industries)訂購了3艘7,900TEU的船,預計將於2024年交付。這筆交易沒有披露造價。
法國海運諮詢機構Alphaliner的報告說:「貨櫃租賃市場在過去2周(5月23日至6月3日)再次特別安靜,幾乎沒有達成新的租約報導。與近期趨勢一致的是,大部分活動集中在流動性稍高的小型船隻。」
Alphaliner的報告說:「活動仍然低迷有2個原因。一是噸位供應仍然有限,特別是近期即將出場的船,在所有大小船隻區段的租約仍然銷售一空。其次,由於經濟的不確定性,需求減弱。」
Alphaliner的報告說 :「儘管一些航運公司,尤其是新加入的航運公司,仍在尋找可以出租的船隻用於短期工作,但目前很少有航運公司願意在多年合約中套牢船舶的噸位。大多數傳統航運公司只願意簽14個月以下的租約,雖然偶爾會更長一點。非經營性船東何時以及是否能像過去一樣輕鬆獲得36個月、48個月或60個月的工作還有待觀察。」
Alphaliner說:「在確保租船噸位方面,承租人現在採取了更為謹慎的做法。考慮到世界面臨的多重威脅和不確定性,包括驚人的通貨膨脹水準、西方國家的低經濟增長,以及幾個主要國家的衰退風險,這可能是正確的做法。」
貨運方面傳來了更好的消息,長期合約運價仍表現良好,並在上升,而反映貨物即期運價的SCFI在連續4個月穩步下降後,到6月初已連續第2周出現增長。這是在貨運旺季即將開始的時期,加上上海最近解除了封鎖措施。
最近的小型貨櫃船包括TEMAS line旗下的支線船Strait Mas。這艘2002年建造的2,600TEU容量的船被萬海航運以每天90,000美元的費率延長了2~3個月。
最近在區域支線完成了一些固定租約,例如2008年建造的Marfret Marajo,容量為1,600TEU,由法國達飛海運集團以每天4.6萬美元的價格延長一年。法國達飛海運集團還將JR Shipping的容量為1,400TEU的Esperance船固定14個月租約,費率為每天4.1萬美元。
同樣在大支線船領域,德國船東Reederei Nord為其2014年建造的1,750TEU的Nordpanther號貨櫃船從航運公司Vasi獲得了1~3個月的租船合約,租金為每天6.5萬美元。
與此同時,低於1,000TEU容量的小型支線船的租船費率仍然很高。
最近該領域簽訂的租約包括Sietas 168型貨櫃船Eli A。這艘868TEU容量的船由X-Press Feeders以每天25,000美元的速度進行續約。
貨櫃船租船費率水準仍保持高位
貨櫃船租船費率的長期前景不確定,但短期前景看好。
ONE以較高的租賃率跟Costamare續簽了2艘超巴拿馬型貨櫃船的3年期租賃合約。
由於持續缺乏及時的噸位,貨櫃船舶租賃市場仍然很安靜,最近完成的新租月數量有限。
與此同時,儘管有報告稱貨櫃即期運價有所下降,但近期確定的這些船隻的租船費率顯示,到目前為止,市場還沒有走弱的跡象。
最近報導的新簽合約包括ONE同高世邁簽訂續約的2004年建造的、容量為6,500TEU的姊妹船Aries和Argus。高世邁公司擁有的這對超巴拿馬型船以每天59,000美元的固定費率延長3年。
據悉,法國達飛海運集團將英國貨櫃船租賃公司Global Ship Lease擁有的4艘2000年代中期建造的巴拿馬型船的租賃期延長了5年。它們分別是4,300TEU的CMA CGM Jamaica和GSL Susan,以及4,000TEU的CMA CGM America和CMA CGM Sambhar。據報導,每艘船的租金約為每天4萬美元。
達飛海運最近還簽約了多艘支線貨櫃船,包括1,800TEU的新造船Hong An和700TEU的Emilia。達飛為Hong An號支付的一年固定租金為每天5.8萬美元,而1999年建造的Emilia號則以每天1.65萬美元的租金獲得了8個月的租期。
Alphaliner說:「達成協議的少數幾個合約仍將以歷史高位完成。一些承運商似乎沒有被全球貨櫃市場疲軟的人氣所嚇倒,仍熱衷於以強勁的費率確定長期租船的遠期噸位。大型船舶市場目前比中小型船舶市場更為樂觀,規模在1,500至2,800TEU之間,最近租賃費率有所下降。然而,這種『熊市趨勢』可能是暫時的,因為這些規模的船舶持續缺乏。」
然而,最近簽訂的2艘X-Press Feeders的租約證實,這一區段船隻的租賃費率仍然非常健康。其中包括2,500TEU的Zhong Gu Tian Jin和2,200TEU的Cape Monterey,分別以6個月每天8萬美元和1年每天7萬美元的費率達成租約。
Alphaliner說:「從全球來看,對船東來說,短期市場前景依然光明。然而,更長期的情況仍不確定,需求會下降到什麼程度還是個問號。鑒於船舶持續短缺,今年和明年初,貨運需求疲軟可能不會對租船市場造成重大影響。」
但鑒於2023年中期將有大量新船交付,如果由於缺乏拆除舊船的措施,貨運增長開始放緩,這可能是一個嚴峻的挑戰。
參考文獻
- Greg Miller: Record container ship traffic jam as backlog continues to build , American Ship July 28, 2022
- James Baker: Capacity constraints ahead of container peak season, Lloyd’s List 05 Jul 2022
- James Baker: Box lines battle for additional capacity, Lloyd’s List 06 Jul 2022
- Cichen Shen: Successful delivery key for shipyards amid rising performance risks, says Cansi, Lloyd’s List 25 Jul 2022
- Rob Willmington: Boxship charter market remains muted, Lloyd’s List 07 Jun 2022
- Rob Willmington: Containership charter rates hold up, Lloyd’s List 29 Jul 2022














 RSS訂閱