



Outlook for shipbuilding industry post-pandemic
于瀚清、徐劍華
【關鍵字】 造船業、新冠疫情、新船訂單
【keywords】shipbuilding industry; pandemic; newbuild orders
2020年,猝不及防的新冠疫情大流行使海運業遭受了沉重的打擊。由於大流行的不確定性,造船行業繼續評估健康危機的短期影響,2020年船舶訂單跌至歷史新低。在建船舶推遲交付,新訂單戛然而止。近來,隨著商業活動的強勁暗流,渴求訂單的造船企業最近看到了一線希望。預計2021年世界新船訂單將出現恢復性增長。然而,這仍然不足以照亮他們的前景。
饑渴的造船行業看到了一線曙光
2021年造船企業仍然要面對嚴峻的挑戰,因為新的排放規則和未來的海洋燃料的不確定性將不斷提醒他們,如今任何新交付的船舶都可能在未來5年內過時,這可能導致資產價值大幅下降。
在貨運市場情緒改善和船價低迷的推動下,船東們紛紛返回船廠。然而,造船廠必須警惕虧損訂單的影響,這種影響可能會因美元持續走弱而放大。
其中一束光來自於火熱的貨櫃航運市場,因為2020年出色的財務業績,船東們被鼓舞重返船廠。
大宇造船與海洋工程公司(DSME)在最近一次向投資者介紹的報告中說:「基於盈利能力,新訂單有所增加。特別是,暫停了一段時間的大型貨櫃船新建專案已經重新啟動。」
這家在首爾上市的造船商最近確認了一份來自不定期船船東佐迪亞克(Zodiac)建造6艘總價約6.5億美元的15,000TEU船隻的的合約。
經紀商已經報告了更多未完成的交易,包括與長榮海運和以星海運的一批類似規模的新造船舶,以及與地中海航運公司和赫伯羅特的一系列23,000TEU船隻。他們還預測了較小的新巴拿馬型貨櫃船的訂單。DSME的國內競爭對手三星重工也對此表示贊同。該公司預計將對幾艘10,000TEU貨櫃船進行採用環保技術的更換。
來自中國大陸造船廠的消息人士表示,他們正與韓國和日本的造船商展開激烈競爭,雙方都強烈希望至少能從訂單中分一杯羹。
而買家的胃口似乎不僅僅局限於貨櫃航運界。
聯合航運研究公司(Allied Shipping Research)表示,現代重工及其附屬公司的10家大型原油運輸公司突顯了這一點,考慮到運費收益方面的長期看跌模式,這多少有些令人意外。
DHT控股公司的聯席首席執行長斯文•莫克內斯•哈夫傑爾德最近表示,預計油輪市場在2021年北半球秋冬之前都將不會恢復正常,原因是新冠疫情,以及石油和推進技術峰值造成了不確定性。
然而,由中國大陸風險投資支援的訂單反映出,一些投資者仍看到了這個市場的潛力。畢竟,許多人認為,中國大陸對原油的需求將在未來10年繼續提振大宗商品貿易,而油輪船隊的老化意味著大部分舊噸位很快就會報廢,需要更換。
根據勞氏日報情報部(Lloyd’s List Intelligence)的資料,超過25%的原油油輪船齡在15年或15年以上。超大型油輪的數量約為22%。
在其他地方,也有不少乾散貨船的訂單被報導,其中大部分是由中國大陸船廠完成的。不過,或許值得注意的是,低迷的船價也是導致最近訂購勢頭上升的一個關鍵因素。這對造船廠來說是個風險。
報告的合約沒有反映出訂造活動的不足。船廠正忙著填補2020年最後一批可以簽約的空位。價格仍然很低,尤其是那些早期訂造的船。
DSME的檔顯示,Zodiac的新船每艘只有1.08億美元。這與以價格競爭力著稱的中國大陸競爭對手所能提供的水準相差不大。
誘人的定價可能也是目前中國大陸基金資金流向油輪運輸的一個重要原因,因為這降低了持有這些資產的風險。
在最近於上海召開的船舶融資會議上,一家中國大陸國有造船企業的董事長對當前噸位的最新價值感到悲痛。他將造船廠描述為「赤裸著運轉」,認為價格水準遠遠不夠支付造船成本。
低價訂單是治標不治本的舉措,這使得造船企業的年度銷售目標看起來比預期要好,也為原本仍然單薄的訂單提供了緩衝。然而,它們也是一種會導致損失的慢效毒藥。
而這一次,美元走軟可能會大大放大風險。美元貶值實際上減少了造船廠的收入,因為他們的大部分成本都是以當地貨幣為基礎的。
例如,總部位於中國大陸、在新加坡上市的揚子江造船公佈,由於美元銀行存款和以美元計價的造船施工合約折算,第三季外匯損失了約3.67億元(合5600萬美元)。
雖然在未來二到三年船隻交付之前,人們總是可以押注美元升值,但存在著很大的不確定性。
花旗銀行最近預測,抗擊病毒性流感的疫苗供應以及持續寬鬆的貨幣政策可能導致美元2021年貶值20%,這並沒有發出好的信號。
即使是在價格激勵和船東信心恢復的基礎上,貨運市場改善了,2021年的新造船市場仍可能會低迷不振。
新的排放規則和未來的海洋燃料的不確定性,似乎就像懸在船東頭上的達摩克利斯之劍。它不斷提醒他們,如今任何新交付的船隻都可能在未來五年內過時,這可能導致資產價值急劇下降。
作為一個有利可圖的新造船企業的關鍵,船東在訂購時應將液化天然氣燃料系統納入船上,或至少建造將來能夠輕鬆改裝的新船。然而,令船舶經紀商感到驚訝的是,2020年的訂單中很少有真正靈活的訂單能夠在未來轉換為替代燃料使用。
除了額外的成本和缺乏基礎設施準備外,液化天然氣仍然被視為在清潔燃料問世之前解決航運脫碳問題的一個臨時辦法。也許這也難怪大多數船東不願意走這條路。在這一局面明朗之前,造船業可能仍在努力擴大訂單量,使之達到盈虧平衡點。船廠還必須不斷削減過剩的生產能力,同時為零排放船舶的發展做好準備。
中國大陸官方的「國貨國運」與「國輪國造」國策
在2020年中國大陸造船企業贏得的10艘新造船訂單中,有6艘來自中國大陸的船東,這一水準在過去很少達到,但在將來很可能會被超越。
長期以來,中國大陸一直在尋求支持以讓更多中國大陸貨物用更多的中國大陸船隻來運送的基本策略目標,但始終未能實現。然而,不斷變化的經濟形勢很可能是最終將「國貨國運」鞏固為現實的絕佳機會,而中國大陸的造船廠將獲得回報。
中遠海運散貨董事長顧勁松最近表示,航運產業鏈上的中國大陸企業應該互相尋求依託。
此番講話的背景是中國大陸經濟發展新的策略軸形成了以內需為中心、與促進對外貿易的雙迴圈格局。
經濟學家和分析人士認為,在冠狀病毒大流行和地緣政治不確定性上升的情況下,這一政策轉變在一定程度上是「世界工廠」實現經濟自給自足的一個支點。
這與造船業有關係嗎?當然有關係,那就是「國輪國造」。
顧勁松表示,對國內經濟週期的關注,提高了中國大陸能源和糧食安全的重要性。他的公司是國有企業集團中國大陸遠洋運輸集團的子公司,擁有世界上最大的乾散貨船船隊。
顧勁松在一個資本連結論壇上說:「我們的國家在鐵礦石、石油和穀物等大宗商品方面仍主要依賴進口。中國大陸航運企業既要抓住機遇,也要承擔責任,保障這些資源的供應。」
這引導他得出了一個關鍵的結論,即中國大陸貨物應該更多地用中國大陸的船隻來運送,這就是在中文運用中經常被提及的「國貨國運」。
不過,這個想法並不新。多年來,北京的決策者一直在努力實現這一目標,但進展並不顯著。
例如,交通運輸部在2003年制定了一個目標,到2015年,中國大陸80%的石油進口將由中國大陸擁有的油輪運輸。但是事實上,這一比率從未超過40%。但這個老話題現在似乎正適合北京設想的中國大陸新規範。
如果中國大陸真的提高國貨國運的比率,國內貨主和貿易商將從國內貨主那裡租用更多的船舶,而國內船東又將需要訂購更多與同胞造船商合作的船舶。重要的是,這些行業的大多數主要參與者都是國有企業。
從某種程度上來說,這已經發生了。
淡水河谷用來幫助滿足中國大陸對巴西鐵礦石需求的大多數散貨船,或者是由中國大陸船東擁有,或者是在中國大陸船廠建造,或者是從中國大陸船舶租賃商手中租賃的。
中國大陸船舶工業集團公司(CSSC)旗下的滬東中華造船有限公司預訂的多達16艘大型液化天然氣運輸船也可能採用類似的結構,用於從卡塔爾進口燃料。
2020年早些時候,同一船廠還贏得了中遠集團和國有油氣巨頭中國石油公司合資的另外三艘液化天然氣油輪的訂單。
新造船市場的最新談判似乎表明,國人之間的感情和聯繫只會加強。
其中包括中國民生信託、中糧集團和澄西船廠之間為建造8艘卡姆薩爾型(kamsarmax)乾散貨船的項目,以及在深圳上市的榮盛石化及其合作夥伴CSSC正在討論的一項涉及多達30艘超大型原油船訂單的交易。
一些分析師為,中遠海運集團最近計畫增加的7艘23,000TEU貨櫃船,在一定程度上也是受中國大陸政府維護供應鏈穩定的政策目標的推動。
在政府與班輪運輸公司協商後,該公司率先撤銷了太平洋貿易的加價,並補充了船舶運力,以幫助降低中國大陸出口貨物的運輸成本。
克拉克森(Clarksons)的資料顯示,2020年前7個月,中國大陸造船企業獲得了164艘新船的訂單,其中100艘由國內船東訂購。與過去的水準相比,這是一個極高的比例,或者說只是未來的起點。
地中海航運或將成為世界最大班輪公司
隨著訂單量的增加和未來更多的傳言,地中海航運公司(MSC)不斷擴大的船隊規模可能使其最終取代馬士基,成為最大的貨櫃船隊的運營商。
新冠肺炎大流行導致航運公司在船隊配置方面的反應各不相同。隨著馬士基公司的削減,地中海航運公司繼續擴大其船隊。他們作為前兩大貨櫃航運公司的地位可能很快就會逆轉
海洋情報機構Sea-Intelligence的資料顯示,馬士基作為全球領先的貨櫃運輸公司的地位正受到其2M聯盟夥伴、最大競爭對手地中海航運公司的挑戰。
Alphaliner的資料顯示,9月初,馬士基的在役船隊運力為4,076,587TEU,另有31,446 TEU在建。地中海航運公司的在役船隊運力為3,816,321TEU,外加115,000TEU的訂單運力。
Sea-Intelligence 說:「顯然,我們看到的是過去25年來的穩定趨勢,馬士基的重大收購只是暫時性的飆升,很快又恢復到下降趨勢線。兩者之間的差距一直在縮小,儘管在這一過程中出現了一些重大波動,這是由馬士基收購著名的海陸服務公司(Sealand)、薩非航運(Safmarine)、鐵行渣華(P&O Nedloyd)和漢堡南美(Hamburg süd)所推動的。」
Sea-Intelligence說:「地中海航運在2004年成為世界第二大承運商,它一直有機地發展自己的船隊,而不是像馬士基那樣的收購路線。現在兩者之間只有6%的差距。在交付已知訂單後,兩者的差距將降低到4%。就絕對值而言,這也意味著,如果地中海航運能繼續為亞歐貿易訂購一系列新的超大型船舶,而馬士基繼續其目前不訂購更多大噸位船舶的策略,那麼我們將看到地中海航運在船隊規模上超過馬士基。」
據Sea-Intelligence稱,地中海航運並不是唯一一家2020年船隊有所增長的班輪公司。韓國現代商船(HMM)隨著幾年前訂購的船隻交付,船隊運力增長了80%以上。以星航運(Zim)和萬海航運(Wan Hai)也從新冠肺炎大流行中獲益,或至少在考慮增加船隊容量時是這樣。
Sea-Intelligence 說:「達飛輪船(CMA CGM)和中遠海運也有顯著增長,因此從目前的需求增長來看,貨運量也有望增長。馬士基的船隊規模已經出現了最大幅度的萎縮,但從另一方面來看,這很可能轉化為成本優勢。規模只是需要關注的一個因素,顯然馬士基正在追求一種注重盈利能力而非規模的策略。但是,失去這家航運公司已經擁有了四分之一個世紀的皇冠寶座,可能仍然會對哥本哈根產生一些情緒上的影響。」
新造船訂單預計將在2021年恢復增長
隨著造船業信心的改善,預計2021年新噸位訂單將接近2019年的水準。
勞氏日報社情報部(Lloyd’s List Intelligence)最新的《造船展望》(Shipbuilding Outlook)顯示,2020年的世界造船合約處於歷史低點,但2021年的前景要光明得多,因為人們希望新冠疫情引發的不確定性將得到解除。
由於冠狀病毒大流行的不確定性,造船行業繼續評估健康危機的短期影響,2020年船舶訂單跌至歷史新低。
然而,根據勞氏日報社情報部(LLI)最新發佈的造船業展望,隨著全球經濟復甦,2021年船東將懷著對新噸位船舶的健康胃口重返船廠。
LLI負責人克里斯多夫·普爾森說:「2020年,由於船舶訂購量的減少,船東們不確定疫情會如何發展,因此不得不採取平衡措施。沒有人真正知道這意味著什麼。雖然某些航運板塊的一些船舶運營商的需求量已大幅下降,但其他一些船舶運營商還有大量業務要做。病毒大流行帶來的市場波動使得提前規劃成為船東們的一個眾所周知的雷區。」
在向所謂的未來燃料過渡過程中,航運業還面臨著一個首要問題,因為航運業越來越希望降低排放量,並創造一條通向脫碳的道路。
普爾森說:「你必須回答的一個大問題是如何為船隻提供燃料並推動其前進。今天,以及未來五年,也許這不會是一個大問題,但如果你訂購了一艘船,甚至在2到3年內得到它,這可能持續20~25年,那麼我們就必須展望2040年代初或中期。所以你真的需要知道,至少,你需要多靈活。對此,目前還沒有一個好的答案。」
儘管普爾森先生表示,雙燃料發動機具有一定的靈活性(這已引起了人們的強烈興趣,尤其是在使用液化天然氣和傳統燃料油的同時),這仍然只是一個短期的解決辦法,直到下一個氮氧化物(NOx)法規或類似法規生效。
這種籠罩著航運業的不確定性導致船東在考慮補充各自船隊的時候表現出謹慎的態度,這是可以理解的。
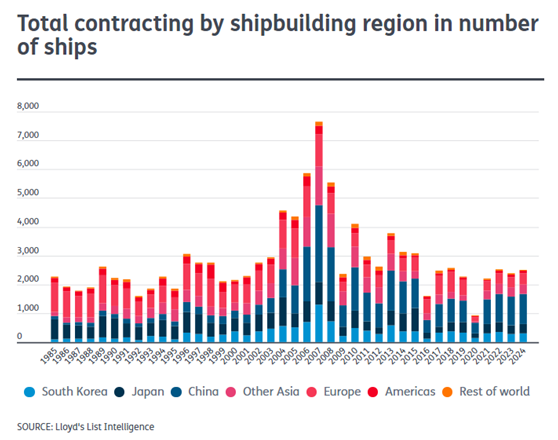
LLI預計,2020年訂購的船舶總數約為917艘,較上年同期的2284艘減少了60%以上。
訂單減少也拖累了全球訂單運力與在役運力的比率,按載重量計算降至15%左右,為20世紀90年代初以來的最低水準。
普爾森表示,這一被視為評估未來供應增長的標準的比率,將在2023~2024年期間繼續下滑至9%,然後趨於平穩。這將是自20世紀80年代末以來的最低水準。
儘管如此,人們希望這一流行病能夠得到控制,全球經濟將恢復正常狀態,人們預計,2021年船東將重新振作起來,儘管大家對過去困擾一些航運業的過度訂貨仍採取著稍微謹慎的態度。
據稱,2021年,預計新訂單將攀升至接近2019年的水準,達到2202艘左右。而中國大陸將是這一業務增長的主要受益者。
與其他主要造船國一樣,中國大陸2020年累計訂單大幅下降。據估計,該公司2020年年底的訂單總數將達到363艘。
然而,到2021年,中國大陸船廠的訂單預計將增加一倍以上,達到800艘以上,而到2024年,訂單將逐漸增加到1000多艘。
事實上,在2020年至2024年的五年內,預計全球將訂購10,542艘船舶,其中中國大陸將占到約40%,即4198艘。
歐洲、日本、韓國和其他亞洲國家的訂單總量將在1,350~1,600艘之間,占全球訂單量的13%~15%。
LLI預計,中國大陸的大部分業務將來自乾散貨行業,而中國大陸在這方面的實力是馳譽全球的。
不過,對韓國同行來說,前景並不樂觀,因為他們的業務嚴重依賴於油輪行業。
儘管油輪訂單數量預計在未來幾年將大幅減少,但據LLI的資料,韓國仍將在2020年年底將油輪數量增至150艘,至2024年達到300艘左右。
然而,就噸位而言,同期中國大陸在訂單量中所占比例更大,達到47%。
據預測,韓國將以28%的載重噸位成為第二大訂單國,而日本將占17%的比例。
LLI的資料顯示,這三大造船國將占所有訂單的93%。就目前的訂單量而言,中國大陸的造船廠也將繼續佔據主導地位。
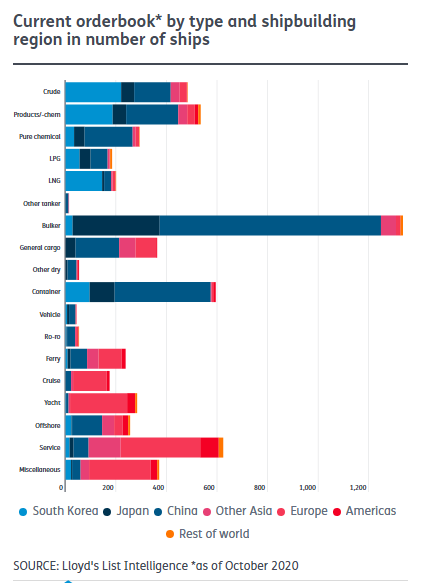
在全球簽約的6,098艘船舶中,中國大陸造船廠負責2,477艘。占總訂單的41%,其次是歐洲1,243艘(占20%),韓國841艘(14%),日本732艘(12%)。
在訂購的船舶總數中,不到一半是油輪和乾散貨/雜貨板塊的。
據LLI在10月初發佈的報告,在多達1,709艘油輪的確定訂單中,包括大量原油運輸船(484艘船舶)和石油產品/化學品油輪(524艘船舶)的訂單。全球訂單中還包括200艘液化天然氣(LNG)運輸船。
乾散貨/雜貨船板塊訂購的船舶數量稍多一些,為1751艘。對於過去嚴重供過於求的行業來說,這個總量仍然可算溫和。
值得注意的是,郵輪板塊對訂單的貢獻很大,共訂購175艘船舶,位現有船隊的33%。
就載重運力而言,中國大陸船廠在訂單總量中所占比例也是最大的。LLI的資料顯示,在全球3.23億載重噸訂單中,有49%的訂單落在中國大陸,即1.57億載重噸。
同時,韓國船廠的訂單簿上有9400萬載重噸,占全部遠期預訂量的29%;日本船廠有4800萬載重噸(15%),其他亞洲船廠的1100萬載重噸(3%)。
儘管由於市場的不確定性,在2020年訂單確實有所放緩,但這對船舶交付的影響並不像以前設想的那樣顯著。
儘管許多國家的新船交付時間都被推遲,但延誤的數量(即船舶延遲)仍高於2019年。
LLI估計,2020年有2,251艘船隻下水,而2019年為2,011艘。
普爾森說:「2020年初,考慮到當時的形勢,我們原本預計會出現更多的下滑。但我們現在看到了強勁的產量,首先是來自中國大陸的生產商,他們甚至在4月份就已經恢復運轉,而且,據所有人的說法,到了仲夏,他們幾乎已經恢復了原來的產能。即使是在新冠大流行期間受到特別嚴重打擊的郵輪板塊也明顯沒有就交貨條件進行重新談判。在2009年的全球金融危機中,當時有人高聲要求取消所有訂單,或者至少取消50%的訂單,但是結果只有大約5%的訂單被推遲了。事實再次證明,要擺脫合約是很困難的。是的,2020年取消的訂單比平時稍微多了一點,但我們沒有任何強有力的跡象表明,這一嚴重現象會對2020年的交貨產生重大影響。」
LLI預計,在2020~2024年期間,船舶交付總量為12,269艘,比2015年至2019年的前五年減少495艘。
在未來五年,船隊發展的主要推動力將來自散貨船/雜貨船板塊(3,924艘)和油輪(3,044艘)。
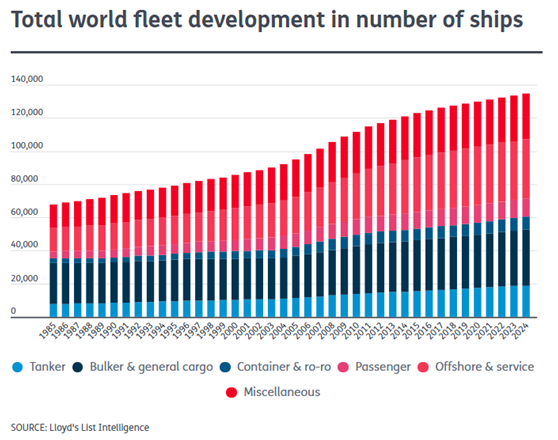
對於這兩個板塊來說,與前五年相比,交付量都有所增加,這有助於抵消離岸和服務業的大幅下降,據LLI的資料,離岸和服務業的交貨量將減少40%,為2,145艘。
參考文獻:
- Cichen Shen: Starved shipbuilders offered ray of light, Lloyd’s List 24 Nov 2020
- Cichen Shen: Yard Talk: Why China is looking to China to support its shipping strategy, Lloyd’s List 22 Sep 2020
- James Baker: MSC closes in on Maersk as the world’s largest carrier, Lloyd’s List 16 Nov 2020
- Linton Nightingale: Newbuild orders look set to regain pace in 2021, Lloyd’s List 25 Nov 2020















 RSS訂閱