


How a global recession could impact container shipping
高航、王沈劍、徐劍華
【關鍵字】經濟衰退、貨櫃航運業、港口輸送量
【keywords】economic recession; container shipping; port traffic
越來越多的跡象顯示新一輪的全球經濟衰退即將到來。美國國債收益曲線倒轉、債臺高築、工業減速、證券市場和貿易戰的情況都難以捉摸及潛在的經濟和地緣政治危機蔓延於整個世界的範圍裡。多家行業研究機構指出,如果再經歷一次經濟危機的話,貨櫃航運業也將受到重創。
博洛雷物流公司:全球不確定性繼續給海運市場帶來壓力
博洛雷物流公司(Bolloré Logistics)報告稱,當前這個旺季相當不活躍,而且由於出口商在中美關稅最後期限之前提前交貨,所以目前的庫存可能已經足夠讓出口商等到情況變得更加明朗。
不確定的關稅戰情景導致不確定的情緒,使旺季變成了淡季。
博洛雷物流報告稱,今年第二季的海運貨運量略高於上一季,但這一時期提供了進一步證據,顯示了貨運代理行業的活動穩步放緩,這種放緩有可能持續到2020年。
這家法國貨運和物流集團在其最新的市場報告中指出:「海運業務增長了約3%,遠低於近年來5%~8%的水準。自去年末以來,海上貨運的下滑趨勢加劇,導致之前對2019年的預測有所下調。海運部門全年預測從4%下降到2.5%。」
報告強調了影響貨運市場的「全球不確定性」包括:中美貿易的緊張局勢可能蔓延至歐洲、華盛頓未來行動的不可預測性、中國大陸經濟增長放緩;中東海灣衝突和石油運輸中斷的風險、英國脫歐的條件仍未解決及對美國經濟衰退的擔憂揮之不去。
博洛雷物流公司的海運採購總監安妮索菲·弗利布林說:「這些疑問對出口產生嚴重的影響,尤其是在亞洲。許多出口商因為擔心中美貿易緊張局勢的影響而提前交貨,避免今年早些時候可能出現的最後期限。其結果是,現在的庫存可能已經足夠讓出口商等到形勢明朗後再增加產量。」
她強調了圍繞即將到來的「額外未知因素」以及與明年減少硫排放的新環境法規所伴隨而來的運價上漲。
弗利布林指出:「目前,沒有人知道航運公司投資於清潔技術的600億美元成本中,有多少將轉嫁給客戶。這種缺乏透明度的狀況,增加了出口商在為未來做出決定之前等待細節大白的傾向。」
為抵消運量下降的影響,航運公司已開始通過空白航班來減少航線上的運力,以維持運價。
報告警告稱,這種疲軟可能不會很快結束。雖然在經濟增長較慢年份的夏季中下旬旺季出現運價反彈。然而今年的刺激沒有實現。
弗利布林說:「我們看到旺季活動很少,這對未來幾個月來說不是一個好兆頭。人們擔心,如果沒有催化劑,這種疲軟期可能會延續到明年。」
克拉克森柏拉圖證券公司:全球經濟衰退對遠洋運輸業不同板塊的不同影響
遠洋運輸業會受到全球經濟衰退的影響,而影響程度取決於全球經濟放緩對海運貿易的阻礙力。2008至2009年間的一系列事件讓船東們元氣大傷,在之後的許多年裡船東們都沒能恢復過來。有些人認為直到今天都沒有完全恢復過來。
假如這些跡象並不是空穴來風,而是真的預示了又一輪全球經濟衰退的到來,那將會怎樣?屆時遠洋運輸業又將受到什麼樣的影響?
克拉克森柏拉圖證券公司(Clarksons Platou Securities)在一篇新的報告中指出了這種風險,該篇報告由航運股票研究常務董事弗洛德·莫克達爾、分析師埃裡克·霍維和亨麗埃特·韋夫斯塔德合作撰寫。
克拉克森柏拉圖並不是在降低其基本預期。然而,它預測2020年全球GDP增長只有2%,而不是目前一致預測的3.3%,並由此得出其基本觀點:目前投資者們不太會全力出資。
從新報告和其他資料以及資訊來源中明顯可以看出的是,與2008年至2009年間的情況相比,如果新一輪的全球經濟衰退到來,那麼遠洋運輸業各個不同板塊所受到的影響將各有不同,因為行業和市場都已經發生了變化。
1.貨櫃航運業
過去的十年裡,貨櫃航運業經歷了翻天覆地的改變。運輸企業通過合併所有權以及結成商業聯盟進行合併,而船舶平均尺寸也有明顯的增長,過去十年裡大部分新造的船舶容量都達到10,000TEU以上。
好消息是,企業合併能夠縮減運營成本,且訂購的船隻大部分都已交船。2008年訂購貨櫃船運力占在役船隊運力的50%,如今這個比例已降至11%。
壞消息是,一切整合交易和新船訂購都很耗費財力,從而帶來更嚴重的債務負擔。
克拉克森柏拉圖預估2018年貨櫃貿易額增長對全球GDP增長的乘數為1.2。換句話說,如果GDP增長1%,貨櫃貿易額就增長1.2%。如果又一輪經濟危機到來的話,那麼貨櫃航運業受GDP增速的影響可能會沒有以前這麼厲害,這將為貨櫃航運業帶來一線希望。在2015年至2018年間,該乘數大約是2,在2000年代初,該乘數高達4。
然而,克拉克森柏拉圖提出了關於經濟衰退情況下「貨櫃貿易增長停滯的實際風險」的警告,並預估「基於過去2009-2018年經濟衰退的情況來看,如果全球GDP增長不到2%,那麼貨櫃貿易增長就可能停滯,甚至出現負增長。」
該報告確實引證了2008年至2009年間經濟危機與新一輪經濟危機的一些重要的不同點,這些不同點會降低未來可能發生的經濟衰退對貨櫃貿易的影響。該報告指出2009年的資料受「信用證完全凍結幾個月」的影響,而「這種情況在一輪正常的週期性經濟增長放緩趨勢中不太可能會再次發生。也就是說,經濟衰退的結果可能導致貨櫃貿易的縮減趨勢被誇大了。」
大部分在美國上市的貨櫃航運公司都是船舶出租公司,而非貨櫃承運商,所以關鍵問題之一就是經濟衰退會如何影響租船費率。
據克拉克森柏拉圖預測,在基本情況下,2020年貨櫃船舶需求會增長6.7%。而在經濟衰退的情況下,預測船舶需求增長率僅為1%。
克拉克森柏拉圖相信船舶減速航行(減少有效船舶供應)會支持船舶需求的增長,因為承運商會為了節省燃油以應對國際海事組織2020年的限硫令。該法令規定所有未配置廢氣淨化裝置的船舶必須使用硫含量不高於0.5%的更貴的燃油。
該公司稱:「國際海事組織2020年限硫令導致的船舶減速趨勢對船東們來說是值得慶倖的,我們相信,在經濟衰退的情況下,這一事件產生的影響將起到避免收益暴跌的作用。」
儘管該公司無法精確預測收益暴跌的情況,它還是預測了經濟衰退情況下企業租船收益暴跌的情況。一艘容量為4,400TEU的船,每日租船費率有望從今年的11,000美元升至2020年的14,600美元。如果新一輪的經濟衰退到來的話,到2020年,該種船舶租船費率將降至8,800美元/天。
對一艘容量為8,250TEU的船舶來說,在基本情況下,其每日租船費率將從今年的25,900美元升至2020年的33,900美元,而如果新一輪的經濟衰退到來的話,那麼2020年該種船舶每日租船費率將降至22,600美元。
2.油輪運輸
油輪運輸的格局也已完全不同於當初全球經濟危機時的狀況。回顧2007年,美國每日原油產量為500萬桶。2019年1月至5月,美國平均每日原油產量為1200萬桶。2007年美國原油只允許向加拿大出口。而在2019年1月至5月,美國平均每天在全球範圍內出口280萬桶原油。
石油輸出國組織(OPEC)在原油市場的地位仍舊舉足輕重,但由於美國石油出口量的增長,石油輸出國組織的地位就會相對降低,其地位也就不再像2007年時那樣重要。
如果2020年全球GDP增長降至2%,那麼原油需求增長將由原來的130萬桶/天縮減至70萬桶/天,這將導致原油庫存大幅增加,而油價將降至40美元/桶左右。這家投資行相信屆時石油輸出國組織將不得不至少削減70萬桶/天的出口量以將原油價格維持在50美元/桶以上的水準。
這又一次證明,如果又一輪全球經濟衰退到來的話,國際海事組織2020年限硫令的效力將有望在一定程度上抵消經濟衰退的影響。理論上來講,更多原油將被送進提煉廠提純以生產達到國際海事組織要求的燃油,而更多提純的燃油將經由成品油輪運往世界各地的航運燃料中心作為補給。
據克拉克森柏拉圖估計,在基本情況下,超級原油運輸船(每艘容量都達到200萬桶原油的VLCC)每日租船費率將由今年的35,000美元升至2020年的60,000美元,而促使租船費率上升的部分原因為國際海事組織2020年的限硫令。如果新一輪經濟衰退到來的話,租船費率還是會上漲,只不過上漲幅度會很小,達到40,000美元/天。大部分投資者將對此感到失望。
3.乾散貨運輸
自2008年以來,乾散貨運輸板塊幾乎一直處於低迷狀態,雖然偶爾會有例外的情況,但都不過是曇花一現,如今乾散貨運輸板塊終於開始進入復甦階段。
如果2020年裡新一輪的全球經濟衰退到來的話,那麼與2008年至2009年的經濟危機相比,乾散貨運輸業的資產價格與租船費率都將發生巨大的改變。
在全球經濟危機爆發後,隨之而來的將是乾散貨運輸業史無前例的繁榮局面。2008年裡,好望角型船舶(載重噸位達到100,000公噸及以上的散貨船)每日租船費高達19萬美元,而該種船舶的資產價值則飆升至1.5億美元。如今,好望角型船舶的每日租船費率大約為2.9萬美元。一艘新造的好望角型船舶資產價值為5,100萬美元,而一艘船齡為五年的好望角型船的資產價值為3,000萬美元。
換言之,如果船舶資產價格與每日租船費率再次下跌的話,其下跌的空間將會更小。
據克拉克森柏拉圖估計,到2020年,如果不發生全球經濟衰退的話,海運散貨船的噸位需求將會上升4.3%。除非出線經濟衰退,拉克森柏拉圖認為好望角型船舶每日租船費率將從今年的16,200美元升至2020年的18,300。但如果明年出線經濟衰退的話,預估每日租船費率將降至12,600美元。
4.航運股投資
樂觀估計,克拉克森柏拉圖認為如果發生全球經濟衰退的話,可能的租船費率只比船東達到盈虧平衡的租船費低一點,因此應該不會出現經濟困難的情況。該公司堅稱,國際海事組織2020年限硫令能夠起到緩衝潛在經濟衰退影響的作用,從而避免出現資金緊張的情況。
不過該公司也承認:即使如此,從過去的經歷中我們可以看出,經濟衰退的情況可能會比預期的更加嚴重。
為防止比預想更糟的情況發生,在這段充滿不確定性的時期中,該公司給投資者的建議是重點投資擁有巨大市場價值和強有力的資產負債表的航運公司。
該公司建議著重關注那些LTV (loan debt-to-asset values) 較低的公司,即貸款債務與資產價值的比率較低的公司。在油輪運輸板塊中,克拉克森柏拉圖所歸納出的幾個貨款價值比最低的上市公司包括Euronav(紐約證券交易所:EURN),Nordic American Tankers(紐約證券交易所:NAT),Diamond S Shipping(紐約證券交易所:DSSI),DHT Holdings(紐約證券交易所:DHT)以及International Seaways(紐約證券交易所:INSW)。在乾散貨運輸板塊中,該公司所歸納的幾個貨款價值比最低的上市公司包括Grindrod(納斯達克:GRIN),Genco(紐約證券交易所:GNK),Eagle Bulk(納斯達克:EGLE)以及2020 Bulkers(奧斯陸:2020)。
Alphaliner:貨櫃對GDP的「TEU乘數」將降至1以下
儘管貿易的緊張局勢加劇,但世界港口的貨櫃輸送量仍在繼續增長。然而,過去幾十年來提振輸送量的乘數效應將在今年消失。這也伴隨著2008年全球金融危機以來,中國大陸經濟增速連續多年的穩步下滑。
實際上正在進行的中美貿易戰並未降低貨櫃的整體輸送量,不過貨櫃輸送量的增長前景已出現下降。自2008年全球金融危機留下後遺症以來,增長的穩步下滑是顯而易見的。
法國海運諮詢機構Alphaliner預測,儘管中美之間的貿易戰不斷升級,但今年貨櫃運量仍會增長。該公司已將增長預期從3.5%下調至2.5%。
在此之前,國際貨幣基金組織(IMF)於 7月份更新了《世界經濟展望》 (World Economic Outlook),將全球國內生產總值增速從3.3%下調至3.2%,貿易量增速也從3.4%下調至2.5%。
但Alphaliner表示,2019年第二季貨櫃輸送量仍保持彈性,4月至6月全球港口輸送量增長了2.8%。
Alphaliner表示:「正在進行的中美貿易戰未能降低整體的貨櫃輸送量,並且第二季的增長率略高於第一季的2.7%。中國大陸港口的輸送量增長已從第一季的4.2%降至第二季的3.5%。北美汽車銷量增速也從上一季的4.7%放緩至第二季的2.9%。」
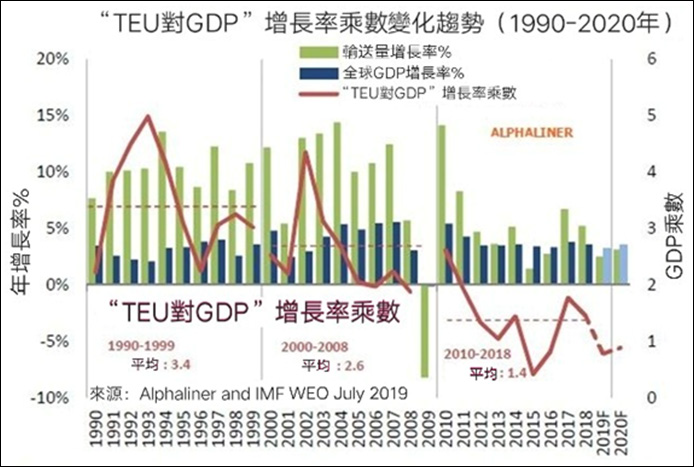
Alphaliner還警告稱,「TEU乘數」(貨櫃輸送量增長超過GDP增長的因素)在繼續下降。從歷史上看,上世紀90年代航運公司的「TEU乘數」為3.4,本世紀初為2.6。但自2008年金融危機以來,這一比例已降至1.4,今年可能會跌至與去年持平。
Alphaliner表示:「不斷升級的貿易緊張局勢將對貨櫃輸送量產生負面影響,預計到2019年,貨櫃對GDP的「TEU乘數」將降至1以下。」(見圖)
德路里:全球港口貨櫃輸送量進入10億TEU時代
全球航運諮詢公司德路里(Drewry Shipping Cinsultants)在其《2019年全球貨櫃碼頭運營商年報和預測》(Global Container Terminal Operators Annual Review and Forecast 2019)中說,預計到2023年貨櫃港口需求平均將增長4.4%,全球輸送量將達到9.73億TEU左右。2018年,全球這一數字約為7.84億TEU。
德路里表示,未來幾年,亞洲貨櫃港口將在全球貨櫃輸送量增長中佔據最大的份額。尤其是在中國大陸和東南亞港口能力增長放緩的趨勢,將提高碼頭的平均利用率。
德路里表示,雖然未來五年全球港口貨櫃輸送量的絕對值增長接近1.9億TEU令人印象深刻,但這仍與2000年代的快速增長相去甚遠。德路里強調,在2007 – 08年全球金融危機之前預測每年9%左右的增長率造成了現在混亂的局面。
然而德路里表示,目前全球貨櫃港口需求的前景是「溫和的增長和諸多不確定性」。
德路里預計,未來5年亞洲地區的增長將各不相同,但亞洲將繼續為港口行業提供新增輸送量的最大份額。
亞洲港口輸送量預計將從去年的4.23億TEU增至2023年的約5.38億TEU,複合年均增長率接近5%。
德路里預計,未來中東地區的年均複合增長率最高,將達到5.1%,而未來五年,該地區的港口輸送量將從6900萬TEU升至8900萬TEU。
預計非洲的複合年均增長率為4.1%,而歐洲、北美和南美的複合年均增長率將分別為3.4%、3.6%和3.7%。
德路里表示,在這種不溫不火的增長環境下,全球貨櫃港口的處理能力將保持低迷,進而提高碼頭的平均利用率。
德路里表示:「全球貨櫃港口的能力預計將以每年2%左右的複合年均增長率增長,但這僅僅是基於已證實的增長。這遠遠低於預期的增長需求,反映出過去幾年投資者的投資持續放緩。這將有助於大幅提高碼頭能力的利用率,從去年70%左右的平均水準大幅提高到2023年的79%左右。」
這一增幅將令運營商和客戶兩方都感到滿意。然而,在大中華區和東南亞,碼頭利用率將受到擠壓。德路里說在大中華地區,這一水準將接近100%。
報告的作者、德路里港口和碼頭高級分析師尼爾•大衛森表示:「以前非常快速的產能擴張步伐已被擱置,目前的重點是將港口和碼頭的所有權整合為大型集團。」
參考文獻
- Stuart Todd: Global uncertainties continue to weigh on ocean freight markets, Lloyd’s List 14 Aug 2019
- Greg Miller: How a global recession could impact ocean shipping,American Shipper Aug. 20 2019
- James Baker: Slowing container growth hits volume multiplier, Lloyd’s List 07 Aug 2019
- Linton Nightingale: Global box port volumes edging up to 1bn TEU, Lloyd’s List 01 Aug 2019















 RSS訂閱