


孫濤濤、徐劍華 編譯
對今年頭幾個月貨櫃需求成長的樂觀預測尚未實現,如果承運商希望在旺季期間維持運價不變,它們將面臨著開「空白航班」(blanked sailings)的命運。
運力需求成長放緩
主要航線上需求的成長未能跟上新船運力流入的步伐,貿易戰可能會使這種情況加劇。
《貨櫃貿易統計》(Container Trades Statistics)報告發佈了2018年3月的運輸需求量資料之後,承運商顯得非常擔憂。
報告顯示,亞歐航線年度運輸需求縮減了14.5%,跨太平洋航線縮減了12.4%,全球需求量縮減了1.1%。
CTS的報告說,需求資料是「以從最後一個裝貨港啟航的日期」記錄的,因此我們假設從2月16日起的中國新年的影響已經計入了2月份的運量。從這個角度看,3月份的大幅下跌讓許多業內人士感到意外。
2017年,東西向主幹航線運量獲得了很大的成長,跨太平洋東行航線全年運量成長非常強勁,達到了8.1%,而亞歐航線的運量比過去幾年更穩健,成長了4.1%。全球需求量也很好,成長了5.4%。
當2月份的資料公佈時,這種健康的成長似乎在進入2018年之後有所加強,因為1~2月份跨太平洋航線的運量成長強勁,達到了12.5%;亞歐航線的漲幅似乎比以往任何時候都要大,為9.4%;而全球運量強勁成長了7.9%。
當3月份的資料公佈時,這種樂觀情緒迅速轉化為沮喪,1~3月份跨太平洋航線的運量僅成長了2.3%,亞歐航線僅為0.8%,全球需求成長幾乎減半至4%。
4月和5月的CTS運量資料並沒有扭轉目前看來東西向主幹航線需求持續走軟的局面,如圖1所示,圖1顯示了亞歐、跨太平洋東行航線和全球的年度、月需求成長率。(這裡已經將1~3月份的成長率轉換成平均值,以解釋春節前後的波動)。
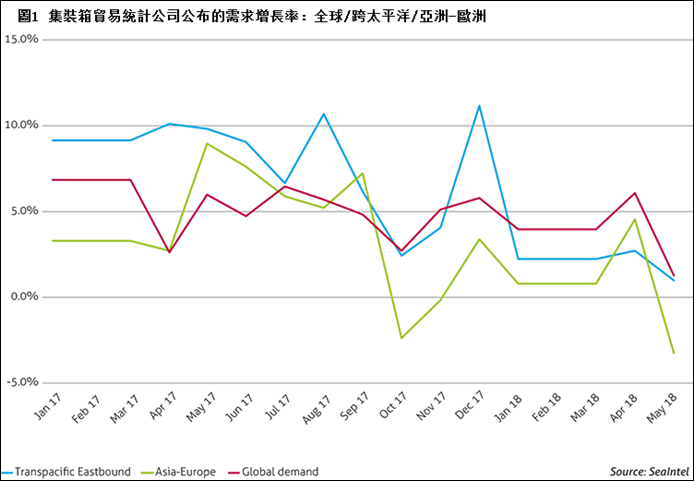
2018年1月至5月,亞歐航線運量的同比成長率為0.7%,而跨太平洋東行航線運量的同比成長率為2.1%,既遠低於去年的水準,也遠低於今年早些時候的預期。
貿易戰打壓旺季運輸需求
需要強調的是,1月至5月是貨櫃運輸的季節性下滑階段。在預測淡季成長率達到峰值時,人們應該始終保持謹慎。隨著最近7月6日對來自中國的進口產品實施第一系列由川普政府於4月初宣佈的美國關稅,有充足的理由擔心2018年的旺季。當時預計,美國對總值500億美元來自中國的進口產品額外徵收25%的關稅將造成「旺季不旺」的後果。中國政府迅速對來自美國的進口產品徵收25%的報復性關稅,總計500億美元。美國貿易代表目前正致力於增加對價值2000億美元的中國進口產品徵收10%的關稅,這將是中國難以匹敵的,因為2017年美國進口產品總值為1300億美元。
美國總統川普警告稱,他可能會加大實施力度,包括4500億美元的商品,即約占中國對美出口商品的90%。
如果中美之間全面爆發貿易戰,幾乎可以肯定,2018年的旺季將不復存在,但目前500億美元的雙向25%關稅已經對2018年的旺季需求產生了抑制作用。即使冷靜的頭腦占了上風,避免了一場貿易戰,在運力供應方面仍有許多挑戰。
圖2顯示了亞洲-北歐航線的年運力成長情況,由此可以清楚地看到今年大量船舶交付(主要是交付給海洋聯盟即Ocean Alliance的承運商)的影響,2018年運力部署增速快於2017年和2013~2017年前三個季的平均增速。
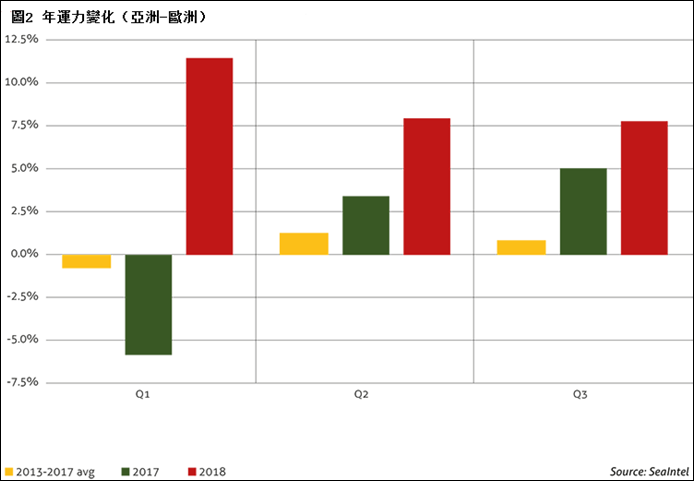
2018年第三季預計同比成長7.8%,這不僅是2013~2017年平均成長率(0.9%)的9倍,也遠高於1~5月亞歐航線需求成長的水準(0.7%)。除非承運商儘快大幅削減運力,否則亞歐航線的承運商將看到供需平衡將更遜於2017年。而2017年的運力供求狀況還遠稱不上平衡。
沒有一個聯盟關閉一條周班服務航線
事態的發展不應令人感到意外,因為我們一直警告稱,這將是近一年以來臃腫的船舶訂單不可避免的結果。
在2017年,SeaIntel的報告說:「到2018年下半年,要保持市場運力供求平衡,三個聯盟中的每一個都必須按實際需要關閉一條周班服務航線。」然而顯然這沒有發生,因此承運商們現在感受到了痛苦。
一方面,越來越大的船舶不斷地交付,注入運力,而另一方面,船舶和航線的數量保持不變(不包括東南亞-北歐SEANE航線和AEX區域內航線)。單是通過將較小的船舶梯級置換到其他航線,所增加的平均船舶規模已經足以顛覆任何表面上的運力供求平衡。
圖3顯示了2017年和2018年的第一季至第三季亞洲至美國西海岸運力投放的同比成長率,以及2013~2017年的平均成長率。
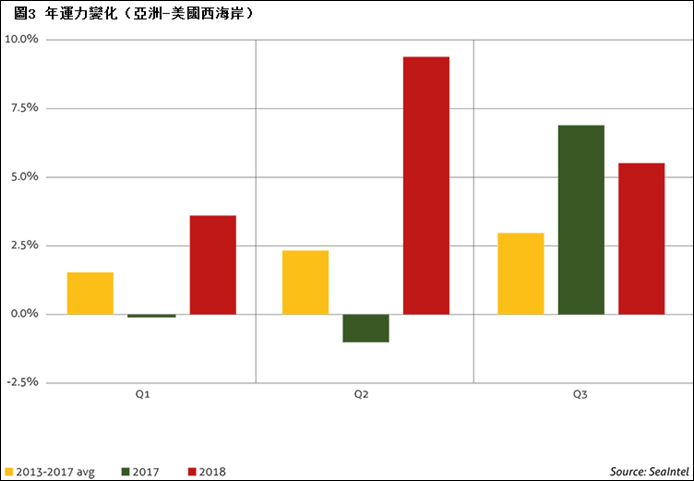
目前,第三季投放的運力預計將成長5.5%。雖然這仍低於去年同期6.9%的增速,但仍接近第三季長期增速(3%)的兩倍。
如果跨太平洋東行航線需求仍像目前一樣疲軟,1~5月僅成長2.1%,這對承運商來說將是一個挑戰。
圖3還顯示,今年第二季的運力成長異常高,達到9.4%,這是過去6年的最高紀錄。這可能解釋了今年以來,各大承運商在跨太平洋航線上面臨運價挑戰的原因。
到目前為止,跨太平洋航線的運力供需平衡疲弱,導致2M聯盟的TP1/Eagle服務航線宣佈停止,隨後,該聯盟最近宣佈合併其PS5和PS8服務航線。
為了簡潔起見,我們選擇了不包括亞洲-地中海和亞洲-美國東海岸的航線,因為它們預計在第三季分別以0.4%和1.6%的幅度溫和成長。由於這兩條航線的規模分別為亞洲-歐洲和亞洲-美國西海岸航線的一半,所以它們的運力成長放緩將不足以平衡整體運力過剩。
如果進入旺季以後需求成長繼續非常疲弱,亞洲-歐洲和亞洲-美國西海岸航線的運力成長幾乎肯定是不可持續的,承運商在未來幾周內不得不大幅削減運力,通過航線優化關閉亞歐航線的1~2個服務,或者可能至少關閉一個跨太平洋服務航線。
所面臨的挑戰,特別是在亞歐航線,航線運力成長的主要原因是海洋聯盟的新造船交付使用,並且其他聯盟很可能不會不戰而降地放棄市場占有率。而海洋聯盟如果很難證明其新船交付使用的合理性,那麼它將不得不轉向關閉一條或兩條服務航線。
有些東西是必須要付出的,但有一點值得慶幸的是,我們可以從中得到很多。
預計第三季將出現過去7年來空白航班的最低水準,因此在達到2013~2015年的水準之前,承運商仍有足夠的運力可供抽減。雖然如此,要想在不造成太大干擾的情況下,通過發空白航班抽掉超過2%~3%的運力還是很困難的,因此,如果要在旺季實現平衡,還需要考慮取消更多的服務航線。
然而,出乎意料的是,由於托運人趕在關稅加徵生效以前出貨,所以並未出現人們擔心的「旺季不旺」。
2018年5月全球船期可靠性
全球船期可靠性在3月份跌至歷史最低月行業得分之後,可靠性在5月份繼續改善,上升了3.9%,達到71.7%。儘管有所改善,但2018年5月的班期可靠性是SeaIntel自2011年開始衡量船期可靠性以來的最低記錄(圖4)。
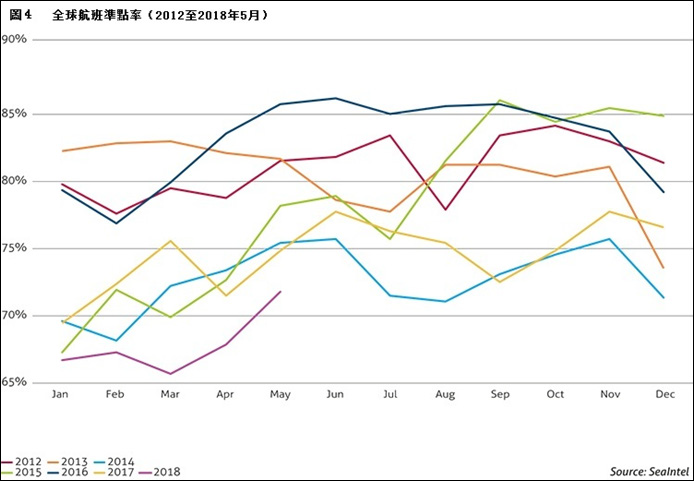
與2017年5月相比,船期可靠性下降了3個百分點。船期可靠性的月提升也反映在全球晚到船期的平均延遲上,延遲時間減少了0.26天,至3.88天。然而,在年度水準上,平均延誤時間比去年5月記錄的3.54天高出0.34天。
5月份船期可靠性排名第一是馬士基航運公司,其船期可靠性為78.3%,緊跟著是美國總統輪船,準點率為77.6%。萬海和長榮僅次於前面兩家,它們的準點率分別為77.3%。令人印象深刻的是,排名前15位的承運商中,有14家從4月份開始提高了自己的船期可靠性,而唯一例外的萬海航運的船期可靠性僅小幅下降了0.1個百分點(圖5)。
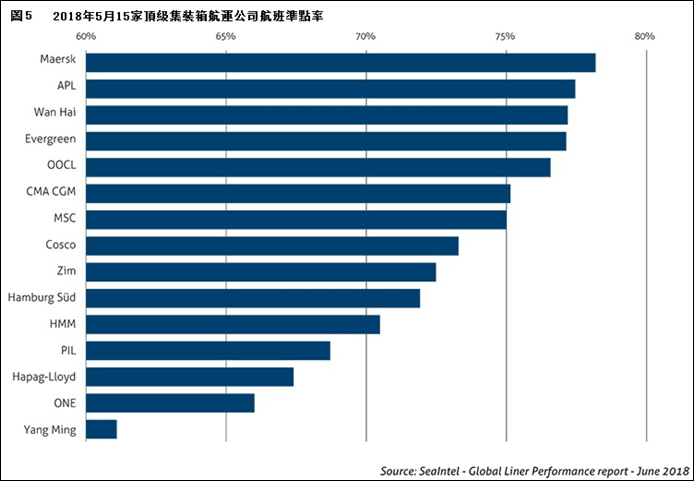
東方海外錄得最大月成長8.6個百分點。緊隨其後的是美國總統輪船和馬士基航運公司,它們的月漲幅分別為6.1和5.3個百分點。
儘管有這些改進,但14家承運商中只有4家(ONE除外,因為沒有2017年的參考點)實現了年度準班率的改善,儘管沒有哪家承運商的改善幅度超過3個百分點。
長榮公司錄得最大年度漲幅2.8個百分點,陽明和赫伯羅德則錄得最大年度準班率分別下滑9.8個百分點和9個百分點。
4~5月,東西航線的平均準班率表現持續改善,每月大幅增加7.5個百分點,至68.1%。這三個班輪公司聯盟的準班率也在持續提高,其中2M聯盟的月漲幅最大,達到9.7個百分點,其次是海洋聯盟,漲幅為7.9個百分點(圖6)。
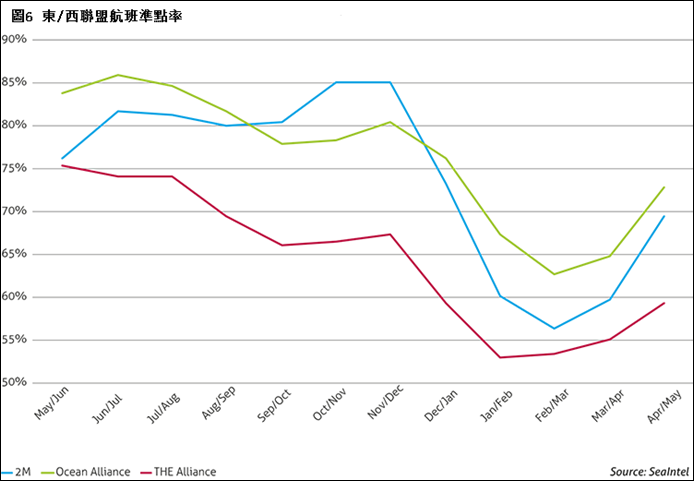
THE聯盟錄得每月準班率漲幅最小,為4.3個百分點。
在4~5月,海洋聯盟是船期可靠性最高的聯盟,準班率為72.9%。其次是2M聯盟和THE聯盟,準班率分別為69.6%和59.5%。
編譯自
Alan Murphy: Between the Lines: Reasons to be fearful, Lloyd’s List 19 Jul 2018















 RSS訂閱