



楊鈺池
五、主要海事國家船舶融資政策之案例分析
(一)美國
美國海運政策以保障國家安全為理由,對於本國商船隊實施優厚的海運補助政策,軍事戰略物資與開發援助物資之全部或部分由美國籍船來運送。美國自1937年起為因應國家緊急動員所需而整備頓本國商船隊,對於國際航線航行之美國籍船舶給予航運差額補助制度(ODS:Operating Differential Subsidy),美國政府每年約花1億美金作為補助經費。為此補助制度於1998年結束,其後由1996年所通過的新營運補助制度之海事安全計畫(MSP:Maritime Security Program)所取代,每年對40艘貨櫃船舶、5艘RORO船以及2艘汽車船共計47艘,給予每艘210萬美金補助(鄭鳳敏,2000)。
美國則因本國籍船公司如APL、Sea Land、Lykes相繼被外國公司併購,深懼因國輪噸數急遽下降他日發生戰爭時,落入無船可用的窘境。近期海運行政部正擬草案規定凡在美國登記的船舶,無論是在美國建造與否皆可享受免船舶登記費優惠待遇。部份外商為取得美國政府對本國籍船公司補貼,仍保留部份船舶註冊為美國籍,可見此措施仍相當具有吸引力。例如1999年12月8日美國運輸部海事局同意Maersk Line收購Sea-Land一案後,仍將海陸公司之15艘美國籍船舶委託由U.S. Ship Management公司來管理,Maersk方可取得每年4,180萬美元補助金即為其中一例。
聯邦船舶金融計劃係由政府提供信用保證,以鼓勵美國商船與造船廠之成長與現代化,係根據1936年商船法之第11篇規定的融資保證制度而來。融資保證(Loan Guarantee)之目的係為船舶之建造、改造、修理所需資金方面,由政府來保證本金與利息償還。設立趣旨在於船舶建造、改造與修理所需必要費用,與其由政府直接補助,倒不如由民間部門之金融手段來替代。在一定限度內政府保證其借貸款償還,以謀求金融之活性化與相關費用負擔之減輕。融資保證之限度,一般不能超過實際費用的87%,保證期間為船舶交付後25年以內為限。
關於船舶噸位發展制度實施成效方面,根據ISL(2018)所公布美國船舶艘數和載重噸統計,美國船舶艘數從2008年的967艘提高到2018年1月1,222艘,成長率達26.4%;載重噸在2008年的34,692千噸提高到2018年1月67,312千噸,成長率達94%;平均船齡在2008年的18.3年提高到2014年14.8年。整體而言,美國船舶無論在船舶艘數和載重噸有皆呈現穩定成長,並且船舶平均船齡逐漸下降到14.8年,由於美國國家政策因為海外戰事或國家安全對於國輪船公司和造船廠提供補助措施,因此國輪船隊艘數增長率有逐步成長且趨勢船舶載重噸大型化,但似乎對於船舶年齡要求不像其他國家來得嚴格要求,所以平均船舶年齡為15年。或許是重稅關係與降低人事成本考量,美國船東懸掛外國籍船舶載重噸佔全部船舶載重噸比率高達92%,與台灣懸掛外籍船舶比例不相上下。
(二)日本
日本在船舶建造支援方面,對於國內建造的國際船舶與國內船舶,由日本開發銀行(Japan Development Bank)與海運信用公司(Maritime Credit Corporation)提供長期低利造船融資,借款期間為3年,償還期間為7~15年。
國際船舶得向日本開發銀行融資到4億6千萬美金,融資比率為船價的40~60%歷時3年,如以10年償還時,償還金額的20%由市中銀行,其餘80%則由航商負責。融資對象為LNG船、超省力化船舶、主要幹線輸入物資的運送船舶或雙重結構之油輪,融資比率為船價之40%~60%。
國內船舶向海運信用公司借款歷時3年,7~15年間償還,得融資到4億美金。造船融資成效而觀,日本開發銀行對於國際船舶之造船融資績效,在1998年為575億美金。海運信用公司對國內船舶部分,在1999年為43艘,12萬4千噸,達到344億元日幣。其次,日本政府系統之金融機關為中小企業金融公庫與國民金融公庫,以中小企業之事業主為對象,提供其設施投資資金與營運資金之借款。融資利率為3%,雖然與政府直接營運的運輸設施整備事業團之融資條件相較顯為不利,中小企業金融公庫之融資對象限定為資本額在1億元以下的公司或個人事業主,借款時需要保證人與擔保。政府補貼:1990年政府授權由日本發展銀行貸款450萬予日本國籍運送人遠洋航行的船舶,海運信用法人授權貸款460萬給予近岸船舶的資金支援等。
表1 日本政策投資銀行之船舶建造資金融資條件
| 融資對象 | 融資比率 |
| LNG船、超性能化船、主要幹線輸入物資運輸船舶或雙重結構油輪 | 60% |
| 超性能化船、主要幹線輸入貨物運輸船舶 | 50% |
| 其他船舶 | 40% |
關於船舶噸位發展制度實施成效方面,根據ISL(2018)所公布日本船舶艘數和載重噸統計,日本船舶艘數從2008年的3,674艘提高到2018年1月4131艘,成長率達12.4%;載重噸在2008年的176,377千噸提高到2018年1月241,456千噸,成長率達36.9%;平均船齡在2008年的9.1年提高到2018年8.8年。整體而言,日本船舶無論在船舶艘數和載重噸皆呈現穩定成長,同時船舶平均年齡維持到8.8年,此或許歸因日本政府對於海運業提供完善支援政策,同時民間航運業、造船業和金融業發展較為先進成熟,所以船舶數量發展較為穩定,同時像德國一樣船舶平均年齡維持較低水平,以提升船舶航行安全和市場競爭力。或許跟重稅與降低營運成本有關係,日本船東偏好懸掛外旗,外國籍船舶載重噸佔全部船舶載重噸比率高達85.7%。
(三)韓國
韓國自1977年投入計畫造船制度起到1998年底,已經確保遠洋船公司之1848萬噸船舶。其中,計畫造船佔比率為24.7%、國籍取得附加條件光船為50.3%、二手船進口為23.5%以及國內一般船舶為1.5%等。目前由於韓國船舶金融制度未設有船舶投資制度,所以為因應國內外資金需求起見,主要依賴公積金或政府來協助處理。然而,因1997年遭遇亞洲金融風暴不僅導致政府與企業信用降低,造成向外借款條件更趨惡化,同時附國籍取得條件之光船租船(BBC/ PO)制度使用遇到瓶頸。
韓國對海運業所給予的造船融資措施,大抵有下列幾種方式:
1. 附國籍取得條件之光船租船(Bare Boat Charter with Purchase Option:BBC/PO)造船融資:
所謂附國籍取得條件之光船租船,係指從國外船東以光船方式來傭船,在傭船期間支付包括船價在內的傭船費,船價支付完了後便將所有權移轉的傭船契約而言。若船東建造新船但一時無法籌措資金的情況下,得與金融業者簽定BBC傭船契約,金融提供者先在權宜籍國外設立Paper Company,在法律上對船舶擁有所有權,船東以光船的傭船費來給付於金融提供者,俟傭船費等於造船費時,再將所有權移轉給船東並將船籍變更為韓國籍。根據韓國海運育成法第16條的規定,附光船租船國籍取得條件被視為韓國國輪。
由於BBC融資制度無需特別擔保物便可辦理,對於財務結構較脆弱的船公司而言,則屬比較容易取得的唯一貸款途徑。其次,BBC金融制度對國內造船業亦是受益匪淺,過去數年間國內造船廠因BBC金融方式建造的船舶訂位,大約佔全部的1/4以上,足見BBC金融制度對造船業的發展有很大的影響力。由於BBC的貸款條件非常優厚,韓國船公司常利用此法建造新船,但BBC 仍存有許多問題待解。
- 由於通貨管理、外匯管理與保護國內金融等理由,必須施行有限度管理使得業者無法滿足需求。
- 財務結構較弱的中小型船公司利用BBC的情形有限,主要以大企業為主。
- 對於BBC取得的船舶與中古船輸入相同須課徵輸入關稅。
- BBC融資受國際上金融業、海運業、造船業批評為不公平的交易行為。
2. 計劃造船融資
計劃造船融資係利用韓國輸出入銀行與政府信用的船舶融資方法,按照韓國產業銀行的金融支援制度來決定利息、貸款時間、貸款程序。惟此制度的缺點在於國內金融業仍不發達,並且融資的利息較BBC高,所以利用此方法建造新船的業者較少。韓國計畫造船制度係根據1974年4月發表「國際海運育成方案」與1976年3月發表「海運造船綜合育成方案」來修正1978年12月之海運振興法。計畫性造船制度投入目標培養海運與造船業相關性發展,例如韓國船舶之國內造船廠、國內貨物之國內船舶運送、船舶機械工業之發展促進、海運造船之國際競爭力強化等理由,提供造船資金。其設立目的對於未具有資本資金不足之國內航商,藉由國內金融機關提供造船所需要資金(姜宗熙,2001)。
計畫性造船實施成效來看,2000年計畫造船所建造船舶為495艘505萬2千總噸,所需要資金為1兆8460億元。國際航線船舶之情形至今,依賴計畫造船所建造成效,為195艘481萬1千總噸,所需要資金佔全部支援金額之86%,相當於1兆6039億元,造成國際航線船舶增強走勢。
1980年代末每年有50萬總噸以上之新造船舶下單申請由當時主管機關海運港灣廳接受處理,受理案件非常熱絡。邁入1990年代申請量急速減少之中,國際線船載1991(第十六次計畫造船)年以後便全然無新申請案送件。當時為選定計畫造船實際需要者由海運港灣廳與韓國產業銀行大約15萬總噸程度之新造船舶建造,安排計畫造船資金,然而1992年卻無建造申請案。
3. 船舶投資公司制度
為提供韓國船公司所必要的船舶確保資金,透過亞洲最初民間資本市場建立船舶專用的「互助基金(Mutual Fund)」,穩定供給船舶建造基金,實施所謂「船舶投資公司制度」。韓國每年包括替代船舶之船舶確保140萬到150萬總噸,建造資金需要7億到8億美金。但是1997年以後,國內船公司幾乎不再下訂單建造新船,1997年到2000年期間中賣掉111艘大約278.7萬噸船舶。為避免海運產業之成長基礎崩潰,因此投入此船舶投資公司制度以挽回頹勢。特別是國籍公司之船舶金融條件脆弱性,但是由於韓國互助基金普遍化,由於國內金融利息降低,國內資本市場引進船舶專用基金投入條件已經成熟,是故才能實施所謂船舶投資公司制度。
在船舶投資公司制度下,船舶營運公司可以管理船舶投資公司作成事業計畫書、締結船舶建造契約、股本募集、金融機關借款等業務執行,由於投資者資金與金融機館借款來籌湊船舶確保基金。2002年5月13日制定公佈「船舶投資公司法」,2003年2月設立韓國船舶營運股份有限公司,從此能夠穩定確保船舶建造基金。其次,為確保投資者之合理收益,對於個人投資者之分配所得為課稅以促進此制度活性化。2003年8月份修正船舶投資公司法同意船舶投資公司設立海外分公司與活用海外金融,擴大該公司之借款與公司債發行額度,從原先資本金五倍擴大到十倍。2004年船舶基金開始運作,透過國內外金融機關與投資者一共募集到10億4千萬美金協助17艘船舶建造。韓國金融監督院將此制度選定成為2005年最優秀金融商品,足見其對韓國造船融資方面貢獻度極大。
為此韓國政府提出「船舶投資公司制度」,來處理船舶金融問題,該制度之主要措施如下:(韓國海洋水產部,2001)
(1) 訂定「船舶投資公司法」,對於投資公司給予租稅減免優惠。
(2) 船舶投資公司是Paper Company,在商法採取股份公司形態來經營。
(3) 為確保投資公司之經營透明性,所以有「一公司一條船」之限制。
(4) 船舶確保資金係由投資者之資金與外部金融機關之借款所構成。
(5) 建造或買進船舶由專門海運公司來經營。
(6) 將商業銀行營運的財政資本與輸出入銀行所管理的政策資本統合為公共基金來支援。
(7) 以政府之公信力來保證民間船舶金融制度施行。
(8) 培養海運產業與造船產業更密切之合作關係。
韓國所實施融資措施對於船舶建造是否有助益,得從政府所公布統計數據獲得應證,2014年韓國船舶融資來源,根據船舶艘數比例大小來排序,分別為附國籍取得條件造船融資(515艘)之50%、自有資金(359艘)之35%、中古船投入(57艘)之5%、租賃(46艘)之4%、中古投入自有資金(29艘)之3%、其他方法(17艘)之2%以及計畫造船融資(8 艘)之1%。
表2 2014年韓國船舶融資種類來源
| 船舶融資種類 | 艘數 | 總噸 | 載重噸 |
| 附國籍取得條件造船融資 | 515 | 3,273,3167 | 51,340,362 |
| 自有資金 | 359 | 7,307,471 | 11,641,986 |
| 計劃造船融資 | 8 | 125,078 | 233,463 |
| 租賃 | 46 | 1,294,195 | 2,330,415 |
| 中古船投入 | 57 | 622,636 | 1,047,573 |
| 中古投入自有資金 | 29 | 298,875 | 322,504 |
| 其他 | 17 | 206,325 | 214,369 |
| 合計 | 1031 | 42,587 | 67,130,672 |
韓國為提高海運產業競爭力以及因應韓進海運破產事件,在2016年10月31日宣布籌資設立韓國船舶企業,提供2兆6千億韓幣(大約764億台幣)造船基金,負責提供船公司建造新船、買賣中古船、船舶租賃等業務,甚至負責處理老船拆船業務。讓韓國企業能夠將老船賣給韓國船舶公司後,獲得資金能夠在跟造船廠下單建造符合環綠色船舶支援法所規定的船舶。
2017年航運市場仍呈現不景氣狀況,韓國政府為提振海運與造船業因應不景氣造成營運嚴重衝擊,提供4兆2000億韓元基金來紓困。其中包括設立韓國船舶公司的1兆3000億元,現在擴充到2兆6000億元;全球海洋基金的1兆韓元;政策銀行負責中古船購買和再租賃的1兆9000元,提供航運與造船企業來進行產業結構調整,以便度過2017年不景氣難關。
關於船舶噸位發展制度實施成效方面,根據ISL(2018)所公布韓國船舶艘數和載重噸統計,韓國船舶艘數從2008年的1083艘提高到2018年1月1,614艘,成長率達49%;載重噸在2008年的38,015千噸提高到2018年1月79,944千噸,成長率達110.3%;平均船齡在2008年的15.9年下降到2014年14.1年。整體而言,韓國船舶無論在船舶艘數和載重噸皆呈現大幅度穩定成長,此或許歸因韓國政府對於海運業提供完善支援政策,同時民間航運業、造船業和金融業發展較為先進成熟,所以船舶數量發展較為穩定成長攸關。外國籍船舶載重噸佔全部船舶載重噸比率高達77%,與日本相比較似乎低得許多。
(四)德國
德國海運政策有兩個目標,一是維持德國國籍船隊現代化及競爭力,二是確保德國船員的就業。幾年前較重視維持國籍船隊現代化及競爭力,進行稅金的折扣、增加資本、允許加速折舊,及有利可圖的財政計劃給予投資船舶。實施國際海運登記(ISR, International Shipping Register),配置人員需求的放寬限制,允許非歐盟國家。這些政策確實成功的維持船舶現代化及競爭力,使德國在貨櫃運輸市場中位居領導地位,然而船舶出籍及岸上設施的不足不利於保護船員的就業。政府依據EIS(Economic Impact Study)經濟影響研究分析,提出(1)延續過去的海運政策。(2)自由放任主義政策。(3)架構政策。(4)擴大架構政策。所謂架構政策係指:(1)對德國船員減少課徵所得稅。(2)給予外國船員部分免除社會安全支付。(3)在ISR下進一步放寬國籍要求,適度的改進企業環境,而擴大架構政策為預期促進收益及投資,解決德國船籍的回籍(LINDEN,2001)。
德國KG船舶融資制度最早從1969年開始實施,KG德文全名為Kommandit gesellschaft的縮寫,其含義為有限責任合夥公司。在德國法律體系中是指若干合夥人(股東)在一個共同商號下為從事某種商業經營而組成的一種合夥公司。這一組織形式最早出現在船運業。無限股東享有很大權利,承擔廣泛責任,而有限股東不得對外代表公司,其清償責任的上限只有為所投資的股金,而且一般不參與公司日常經營業務。此項制度乃是一種鼓勵個人投資者向造船投資的稅收優惠政策,帶動船舶投資產業的發展。
Von Oldershausen(2005)在研究中提出KG模式募集的基金專門用於新船的訂購,再租給航運公司。根據德國法律,KG 基金特定單一目的是為了擁有船舶而成立,不能從事除此以外的其他任何投資;當船舶出售,這筆KG基金就告結束。因此KG基金是一種封閉式基金,一旦有限責任股東部分的股份認購完畢,基金即不再有新的投資人加入。
圖1 德國KG結構圖
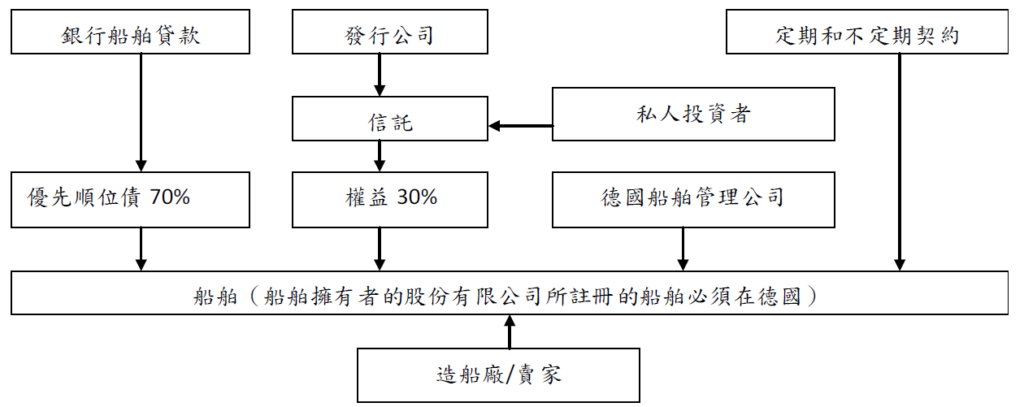
圖1顯示了KG基金購船專案,其中受益使用人是一家航運公司,它從船廠訂船。在傳統的船舶融資中,船東和受益使用人是同一人;而KG結構類似租賃,船舶的所有權和經營權是分離的。在KG基金的安排中,券商設立一檔基金來買船。基金部分來自私人投資者約占35~50%,部分來自銀行占50~65%。
設計航運KG基金好處,是為了在KG基金壽命期的早期加速折舊,將可計算的成本最大化,產生財務上的虧損分攤給投資者,達到避稅目的,如此一來財務報表顯示大額的虧損,私人投資者可以用來抵扣其應稅收入,任何損益均由所有投資者按其在基金中的份額分攤,虧損則可抵免個人應稅收入,對航運業資本密集型的產業是非常有利的。
KG模式募集的基金專門用於新船的訂購,再租給航運公司。根據德國法律,KG 基金特定單一目的是為了擁有船舶而成立,不能從事除此以外的其他任何投資;當船舶出售,這筆KG基金就告結束。因此KG基金是一種封閉式基金,一旦有限責任股東部分的股份認購完畢,基金即不再有新的投資人加入。
此外,德國政府提供赫伯羅德預定提供12億歐元借款信用保證,但是並未實施。政策金融機關(KFW)在2009年提供1億歐元貸款的救濟融資。
關於船舶噸位發展制度實施成效方面,根據ISL(2018)所公布德國船舶艘數和載重噸統計,德國船舶艘數從2008年的3,476艘減少到2018年1月2,941艘,成長率達-15.4%;載重噸在2008年的104,875千噸提高到2018年1月105,703千噸,成長率達0.8%;平均船齡在2008年的8.9年提高到2014年11.4年。整體而言,德國船舶無論在船舶艘數和載重噸有皆呈現穩定成長,並且船舶平均船齡維持11年左右,或許因國家政策、船舶金融和造船產業發達關係,船舶平均年齡皆較其他國家來得年輕,相信船舶安全性和節能減碳方面優於其他國家船隊。外國籍船舶載重噸佔全部船舶載重噸比率高達92%,或許與重稅與營運成本有關,船東比較偏好懸掛外國旗或權宜籍。
(五)中國大陸
中國政府當局所制定海運政策目標在於達到國際競爭中的標準,1978年計畫經濟體制逐漸轉換成市場經濟體制,中國大陸實施一連串國營船公司改革措施,例如(1)造船與買船政策:1981年政府決定任何船公司需執行自負盈虧且需有償還貸款能力,包括造船與買船,1984年政府通過實施銀行提供造船或買船之低利貸款;(2)財政補助:以噸位為基礎的營業稅,船員免除社會費用;(3)提供外國買家相同的造船條件;(4)廢除或降低船舶進口關稅及增加國際貿易稅收;(5)政府增加海事教育及訓練的投資以鼓勵海上勞工技術與靈活的發展力量;(6)設立國際的船舶登記來吸引已註冊海外的船舶得免除25.53%的船舶輸入關稅與附加價值稅;(7)同意外國投資中國大陸船舶限度擴大到75%;(8)國營企業與國營船公司合資設立新船公司。(9)2007年特案免稅政策吸引中資權宜藉旗船舶,掛回五星紅旗,對於兩年內報關進口中資船舶,只要2005年底已在境外辦理船舶登記手續,船齡達到一定年限且技術條件符合規定,就可享受免徵關稅和進口增值稅之優惠。
隨著中國大陸在國際金融市場所扮演的角色越來越重要,以及面對國內及國際新造船舶大量融資貸款需求,中資銀行越來越多地參與到船舶融資市場當中。雖然中資銀行涉足這一領域時間不長,尚缺少足夠經驗來獨自應對牽涉面廣且複雜的船舶融資業務,但從目前的形勢來看,中資銀行已經急不及待地想要利用其充裕的資金來搶佔國際船舶融資市場份額。中資銀行船舶融資情況目前,國內主要銀行包括中國銀行、工商銀行、交通銀行、建設銀行、國家開發銀行和中國進出口銀行等紛紛努力拓展其船舶融資業務,並且已把觸角伸到了國際船舶融資市場。有關中資銀行與外國老牌船舶融資銀行合作的消息不斷見諸媒體。
此外,如果外國船舶融資申請人在未能滿足上述兩點要求的情況下,還有一個選擇就是通過中國出口信用保險公司為貸款提供高達95%的信用擔保的方式取得中資銀行的融資貸款。在 2010年2月1日,丹麥托姆(Torm)航運公司與中國進出口銀行達成為2010至2012年建造的6艘新船融資 1.7 億美元的協定,使得中資銀行在國際船舶融資市場經歷國際金融危機之後再次引人矚目。中國銀行通過與中國出口信用保險公司攜手的方式與德國船東Bertling的兩艘 5 萬噸乾散貨船達成融資金額為4000萬美元的出口買方信貸協定。
在2009年6月9日,為了應對上述挑戰並促進中國船舶工業的持續、健康、穩定的發展,國務院出臺了《船舶工業調整和振興規劃》。其中,有關鼓勵航運及船舶融資方面的政策措施包括:(1)加大生產經營信貸融資支持:開展船舶融資業務的銀行對船舶企業在建造船舶和有效合同所需的流動資金貸款要確保按期到位;對船東推遲接船的,要適當給予船舶企業貸款延期支持;對信譽良好的船東和船舶企業要及時開具付款和還款保函;加強銀行與船舶企業間的合作,對在建造船舶實行抵押融資;支持符合條件的船舶企業上市和發行債券;加快建立船舶產業投資基金。(2)增加船舶出口買方信貸投放:鼓勵金融機構增加船舶出口買方信貸資金投放,幫助大型船舶企業集團和其他主要造船企業穩定現有出口船舶訂單。應該說,該措施試圖從需求源頭提供支持,從而有利於整個造船市場的復甦。在包括上述一系列扶持船舶工業發展措施帶動下,中國船舶製造工業確實克服了全球大環境不利影響下所帶來的困難。
中國大陸在2008~2012年間主要國營銀行提供中遠的33.2億元和中海的31.1億元長期借款,工商銀行對中遠提供108億元信用借款和5年期限14億債權發行,中國人民銀行則提供7億元信用貸款。從國家方面的國營企業改革一環,收益性較低兩家國營企業最後敗合併成中遠海運集團公司。
關於船舶噸位發展制度實施成效方面,根據ISL(2018)所公布中國船舶艘數和載重噸統計,中國船舶艘數從2008年的3,148艘提高到2018年1月5,256艘,成長率達67%;載重噸在2008年的91,192千噸提高到2018年1月236,839千噸,成長率達159.7%;平均船齡在2008年的20.1年提高到2018年11.5年。整體而言,中國船舶無論在船舶艘數和載重噸皆呈現穩定成長,同時船舶平均年齡維持到11年,此或許歸因中國政府對於海運業提供完善支援政策,同時依照中國政府所制訂計劃經濟模式引導民間航運業、造船業和金融業配合發展較為先進成熟,所以船舶無論數量或載重噸皆是快事發展,同時像德國一樣船舶平均年齡維持較低水平,以提升船舶航行安全和市場競爭力。外國籍船舶載重噸佔全部船舶載重噸比率高達66.3%,由於中國許多航運企業屬於中央、省或是地方經營企業,所以懸掛外國籍比率相對較低,外國籍船舶載重噸佔全部船舶載重噸比率高達66.3%,配合政府政策便能獲得國家或地方支援政策有關係。
(六)新加坡
在新加坡現在超過5000家海事企業,包括超過130國際航運集團對於成為國際航運中重要基礎。
對於吸引外商落地,新加坡政府確實積極進取,例如在稅務上的優惠,新加坡政府將公司利得稅從最高時的26%大幅減至現時17%。另外,對達到一定投資額及營業額的合資格船舶公司還可享有十年免稅計劃;還設專門部門與有意投資新加坡的企業洽談,協助他們在新加坡落戶。據香港貿易發展局的網頁資料,新加坡有超過五千多家與航運業務有關的企業(包括港口、碼頭、船塢、燃料及物資供應、船東、船舶管理及其他航運服務),對當地生產總值貢獻約 7%,達1,388億港元。
新加坡採取開放船舶設籍制度目的是為了增加新加坡國籍船舶的噸位數量,主要有三個原因:(1)期望節省外匯。(2)創造就業機會。(3)期望對國外貿易有更大的控制權。1968年12月23日設立開放船舶設籍制度,為了註冊後獲得永久證明書,船東須付登記費用每淨註冊公噸位新加坡幣2.50元,以及事先支付年噸費每淨註冊公噸位新加坡幣0.20元。政府保證船舶登記後20年不會增加噸稅費用,船舶在此登記下無所得稅的徵收。AIS(特許國際海運)計劃:提供(1)稅制免除的認可。(2)每年撥出至少四百萬元提供10%不論國籍補貼航行到新加坡的船舶。AIS計劃吸引15家船公司的加入,100艘船舶在新加坡運作,為當地經濟貢獻125百萬元新幣。允許國外船東設立代辦處,預期吸引更多的國外船東,最終將整個營運轉移到新加坡(Tenold,2003)。
新加坡設立的各類優惠政策,包括(1)稅收優惠政策(2)不斷調低所得稅率(3)地區總部稅收優惠(4)新公司免徵所得稅政策(5)當地企業金融計畫(6)如果企業滿足下列條件,該計畫可以提供最高1500萬美元的貸款,企業可選擇固定或變動費率。(7)貸款保險計畫,政府支付50%的貸款保險費。符合下列條件的企業可以申請:至少50%的股權為當地所有,公司固定資產在1500萬美元以下,雇員不超過200人(服務行業)。(8)外國投資者設立企業的獎勵或優惠計畫。
新加坡港務局MPA(2006)推出海事金融激勵計畫,針對船舶租賃公司、船務基金和船務商業信託指定價位優惠的鼓勵措施,即新加坡海事金融優惠計畫(MFI):船舶租賃公司、船務基金或船務信託在十年優惠期內買下的船隻所賺取的租賃收入,只要符合條件,將永久豁免繳稅,直至相關船隻被售出為止。負責管理船務基金或公司的投資管理人,所獲得的管理相關收入,只要符合條件即可享有優惠稅率。新加坡海事信託基金一般以購買船舶資產並以該資產在長期租約下運營的穩定現金流作為收益為目的,由一家發起方發起並入股成立,該發起方為基金主要投資人。信託公司在股票市場進行公開發售,招募公眾基金單位持有人。在獲得銀行貸款後,信託基金購買船舶並以長期租約的方式出租給承租人使用,獲取穩定的租金收益。通過簽署託管契約,海運信託經理代表公眾對基金進行管理,並收取一定的管理費。同時,海運信託經理與船舶管理公司簽訂船舶管理協定,將船舶交由船舶管理公司運營和管理。
海運信託基金的一般經營模式,通常是在股票交易市場上市進行公開發售,招募公眾基金注入。基金交由海運信託經理管理,通過收購航運企業船舶,再將船舶反租給航運企業來進行經營活動。股票持有者從上述交易活動獲得的收益中分得紅利,海運信託經理根據每年收益和基金價值獲得報酬,流程說明如圖2。海運信託到目前為止,新加坡已有3個海運信託基金上市。
圖2 新加坡海運信託基金結構圖
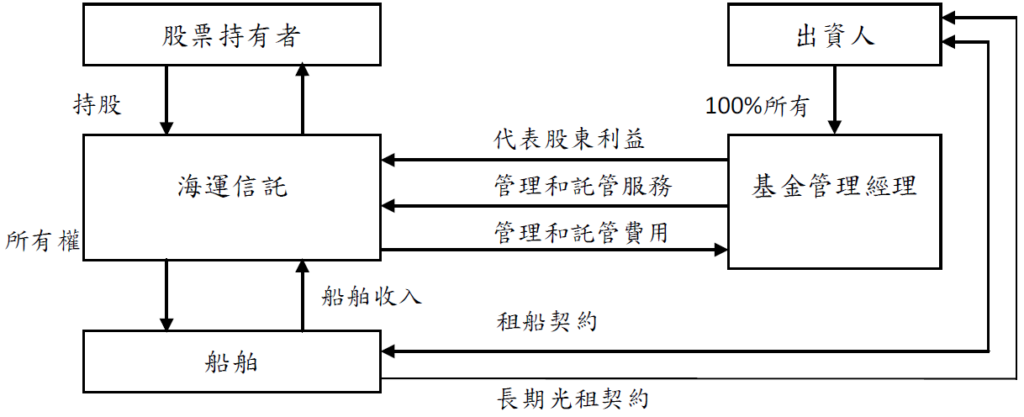
PST、FSL、Rickmers,吸引航港企業在新加坡上市。除信託基金外,新加坡已成為越來越多的港航企業上市首選之地2007年有3家港航企業在新加坡成功上市。(1)揚子江船業有限公司(2)Marco Polo Marine Ltd.(3)江蘇東方重工有限公司。
其次,根據ISL(2018)所公布新加坡船舶艘數和載重噸統計,新加坡船舶艘數從2008年的761艘提高到2018年1月1,387艘,成長率達82.3%;載重噸在2008年的27,438千噸提高到2018年1月52,790千噸,成長率達92.4%;平均船齡在2008年的15.0年減少到2018年1月12年。整體而言,新加坡船舶無論在船舶艘數和載重噸皆呈現穩定成長,同時船舶平均年齡維持到11年,此或許歸因新加坡政府對於海運業提供完善支援政策,同時民間航運業和金融業發展較為先進成熟,所以船舶數量發展較為穩定,同時像德國一樣船舶平均年齡維持較低水平,以提升船舶航行安全和市場競爭力。新加坡政府獎勵外國企業在該地區設立總部、提供優惠措施與減稅措施來吸引國內外船東,因此外國籍船舶載重噸佔全部船舶載重噸比率高達48.5%,同時對於船上工作外籍船員人數並無嚴格規定,所以懸掛外籍比例甚低,以國內萬海航運在新加坡註冊船舶不少,對於經營東南亞航線亦有幫助。
(七)主要海運國家船舶融資政策之比較
在論及船舶融資政策方面,楊鈺池(2003)將我國海運支援政策之因子構面可歸納為:金融支援政策與行政支援政策兩種,「金融支援政策」:包括造船融資、海運補貼措施、與各國簽定互免海運所得稅之協定、賦稅減免措施、比照製造業提高航運業的投資抵減比率、國輪動員獎助措施;「行政支援政策」:係涵蓋兩岸航運措施、簡化建購船舶行政作業、驗船證書方面、免除購船需先報准之規定、解除或放寬購買現有船舶的船齡限制以及船貨配合措施。
由於台灣與英國方面,對於國輪企業並未像其他主要海運家為提升國輪企業競爭力或建造新船提供許多船舶金融政策,所以並未列入彙總表之內,本文將美國、日本、韓國、德國、中國大陸以及新加坡等國家船舶融資政策,彙整如下表。大抵主要海運國家所實施船舶融資政策可區分為政府融資保證、政策銀行融資、船舶租賃融資、船廠信用貸款等四種,是六個國家中所採用船舶融資手段出現兩次以上者,表示至少有二個國家認為此種船舶融資政策是有效地,因此可作為我國未來規劃船舶融資政策之基礎,根據次數多寡說明如下:
- 政府融資保證:係指政府提供國輪船公司建造新船所需要的融資保證而言。
- 政策銀行融資:係指政策銀行依據政府所規定融資標準提供企業低利率融資貸款,船公司得以建造新船。
- 船舶租賃融資:船舶租賃公司如德國KG公司或是韓國船舶投資企業這種模式募集的KG基金專門用於新船的訂購,再租給航運公司。
- 船廠信用貸款:大船廠為招攬訂單,國家擔保情況下,為船東提供優惠貸款,多用於新造船舶。
表3 主要海運國家船舶融資政策
| 美國 | 日本 | 韓國 | 德國 | 中國大陸 | 新加坡 | |
| 政府融資保證 | 政府融資保證 | 計畫性造船 | 政府融資保證 | |||
| 政策銀行融資 | 政策銀行融資 | 政策銀行融資
|
政策銀行融資
|
|||
| 船舶租賃融資
|
船舶投資企業 | KG
公司 |
||||
| 船廠信用保證 | 造船廠信用保證 | 造船廠信用保證 | 造船廠信用保證 | |||
| 船舶信託基金 | 海運信託基金 | |||||
| 中古船買賣與租賃 | 韓國船舶公司 |
六、結論
自1977年以後我國政府對於提升國輪競爭力的航運政策付之闕如,即使在2008年遭遇到全球性金融危機國輪慘澹經營,政府亦未提出任何紓困計畫。2016年韓進海運破產案件造成該國航港產業經濟嚴重衝擊,2016年11月政府積極提出扶持航運企業紓困方案達600億元,讓國人對於航運政策中的船舶融資議題得到重視,因此本文藉由回顧主要海運強國的船舶融資政策,提供我國未來規劃船舶融資政策提升國輪企業進行結構調整度過難關之參考,幾點結論來說明,簡述如下:
1. 船舶、造船以及金融是構成船舶融資之重要三角關係,由於三者由不同行政機關所管轄,船舶屬於交通部、造船屬於經濟部以及金融屬於財政部,所以我國船舶融資政策迄今仍未完備,為促進船舶融資發展,跨部有效溝通整合,才能讓航運業與金融業進行所需船舶融資政策更趨完備。
2. 政策銀行融資
多元化融資管道特別是從過去政府制定所謂獎勵造船投資方式逐漸鼓勵民間資金轉入船舶融資,例如船舶投資企業設立,該企業主要一艘船舶便可設立投資企業對於想造新船的船舶提供造船融資,將會讓船舶融資管道多元化,吸引船東建造新船或買賣二手船等業務進行。日本政府對於扶持國輪和造船業經常會透過日本開發銀行與海運信用公司提供長期低利造船融資,借款期間為3年,償還期間為7~15年。過去我國為扶持國輪發展藉由台灣銀行和交通銀行(現在更名為兆豐國際商業銀行)作為政策銀行配合國家支援國輪發展政策,提供國輪船公司低利船舶融資優惠,惟此優惠措施於1998年政府未提出具體相關獎勵國輪發展方案,兩家銀行逐漸未積極投入船舶融資市場,開始轉向風險較低的自然人房地產融資和企業不動產融資借款。我國政府未來需要提振國輪國造制度,仍需透過國營銀行或政策銀行來提供船公司較優惠融資條件來建造新船。
3. 出口信用保證
政府提供造船廠提供出口信用保證,一般造船付款方式分為四期,分別為簽約時、起工式時、海上試俥時以及交船時,由於在交船之前船舶所有權皆屬於造船廠,所以需要許多資金來購買造船所需須原材料和設備,如果政府能夠提供台灣國際造船公司出口信用證,則較易獲得銀行融資貸款,以緩解造船期間所需資金壓力。其次,航運政策一般主要包括船舶、船員以及造船等三大政策,在日本和韓國將造船列入交通部管轄範疇,如果未來我國造船業也能夠參酌日本與韓國模式從經濟部轉至交通部監管,相信對於交通部所推行的船舶發展政策將會相得益彰,不僅可實踐國輪國造目標,同時可提升我國造船業在國際競爭力。
4. 船舶融資租賃公司制度
大型航商可以投過股票上市募集大眾資金、同時也透過船舶抵押獲得銀行團的貸款。但是對於中小型航商韓國鼓勵民間資本投入船舶融資市場,卻缺乏法規來支援和輔導。加上我國銀行可能考慮其風險等之故,大多不願意承做船舶貸款業務,致使一般中小航運企業融資求助無門,如果能成立融資租賃公司恰好扮演此輔助的角色,可以用來彌補目前銀行體系中服務的不足以增加中小航運企業融資之管道,使其財務結構獲得正確的發展。韓國參考德國發展KG模式或挪威KS模式設立船舶投資公司制度募集基金專門用於新船的訂購,再租給航運公司。因此建議我國可以參考德國與韓國船舶租賃融資模式,設立船舶融資租賃公司,一則可引進民間資金投入造船融資市場,同時可以解決中小企業貸款融資不易的問題。再者,可以用來彌補目前銀行體系中服務的不足,以增加中小航運企業融資之多元化管道,使其財務結構獲得正確的發展。
5. 船舶金融中心設置
我國擁有位居全球2017年第15大貨櫃港口之高雄港、2018年全球第9大船舶總噸數之海運強國、全球貨櫃船第6之長榮海運、全球第6大遊艇製造王國及全球第2大遠洋鮪網漁業船隊。當韓國在釜山港設立船舶金融中心時,將船舶管理及船舶日用品交易中心、造船及航運甚至海事研究所,從首爾搬到釜山成立海運群聚中心時,我們是否可考慮摒除過去重北輕南之習性,將高雄港也能建構成東亞船舶金融中心,以活化航運產業交易行為,以創造更多就業商機。因此配合自由經濟示範區,和自由貿易港區發展政策,在高雄港區腹地設置船舶金融中心,活化船舶融資與租賃產業,建構海事群聚產業,讓我國銀行、航商和造船廠三者間業務發揮綜效,創造類似新加坡海灣區金融中心林立、香港維多利亞海灣、上海浦東新區以及韓國釜山港海運群聚,希望高雄港亞洲新灣區設立海運群聚中心之外,也能在該區設置國際航運船舶金融中心。
參考文獻
- 舟山港航新聞,船舶融資租賃淺析,http://port.zhoushan.gov.cn/news/shownes.asp?newsid=5509.
- 吳莉婧,2007,論船舶融資租賃交易的契約架構與風險防範,商業研究,第4期, 187-189。
- 呂靖、張明、李玖暉,2001,海運金融-船舶投資與融資,人民交通出版社,北京。
- 周英朗,2002,船舶融資性租賃之研究,未出版之碩士論文,台灣海洋大學航運研究所碩士論文,基隆。
- 徐大成,2000,我國中型造船廠之發展,碩士論文,中山大學高階經營碩士班。
- 邵瑞慶,1994,國際航運融資決策系列研究之三-國際航運業船舶融資資金的來源,水運管理,第12期,1-7。
- 邵瑞慶,1995,國際航運業船舶負債經營的融資租賃決策,中國航海,第2期,38-46。
- 姜宗熙,2001,外航海運產業的附加價值創出與成長要因分析,海運產業月刊,韓國海洋水產開發院。
- 孫銘文、張仁頤,2004,多層次多目標模糊優選模型在船舶融資決策中的應用,水運管理,第7期,33-38。
- 簡銘江,2011,現成船船舶融資決策分析,高雄第一科技大學碩士論文。
- 蔡明峰,2009 ,台灣中小型企業選擇船舶融資之最佳決策,高雄海洋大學碩士論文。
- 蔡朝祿,2003,定期或櫃航運經營策略之研究,中山大學企業學系研究所碩士論文。
- 陳一平,1998,成立國輪造船及購船融資基金之研究,航運季刊,第七卷第二期, 1~17。
- 陳一平,2000,從消失中的美國船旗看我國國輪未來之發展,海運月刊。
- 楊鈺池,2003,我國海運競爭力與補助政策之相關性研究,航運季刊,第十二卷,第一期,pp61-88。
- 韓國海洋水產部,2001,海運產業中長期發展計劃,韓國海洋水產部,http://www.momaf.go.kr/main/main.asp。
- 戴輝煌,2006,越洋航商在兩岸三地擇港因素與港口競爭力之評估,國立交通大學交通運輸研究所博士論文,台北。
- 劉憲斌,2010 ,我國銀行業對遊艇產業授信政策之實證分析,高雄海洋大學碩士論文。
- 鄭合德,2011,船舶融資關鍵成功因素之分析,臺灣海洋大學碩士論文。
- 廖俞琇,2015,以私募基金進行船舶融資關鍵影響因素之分析,臺灣海洋大學碩士論文。
- Alex, O., 2004. Shipping Finance-Approach to the Hellenic market. National Technical University of Athens.
- Costas T. Grammensos and Chong ju choi, 1999, “ The Greek Shipping Industry—Regulatory change and evolving organizational forms”, International Studies of Management & Organization. Volume 2, 29(1), 34-52.
- Grammenons and Marcoulis, 1996, shipping initial public offerings:cross-country analysis. In M. Levis(ed.). empirical issues in raising equity capital. Oxford:Elsevier, 379-400
- Henderson R., 2000. Credit Enhancement and Insurance Products. Watson, Farley & Williams, Hong Kong Seminar.
- ISL(2018), Merchant Fleet Data Base, http://www.infoline.isl.org/index.php.
- Manolis G. Kavussanos Wayne K. Talley, 2004. Shipping finance and port issues. Transportation Research Part E, 40(4), 271-272.
- Pan Ju Gek, 2006. Maritime Economics& Logistics, Shipping Finance in Singapore.
- Stephenson, H., 2006. Shipping Finance. 3 edition, Euro money Books:London.
- Tenold, S., 2003, A most convenient flag- the basis for the expansion of the Singapore fleet, 1969-82, Maritie Policy and Management, Vol. 30, No. 3, pp.255-268.
- Martin Stopford ,2008, Maritime Economics 3e, London:Routledge.
- Von Oldershausen, C., 2005. German KG Financing:a well proven ship finance alternative. Presentation at Fourth City of London Biennial Meeting, HCI Capital, Hamburg.












 RSS訂閱