



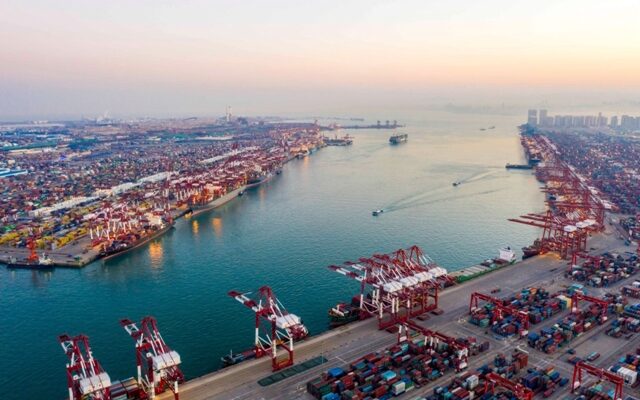
亞洲進口貨物進入北美的路線選擇正在出現變化。據國外媒體報導,加拿大西岸的溫哥華港與魯伯特太子港在2026年第1季進口量增加,部分亞洲貨物不再只以美國西岸港口作為進入北美的直覺選項,而是開始受到加拿大西岸港口的內陸點多式聯運(IPI)與鐵路成本優勢吸引。這項變化也使北美西岸港口競爭,從過去美國西岸各港之間的競爭,進一步延伸到美國西岸與加拿大西岸港口之間。[rsc_restrict_content allowed_to=”logged_in”]
根據海事分析機構Sea-Intelligence Maritime Analysis統計,2026年第1季經由溫哥華港進口的貨櫃量較2025年同期增加9%,魯伯特太子港進口量也成長7.8%。同一期間,美國西岸多個港口進口量下滑,洛杉磯港下降3.6%,長灘港下降5.6%,奧克蘭港下降6.8%;西雅圖與塔科馬的西北海港聯盟(NWSA)跌幅更達18%。
溫哥華港是加拿大最大的貨櫃門戶,除了服務加拿大內陸,也能透過直接IPI服務銜接美國中西部。溫哥華弗雷澤港務局營運副總裁史都華(Cliff Stewart)說明,溫哥華相較美國西岸港口最明顯的優勢,是從溫哥華到美國中西部的鐵路成本,明顯低於從任何美國港口出發的路線。
這項成本差異與鐵路地形有關,從加拿大洛磯山脈通往北美內陸的鐵路路線,海拔低於穿越美國洛磯山脈的路線,使列車從溫哥華開往芝加哥所需燃料,低於從洛杉磯長灘、北加州或普吉灣(Puget Sound)地區開往芝加哥。
關稅因素也促使部分貨物流向調整。川普政府在2025年對亞洲進口商品課徵的關稅對一般美國進口商的港口選擇影響有限,因為貨物只要最終進入美國,仍須繳納相關關稅。但對同時經營美國與加拿大市場的大型零售商而言,貨物進口路線已有調整空間。這類業者過去常把加拿大目的地商品併入美國貨物,從亞洲一起出貨,貨櫃先進入美國西岸港口後,再將加拿大貨物拆分並以卡車運往加拿大。如今,為避免加拿大目的地貨物在美國入境時被納入關稅範圍,部分大型零售商改讓這批貨物直接經由溫哥華港或魯伯特太子港進口。
不過,加拿大西岸港口進口成長,並不代表其主要成長來源是美國目的地貨物。英屬哥倫比亞省港口目前更主要的成長來源,仍是加拿大內陸市場,以及部分適合透過加拿大西岸港口銜接北美內陸的貨物。
美國西岸港口方面,貨量壓力並非平均分布。太平洋商船協會(PMSA)總裁雅各布(Mike Jacob)表示,洛杉磯/長灘港的競爭對象不只美東與美國灣岸港口,也包括美國西岸其他港口,部分原本分散在西岸各港的貨量,正進一步集中到南加州。承運人與鐵路公司都重視貨量密度,南加州港口除了擁有較大的本地市場,也能提供通往達拉斯、堪薩斯城、芝加哥、哥倫布與亞特蘭大等內陸市場的多式聯運服務。相較之下,西北海港聯盟的多式聯運服務主要集中在芝加哥與中西部,服務範圍較有限。
雅各布認為,西北海港聯盟若要減緩貨物流失並重返成長,必須加強多式聯運基礎設施投資,並提升IPI服務效率。西北海港聯盟則回應,PMSA所記錄的市占率變化確實存在,聯盟正投資碼頭基礎設施、提升多式聯運效率,並積極吸引與留住航線服務。
(航貿週刊202620期)
[/rsc_restrict_content]











 RSS訂閱