


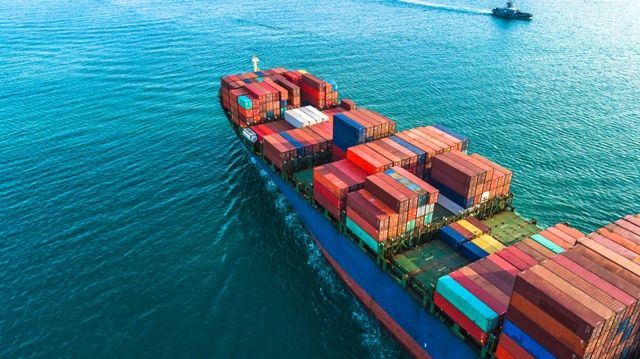
Forecast of global container shipping market
王夢奇、徐劍華
【關鍵字】貨櫃航運市場、美國貨櫃化貿易、長期風險
【keywords】container shipping market; US containerized trade; long-term risks
2021年美國貨櫃出口低迷而進口繼續激增,預期2022年全球貨櫃航運需求增長將放緩,但2022年的航運市場將更加強勁,貨櫃航運業收入上升將貫穿整個2022年。在近期興旺的同時,必須防備長期風險。
美國貨櫃出口低迷而進口繼續激增
美國全國零售聯合會(NRF)負責供應鏈和海關政策的副總裁喬納森•戈爾德表示,美國的貨物數量在增加,增長也在加快。
據估計,2021年美國主要港口的貨櫃進口將創下有記錄以來的最大增幅和最快增速,但出口量卻降至3年來的最低水準。
戈爾德說,由於消費者對進口商品的需求持續強勁,美國正看到比以往任何時候都多的貨物和更快的增長。
但這種需求正給美國出口商帶來問題,因為航運公司尋求將空貨櫃運回亞洲,以便快速周轉,而不是花時間裝滿貨櫃,然後與美國產品一起運回海外市場。
根據市場觀察(MarketWatch),截至10月份收集的全國9個最大港口的資料,在此期間,這些港口離港的空櫃達1,210萬TEU,比2020年同期增加了46.2%,比2019年增加了37.8%。
報告說,空櫃數量與今年抵達美國9個最大港口的2,060萬TEU進口實櫃形成了「顯著」對比,比去年增加了22%。
MarketWatch對洛杉磯、長灘、紐約/紐澤西、喬治亞、南卡羅來納、西雅圖/塔科馬、維吉尼亞和奧克蘭的港口進行了調查。調查發現中美貿易的不平衡更趨加劇。從美國9大港口運出的空貨櫃數量大幅增加,而進入這些港口的貨櫃中裝載著外國貨物的數量也在不斷增加。
該組織表示,自疫情爆發前以來,離開美國9個最大港口的出口實櫃數量下降了10.7%,從2019年頭10個月的930萬TEU下降到2021年同期的830萬TEU。
MarketWatch報導稱:「美國消費者對進口商品的巨大需求推高了從亞洲穿越太平洋到美國的運費,使這段旅程比從美國到亞洲的旅程更有利可圖。」
NRF表示,儘管全球主要經濟體的封鎖措施導致供應鏈中斷,但估計2021年美國主要零售貨櫃港口的進口會達到創紀錄的最大數量和最快增長。
估計2021進口2,600萬TEU,比2020年增加18.3%,是2002年以來的最高數字。
由海事貿易諮詢公司Hackett Associates為NRF生產的《全球港口追蹤》(Global Port Tracker)說:預計總量將超過2020年創下的2,200萬TEU的紀錄。儘管疫情爆發,該紀錄還是增長了1.9%。這一增長率也將是有記錄以來的最高水準,比2010年的數字高16.7%。
Global Port Tracker估計,2021年11月至2022年4月的進口將比5月至10月下降1.6%,而上年同期的增幅為8.0%。
它還預測,2021年下半年的進口量將比2020年同期增長4.1%,而2022年上半年的進口量將比2021年同期增長3.9%。
2021年的預測進口量為2,933萬TEU,比2020年增加16.4%。
儘管如此,據Hackett Associates創始人本•哈克特稱,消費者需求的速度和數量可能正在降溫。他表示,港口資料目前顯示進口「穩定下來」。
哈克特說:「隨著節後經濟活動放緩,我們預計進口不會再度出現2位數的同比增長。相反,它會更像是『穩步走』。隨著需求和庫存趨平,需求增長也將回到更正常的水準。在經歷了過去18個月的飛速上漲後,運費也將回落。目前的價格水準已經呈現下降趨勢,近期現貨市場經歷的高成本不會成為新的常態。」
馬士基預計2022年需求增長將放緩
跨太平洋市場將保持強勁,但通脹擔憂和消費者需求變化將抑制增長前景。
2022年第1季度,船隻和貨櫃設備的運力仍將令人擔憂。港口擁堵繼續影響著美國和其他國家的等待時間。
馬士基預計,2022年貨櫃需求增長將放緩,儘管美國市場可能會保持強勁。
馬士基公司在一份市場展望中說:「在強勁的資本支出週期、強勁的需求、不斷上漲的工資和廉價資本預期的引領下,2022年全球GDP前景依然強勁。庫存補充將支持商品貿易到2022年,而向電子商務的管道轉移可能會對出口物流能力保持壓力。但由於價格上漲和政府財政支持減少,對全球經濟構成挑戰,並有可能侵蝕需求,前景面臨的風險也在增加。評論人士已開始調降增長預期,同時調高通脹預期,尤其是在美國。對貿易影響的核心是,美國和歐洲的消費者如何應對價格上漲和政府支持減少。」
這些不確定性將導致全球貨櫃需求增長正常化,估計2021年增長幅度為7%。
由於與大流行有關的限制正在放鬆,消費者需求可能會更多地強調服務。
儘管如此,馬士基表示,由於強勁的需求和庫存補充將持續到2022年,包括亞洲-北美市場在內的部分交易目前的需求水準可能仍將保持在高位。
但歐洲的前景更加不確定,因為歐洲的需求一直在放緩。
估計在港口和船舶延誤的影響下,艙位和貨櫃設備運力短缺會一直持續到春節。
馬士基表示:「設備狀況正在改善,因為我們的貨櫃設備在繼續增加,並將更多空設備運回亞洲。在農曆新年之前,我們仍然看到一些地方供應短缺,但情況已經有所改善。儘管由於新船交付,第3季度的名義運力增長4.2%,至2,470萬TEU,但由於港口擁堵和陸上瓶頸導致可用船舶運力減少,貨櫃行業的運力仍然受到限制。」
它警告說,港口中斷將繼續是一個因素,交通擁堵仍是一個重大問題。在中國,問題是在華南和香港水域之間對冷鏈設施和海員的檢疫要求,這意味著在中國新年前支線業務將會暫停至少6個星期。
長灘和洛杉磯港的擁堵問題得到了充分的證明,仍導致等待時間長達25天,北歐的堆場密度也造成了多天的延誤。
2022年的貨櫃航運市場將更加強勁
噸位供應商表示,小型船舶的短缺將使市場繼續保持活躍。
為區域內貿易提供船舶的非經營性船東無需擔心新船訂單的增長。強勁的貨運和船舶運力需求在二手船買賣領域也證明是有利可圖的。
挪威貨櫃船東MPC Container Ships(MPCC)預計2022年收入將走強,因在貨櫃航運行業持續走強的背景下,該公司的船舶運力需求將繼續超過供應。
MPCC首席執行長康斯坦丁•巴克在公布第3季度業績後對分析師表示:「就運費、貨運量和租金而言,我們正處於一個持續非常強勁的貨櫃市場。2021年,我們已經完成了53個租船合約簽約,積累了大量盈利,收入了11億美元。」
MPCC經營著一支由75艘貨櫃船組成的船隊。該公司公布,2021年第3季度的總收入為1.185億美元,淨利潤為4,650萬美元,並將全年盈利預期上調為3.05億美元至3.15億美元。
巴克說:「在這個獨特的市場,租船人仍在爭奪船舶噸位,而預計未來2至3年內交付的新船數量有限。我們預計,貨櫃船市場供應緊張的有利條件將繼續向前發展。船隊的利用率仍然很高,2021年只有1艘船待簽約,2022年80%的時間已經簽約,固定收入也高於2021年。在此基礎上,我們預計,從純粹的創收角度來看,2022年將比2021年強勁得多。」
此外,該公司還在船舶買賣市場上進行了戰術演練,收購了12艘船舶,銷售了11艘。
巴克說:「在我們售出的11艘船中,有5艘已經移交,銷售收入約為9,000萬美元。這些資產的相應收購價格為4,200萬美元。我們已經在這些船隻的買賣中產生可觀的利潤。」
11月18日宣布出售的其中2艘,每艘售價為3,580萬美元。而它們被MPCC收購時的價格分別是930萬美元和1,150萬美元。
巴克表示,與1.02億美元的總收購價相比,逾2.5億美元的總銷售額「令人非常欣喜」。
MPCC在買方方面一直很活躍,斥資2.25億美元購買了Songa船隊的11艘船和另外一艘船。其中,去年10月買入的2艘船已經賣出,獲得了「非常可觀」的利潤。
該公司預計,在中期,其專門從事的區域內船隻的供需將繼續保持不平衡。
巴克說:「供應增長非常低,而需求增長預計將非常顯著。較小船隻的訂單數量非常少,船隊正在老化。訂單與在役船隊的比例已經上升到20%以上,但它傾向於更大的噸位。在我們的各類船隻中,小型船隻的交付量並不大,特別是如果你同時看一下船隊的年齡分布。全球5,000TEU以下的船隊中,有12%的船隻的使用年限超過了25年,需要更換。我們相信,新船訂單不會對我們的業務產生重大影響。」
貨櫃航運業收入上升將貫穿整個2022年
預計2022年貨櫃航運公司和噸位供應商將繼續受到一波中斷的衝擊。
運費現在可能已經見頂,而且有一些跡象表明供應鏈正在放緩,儘管中斷還沒有結束。2022年託運人應該會看到一些更緩和的情況,但仍有潛在的威脅出現。
貨櫃航運公司繼續受到全球供應鏈中斷浪潮的影響,自2021年夏初以來,貨櫃運價一直保持在或接近歷史最高水準。
對於貨櫃航運公司來說,這意味著巨大的利潤。馬士基和達飛2家公司僅在第3季度就各自實現了逾50億美元的淨利潤。整體而言,全行業全年利潤可能高達1,500億美元。
然而,在除美國以外的幾乎所有市場,運量都持平或僅略高於2019年的水準。在全球範圍內,與大流行前或2020年的高峰期相比,貨櫃貨運的需求並沒有突然激增。2020年的高峰期在幾段時間的封鎖之後出現了反彈。
然而,在美國,高需求、老化的基礎設施和長期擁堵的綜合因素,繼續造成一系列瓶頸,阻礙貨櫃的自由流動。
儘管在洛杉磯和長灘的貨櫃出港方面有了一些小的改善,但在聖佩德羅灣,仍有船隻排起長龍等待泊位,時間長達2周或更長。這些船和上面的貨櫃被有效地從供應端移除。
需求強勁時期的運力供給短缺會推高運價。
這種連帶效應在全球範圍內都能感受到。滯留在美國的貨櫃無法返回亞洲,從而影響到對其他地區的出口。停泊在世界上任何一個港口的船舶都會減少運力,影響全球市場。
再加上疫情後出現的倉儲、貨運和分銷等領域的長期勞動力短缺,我們更容易看到,儘管需求在2019年水準上幾乎沒有變化,但亞歐等貿易航線的運價仍保持在高位。
貨櫃航運公司聲稱,他們已經盡了最大努力來解決這一問題,這有一定的道理。它們已經啟用了所有可用的船舶,在2021年訂購了約500萬TEU的新運力,並增加了自有貨櫃。然而,如果一艘船需要在錨地擱置幾個星期,那麼增加新的運力就沒有什麼意義了。
儘管他們做出了努力,而且由於交通擁堵,服務的可靠性已經急劇下降。航運研究諮詢機構Sea-Intelligence的研究顯示,只有3分之1的服務航線在船期表預定送達時間的一天之內抵達。
這又引發了一種惡性循環,港口面臨著嚴重的輸送量高峰和低谷,這使得向內陸地區的配送更加難以安排。
如何解決這個問題還有待觀察,但業內大多數人預計,隨著擁堵出現一些緩解,2022年的情況將大致相同。
這在很大程度上取決於大流行的進展。
中國通過實施嚴格的規定,嚴格控制了疫情的蔓延。如果那裡爆發大規模疫情,港口關閉的規模甚至超過2021年5月和6月發生的情況,可能會對貨物供應造成進一步的毀滅性影響。
除此之外,美國西海岸的勞動合約將於2022年再次談判,此前已被推遲過一次,工會表示不可能再次延期。
承運人、碼頭承運商和貨主將希望迅速解決問題,不再像2015年那樣因減速而導致大量貨物積壓。
從積極的方面來看,供應鏈似乎確實避免了商店在耶誕節面臨貨架空空如也的最壞預測。商品仍在流動,儘管速度緩慢且價格更高。
運價似乎(至少目前如此)已趨於穩定。有一些跡象表明,如美國庫存水準恢復正常,需求可能會放緩,這將使積壓的庫存得以排出系統。
然而,即使這種情況發生,也沒有跡象表明運價會大幅下降。其中一個原因是,承運商仍須支付高額的租船費用、所需燃料、碼頭費和內陸配送費用。
即使噸位租船費可能已經越過了峰值,但仍遠高於以前的水準,非經營船東也和其他人一樣渴望從這一豐厚的利潤中獲益。
從貨櫃航運公司迫切需要填滿艙位,到轉變為託運人迫切需要找到艙位,話語權的轉移標誌著貨櫃航運業的重大變化。
現在,對大多數人來說,玩即期運價市場的遊戲風險太大。轉向長期甚至多年期合約將有助於穩定航運公司未來幾年的收益,使它們能夠投資於滿足新的環境要求所需的新噸位。
然而,這確實意味著幾乎不可能立即回到大流行前的低成本航運時代。託運商在未來一年所能期待的最好情況是,貨櫃開始更自由地流動,且形勢不會再惡化。
2022年的近期興旺和長期風險
來年航運市場有望出現罕見的平衡期,但要注意這意味著短暫的穩定,因為風險仍在。
隨著世界逐漸接受冠狀病毒的影響,監管、通脹、中國經濟疲軟以及現有商業模式面臨的生存威脅帶來的不確定性,應該會讓航運公司高管夜不能寐。
對航運業前景的信心一直是取決於你如何調整你的前景視野的問題。
默認的關注點是未來航運業的復甦。即使在最嚴重的低迷時期,船東們仍然可以聽到他們在談論反週期情況,因為他們發現了遙遠的、罕見的、微小的綠芽,這就是航運業的病態樂觀主義。
然而,2021年的經濟前景已經顛覆了這種想法。
在普遍的地緣政治混亂和冠狀病毒混亂的一年中,仍存在一絲穩定,儘管完全是暫時的。
僅從2022年的短期基本面來看,航運市場將迎來積極的一年。
隨著供應鏈中斷,出色的利潤可能已經見頂,但利潤將繼續大大高於冠狀病毒前的水準,2022年全球航運業的供需將大體平衡。
當然,那些更客觀、想更清醒評估,準備看得更長遠一點、接受一長串風險因素的人,可能想要緩和他們的新年歡呼——但讓我們至少從好消息開始。
海上貿易量已在很大程度上收復了失地,而且,這一次需求沒有被其宿敵供應所破壞。
從純粹的統計資料來看,過去12個月,噸海里需求的健康增長和廣泛的物流中斷,成功地超過了全球船隊的有限擴張。
2021年,多數的貿易活動回復了,運量也增加了。從澳大利亞到中國的煤炭運輸量減少,從巴西進口的鐵礦石增加,貨櫃噸位在新冠病毒引發的擁堵中被占用,這些都發揮了影響。
根據勞合商情社(Lloyd‘s List Intelligence)的資料,2021年船隊增長率僅為3%,而海運貿易總額增長了5%。
以載重噸位計算的報廢量增加了24%,這點報廢量微不足道。
即使考慮到在極度不盈利的市場中油輪和海上採油量的增加,這些水準仍然相對較低,因為由於大流行的限制,2020年幾乎沒有停產。因此,2021年的2,900萬載重噸對23億載重噸船隊的全球視野影響甚微。
在2022年,這種有利的平衡將繼續存在。
按絕對值計算,2022年乾散貨和貨櫃的需求增長將放緩,但相對而言,需求增長仍將保持在高位,新船出廠數量有限,將維持普遍積極的狀況。
即使是在油輪行業,連續5個季度的低運價顯然已經讓那些異常樂觀的首席執行長們付出了代價,至少現在人們一致認為市場已經觸底。
當然,Omicron變異病毒仍有可能再次推遲運費的回升,但正如公認的航運市場物理規律所描述的那樣:如果情況無法再變得更糟時,它們最終只能變得更好。
但是,在解讀這種暫時的平衡時,我們不能脫離短期、中期和長期風險的背景,這不可避免地會出現幾個「但是」。
貨櫃航運業正步入一個充滿不確定性的地震期,任何短暫的平衡期都應被視為擺脫動盪的可喜喘息,而不是持續積極的信號。
所以,讓我們直接考慮一下眼前的短期干擾因素。
大流行造成的經濟混亂和不確定性,以及隨之而來的運力供給瓶頸,這是一個好兆頭。2022年將迎來一個新的復甦階段,主要宏觀經濟趨勢的明顯轉變將推動這一復甦。
復甦將是不平衡的。它將在一個非常不確定的貨幣政策背景下進行,儘管較為保守的經濟學家群體似乎對通脹將在2022年回落有足夠的信心,但它仍是航運業的一個關鍵擔憂。
12月初,勞氏日報(Lloyd‘s List)對其讀者進行調查時,21%的人將通脹列為未來2年影響航運市場的最重要因素,並指出通脹對消費、商品需求乃至船舶融資等所有方面都有負面影響。
零售需求放緩的前景可能是供應鏈分析師們談論的話題,但令航運高管夜不能寐的更大風險因素是中國經濟放緩,這幾年來一直如此。
如果中國經濟增長繼續放緩,將不可避免地給航運市場蒙上一層長期陰影。它還會抑制大宗商品價格,不可否認會降低持續通脹的前景,但我們在根據短期市場走勢做出長期預測時應謹慎。
貨運市場的周圍有很多噪音。幾乎所有的噪音都是由大流行和中國應對房地產行業的政策所造成的。
然而,從宏觀角度來看,中國經濟增長相對緩慢,印度經濟反彈,俄羅斯經濟有所增長,發達經濟體近期增速加快,這些因素結合在一起,讓大多數經濟學家堅持認為2022年全球經濟將出現擴張,實際GDP增幅可能在4%~4.5%之間。
當然,這樣的預測伴隨著一個巨大的冠狀病毒變體警告。
對於航運業而言,中期風險與能源轉型的關係更為密切,2021年能源轉型終於開始以切實的方式影響航運。經過近幾年充滿抱負的辭令和關於脫碳的簡單承諾,最後期限開始臨近,需要做出決定。
那些已經在水上使用雙燃料的環保先鋒們並沒有使用他們理論上的環境改善型液化天然氣儲罐,因為可以預見,其價格高得令人望而卻步。
此外,儘管海上版的豐田普銳斯(Toyota Prius)電池暫時斷開,可能只是一個短期的插曲,但在這一艱難的轉型過程中,這種情況已經讓定價的波動性凸顯出來。
超過45%的受訪者表示,監管的不確定性是未來5年航運業面臨的最大風險,這表明人們越來越擔心將對海事部門實施的氣候措施的速度和一致性。
2021年的COP26氣候談判可能沒有減緩航運業監管進展的緩慢步伐,但今年的重點明顯轉向了速戰速成和先發項目,這些專案可以創造需求信號,並迅速獲得公共部門和私人投資。
改變的步伐不是由航運業引領的。相反,是它的客戶和金融家在迫使它做出決定,而設定理想主義減排目標的階段即將結束。
那些有勇氣超越眼前挑戰的船東,現在正在考慮一個多層次行業的前景,在這個行業中,規模和獲得環境、社會和治理合規現金的機會,決定了商業模式和市場准入。
此外,必須記住,迄今為止,這種能源轉型一直被視為一種長期風險,並得到了相應的對待。這種轉型將導致大宗商品價格和海運貿易量出現異常波動的時期。
這裡有一長串的相關風險,從迫在眉睫的勞動力技能危機到債務危機管理。現有的船隊零碳,不僅需要提醒當前管理層的一代。他們的戰略規劃是要實實在在的後果,不僅限於在他們的任期內,還要顧及他們的繼任者。
因此,在Omicron變異體威脅破壞2022年短暫的平衡之前,還有一段相對平靜的時間窗口,但是平靜不會持續太久。
參考文獻:
- Eric Watkins:: US containerised imports continue to surge as exports languish, Lloyd’s List 10 Dec 2021
- James Baker: Maersk sees slowdown in 2022 demand growth, Lloyd’s List 25 Nov 2021
- James Baker: MPC Container Ships expects even stronger market for 2022MPC, Lloyd’s List 18 Nov 2021
- James Baker: Containers: Box bounty bounces into 2022, Lloyd’s List 10 Dec 2021
- Richard Meade: A fine balance: 2022 looks positive but long-term risk looms large, Lloyd’s List 10 Dec 2021















 RSS訂閱