


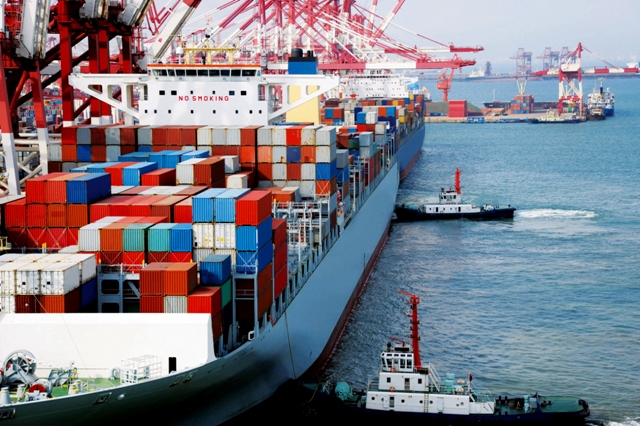
危險品瞞報已成為全球貨櫃航運最嚴重的安全風險之一,平均每17天即發生一起貨櫃船火災,2025年全球共發生逾200起船舶火災,為近10年第2高紀錄。其中,以鋰電池及化學品瞞報、漏報最常引發事故,隨著新能源產業快速發展,鋰電池運輸量較5年前增加6倍,未來仍將持續成長,使運輸安全壓力進一步升高。超大型貨櫃船一旦發生火災,不僅滅火困難,還可能觸發共同海損機制,造成貨主與船東承擔高額救助費用。為降低風險,世界航運理事會(WSC)推動「貨櫃安全計畫」(Cargo Safety Program),利用人工智慧分析訂艙資訊,辨識危險品瞞報案例,已成功攔截數千票高風險貨物,提升裝船前的安全管控。然而,業界認為僅靠技術仍不足以解決問題,必須結合更嚴格的國際法規、政府執法、船舶消防設計改善及包裝標準提升,建立完整的危險品管理制度,才能有效降低船舶火災風險,維護海員、貨物及全球供應鏈安全。
鴻亮、蘇麒雲〈荷莫茲危機對航運股票、運價和海事保險的影響〉荷莫茲危機爆發後,航運市場並未出現外界想像中的全面利多,反而更清楚顯示不同板塊之間的分化。從航運股來看,多數船東股過去一年表現亮眼,但若把時間切到2月27日危機開始後,原油輪、成品油輪與乾散貨股並沒有延續強勢,部分甚至落後於整體股市。原因在於荷莫茲海峽受阻後,中東灣區可承運的原油與成品油貨載減少,實際受惠的並不是所有船東,而是能在替代航線、高風險評估或成本轉嫁中取得優勢的市場參與者。原油輪市場最能說明這種落差,TD3C與相關FFA價格因風險溢價被大幅推高,帶動Breakwave油輪ETF暴漲,但一般VLCC船東股價反映的仍是實際租船成交,並未同步大幅上揚。相較之下,液化氣船因VLGC即期市場確實轉強,股價較有基本面支撐;貨櫃航商則受惠於燃油附加費上調、艙位吃緊與進口商提前拉貨,得以把成本轉嫁給託運人,甚至進一步推升即期運價與獲利預期,但貨櫃船出租船東並未同樣受惠。油輪運價雖然在大西洋流域維持高檔,亞洲買家也轉向南美、墨西哥灣、西非與黑海等地尋找替代原油,拉長航程並支撐部分噸海里需求,但這些替代貨源仍不足以補回中東灣區供應缺口,油輪市場距離戰前狀態仍有一段距離。另一方面,富查伊哈VLSFO供應緊縮、價格升至4年高點,顯示危機已從航道通行延伸到燃油補給與營運成本。海事保險市場的反應則更保守,即使已有少數船舶協調通過荷莫茲,承保人仍未把這視為正常商業航行恢復,船體戰爭險保費反而重新回到高風險定價。說到底,荷莫茲危機真正改變的不是單一運價或單一股票,而是航運市場的定價邏輯:能轉嫁成本、取得替代貨源或承接風險溢價者受惠;直接暴露於貨載減少、航道不確定與保險成本上升者,反而未必能從危機中獲利。
志斌、江南蒓〈貨櫃旺季提前、油輪盼補庫支撐,荷莫茲危機改寫航運定價邏輯〉,荷莫茲危機延燒後,航運市場的變化已不只是運價漲跌,而是定價邏輯被重新改寫。貨櫃航運最先反映的是成本與政策時程。船用燃油價格雖已自高點略為回落,但仍遠高於危機爆發前水準,進口商擔心7月後燃油附加費上調,也擔心美國新一輪關稅落地,因此提前安排裝貨,把原本較晚出現的旺季需求推到6月。這波提前拉貨支撐跨太平洋與亞歐即期運價上升,上海出口貨櫃運價指數與德魯里世界貨櫃運價指數均明顯走高,也讓定期航商有機會從單純轉嫁成本,進一步轉向擴大利潤。不過,貨量能否延續仍取決於美國消費需求。5月美國貨櫃化進口量與零售銷售數據顯示,關稅與燃油通膨尚未明顯壓垮需求,但這波增長究竟有多少是提前拉貨,有多少是真實消費支撐,仍是下半年市場變數。相較之下,油輪市場的邏輯更複雜。荷莫茲受阻初期曾因繞航與風險溢價推高運價,但隨著危機拉長,市場開始意識到問題不只是船走多遠,而是中東灣區還有多少原油可供出口。VLCC與蘇伊士型油輪運價雖仍維持高檔,阿芙拉型與MR型成品油輪也出現局部反彈,但各船型與航線走勢已明顯分化。中國則是關鍵變數。北京透過動用庫存、降低煉廠開工率與限制成品油出口,將5月原油進口量壓在接近10年低點,輸往中國的油輪噸海里需求也降至10年最低;但庫存消耗不可能無限延續,一旦補庫需求回來,VLCC市場仍可能獲得新的支撐。從貨櫃提前旺季到油輪等待補庫,荷莫茲危機真正改變的,是市場不再只看即期貨量與船舶供給,而是把燃油成本、關稅時程、庫存水位、航道安全與風險溢價一併納入價格判斷。
楊仁壽〈抵達時即可停靠船席〉,在航次傭船契約中,「抵達時即可停靠船席」一詞的解釋,長期以來是油輪傭船實務中最常引發爭議的焦點,因為它直接影響裝卸期間的起算。在船席傭船契約下,船舶若未抵達指定船席,原則上不得發送準備完成通知;在港口傭船契約下,若未抵達指定港口,亦同。然而,當港口擁擠或船舶因故無法進港時,船舶能否在錨地或慣常等待地點發送通知,即成為問題所在。若契約中同時包含「不論是否停靠船席」及「抵達時即可停靠」2項條款,則利益歸屬需視契約具體規定而定。若契約明訂船舶須確實抵達指定船席並完成所有準備,始構成「到達港」,則在港口擁擠時,船舶僅能停泊錨地或港外,此將對船東不利。反之,若契約附加「裝卸時間自船舶抵達港或抵達港外時起算」之條款,則可消除此不利情況。為解決此長期困擾,「Asbatankvoy」及「ASBA II」等油輪標準契約設有明確規範,允許船舶於抵達各港口之慣常錨地時,不論是否已靠泊船席,均可發送準備完成通知,裝卸期間則於通知送達後6小時或實際靠泊船席時開始起算。但若船舶於發送通知後,因備船人無法控制之事由致無法靠泊,該段遲延時間不計入裝卸期間。英國上議院在相關判例中明確指出,「抵達時即可停靠船席」一詞係眾所周知之慣用語,其意義即為字面所示:若船席無法於抵達時即可停靠,則該擔保即遭違反,除非有免責事由。船席須同時具備「安全」及「抵達時即可停靠」2項特性。備船人若未能提供可即時停靠之船席,即須負責,即使遲延係因潮汐、拖船或引水人等通常屬船東責任範圍之事由所致,備船人仍須承擔後果。此原則現已擴及油輪以外之貨輪,對備船人而言,責任相當重大。因此,締約時明確約定「抵達時即可停靠船席」之具體內涵及免責範圍,實屬必要。














 RSS訂閱