


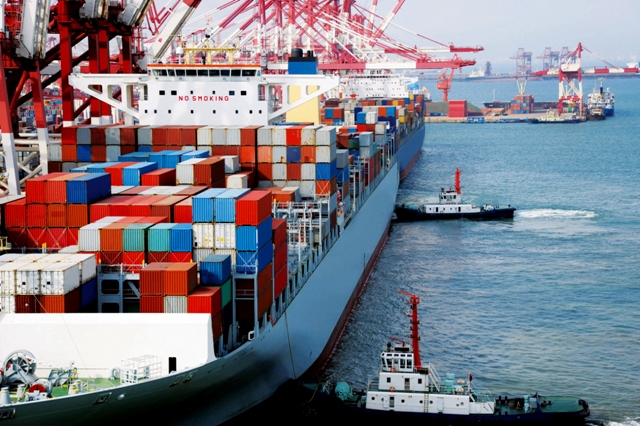
美國與伊朗於4月8日前後一度提出為期約2週的暫時停火框架,並包含重新開放荷莫茲海峽與啟動談判的構想,原意在為區域局勢降溫並爭取協商時間。然而,該安排隨雙方於4月11日至12日談判破裂而未能落實。此前衝突已使海峽幾近停航,能源運輸嚴重受阻,截至4月中旬通行量仍維持在極低水準,尚未形成有效疏解機制。伊朗持續強調對海峽的主導地位與條件式通行安排,市場亦傳出可能對過境船舶設置相關限制或費用,但具體措施仍未完全確認。在此背景下,雖有極少數船舶在高度不確定條件下通行,整體航運活動仍未出現實質回升。航運與物流企業對復航普遍持審慎態度,馬士基(Maersk)與赫伯羅德(Hapag-Lloyd)等業者認為,短期停火僅帶來有限緩和,尚不足以支撐航行安全評估,短期內不會恢復既有航線;即使局勢趨穩,全面恢復仍可能需數月時間。貨代與物流公司則持續依賴替代航線與陸橋運輸以維持供應鏈運作。在安全、保險與政策不確定性仍主導市場的情況下,荷莫茲海峽尚未形成實質重啟,全球航運仍處於高風險與結構性調整階段。
呂周、鴻亮〈伊朗戰爭對液化天然氣、二手船、航運股票和海事保險市場的影響〉,隨著中東局勢於2026年2月下旬迅速升溫,原本在高運價與資產價格支撐下持續活躍的二手油輪買賣市場出現明顯轉折,交易動能由高峰快速降溫。此前,自2025年第4季以來,市場受惠於原油運輸需求強勁與資產價格上行,交易量持續攀升,至2026年2月單月成交達66艘,創下數年新高,並出現大型船隊收購行為。但隨著戰事擴大,市場不確定性迅速上升,買方轉趨觀望,2026年3月上旬至中旬期間僅見零星成交,交易流動性明顯收縮。分析指出,市場並非需求消失,而是在戰爭風險保費波動、保險承保條件頻繁調整甚至撤回,以及中東航線未來收益無法評估的情況下,二手船價格難以建立穩定基準,使買方暫時退出市場。同時,部分船舶滯留、可執行航次減少,即使有限航次的運價飆升,亦無法支撐整體市場交易。若未來局勢緩和並恢復原油流動,煉油商補庫存所釋放的遞延需求,可能帶動運價與買賣活動回升;反之,若荷莫茲海峽長期受阻,市場將面臨流動性下降與資產價格調整,且船舶價值將出現分化,具備燃油效率與航線彈性的現代化船舶抗跌性較強,而依賴中東航線或船齡較高者需求轉弱。另一方面,若原油出口回歸主流市場,原本由非合規船隊承接的運輸需求將轉向合規船隊,進一步推升合規船舶需求並吸收未來新造船供給壓力。除油輪市場外,伊朗於2026年3月18日對卡達、沙烏地阿拉伯與科威特能源設施發動攻擊,使全球液化天然氣供應前景急遽惡化,卡達自3月2日起停止生產,相當於每年減少約8,000萬噸供應,占全球約19%,復產時程亦因設施受損與戰區限制而可能延長數月甚至數年。儘管能源價格上升,但供應中斷與需求不確定性使LNG航運市場面臨「船多貨少」壓力,約400艘在手新造船訂單在貨源不足情況下可能進一步壓抑運價。資本市場亦反映相同邏輯,航運股在戰前因運價上升而大幅上漲,但戰事爆發後隨著市場對需求前景轉為保守而下跌,並隨政治訊號出現短期反彈,顯示市場高度依賴對荷莫茲海峽通行前景的預期。在能源供應受擾、航道風險升高與保險機制頻繁調整的情況下,市場難以對運輸收益與資產價格形成穩定預期,交易因此轉趨保守,需求亦同步承壓,航運市場由原本依賴運價上行的擴張動能,逐步轉向以風險評估與結構調整為主的運作狀態。
林康豪、文雨〈荷莫茲海峽關閉引發的航運、物流和船用燃油供應的困境〉,在2026年2月28日美國與以色列對伊朗發動攻擊後,荷莫茲海峽的通行風險迅速升高,航運市場隨即出現劇烈波動,但從整體發展來看,市場焦點已逐步從單純的運價變動,轉向貨物流動與運輸體系本身是否仍具備運作能力。最初市場曾因個別船舶成功通行而產生恢復航運的期待,例如散貨船「Iron Maiden」在2026年3月6日通過海峽並標示中國背景,引發外界關注中國船舶是否可能獲得相對安全的通行空間,但隨後資料顯示,此類行為更接近一次性風險測試,並未形成可複製的營運模式,多數船東仍以安全風險為首要考量,選擇避開該區域。油輪市場雖出現運價大幅上升,例如中東至中國航線TD3C指數升至歷史高點,但相關成交基礎有限,運價更多反映市場對風險的預期,而非實際貨物流動的恢復,導致分析師對市場走向產生明顯分歧,一方認為產油國在儲存壓力下最終仍將恢復出口,使高運價轉化為實際收益,另一方則指出,在航道受阻與船東避險行為持續的情況下,缺乏可運輸貨載將使市場陷入實質停滯。隨著時間推進,航運市場的價格機制正在失去解釋力,因為即便運價上升,運輸活動卻未同步回升,部分船舶被迫改道至紅海延布或西非裝貨,導致航線重組與運力錯配擴散至全球市場,甚至出現大西洋運價轉弱的反向現象。燃料市場的變化進一步放大這種失衡,極低硫燃油價格在2026年3月12日升至每噸1,005美元,約為戰前2倍,但業界關切的重點已從價格轉向供應不確定性。在貨櫃運輸方面,航商停止進出波灣後,約20萬TEU貨櫃處於改道或待安排狀態,大量貨物被轉移至印度、東南亞等替代港口,造成區域壅塞與物流壓力上升,顯示供應鏈已出現實質性斷裂。波灣經濟對進口食品與能源的高度依賴,亦使航道中斷直接轉化為民生與產業風險。在此情況下,航商開始透過多式聯運與替代走廊維持基本貨物流動,例如經由沙烏地阿拉伯西岸港口與內陸運輸銜接波灣市場,但這些方案伴隨成本上升與效率下降,僅能部分取代原有航線功能。荷莫茲海峽危機所帶來的影響,已從初期的運價波動,進一步演變為對運輸體系穩定性的全面衝擊,使航運市場從原本以供需與價格為核心的運作模式,轉變為由風險承擔能力、通行條件與系統韌性所主導的非常態結構,而在海峽是否能恢復實質通行尚未明朗之前,市場走勢將持續受不確定性牽動,難以回到傳統邏輯下的穩定運作。
王肖卿〈起死復生的共同海損〉,共同海損是一項極為古老的海商習慣,其核心在於:為保全船舶與貨物的共同安全,刻意且合理地做出的犧牲或額外費用,應由所有獲救財產按比例分攤。此原則雖歷史悠久,但在現代海上保險制度已能全面涵蓋各項損失的情況下,共同海損並未消失,反而因倫敦再保市場、理算師體系與國際公約制定者之間盤根錯節的利益結構,而「起死復生」,持續存在於各類海上財產保險單中。共同海損的成立,根據約克安特衛普規則,關鍵要件是「故意」與「合理」。然而,近年2起著名案件卻凸顯了此制度的適用爭議。長賜輪於蘇伊士運河的擱淺,其原因被歸於「岸壁效應」,本質上屬意外而非故意行為;達利輪在巴爾的摩因發電機故障導致撞橋事件,亦明顯為單獨海損的意外事故。儘管如此,兩案均仍被宣布並成立共同海損。此一現象反映出現行實務對「故意」要件的解釋已過度寬鬆。這種發展與當前航運市場的租船趨勢相結合,可能導致共同海損的更加浮濫。目前許多船舶由船廠建造後,以光船或論時傭船方式長期出租予航運公司營運。登記船舶所有人因不直接面對貨主,缺乏商譽顧慮,在發生重大事故時,有強烈動機藉由宣布共同海損來轉嫁其未被保險完全涵蓋的責任與損失,而定期航運的承租人則需獨自承受商譽受損與面對貨方的壓力。為有效抑制此種趨勢,定期航運的經營者在簽訂租船契約時,應採取主動防範措施:一是明確要求出租人必須投保足額的責任保險;二是要求在船體保險中加費投保「小額共同海損附加條款」;三是在契約中明文約定,出租人未經承租人同意,不得擅自宣布共同海損。唯有透過租約的明確制約,才能在現行制度下,平衡船東與承租人間的利益,維護定期航運服務的信譽與穩定。
楊仁壽〈船貨之裝卸〉,在航次傭船契約中,船貨裝卸的規範因貨物種類而有顯著差異,主要體現在裝卸地點的安全性要求與特殊設備需求上。對於乾貨物,契約通常要求船舶在裝卸時保持「經常漂浮」狀態,但實務上亦允許在軟泥質港口進行「安全擱淺」作業。穀物等散裝貨物還需區分「重穀物」與「輕穀物」,前者裝載至最高載重線但容積未滿,後者填滿容積卻未達載重線,此差異會影響裝載策略與港口選擇。某些河流因水深限制,船舶需採分段裝載方式,先以較淺吃水通過淺灘,再於下游完成滿載。油輪的裝卸則因其特殊構造與貨物品質敏感性,而有更嚴格的規範。油輪需配備強力泵浦與貫通各油艙的管線系統,以快速裝卸油品;艙口設計較小且密封性高,提供較大的預備浮力。為應對黏稠油品或寒冷氣候,油艙底部必須裝設加熱管,以維持油品流動性。裝卸方式亦趨多元,可透過「單浮筒繫泊」或「海中油管」進行,甚至可在海上進行「船對船轉移」,此類作業須遵循國際海運總會與石油公司國際海事論壇的安全基準,相關費用與風險由傭船人負擔。契約對海上轉移的時間起算有詳細規定,但若因惡劣天候、潮汐、結冰、等待引水人等事由導致作業開始延誤,通常給予6小時的緩衝期,時間自障礙排除後起算。卸油後排出汗水、清洗油艙或壓艙等作業所需時間,則應中斷裝卸時間計算。總之,油輪裝卸因其構造特性與貨物特質,在安全要求與作業規範上遠較乾貨物複雜,必須仰賴專用設備與明確的契約條款,以確保作業效率與航行安全。無論是乾貨物或油輪,契約雙方均需對港口條件、貨物特性及相關風險有充分認知,方能有效履行裝卸義務。














 RSS訂閱