


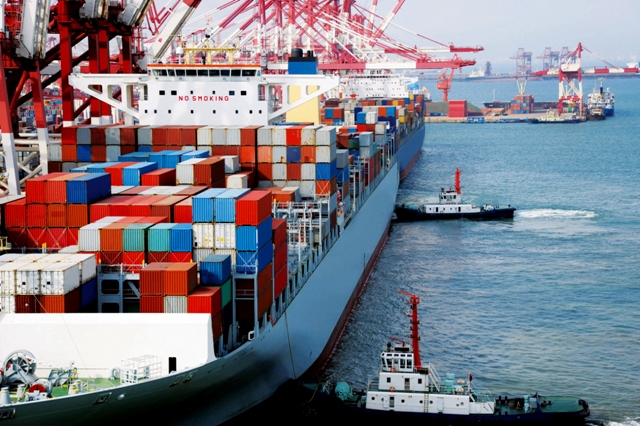
市場普遍預期,2026年貨櫃航運公司將逐步重返紅海與蘇伊士運河航線,但在船隊持續擴張的背景下,行業獲利能力面臨明顯挑戰。2025年全球船隊規模增長約7%,需求增加雖達5%但仍難以完全吸收新增運力,運價全年面臨壓力,走勢持續波動。進入2026年,需求預計放緩至約2%,而供給仍將增長3%以上,供需平衡趨於惡化。紅海復航雖可顯著縮短航程、降低燃油成本,但也將釋放此前因繞行好望角而被吸收的隱性運力。研究機構估算,全面復航可能一次性釋放約5%~6%的船隊運力,累加新船的交付,運力過剩風險迅速回升,並對運價形成下行壓力。馬士基、達飛等航商已展開試探性通航,但整體復航節奏仍受地緣政治、安全風險及保險成本制約。短期內,復航還可能引發港口擁堵與供應鏈上下游無法順暢銜接,而中長期則面臨環保法規與競爭加劇,形成「運價下跌、成本上升」的雙重擠壓,使2026年航運市場充滿不確定性。
呂周、鴻亮編譯〈2026年世界航運業展望〉,航運業對2026年及更長遠未來的情緒,至少在目前仍偏向樂觀,但這份信心更多來自長期在不確定環境中求生的經驗,而非對預測模型的依賴;對多數船東而言,精細的供需研究往往只是背景資訊,真正影響決策的是市場情緒與突發事件,以及競爭者的實際行動。若僅從數據觀察,2026年市場條件確實轉趨吃緊,新船交付迎來高峰、船隊規模年增約5%,噸海里需求成長卻僅約1.5%,使用率下行壓力已浮現,紅海航線是否恢復、制裁政策是否調整、關稅與貿易摩擦是否升溫,都可能成為運價的關鍵變數。但在過去多年干擾未止的背景下,市場對「中期供需失衡」的憂慮,經常被「短期不可預測性」蓋過。貨櫃航運尤其明顯,2025年以來運價多次在短時間內被推升後又快速回落,波動本身幾乎成為產業運作的一部分,2026年仍可能以戰術性調度與機會型上漲為主,但多數觀點把真正的下行循環放在2027年,因為屆時大量新造船集中投入,即使航商持續以空班、改靠港與聯盟協作管理運力,也難完全抵銷供給壓力,並可能推動新一輪航線聯盟重組與競爭格局洗牌;乾散貨市場在2025年表現相對健康、海岬型船一度強勢,2026年需求仍有穀物與小宗散貨、航程拉長帶來的支撐,但煤炭與鐵礦砂的成長動能偏溫和,且巴拿馬型與卡姆薩爾型新船交付壓力更集中,結構面並不輕鬆;油輪市場則呈現「強勢延續但幾乎無法預測」的矛盾,一方面2025年運價走升帶來高檔獲利,另一方面地緣政治、OPEC產量策略、對俄與對伊制裁走向、紅海通行風險與船隊結構互相牽動,使2026年的上行驚喜與下行衝擊都難排除,即便個別航線如VLCC指標出現劇烈單日回落,放回更長時間軸仍可能維持吸引人的收益水準;至於LNG與LPG等氣體航運,核心矛盾同樣是「新船交付快於需求」。LNG市場被期待在2026年逐步找到更穩固的底部,但真正復甦可能落在2027年以後,並取決於新增液化產能投放與亞洲需求是否回升。LPG則同時面臨訂單擴張與制裁、關稅等政策風險,影子船隊整治行動可能改變物流效率與成本結構;保險與融資面向也反映同一條主線,戰爭險與責任險費率在地緣風險下維持波動,船體險則在產能過剩下競爭加劇;資本市場一方面出現利差下壓、循環信貸與奧斯陸債券活躍,另一方面公開股權市場功能仍受限、私有化與研究資源退潮成為警訊。拉長時間軸來看,真正更難迴避的,是全球化模式鬆動與貿易路線政治化造成的結構性分化,航運可以在干擾中獲利,但長期依賴動盪並非可持續策略,2026年之後的課題將是如何在更碎裂的全球秩序中,重建效率與韌性的平衡。
Siang〈歐盟執委會於2022年對《歐盟海關法典》施行後的中期評估分析〉該篇文章主要在檢視《歐盟海關法典》(UCC)自2016年全面適用以來,在法律規範與資訊科技層面的實施成效。報告指出,《歐盟海關法典》作為歐盟關稅同盟的核心法制,成功確立了關務作業全面電子化、強化法規一致性與兼顧管制與貿易便捷化的政策方向。多數成員國在法律條文的適用上進展大致符合預期,關務決定、擔保制度與優質企業(AEO)制度整體運作穩定,並有助於提升供應鏈安全與法律可預測性。然而,評估亦揭露若干結構性問題,尤其是資訊系統建置進度落後原定時程,導致資料標準化、集中化通關及部分簡化措施無法充分發揮效果,成員國間的實務作法仍存差異。電子商務快速成長、COVID-19疫情與英國脫歐等新情勢,也暴露《歐盟海關法典》在小額託運、彈性因應危機及行政負荷上的不足。整體而言,中期評估肯定《歐盟海關法典》改革方向與歐盟層級的附加價值,但同時強調,唯有加速資訊系統完成、強化一致性與因應新型態貿易模式,才能真正實現現代化與高效率的歐盟關務體系。
楊仁壽〈船舶載貨噸位與實際貨物載重量的關係〉,在航次傭船契約中,船舶載貨噸位的確定與實際貨物載重量的約定至關重要,直接影響運費計算與雙方義務。契約中通常會載明船舶的總噸位、淨噸位及夏季載重線下的載重噸位,作為衡量船舶承載能力的基準。然而,船舶的實際安全載重量並非固定不變,它會根據航行季節與區域所適用的不同載重線而調整。例如,冬季因風浪較大,允許的載重線較夏季為低,故可裝載的貨物重量相對減少;而在淡水區域航行時,因浮力較小,載重線則會提高。為應對此種變動性並明確雙方責任,實務上對於「滿載貨物」的約定通常會加入彈性條款。常見方式有2種:一是在約定貨量前冠以「大約」一詞,承認裝卸貨量存在合理出入;二是更明確地約定「最小/最大數量」區間,或直接規定一個增減百分比,並將最終決定權賦予船東或船長,以確保符合航行安全要求。此類條款對於運送穀物、油類等易因自然損耗、裝卸方式差異而產生數量短少的散裝貨物尤為必要,能有效避免因貨量細微差距所引發的糾紛。此外,準確理解與使用相關術語亦不可忽視。在英文契約中,「數量」可能對應不同的詞彙:quantity通常指非散裝貨的件數或分量;weight用於指稱重量;而對於散裝固體貨,則指總重量。明確區分並在契約中精確用語,有助於釐清雙方意圖。綜上所述,在訂定航次傭船契約時,不僅需基於船舶的理論噸位,更應綜合考量航線季節特性、貨物種類及潛在損耗,透過靈活的數量約定條款,在確保船舶安全的前提下,明確規範裝載義務與運費計算基礎,以達致公平並減少未來爭議。















 RSS訂閱