


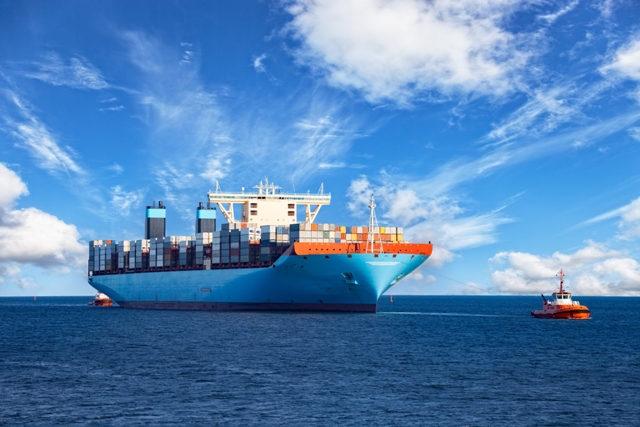
根據Veson Nautical的最新展望,美國關稅與地緣政治因素持續影響全球貿易,預估2025年貨櫃TEU-mile需求溫和成長2.4%,未來3年平均約3%。雖然紅海改道與俄烏局勢短期支撐運價,但隨著新造船交付量增加,供需失衡將使運價自2026年起逐步下行。另一方面,DHL《2025年10月海運市場報告》指出,上海貨櫃運價指數與去年同期下跌48%,現貨價已回落至2023年水準。貨量持平、運力持續擴張導致即期運價下滑,航商開始放慢船速並調整運力。儘管港口壅塞與蘇伊士改道限制了部分有效供應,但整體市場仍偏鬆。美國對中國船舶徵收港口費影響有限,東南亞則成為關稅轉移的主要受益區。整體而言,全球貿易仍在進行結構性轉移,運價短期承受壓力,中長期將取決於地緣局勢與運力管理策略。
夏彬傑與徐劍華〈美國政府的關稅和港口費對航運業和美國產業的影響依然不確定〉,美國要重振海事與造船實力,關鍵不在以關稅與港口附加費「擋對手」,而在於用長期策略補足產業基礎。前聯邦海事委員會(FMC)主席索拉(Louis Sola)在10月於查塔諾加舉行的「未來運輸節」上指出,若同時要求船舶必須在美國建造、由美國持有並由美國船員操作,短期內只會推高成本、削弱出口競爭力。他主張,應從修船能量、造船廠與海事人才培育著手,鬆綁軍民體系造成的高間接成本,並開發可量產、具成本效益的標準化船型,像汽車產業的「Model T」一樣,透過長週期投資與學習曲線降低成本。索拉認為,美國要恢復造船競爭力至少需要10至15年穩定的產業節奏。全球貨櫃船訂單量現已達船隊總量的3成以上,創2010年以來新高,市場普遍預期將面臨長期供給過剩。由於拆船活動低迷,新運力持續交付,加上美國關稅干擾導致旺季提前、需求下滑,貨櫃即期運價近月持續走低,主要航線價格普遍回到疫情前水準。隨著美國自10月起對中國建造或營運的船舶徵收港口費,多家航商調整船隊以避險,部分中國造船退出美線,反而造成其他航線運力過剩。Freightos分析指出,亞洲至美國航線運價自7月高峰以來跌幅達6至7成。另一方面,美國與歐盟雖在8月達成暫時性貿易停火協議,緩解部分緊張情勢,但汽車關稅仍維持27.5%,歐洲汽車出口上半年仍明顯下滑。根據標普全球市場財智(S&P Global Market Intelligence)資料,美國進口在7月短暫創高後,第3季已出現放緩跡象,全美零售聯合會(NRF)亦預估下半年進口量將年減約3%。分析師麥考恩(John McCown)指出,2025年第2季貨櫃航運業淨利已大幅下滑,反映在運力過剩與貿易壁壘升高下的艱困經營環境。索拉警告,若政策僅聚焦懲罰性措施,只會讓貨流轉往加拿大與墨西哥,削弱洛杉磯與長灘等樞紐港口的地位。美國要真正振興航運與造船,必須以生產力為核心、以長期投資為路徑,建立穩定的產業生態與國際競爭力,而非依賴短期關稅與行政手段。
夏彬傑與文雨〈2024年全球100大貨櫃港口(第7~10名)〉,2024年,在地緣政治動盪與貿易格局轉變的環境下,全球貨櫃港口展現出強勁的韌性。根據《勞合船舶日報》(Lloyd’s List)發布的《全球百大港口》(One Hundred Ports)報告,全年合計處理量達7億4,360萬TEU、年增8.1%,亞洲續居主導,中國港口占全球逾4成;北美在消費回升與預防性備貨推動下明顯反彈,歐洲在戰事不確定中仍錄增長,印度、越南、土耳其等新興市場靠供應鏈再配置與區域協定擴大腹地。整體而言,2024年成為貨櫃物流轉型的關鍵一年,港口與航運業者唯有具備高度的適應力與策略調整能力,方能在日益難以預測的全球貿易環境中持續前行。本期刊載前7~10名港口:第7名釜山港(Busan)受美洲與中國貨量回升、赴美轉運增18%與新南美主幹線加持,2024年處理2,440萬TEU、年增5.9%,其中轉運量1,350萬TEU、年增8.8%領漲。雖遭「雙子星聯盟(Gemini Cooperation)」調整樞紐地位挑戰,但地中海航運(MSC)經釜山轉運破400萬TEU與全自動化新碼頭投運,鞏固東北亞轉運樞紐;第8名天津港(Tianjin)以2,329萬TEU、年增5%穩步前進,依託京津冀腹地與逾40條海鐵聯運線,推進東疆二期智慧碼頭與航道擴容,並將能力目標上調至2035年3,500萬TEU,定位為「一帶一路」與「雙循環」北方門戶;第9名杜拜傑貝阿里港(Jebel Ali)受亞洲與印度次大陸貿易帶動,2024年達1,553.6萬TEU、年增7.4%。現行第1至第3碼頭年處理能力合計1,930萬TEU,待第4碼頭全面投運後,總能力將提升至約2,240萬TEU。港區同時導入首批100輛電動碼頭牽引車等去碳化措施,以提升營運效率,並與傑貝阿里自由貿易區(Jafza)聯動,鞏固其中東門戶地位;第10名巴生港(Port Klang)以1,464萬TEU、年增4.1%首入前10,內貿與區域貨量占比高、紅海繞行導致的運能重配帶來邊際利多。西港(Westports)與北港(Northport)同步擴建,並串連東海岸鐵路(ECRL)與多港合作,放大馬六甲海峽樞紐效應。
楊仁壽〈航次傭船契約與其他傭船契約之比較〉,航次傭船契約之傭船人,無論契約明示或默示,通常享有將所承租船舶「再傭船」之權利,此為其基本原則。此一權利與定期傭船契約類似,但與件貨運送契約有別,後者之託運人並無此權。關鍵在於,無論是航次或定期傭船,原傭船人對船舶所有人均須就原契約負最終責任,不因再傭船而免除其義務。傭船人進行再傭船之動機,多為賺取傭船費差額或因自身貨量不足。「再傭船」有別於「轉船」與「代船」。「轉船」指貨物於運送途中因故需換船續運至目的港;而「代船」則是契約中約定,船舶所有人有權以他船代替原約定船舶履行運送義務,此常見於航次傭船契約。行使代船權時,替代船舶必須在船級、尺寸及位置等方面與原船相當。然而,一旦船舶所有人已簽發裝船載貨證券,即不得再行代船;若原約定船舶發生全損,導致契約目的無法達成,則代船選擇權亦隨之消滅。此條款在油輪傭船中較為罕見。現代航次傭船契約多採第一部分(分欄式摘要)與第二部分(標準條款)之結構。第一部分末尾通常明定,若其內容與第二部分牴觸,則以第一部分為準。此規定實為契約解釋中「打字條款優於印刷條款」原則之延伸。實務上,締約時之修改與批註多集中於第一部分各欄,第二部分之標準條款則較少變動,此設計有助於提升訂約效率。若當事人另有特別約定,通常以打字方式增訂獨立條款,其效力亦優先於原有之印刷條款。此外,若契約中特定印刷條款遭刪除,在解釋上將被視為經當事人合意排除,於爭端解決時不再適用。市場上存在多種代碼之標準傭船契約格式,如專用於穀物運輸的「Norgrain」、用於煤炭運輸的「Amwelsh」,以及廣泛使用的「Gencon」等,各自條款之編排與重點皆具特色,反映其不同貨載與商業習慣之需求。在締約過程中,經紀人常以摘要文件確認契約重點,其角色至關重要,足以影響契約之成立與後續履行。
Maritime Business Review專欄〈A longitudinal study of seaport selection: the perspective of container shipping companies〉(Min-Seop Sim、Sung-Ho Kim、Yul-Seong Kim、Young-Joon Seo)該篇研究論文彙整2005年到2021年間相關的研究方法,探討貨櫃航運公司選擇港口的因素變化。研究透過兩次問卷調查,第一次調查於2005年1月至2005年4月進行,第二次調查於2021年5月進行,兩次調查的研究樣本1和研究樣本2使用了滾雪球抽樣,因為沒有單一目錄可以有效識別潛在受訪者。儘管如此,許多先前的研究人員已經使用類似的方法來分析海港選擇,並認為雪球採樣是可靠的。研究方法利用獨立樣本t檢定分析港口選擇因素重要性的改變。研究結果發現,港口設施的重要性顯著提升,而貨物處理速度、彈性和可靠性等港口服務因素也變得更為關鍵。相較之下,地緣政治位置等外部因素的重要性則沒有顯著變化。此研究對於港口政策制定者和管理者制定港口政策和策略具有重要參考價值,其原創性在於採用縱貫研究設計,彌補了以往多數研究僅採橫斷面分析的不足。














 RSS訂閱