



How to balance the bet on the green shipping road?
王思琪、徐劍華
【關鍵字】氨、液化天然氣、綠色航運、甲醇
【keywords】ammonia; LNG; green shipping; methanol
航運業正處於轉型關鍵期,面臨環境壓力、燃料選擇和政策變革的多重挑戰。馬士基重新評估燃料策略,從專注綠色甲醇轉向採用雙燃料液化天然氣,以對沖市場不確定性。氨和氫等新型燃料的研究加速,但仍需解決技術和環境問題。環保團體質疑液化天然氣和氨燃料的環境影響,強調未燃燒甲烷和氨逸散對全球變暖的負面作用。國際海事組織在制定減排措施時,面臨各國的壓力和利益衝突。生質燃料的供應和認證也亟待解決,以促進其在航運業的應用。
在實現淨零排放目標下,航運業有望進入新的超級週期,但需要全球產業鏈的協同,包括港口基礎設施升級和新技術應用。節能技術仍是關鍵,無論使用何種燃料,降低能耗都是提升競爭力的核心。
馬士基在未來燃料政策上增加LNG選項以「平衡賭注」
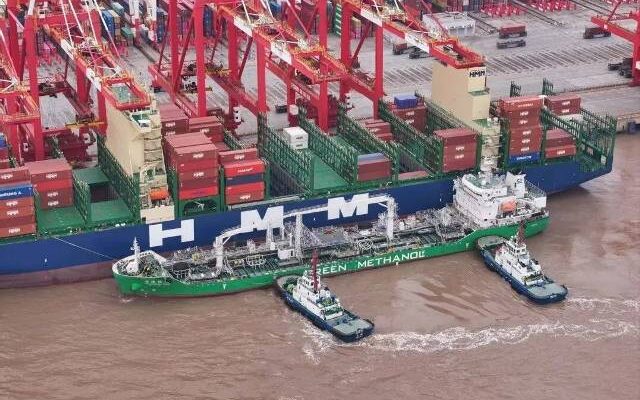
馬士基曾在4年前大張旗鼓地宣布要以綠色甲醇為動力的船舶組成船隊,如今,該公司確認將在新造船訂單中增加雙燃料LNG推進系統的船隻。
馬士基首席執行長柯文勝(Vincent Clerc)在向投資者公開解釋他們為何回撤僅使用LNG的立場時表示:「我們有必要對我們在技術上的賭注進行部分避險,而不是只下單一賭注。」
考慮到目前航運業在法規、綠色燃料的可用性和成本方面存在高度的不確定性,馬士基決定不再像過去4年那樣只專注於甲醇燃料,選擇透過訂購其第一批LNG燃料貨櫃船來「對沖賭注」。
8月7日,柯文勝在公司第2季投資者電話會議上表示:「航運業燃料的未來將是多種不同技術同時並存。我們有必要以具有經濟競爭力的方式實現馬士基的脫碳藍圖。我們不希望將全部賭注放在單一技術或假設上,特別是那些無法完全控制或預測的未來發展。我們認為,這正是我們平衡賭注的機會。」
這是馬士基首次詳細說明為何放棄將甲醇作為唯一替代燃料,並放棄原先反對將液化天然氣作為未來燃料的立場。
馬士基傾向於使用其他燃料的消息在7月時首度傳出。當時這家全球第2大貨櫃船公司與包括塞斯潘(Seaspan)在內的噸位提供商簽訂了以液化天然氣為燃料的貨櫃的長期租約。
馬士基在2021年就成為首家使用甲醇作為替代燃料的貨櫃船公司,該公司斥資14億美元訂購了8艘雙燃料貨櫃船,後來增加到25艘,其中5艘已經交付。然而,在首艘甲醇動力貨櫃船下水後不到一年,馬士基便承認需要擴大其脫碳選擇,引發了廣泛關注。
儘管馬士基和其他公司已經與供應商簽訂了許多協議以確保獲得綠色或可再生甲醇,但是全球範圍內這種燃料的供應能力仍然存在長期的疑慮或不確定性。
柯文勝說:「我們很高興,由於我們在甲醇方面所做的工作,如今,甲醇技術在整個細分市場都是可行的、可擴展的技術,而且態勢強勁,但我們也需要確保我們能夠接觸到其他一些推進技術,這樣我們就不會因為某種原因而突然面臨嚴重劣勢的風險。傳統燃料將繼續與液化天然氣、甲醇甚至氨一起作為燃料組合的一部分。」
環保團體認為,以液化天然氣為燃料的船隻會排放未燃燒的甲烷,從而加劇全球變暖,而甲烷是一種溫室氣體,在20年內比二氧化碳強80多倍。2012年至2018年間,航運業的甲烷排放量增加了150%。
國際綠能運輸理事會(ICCT)海事項目主任科默(Bryan Comer)批評馬士基選擇LNG「令人極為失望」,更何況他們曾經正確地指出, LNG作為船舶燃料其實是一種「漂綠」(greenwashing)行為。
科默認為,馬士基應該取消這些訂單,繼續支持綠色甲醇或合成柴油,因為這些燃料的成本與可再生LNG相當,且沒有甲烷的問題。他指出,即便馬士基選擇了最清潔的LNG主引擎——高壓雙燃料引擎,它的輔助引擎仍然會釋放甲烷逸散,而最近的一項研究表明,這些輔助引擎釋放的甲烷比歐盟監管機構預測的要多。
他還建議馬士基應該允許第三方在航行期間進行甲烷排放的船上測量,安裝監控系統,並向監管機構和其公開的ESG報告中提供甲烷排放數據,從而使其甲烷排放透明化。
研究得出結論,在提供相同推進力的情況下,使用液化天然氣比傳統船用燃料少排放25%的二氧化碳,但僅限於某些類型的引擎。
馬士基將其數十億美元的賭注押在甲醇上,作為其到2040年實現淨零排放目標的一部分,其中包括為確保這種可再生燃料的供應而對綠色能源公司的投資。
根據2021年制定的更新戰略,馬士基將在2030年前每年增加16萬TEU的運力。柯文勝在視訊會議中表示,馬士基已經完成了訂購約50至60艘船舶的計畫,這些船舶的總運力約為80萬TEU。根據公司的一份聲明,約30萬TEU將為自有,其餘為租賃。
馬士基沒有透露有多少新船將採用液化天然氣雙燃料推進系統,只是說在所有船隻交付後,25%的船隻將採用雙燃料推進系統。
在轉用氨燃料之前必須解決氨逸散風險問題
氨被認為將成為最可行的替代燃料之一。
我們可以通過電解水來製氫,再將氫氣與氮氣結合生產氨,而若這一過程中使用的電力為可再生能源(如風能或太陽能),則可以達到零碳排放,實現所謂的「綠色氨」。而且,綠色氨在生產過程中不需要額外的二氧化碳,因此與需要二氧化碳的綠色甲醇相比具有明顯優勢。
不過,根據一篇新的學術論文,為了讓綠色燃料對空氣質量產生正面影響,並防止過量的氮沉降帶來的負面影響,必須制定應對船舶引擎氨逸散的新規範。
美國麻省理工學院(MIT)的研究人員發表的一篇新論文指出,如果不立法解決船舶引擎中未燃燒的氨氣排放問題,每年可能額外導致668,000人死亡。該論文表示,現行的法規主要側重於控制氮氧化物(NOx)的排放,未充分考慮氨氣和氫氣排放的問題,若船舶引擎的調整重點只關注在減少氮氧化物的排放,可能會導致致命的顆粒物排放大量增加。
不過儘管存在對氨逸散和一氧化二氮(N2O)排放的擔憂,有研究證實這些問題可以通過當前技術下可行的排放控制措施來解決或減少,因此,氨氣仍然是一種對減少氣候影響有潛力的燃料選擇。
「我們的研究顯示,儘管存在N2O排放的擔憂,氨氣(NH3)作為氣候友好型航運燃料仍然是可行的,雖然未燃燒氨氣排放對空氣質量會產生負面影響,但這可以通過現有技術下的排放控制措施來緩解。」
根據發表於《環境科學通訊》(Environmental Research Letters)的論文,鑑於氨氣去除策略的可用性,監管機構應優先制定並執行氨氣排放規範。
該論文指出,船舶引擎可以通過廢氣處理系統進行調整,同時減少NOx與NH3的排放,從而降低臭氧與顆粒物水平,帶來淨健康效益。
研究人員建議跨國監管機構應將排放管制區(ECA)的概念擴展到全球,以控制NOx與氨氣排放,因為預計潛在的氨氣排放對東亞地區的負面影響最大,而該地區目前還不是任何排放控制區的一部分。
領先的二衝程引擎設計商曼恩能源(MAN Energy Solutions)表示,與之前的結果相比,該公司在引擎測試中將氨逸散量減少了70%。該公司表示,其氨引擎的N2O排放量極低,並表示將在今年晚些時候分享確切的研究結果。
這家德國引擎設計公司自2023年7月起開始測試氨引擎,並計畫在今年晚些時候向日本常石造船廠交付首台氨引擎,安裝在商船三井(MOL)的一艘船上。
國際海事組織(IMO)根據船舶的建造日期制定了3套氮氧化物(NOx)排放法規,較新的船舶必須遵守更嚴格的標準。此外,IMO成員國也可以通過指定排放管制區來在其領海內設立更嚴格的限額。
由於日本部分引擎製造商承認曾偽造排放數據以逃避嚴格的法規,未來可能需要加強NOx排放法規的執行。
ICS就氫氣市場的不確定未來和巨大電力需求發出警告
全球實現淨零排放的目標要求氫氣需求到2050年增長5倍,達到每年近5億噸,但這一過程將面臨巨大挑戰。國際海運總會(ICS)在報告中指出,到2050年,航運業預計對氫氣的需求量將達到每年3,000萬噸,僅占全球需求的5%,遠低於鋼鐵和水泥等其他工業領域。然而,航運業可以通過將氫氣從生產地區(如澳洲、中國、中東和北非)運送到使用地區(如歐洲、日本和南韓)來幫助推動氫能市場的發展。
ICS的秘書長普拉滕(Guy Platten)在一份聲明中說,政府應優先考慮需求激勵,而非僅限於供應補貼,以幫助能源轉型。他強調,港口和基礎設施的準備工作將是推動海運採用氫能的關鍵,並指出這是改變整個能源和海運價值鏈的「千載難逢的機會」。
長期以來,ICS等行業團體一直呼籲徵收碳稅或採用其他基於市場的工具,幫助綠色燃料在價格上戰勝骯髒燃料。各國政府為氫氣工廠和氫氣站的建設提供了補貼,但如果沒有成品的商業案例,這些工廠和氫氣站將舉步維艱。
目前,氫能市場的主要挑戰之一是對電力的巨大需求。根據該報告,僅為航運業提供每年3,000萬噸的綠色氫氣,就需要相當於南美和中美洲一年產電量的能源。報告估計,到2050年全球將需要5億噸氫氣,這意味著需要最多25,000太瓦時(TWh)的電力支持,而2022年全球的電力消耗量約為30,000 TWh。要實現氫經濟,全球電力系統將需要比在COP28上宣布的可再生能源承諾增長超過3倍。
ICS創新主管莫哈羅(Nelson Mojarro)在接受採訪時說:「我認為,就所需的規模而言,它是相當直白的。這是個巨大的機遇,但也存在挑戰。」
莫哈羅說,ICS開始評估航運業以外的其他行業對未來氫氣的需求。
他說:「每個部門都需要推進自身的監管,利用自身的動力來實現綠色轉型。氫氣的認證和全球標準將有所幫助:如果歐盟制定了工業標準,其他生產綠色氫氣的國家就必須達到這個標準。」
氫很難儲存和攜帶,因此很可能以氨的形式通過海路運輸。
ICS的報告稱,全球氨運輸船的數量需要增加一倍以上,僅日本和韓國就需要多達500艘,才能滿足預期的需求。預計到2050年,氫氣需求量從9,000萬噸到6億噸不等,相當於到2050年全球能源供應總量的4%~11%。預計在2020年至2030年期間,全球對氫氣的需求將以每年平均4%~6%的速度增長,此後到2050年,每年將以6%~8%的速度增長。如今,氫是一種骯髒的行業。報告顯示,2022年全球氫氣生產導致的二氧化碳排放量超過9億噸,略高於當年整個海運業7.06億噸的排放量。
莫哈羅說:「世界並未走上實現氫能目標的軌道。國際能源機構有一個綠色氫能專案資料庫,其中大部分專案處於預可行性研究階段,只有不到10%的項目處於最終投資決策階段。」此外,這些項目中很少有靠近港口的,這也是航運業面臨的挑戰之一。他認為,不僅全球氫氣開發需加速,項目的地理位置同樣至關重要。
多國呼籲IMO共享生質燃料供應資訊
隨著國際海事組織在全球推動減碳目標,南韓、新加坡及阿拉伯聯合大公國共同提交了一項提案,要求IMO在其全球整合航運資訊系統(Global Integrated Shipping Information System,GISIS)上共享有關生質燃料供應地點的資訊,以協助船東更容易獲取低碳燃料,促進現有船舶的減碳轉型。
隨著海洋環境保護委員會(MEPC)對生質燃料使用的指導增加,生質燃料需求預計將大幅增長。資料顯示,2022年全球生質燃料的使用量達到226,378噸,較2021年的67,580噸增長了3倍。
該提案指出,船東在採購生質燃料時需考慮港口是否供應此類燃料、是否符合碳強度指標(CII)規則中的可持續性認證要求,以及當地供應的燃料類型。為了簡化這一過程,提案建議IMO應將這些基本資訊發布在其GISIS平台上,讓航運業者能夠更便捷地查詢相關資訊。
南韓、新加坡及阿聯酋還強調,全球已有多家研究公司及組織提供不同替代燃料的供應基礎設施資訊,部分為免費或付費服務,但作為公眾平台,GISIS具備更高的公信力,IMO應利用該平台,成為航運業資訊交流的重要渠道。
為了確保生質燃料的可持續性,該提案建議由第三方機構,如國際可持續發展和碳認證系統(ISCC System)及生質材料永續發展圓桌組織(Roundtable on Sustainable Biomaterials),對平台上的燃料進行認證。這樣的安排將增強使用生質燃料的信心,特別是在減少二氧化碳排放方面,生質燃料被認為是一種有效的過渡解決方案。
提案還建議修訂《防止船舶污染國際公約》(MARPOL)附則VI第18.1條,以正式納入這一變更。他們主張,應優先共享有關生質燃料的資訊,因為這類燃料可以在現有船舶上使用,而無需進行大規模改裝,這將加速其市場化應用。
南韓、新加坡及阿聯酋表示,儘管目前生質燃料的生命周期排放標準尚在制定中,法規不確定性依然存在,但他們相信這些問題可以得到解決。三國呼籲IMO加快相關措施的實施,以確保生質燃料能夠順利推廣,幫助航運業達成減碳目標。
不合邏輯的結果;各國就IMO碳價格報告抨擊貿發會議
巴西、阿根廷和中國等國批評聯合國貿易與發展會議(UNCTAD)的報告。報告顯示,包括徵稅在內的各種方案對全球經濟增長的影響較小。UNCTAD為其研究結果進行了辯護,指出包括全球航運稅在內的方案對GDP的影響相對較小。
在國際海事組織準備在即將召開的2次會議上制定減排措施之際,包括巴西和阿根廷在內的IMO成員國對一份分析碳價格可能對各國經濟產生的影響的報告的結論提出了批評。
巴西、阿根廷和中國等國不同意UNCTAD編寫的影響評估報告的結論,該報告指出全球航運碳稅的影響相對較小。在即將舉行的關於IMO潛在溫室氣體定價機制的辯論中,有爭議的方面在會議說明中暴露無遺。根據IMO公布的會議記錄(作為UNCTAD最終報告的一部分),這些成員國要求貿發會議使用更加「中立」的語言,不要為IMO規定政策。
巴西代表團稱,UNCTAD的某些結果「毫無道理」,並要求解釋為何碳稅最高的方案對全球經濟的負面影響較小。
IMO發布的UNCTAD的最終報告,如果IMO對航運業徵收每噸二氧化碳當量150美元至300美元的碳稅,並考慮船用燃料的全生命週期(well-to-wake)排放,而且所徵收的稅款只分配給小島嶼發展中國家和最不發達國家,那麼到2050年,全球GDP增長率將下降0.08%。
一些發展中國家堅決反對徵稅,認為徵稅對其經濟的傷害比其他國家更大。根據各國的要求,UNCTAD在最後報告中進一步證實了其研究結果,並表示其研究結果與以往的學術研究相一致。
阿根廷代表團說,它對所有徵稅方案的長期影響都小於不徵稅方案的結論感到驚訝,並說,這很可能是由於部門外的收入支付造成的。
中國代表團說,結果並不令人信服,他們要求UNCTAD刪除一些列有主要結論的句子。
另一個有爭議的問題是碳價格的收入分配,因為包括一些太平洋島嶼在內的較易受氣候變化影響的國家建議,應向它們提供更多收入以減輕影響,而較大的發展中經濟體則支持能創造較少收入的措施。
挪威船級社(DNV)的報告是IMO綜合影響評估流程的一部分,旨在説明成員國制定中期措施。該過程的第2項主要任務是DNV分析對全球船隊影響的報告。根據DNV的最終報告,IMO的減排措施將使全球船隊的成本(以美元/噸海里計算)在2030年增加16%~47%,在2040年增加56%~80%,在2050年增加71%~85%。報告說,在候選的溫室氣體定價措施中,每噸二氧化碳當量徵收150美元至300美元的費用增幅最高,而不徵收費用的溫室氣體燃料強度彈性機制的成本增幅最低。
IMO成員國同意採取一攬子中期措施,包括溫室氣體定價機制,以及2025年的燃料標準,並從2027年開始實施,作為IMO修訂後的溫室氣體戰略的一部分,該戰略的目標是到2050年或2050年前後實現淨零排放。
成員國將在9月30日至10月4日舉行的海洋環境保護委員會第82次會議上努力在中期措施方面取得進展。在海上環境保護委員會第82屆會議MEPC82召開之前,將在8月10日截止日期之前向IMO提交多個碳價格提案。
即使轉型綠色燃料,節能依舊是重點
儘管未來的綠色燃料將逐漸替代傳統燃油,但節省燃料仍然是航運業的重要關注點。作為空氣潤滑技術的專家,Silverstream Systems認為,即使在低碳燃料的時代,其技術在提升能效方面依然具有重要作用。
Silverstream成立於10年前,最初作為一家技術新創公司,專門提供船體空氣潤滑技術。隨著航運業加速減碳,該公司的影響力也逐漸增大。但是,當更環保的燃料到來時,這種影響力會減弱嗎?
Silverstream的創始人兼首席執行長西伯施密特(Noah Silberschmidt)告訴《勞合船舶日報》(Lloyd’s List),隨著未來燃料的推廣,該公司的相關性將更為突出。儘管所有潛在的未來燃料在減少二氧化碳排放方面都有明顯優勢,但這些燃料的成本大幅提高,價格可能是傳統船用燃料的3到4倍。
西伯施密特強調,Silverstream是「燃料中立」(fuel agnostic)的公司,意即他們不局限於某一種燃料。船公司選擇Silverstream的原因不僅是為了減少重油消耗和降低排放,同時也包括節省成本,無論是使用傳統燃料還是綠氨等新型燃料。無論是高硫燃料油還是電子甲醇(e-methanol),船東總是會尋找降低燃料成本的方式。
西伯施密特在接受採訪時說,綠色燃料對比傳統燃油,體積更大且能量密度較低,這意味著相同的燃料量需要更多的儲存空間,而Silverstream的空氣潤滑技術能降低船體與水之間的摩擦,進而減少能耗,這樣的節能技術能幫助船東更快收回投資成本,因為節省的燃料成本會更快地補償技術投入。
當被問及究竟是法規還是市場力量會最終推動減碳進程時,西伯施密特認為最終使用者的需求將起到關鍵作用。他表示,產業將自行做出決定,而Silverstream的角色是支持這一過程。就他個人而言,儘管價格略高,他更願意選擇可持續產品。未來可能會是法規和市場力量的結合,船東和租船人將根據具體情況做出反應。
淨零排放目標正在創造「新航運超級週期」
昆士蘭保險集團(QBE Insurance Group)亞洲公司的海洋主管錢德蘭(Rama Chandran)表示,全球實現淨零排放目標的努力正在推動航運業進入一個「新的超級週期」。
錢德蘭在接受媒體採訪時說,隨著亞太地區的造船廠適應新燃料和新技術,這一週期已經開始,而這個航運「新超級週期」的全面效益預計將在2030年至2050年間顯現。
儘管近期中國經濟因新冠疫情及部分房地產開發商倒閉而出現放緩,但錢德蘭表示,這並未對該地區的航運業造成重大影響。他對亞太地區航運業的快速復甦充滿信心,並指出這將有助於促進該地區經濟的復甦,進一步推動航運業的發展。
迄今為止,造船廠仍在建造使用化石燃料的船舶。根據國際海事組織的數據,目前訂單中的船舶中,只有不到5%是使用替代燃料(通常是甲烷)。錢德蘭指出,航運業的發展方向相對明確,但陸基基礎設施的建設速度存在不確定性,特別是在2030年之前能否順利完成。
錢德蘭強調,亞太地區的造船廠正在為建造使用新型燃料的新船型做準備。他指出,中國、日本和南韓等東北亞的主要經濟體目前據全球造船市場96%的份額。然而,支持低碳商船所需的岸基設施發展速度較慢,這使得岸基基礎設施的準備工作面臨挑戰。
航運商會將會與英國新政府展開對話
在7月舉行的英國大選中,保守黨在執政14年後黯然下台,取而代之的是由施凱爾(Keir Starmer)領導的工黨政府。如同這類政權交接通常的情況,前政府制定的政策將繼續執行,直至新政府決定進行更改。
英國主要的船東貿易協會——英國航運商會(UK Chamber of Shipping,UKCS)首席執行長哈徹(Rhett Hatcher)表示,該協會已經與新任航運部長凱恩( Mike Kane)建立合作關係,並且預期將與由工黨領導的新政府進行積極且具建設性的對話,討論與航運業相關的政策和未來發展方向。
哈徹在接受《勞合船舶日報》(Lloyd’s List)採訪時強調,航運業並不期待政府完全滿足其所有需求,而是希望私營和公共部門能夠共同努力,提升英國的航運地位。他並補充,該組織雖然不屬於黨派,但密切關注政治。它將政策制定和對新法律法規的監督視為其核心職能的一部分。
英國航運政策的上一次重大調整是布萊爾(Tony Blair)政府於1998年發布的《英國航運白皮書:開闢新航向》(British Shipping: Charting a New Course),為後來徵收噸位稅鋪平了道路。當時的副首相普萊斯考特(John Prescott)曾是一名商船海員,他個人對加強英國作為船旗國的地位非常感興趣。
在本世紀裡,航運業一直很低調。英國的航運部長不斷更換,過去5年內已有6位部長上任又離任。最近的政策倡議是「海事2050」(Maritime 2050),彙集了184項政策建議,以保持英國的海事競爭力。格雷林(Chris Grayling)於2018年推出該計畫時,將其標榜為激進之舉,但自那以後,該計畫一直被後來的交通部長們束之高閣。去年,跨黨派交通專責委員會的一份批評報告認為,該計畫缺乏具體行動,缺乏遠大理想。
儘管工黨政府預計將繼續支持航運業,但英國航運商會不認為會有任何出乎意料的政策變化。
哈徹指出,凱恩在過去4年中擔任影子部長,對航運業的情況非常熟悉,了解行業的主要問題和挑戰。因此,商會期待從新政府的官員那裡獲取更多資訊,特別是了解凱恩與財政部的討論內容,以及他對未來政策的優先事項,尤其是哪些政策已經達成共識並可能實施。
哈徹表示,工黨的航運優先事項可能包括減碳,尤其是對2019年「清潔航運基金」(Clean Maritime Fund)的更新,這是一個之前承諾但未在選舉前落實的計畫。他指出,業界普遍認為2019年的「清潔航運計畫」(Clean Maritime Plan)需要更新,並且需要一個多年的戰略,而不是每年更新的短期計畫,這樣才能提升業界的信心,促進投資。
英國航運總商會還對英國的碳排交易體系(ETS)表示關注,這可能對英國4個國家的離島交通船營運商帶來重擊。哈徹表示,該協會正在積極推動政府,至少在2030年之前對離島交通船實行豁免,以便渡輪公司有時間進行船舶和基礎設施的升級,特別是岸電設施的建設。
隨著海員數量尚未從疫情時期恢復,英國航運業也面臨海員培訓的挑戰。根據哈徹的說法,英國每年需要大約2,000名新入行的海員,但目前的入行人數僅為一半。政府目前通過「海事培訓支持計畫」(Support for Maritime Training,SMarT)為船員培訓提供50%的資金支持,該計畫每年耗資約1,600萬英鎊。哈徹表示,該協會希望該計畫能夠持續下去,如果能夠提供全額培訓資金支持的話更好。
哈徹不同意行業應為自己的員工培訓需求買單的說法。「我們認為這是一個團隊的努力。這裡有一種信心因素,政府表明了承諾,承認航運業對國家、繁榮和社會福祉的重要性和關鍵性。」根據CoS的研究,政府為海員培訓提供的每1英鎊支持將為更廣泛的經濟帶來4.80英鎊的回報。
哈徹還提到,儘管英國在2020年脫歐,但尚未全面實施脫歐後的邊境控制,這令港口相關的貿易協會感到不滿。英國港口協會(British Ports Association)和英國主要港口集團(UK Major Ports Group)的成員為基礎設施投資了數千萬英鎊,但政府不斷改變要求,增加了不確定性。
海關總署的首要任務是確保供應鏈盡可能順暢地運行,人員和貨物盡可能少受檢查。
哈徹表示,港口和船舶之間的關係是相互依存的,兩者必須協同運作才能發揮作用。如果沒有港口,船舶無法正常運營;同樣,如果沒有船舶,港口也失去了它的功能。過去這個問題沒有得到很好的解決,但現在他們與會員希望能夠更著眼於未來,解決現有的問題,促進供應鏈和航運業的發展。
工黨承諾與歐盟就動物和動物產品獸醫協定進行談判,這將大大簡化農產品和食品貿易。這被視為一個積極因素。
目前並沒有跡象顯示工黨政府會取消保守黨之前推動的自由港計畫,然而,工黨可能不會把增加更多自由港作為政府的首要任務,這不是他們的優先工作之一。英國航運商會則希望對自由港的問題進行更全面的討論,可能希望政府在決策時考慮更多方面,而不僅僅是單純增加或減少自由港的數量。
參考文獻
- Michelle Wiese Bockmann & Declan Bush: Maersk to ‘balance the bet’ with LNG backtrack on future fuels, Lloyd’s List 07 Aug 2024
- Enes Tunagur: Ammonia slip risks must be addressed before switch to new fuels, new paper says, Lloyd’s List 19 Jul 2024
- Show us where the biofuels are, IMO told, Lloyd’s List 06 Aug 2024
- Declan Bush: ICS warning on hydrogen market’s uncertain future and huge power need, Lloyd’s List 01 Aug 2024
- Enes Tunagur: Nonsensical results’; states slam Unctad over IMO carbon price report, Lloyd’s List 06 Aug 2024
- Joshua Minchin: Fuel agnostic’ Silverstream future-proofs for greener fuels, Lloyd’s List 26 Jul 2024
- Ben Margulies: Net zero goals are creating ‘new shipping supercycle’, Lloyd’s List 01 Aug 2024
- David Osler: Chamber of Shipping set for dialogue with new UK government, Lloyd’s List 08 Aug 2024













 RSS訂閱