



Carriers Promote Emission Reduction Measures, Shippers’ Cooperation is Key
王思琪、蘇麒雲
【關鍵字】減排燃料、託運人、承運人、達飛海運
【keywords】emission-reducing fuels; shippers; carriers; CMA CGM
紅海危機導致船隻繞道,供應鏈轉移加劇了碳排放量的增加,這對全球航運業的減排目標產生了重大影響。由於船隻繞道好望角,2024年第1季的碳排放量顯著增加。歐盟的碳排交易體系(EU ETS)於2024年開始實施,對航運業的碳排放費用進行徵收。行業專家和分析師警告,紅海危機若持續,將對全球供應鏈和碳排放產生長期影響。此外,馬士基和赫伯羅德等主要航運公司正在採取措施減少碳排放,包括投資電氣化設備和推廣綠色燃料,來應對越來越嚴格的環保法規和市場需求。
紅海危機導致船隻繞道和供應鏈轉移助長了碳排放量的飆升
來自Xeneta的新資料顯示,紅海改道造成的碳排放量增長令人瞠目。Xeneta和Marine Benchmark的碳排放指數(CEI)顯示,與2023年第4季相比,2024年第1季遠東至地中海海運貨櫃的碳排放量增加了63%。從遠東到北歐,碳排放量增加了23%。CEI指數在2024年第1季達到107.4點,這是該指數自2018年第1季以來的最高點。
CEI衡量全球前13大貿易通道上每噸貨物運輸的碳排放量。Xeneta市場分析師斯陶斯博爾(Emily Stausbøll)表示,在紅海事件升級之前,從遠東駛往地中海的貨櫃船在2023年第4季的平均航程為9,400海里。由於好望角附近的改道,這些船隻現在多航行5,800海里,燃料消耗因此增加。
斯陶斯博爾說:「船舶為了彌補較長航程造成的時間損失,以更高的速度航行,進一步增加了碳排放。」
根據聯合國的資料,海運業占全球溫室氣體總排放量的近3%。聯合國強調,在2050年之前減少二氧化碳排放是應對氣候變化的關鍵。這意味著要從傳統的化石燃料轉向利用零排放能源,如氫、氨、甲醇或風能。交通運輸業(包括航運)是全球碳污染的第2大貢獻者,約占全球總二氧化碳排放量的20.2%。
為了降低航運業的碳排放,歐盟的碳排交易體系(EU ETS)於1月1日開始運行。根據計畫,2024年航運公司將需為40%的歐盟排放支付費用,2025年增至70%,2026年起為100%。
航運研究諮詢公司Dynamar的分析師瓦迪(Darron Wadey)表示:「雖然排放增加在理論上會導致與排放相關的附加費增加,但我們面對的是一個新興市場。這些附加費基於航運公司需要通過歐盟碳市場購買或交易的『許可證』(碳權)。作為一種可以在市場上交易的工具,它們的價格會因為市場供需的變化而波動,但由於這些許可證的數量會隨著時間減少,預期價格應該會逐漸上升。」
在討論附加費時,瓦迪說,由於碳排交易體系還處於實施的早期階段(第2個季度),各家航運公司採取了不同的應對策略,導致ETS附加費的普遍性和一致性存在明顯缺失。
瓦迪說:「赫伯羅德2024年第2季的亞洲-地中海、中東-歐洲和地中海航線附加費與第1季相比平均增加了56%。相比之下,馬士基在相同航線上的20英尺貨櫃附加費比第1季平均下降了15%。此外,這2家航運公司在北歐-亞洲航線上的附加費較前一季下降了8%至14%。」
瓦迪解釋,ETS附加費的任何變化都將對託運人產生直接影響,因為航運公司將其視為與貨櫃碼頭裝卸作業費(THC)、燃油附加費(BAF)、設備不平衡附加費(EIS)等分開的費用,所以不會整合到運費價格中。
美國跨國投行Stifel海事和能源基礎設施分析師諾蘭(Ben Nolan)說:「紅海改道將破壞排放目標,這已經不是船隻第一次為準時到達最終目的地而提高航速了。」他指出,幾年前當貨櫃成本飆升時,公司加快了船舶速度,漠視了排放目標,經濟利益往往會勝過環保目標。
諾蘭說,通貨膨脹導致的成本上升可能會在規模較小、區域性和普遍較老的船舶上更明顯。
諾蘭說:「那些偶爾在歐盟地區營運的大型船舶應該能夠將碳排放相關的成本轉嫁給客戶然而,對於那些大部分時間在受歐盟碳排放規範管制地區營運的船舶(如化學品和產品油輪以及貨櫃船),這些規範可能會將市場分層,導致較老舊、高排放的船舶逐漸退出市場,而吸引更多現代、高效、低排放的船舶進入市場。」
瓦迪對紅海的主要擔憂不僅僅是碳排交易體系和對商業航運的影響,「如果紅海危機得不到解決,船舶繞行好望角將成為常態,而不是臨時的應對措施,繞道所增加的費用將永久崁入供應鏈的一部分,對排放和可持續性產生重大影響。這將使實現任何具體日期減排目標的任務變得更加困難。」他說。
應對氣候變化和需要減少二氧化碳排放的壓力使物流業面臨更多可能的監管。歐盟、加拿大和日本等47個國家支持對航運業的溫室氣體排放徵收國際費用,而中國、巴西和阿根廷等國反對這一措施,認為這會對他們的經濟造成干擾。
瓦迪說:「在這些出口國看來,過高的附加費可能會促進某些供應鏈的重新調整。無論這種情況多麼輕微,他們想要保護自己的地位是很自然的。」
貿易戰是成本增加影響供應鏈遷移的最早例子之一。隨著客戶尋求供應鏈多樣化,航運公司在航運路線上也進行了調整。諾蘭說,中國和巴西反對這項措施並不奇怪,因為額外的監管會使貿易成本增加,從而抑制出口。
由於胡塞武裝對紅海船隻的襲擊看不到盡頭,預計應對二氧化碳上升的戰鬥將變得更加艱難。
Xeneta的資料顯示,貨物先經由海運到阿拉伯灣的傑貝阿里港,然後再從該港口運送到杜拜機場,轉空運繼續飛往歐洲和北美。這樣的混合運輸模式使從杜拜機場前往歐洲目的地的需求在一年內增長了快2倍。斯陶斯博爾表示,空運不僅比海運更昂貴,也遠不如海運可持續,因此這種經由中東的海空混合服務的轉變將導致每噸貨物的碳排放量增加。
她也補充,託運人再次選擇使用經由俄羅斯的鐵路服務,將貨物從遠東運送到歐洲,然而,鐵路運輸比海運的碳排放強度更高,這意味著每運輸一噸貨物所產生的碳排放量更大。與空運類似,鐵路服務的碳密集程度也高於海運。
「僅僅只看貨櫃航運這個特定領域,我們也能明顯看到紅海局勢和戰爭對碳排放和氣候的巨大影響。」斯陶斯博爾說。
馬士基碼頭公司宣布投資1億歐元建設電氣化碼頭
馬士基旗下的碼頭營運商APM Terminals(APMT)將投資1億歐元(約1.08億美元)於克羅埃西亞的新里耶卡門戶(Rijeka Gateway)貨櫃碼頭,計畫將所有主要貨櫃處理設備全面電氣化,以達成其2040年實現淨零排放的目標。
這個位於克羅埃西亞的里耶卡門戶碼頭是該國最大的國家項目,建成後每年將能處理超過100萬TEU的貨櫃量。該項目涉及的電氣化設備包括船到岸起重機、龍門起重機以及各種車輛,共計60台。第一批電氣化設備將於2024年7月到達,碼頭計畫於2025年開始營運。初期容量將限制在65萬TEU,並在後期階段增至105萬TEU。
根據里耶卡門戶項目總監本德斯(Koen Benders)的說法,95%的設備將實現電氣化,使港口「幾乎完全去碳化」。然而,目前尚不確定這些設備所需電力的來源。
APMT表示,現在確認新碼頭的電力來源還為時過早,但在2023年底,其能源需求的40%已來自可再生資源。其發言人並強調,他們大部分的碼頭都使用100%的可再生能源電力,公司正在努力確保里耶卡閘口在2025年投入營運時,有穩定的可再生電力供應。
APMT去碳化負責人拉希德貝吉(Sahar Rashidbeigi)此前曾告訴《勞合船舶日報》,即使電力來源是來自煤炭或天然氣等非可再生能源,使用電力取代柴油來為港口設備提供動力仍然是有好處的。「即使你的電網是由煤或天然氣提供燃料,『是否應該電氣化』的答案仍然是肯定的。電動機器通常比柴油機器效率高得多,僅僅是使用電力就可以節省大量能源。」
除了電氣化設備的投資,APMT和杜拜環球港務集團(DP World)去年在COP28上發起了零排放港口聯盟(ZEPA),該聯盟的目的是提升生產能力,降低電池和充電解決方案的成本,並為零排放車隊創造更好的實施條件。
2家公司發布的白皮書指出,如果涉及港口營運和貨櫃處理的所有相關方都能夠採取正確的行動,推動電池電動貨櫃處理設備的使用,這種設備將會有很大的發展潛力和應用前景。
拉希德貝吉表示,白皮書和聯盟的成立是一個相當大的突破,行業希望參與解決這一挑戰。但她也警告,轉向電動設備將顯著增加電力需求,如果不對電網基礎設施進行升級,可能會出現瓶頸。
達飛海運將船舶效率計畫引入歐洲
面對日益嚴格的法規,貨櫃船營運商把重點放在了減少船舶排放上。雖然提高能源效率的船舶改造主要由中國和中東的修船廠進行,但現在歐洲的船廠也開始參與更多這類改造工程。
達飛海運(CMA CGM)與總部位於荷蘭的達門造船集團(Damen Shipyards Group)達成協議,將對約100艘船舶進行改裝,以改善其能耗,此後,該公司正在加快實施一項貨櫃船效率措施計畫。
達門造船表示,全球第3大貨櫃船營運商達飛海運此前主要利用中國和中東的修船廠採取減排措施。這個改造合約是歐洲修船公司從達飛海運贏得的第一份此類協議。
該協議將為相對較新和中齡的貨櫃船安裝新型球艏,據稱這樣的改造可以節省最多10%的燃料消耗。達飛海運還在考慮採取其他升級措施,作為與達門造船交易的一部分,包括更換更高效的螺旋槳、增加螺旋槳導流管以及塗抹矽酮船體塗料,這些措施各自可以提升2%到5%的能源效率,並且投資回報期不到3年。
達門與法國達飛的合約似乎是多年期的,船舶通常會在進行5年1次的特別檢查時進入乾船塢進行改造。工程將在達門位於法國敦克爾克和荷蘭阿姆斯特丹的修船廠進行,這2個修船廠都是歐洲最大的乾船塢之一。達飛海運預定有9艘船在2024年進行改造,其中5艘在敦克爾克,4艘在阿姆斯特丹。
達門造船阿姆斯特丹商業經理艾克爾(Freek van den Eijkel)說:「目前敦克爾克乾船塢已經與達飛海運已有合作,我們期待與達飛海運進一步建立長期合作夥伴關係。阿姆斯特丹和敦克爾克的船廠擁有優秀的設施,並且這2個地點都位於主要航運路線上,交通便捷,這些優勢使達門船廠能夠滿足達飛海運的各種需求。」
首艘進入乾船塢安裝新型球艏的船是船齡5年、容量為1,368TEU的液化天然氣雙燃料動力貨櫃船Containerships Polar號。其姊妹船Containerships Aurora號將於今年晚些時候進行同樣的處理,隨後是建於2022年、容量為15,128TEU的CMA CGM Arctic號。
達門表示,今年將對3艘未公開的船舶進行岸電接入改造,以實現在港零排放作業。
達飛海運擁有622艘貨櫃船,其中254艘為自有,總容量約360萬TEU。其新造船訂單包括98艘貨櫃船,總容量約110萬TEU。
大多數其他營運商都採取了自己的現有船舶效率改進措施,以應對2024年1月生效的更嚴格的排放法規(包括碳強度指標和歐盟碳排交易體系)。
2023年,赫伯羅德首席執行長哈本詹森(Rolf Habben Jansen)宣布了一項耗資3.6億美元的船隊升級計畫,將在2027年底之前改造150多艘貨櫃船。除了安裝新的球艏、螺旋槳、螺旋槳導流管和新的先進船體塗層外,該公司還通過增加甲板貨櫃堆放高度來擴大現有船舶的貨櫃容量。
為了增加船舶的貨櫃運載容量,必須對船舶的住艙和繫固結構進行提升和改造。赫伯羅德選擇了在丹麥造船廠Fayard進行必要的改造,2012年建造的Tucapel號在2023年9月成為首艘進行升級的船舶,其6艘姊妹船也由Fayard進行升級改造。改裝後的容量將從8,000TEU增加到9,000TEU,據稱當船舶滿載貨物時,由於貨櫃容量的增加和螺旋槳的升級,每TEU的燃料消耗將至少減少15%。
由於空船更便於進行改造,改造工作通常在航程結束時進行。所以主要在跨大西洋和歐洲-南美洲航線營運的Tucapel號及其姊妹船選擇在歐洲進行改造。
隨著歐盟碳排交易體系要求的升級,預計將有更多營運於歐洲支線航線的小型貨櫃船進行改造。這些改造工作將會增加對船舶維修和改造服務的需求,因此,位於北歐或地中海地區的船廠將會獲得更多的業務訂單,從而受益。
赫伯羅德確認對現有船隊進行首次雙燃料甲醇改造
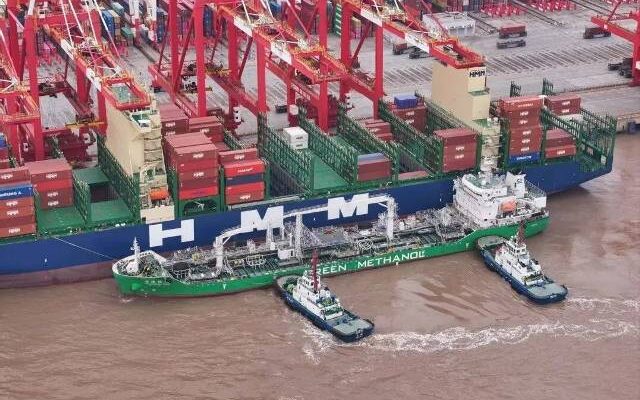
赫伯羅德與貨櫃船船東塞斯潘(Seaspan)合作,對5艘現有船舶進行改裝,使其動力系統能夠使用甲醇和傳統船用燃料2種燃料運作。這項計畫是根據2023年7月塞斯潘與赫伯羅德以及引擎設計公司曼恩能源(MAN Energy Solutions)達成的協議進行的。該協議除了確定改裝的15艘船之外,還預留了改裝額外30艘船的可能性。
這5艘10,100TEU的姊妹船目前由赫伯羅德長期租賃,將在2026年進行改裝。改裝工作將包括將其曼恩S90系列主機改裝為雙燃料甲醇營運,每艘船預計需要90天完成,總投資約為1.2億美元。赫伯羅德尚未透露改裝工作的船廠名稱。
赫伯羅德首席營運長羅斯科普夫(Maximilan Rothkopf)表示:「甲醇改造專案是我們雄心勃勃的可持續發展議程的又一步驟,我們的目標是到2045年實現整個船隊的去碳化。通過使這些船舶在2026年之前使用綠色甲醇,我們將滿足客戶對綠色運輸解決方案日益增長的需求。與塞斯潘合作,我們將受益於一個經驗豐富、供應商網路廣泛且規模龐大的重要合作夥伴。」
這5艘船分別是Seaspan Amazon號、Seaspan Ganges號、Seaspan Thames號、Seaspan Yangtze號和Seaspan Zambezi號,所有船舶均於2014年在中國建造,主要用於歐洲或美國至印度次大陸的貿易。
塞斯潘首席營運長佩德森(Torsten Holst Pedersen)說:「如果貨櫃航運業想要實現其去碳化目標,改造必須成為戰略的一個組成部分。」改裝工作需要對引擎燃料噴射系統進行改裝,安裝新的燃料艙和甲醇燃料準備室,並可能在船舶的特別檢查期間進行。
在過去幾個月裡,其他幾家貨櫃航運公司也已確認對現有貨櫃船進行雙燃料改造。迄今為止,中國造船廠已經接下了所有此類改造的訂單。
今年1月,達飛海運與中國青島北海造船簽署協議,將一艘9,300TEU的貨櫃船改裝為甲醇雙燃料動力船。達飛海運計畫再改裝5艘船。
12月,中遠集團確認與船用引擎製造商曼恩能源和船舶設備製造商瓦錫蘭(Wärtsilä)簽訂了改裝合約,對現有的2艘13,800TEU和2艘20,000TEU傳統燃料船進行改裝。中遠集團還擁有對另外9艘船舶進行改裝的選擇權。
馬士基於2023年10月確認,將在中國改裝一艘15,226TEU船舶,預計9月完工。另有10艘姊妹船計畫進行改裝。
赫伯羅德於2021年在一家中國船廠花費1,300萬美元將其擁有的15,000TEU貨櫃船Brussels Express號改裝為液化天然氣雙燃料動力船,但目前沒有計畫將其他船舶改裝為使用液化天然氣。
由於航運公司們比起液化天然氣燃料,更傾向於甲醇,因此除了赫伯羅德外僅有2家貨櫃船船東,即懸掛美國國旗的營運商美森輪船(Matson)和帕夏夏威夷航運(Pasha Hawaii)進行了雙燃料液化天然氣改裝。
另外,一旦氨燃料引擎可投入使用,一些航運公司計畫從2026年開始對現有船舶進行氨氣雙燃料動力改裝。
大型託運人對減排燃料表現出更大興趣
大型託運人越來越多地希望通過使用承運商的低碳服務來提高自己的環保形象,但研究表明,小型物流營運商要想實現目標並取得成效,還有很長的路要走。
馬士基公布的資料顯示,2023年,其212名客戶使用綠色燃料運送了超過66萬TEU的貨物,而2022年為48萬TEU。馬士基稱,這些運輸節省了超過68萬噸的溫室氣體排放。雖然與航運業每年850萬噸的排放量相比,這可能是杯水車薪,但卻是朝著正確方向邁出的一步。更重要的是,這表明許多託運人開始重視並努力減少其範疇3排放。
馬士基表示,其綠能運輸方案「Eco Delivery Ocean」仍在吸引新客戶,荷蘭大型零售連鎖店Action、瑞典ICA和挪威化工公司鮑利葛(Borregaard)都承諾將其100%的海運量使用綠能運輸。
馬士基加值服務主管尼沃德(Maja Nyvold)說,越來越多的公司承諾100%使用綠色燃料,這是一個值得注意和鼓舞的趨勢,因為這些燃料的成本比傳統化石燃料高得多。
其他完全承諾的引領者包括雀巢(Nestle)、愛特思(Inditex)和沃爾沃(Volvo)等全球品牌。
雀巢全球營運主管哈特(Stephanie Hart)說:「要實現淨零排放,就必須改變我們採購、製造和分銷產品的許多方面。我們與馬士基簽署的協議將有助於減少排放,並直接對我們的碳足跡產生積極影響。」該公司也與赫伯羅德簽署了類似的協定,轉向使用廢棄物衍生燃料的船隻,以減少其海上運輸每年約20萬噸二氧化碳當量的溫室氣體排放。
赫伯羅德與馬士基類似,也增加了生質燃料的使用,聲稱使用可持續原料如廢棄食用油可降低80%的排放。這家德國承運商在2023年為其45艘船加注了生質燃料,燃料量達21.3萬噸。赫伯羅德沒有公布具體的運輸量數據,但表示其超過500名客戶已經簽約使用其綠色運輸方案「Ship Green」。
赫伯羅德表示,選擇生質燃料的原因之一是它可以立即使用,目前生質燃料的供應已有顯著改善,公司已與主要燃料供應商簽訂了合約以確保未來生質燃料的供應穩定和可靠。
馬士基也表示已經有足夠的供應來滿足客戶的需求,「2023年,我們將繼續把全球生質柴油供應基礎設施擴展到歐洲和亞洲的主要加油樞紐。我們將繼續依靠生質柴油作為我們綠色燃料組合的基礎,同時增加綠色甲醇等其他綠色燃料的供應。隨著電子甲醇規模化生產的開始,減排量可高達90%。」
馬士基首席產品長西斯加德(Johan Sigsgaard)說:「在過去的一年裡,我們的大氣中減少了超過68.3萬噸的溫室氣體,這絕對是一件了不起的事情。我們的許多客戶都有雄心勃勃的氣候目標,我們非常感謝這麼多客戶決定與我們合作,來完成這些成千上萬的低排放和極低排放海洋運輸。」
雖然全球承運商及其大客戶可能正在致力於去碳化,但整個物流行業的情況並非普遍如此。
英國國家統計局(Office for National Statistics)的資料顯示,與其他商業部門相比,有更多運輸和倉儲部門的公司表示「非常關注」氣候變化的影響。然而,快遞營運商ParcelHero的分析結果顯示,許多企業並沒有將這種擔憂轉化為行動。
ParcelHero消費者研究主管金克斯(David Jinks)說:「令人鼓舞的是,運輸和倉儲公司的淨零排放目標比其他任何行業都要高,達到了8%。然而,在將目標付諸實踐方面,調查結果顯示,與大多數其他行業相比,運輸公司採取的綠色措施較少。事實上,與製造業和零售業等類似行業相比,運輸公司在車隊電氣化或引入可再生能源方面所採取的措施較少。通常,成本被認為是不投資更環保技術的主要原因。這種情況看起來不會很快好轉。」
中小型託運商對低排放產品的成本表示擔憂
最近,貨櫃航運公司對其低碳排運輸方案的市場需求感到樂觀,但不可否認的是,「成本」仍是託運人決定運輸方式的主要考量,他們更傾向於選擇能夠維持利潤的選項,而不是僅僅關注環境可持續性。
飛協博(Flexport)歐洲海洋部主管尼爾森(Trine Nielsen)表示,企業在可持續發展議程方面存在很大差異。有些公司以可持續性為主導,而有些公司則將成本作為決策的主要因素。「所有公司都有各自的背景和策略,但好消息是,大多數公司對可持續解決方案感興趣,前提是成本可接受。」
飛協博的客戶研究顯示,大多數受訪者表示對可持續性感興趣,但這在很大程度上取決於成本。7成的人表示如果沒有額外成本,他們會對使用綠色運輸方案感興趣;不到5分之1的受訪者表示,如果可行,他們會選擇使用生質燃料來減少排放;僅有不到4分之1的人願意支付高達10%的額外費用以實現低排放航運。
尼爾森說:「很少有公司會為可持續發展支付額外成本。但不同行業對可持續航運的意願各不相同,面向消費者的公司更有可能感興趣。」
零碳航運研究機構麥克凱尼穆勒中心(Mærsk Mc-Kinney Møller Center for Zero Carbon Shipping)公共事務負責人納皮爾斯基(Jan-Christoph Napierski)認為,目前全球沒有一個統一的標準來測量船舶的排放量,這導致客戶在選擇和投資低排放或零排放產品時,難以確定他們所選擇的產品是否真的能達到預期的環保效果。
此外,只有在客戶真正下訂單並支付額外費用時,這些承諾才會對推動可持續航運產生真正的影響。納皮爾斯基表示,雖然許多客戶口頭上表示願意為可持續航運支付高達10%的額外費用,但他們在實際行動中可能會猶豫或退縮,並不會真的為可持續航運支付額外的成本。
部分阻力來自於這些服務相對較高的額外成本。尼爾森認為,當經濟不景氣時,企業的利潤會減少,因此他們將不願意支付這些額外的成本來支持可持續性措施。
世界經濟論壇(World Economic Forum)海事部門主管阿斯穆森(Mette Asmussen)表示:「價格差異(高達傳統燃料成本的3~4倍)將持續存在,直到燃料的生產成本下降。我們需要在生產方面解決規模經濟問題,以降低生產成本,並提高對燃料使用的支付意願。監管機構、需求信號以及基礎設施的加油能力都需要發揮作用。」
但形勢正在改善。
納皮爾斯基表示,3年前,託運人要購買綠色運輸方案的機會不多,但現在情況不同了。已經有一些先行者提供這樣的可能性,更多的公司也準備參與進來。不過目前這樣的先行者仍是少數,尚未看到快速跟隨者或更廣泛的社群加入。
「我們的目標是實現一種類似於『公平貿易認證標章』的解決方案,用來認證和標示貨運中的環保和可持續性努力,但目前對貨運買家來說,這樣的標章並不普遍。零排放海事買家聯盟(ZEMBA)等倡議是朝著實現零排放目標邁出的重要一步,這些機制可能只是過渡性的措施,但它們需要我們重新考慮如何從目前的狀態過渡到完全的零排放狀態。」
納皮爾斯基表示,承運商的一些舉措,如ZEMBA提出的證書交易體系(Book & Claim),允許託運人即使在沒有直接可用的情況下也能表達對使用替代燃料的意願,這將有助於在過渡階段建立對替代燃料的需求。
「3年前,我們遇到一個『雞與蛋』的大問題──船東告訴港口和燃料供應商,他們樂於使用綠色燃料,但必須先要有可用的燃料才行。而燃料生產商則表示,要先確定會有船舶使用這些燃料,他們才會生產和供應。這種互相依賴但誰也不先行的情況,導致了燃料供應和需求之間的僵局;現在,這種情況有所改善,隨著超過200艘甲醇雙燃料動力船的訂單以及第一批氨氣船的訂單出現,我們已經看到了對這些替代燃料的需求增長。」
然而,僅靠需求並不足以實現航運業的去碳化。
納皮爾斯基說:「如果馬士基首批生產的13艘綠色甲醇船都使用丹麥生產的燃料,將會使丹麥所有的替代能源被耗盡。由於單靠現有的替代能源生產能力無法滿足大規模的需求,因此先行的大型航運公司正在尋找適合自己的燃料來源。然而,若要建立一個所有船東都能使用的共享燃料平台,需要更多的航運相關企業加入,才能擴大替代燃料的生產和使用規模。」
參考文獻
- Lori Ann LaRocco: Xeneta finds supply chain diversions fuel spike in carbon emissions, American Shipper April 26, 2024
- Joshua Minchin: APM Terminals announces €100m investment in electrified terminal, Lloyd’s List 03 Apr 2024
- Rob Willmington: CMA CGM brings vessel efficiency programme to Europe, Lloyd’s List 05 Apr 2024
- Rob Willmington: Hapag-Lloyd confirms first dual-fuel methanol retrofits for existing fleet, Lloyd’s List 16 Apr 2024
- James Baker: Large shippers showing more interest in emission-reducing fuels, Lloyd’s List 09 Apr 2024
- James Baker: Shippers balk at cost of low-emission products, Lloyd’s List 23 Apr 2024












 RSS訂閱