



Owners’ fleet renewal and sector shift strategies amid IMO carbon rules intensified
許鵬宇、蘇麒雲
【關鍵字】國際海事組織零碳法規、雙燃料貨櫃船、液化天然氣運輸船
【keywords】IMO carbon rules; dual-fuel container ships; LNG tankers
尋求對海事部門戰略經濟地位的政治認可的歐洲船東,在歐盟執委會副主席的一次演講中得到了堅定支持,他強調「航運是歐盟安全的核心」。有行業領袖認為歐洲應該借鑒亞洲對航運業的看法。貨櫃航運業正在穩步推進零碳化進程,甲醇動力貨櫃船訂單已達到129艘,顯示甲醇似乎正逐漸成為其主流的替代燃料選擇。首條跨太平洋綠色航運走廊概要揭曉,然而,港口岸電的推廣仍面臨諸多挑戰。航運公司更新船隊以遵守IMO碳強度規則。多家貨櫃船船東在多元化進程中出售貨櫃船,轉向乾散貨船和液化天然氣運輸船領域。
「航運是歐盟安全的核心」
歐盟執委會副主席希納斯(Margaritis Schinas)堅稱,航運是歐盟安全不可或缺的核心部分。他向歐洲航運業界領袖提供了明確的支持,強調海事部門對於歐洲的戰略意義,以及其在歐盟的安全、經濟競爭力和社會凝聚政策中所扮演的重要角色。
2023年9月19日,希納斯在布魯塞爾舉行的歐洲航運峰會(European Shipping Summit)上對行業高層表示,執委會深知海事部門面臨的競爭威脅,並承諾將繼續支持航運業成本高昂的脫碳轉型。
在航運業界對歐盟內部對其不足夠的支持或認可感到日益擔憂的背景下,希納斯此次的演講承認了航運業對於支撐歐洲的經濟安全扮演著至關重要的角色,獲得了行業領袖和政治家的廣泛歡迎
然而,歐洲船東協會(ECSA)主席菲利斯(Philippos Philis)在峰會上仍指出,航運對於歐洲安全的戰略作用在綠色新政產業計畫(Green Deal Industrial Plan)中未獲充分認可。他明確表示,要維持全球領先地位,歐洲必須依賴歐洲的航運力量。
隨著歐洲進入了一個為期8個月的選舉活動期,政治家和各行業的領導人都在努力爭取公眾和各界的支持,並尋求對他們政策和提案的承諾。
希納斯在一次演講中表示,航運業在確保歐洲的安全和繁榮方面發揮著核心和戰略作用,不僅是連接歐洲大陸與世界其他地區的重要橋樑,而且在推動一個以規則為基礎的全球秩序中強調了歐洲的價值觀和原則。
他對國際海事組織7月商定的2050年溫室氣體排放目標表示歡迎,並表示為了達到這些環保目標,歐洲極度依賴船東和航運業的投資來實現轉向更環保的運作和技術,以確保一個可持續和綠色的未來。
希納斯在來自歐洲各地的行業領袖和政治家參加的私人晚宴上說,航運業的規則現已明確,這為業界帶來了確定性和可靠性,從而指明了清晰的前進方向。這種確定性對於激勵私人部門進行創新和投資至關重要,將有助於推動整個航運部門的發展。
他進一步指出,航運業的投資不應僅由行業內部承擔,歐洲航運業應當在這方面起到領頭羊的作用。開發新的海事技術不應僅限於實驗室和研究機構的工作,而需要業界的各個利益相關者和航運經營者積極參與和作出決策,共同推進這一進程。而目前有前所未有的資金可用於支持航運業的這種過渡,表明現在是業界行動起來,共同面對挑戰和機遇的時刻。
儘管如此,歐洲船東協會主張,支持歐洲工業的競爭力不應導致保護主義措施,也不能破壞開放貿易。歐洲的繁榮依賴於傳統的貿易順差和穩定的全球合作夥伴關係。商品和食品貿易使歐洲更加繁榮,並創造了數百萬個就業機會。
菲利斯在演講中強調說:「航運業支撐了歐洲76%的對外貿易,任何保護主義做法都可能破壞貿易模式,並在傳統進出口市場面臨不確定性增加的情況下,削弱歐洲的供應鏈。」
歐洲可以學習亞洲航運戰略重點
在歐洲航運峰會上,面對包括歐盟執委會官員和歐洲議會成員在內的聽眾,國際乾貨船船東協會(INTERCARGO)主席法法利奧斯(Dimitrios Fafalios)表示,航運業正在變得比過去更受大眾關注,但這樣的關注還遠遠不夠。政策制定者和監管者應採取措施,確保航運業得到適當的認可和支持,從而讓航運業在國家和國際上能扮演更加關鍵的角色。
他強調,航運業帶來的安全和繁榮應該提升其在社會中的能見度。「每當有危機發生,航運業都能迅速應對,這一點應得到充分肯定。」他指出,歐洲的政策制定者應詳細觀察東亞經濟體,包括中國和其他東亞民主國家,學習他們如何看待及處理航運問題,以及關注他們是如何將航運完全整合到環境、商業和戰略發展中。
「我希望歐洲能有一個更協調的航運焦點,因為責任分散在2~3個不同的部門之間。」法法利奧斯也是希臘船東聯合會(Union of Greek Shipowners,UGS)的董事會成員,他在由UGS和德國船東協會(German Shipowners Association,VDR)共同組織的圓桌會議中進一步討論了這一點。
歐盟執委會能源總署(Directorate-General for Energy,DG ENER)首席顧問範斯蒂恩(Hans Van Steen)表示,雖然歐盟在各部門間的協調可能還不完美,但他們正在努力採取全面的方法,理解可靠性及各方在此中所扮演的角色。「從能源的角度來看,航運業應該被視為戰略合作夥伴。首先,歐盟將繼續嚴重依賴能源部門的石油、天然氣、關鍵原材料和零部件的進口,其中絕大多數資源通過航運業運輸。再者,航運業本身也是能源的重要消費者,必須盡可能高效率地使用能源。」
歐盟執委會運輸總署(Directorate-General for Mobility and Transport,DG MOVE)的水上運輸兼海事安全部門負責人約阿尼杜(Fotini Ioannidou)也將航運視為歐盟的戰略合作夥伴。她說:「我們所有政策的目標都是保持歐盟強大的航運業,並確保全球範圍內的公平競爭,我們將繼續這樣做。」她對行業實現自身的脫碳進程持樂觀態度,並強調航運業在未來幾年中繼續支持歐洲能源安全供應的重要性。
「在未來幾十年裡,我們將看到化石燃料的逐步淘汰,航運業將再次在運輸歐洲所需的所有綠色燃料和原材料方面發揮重要作用。我們必須捫心自問,我們的工業基礎是否適合應對挑戰?這很重要,只有這樣我們才能使海運業變得更具競爭力,並充分利用這一轉變。」約阿尼杜說。
VDR董事會成員,航運公司Auerbach Schifffahrt管理合夥人邦克(Lucius Bunk)強調了航運業在吸引監管機構的關注和理解方面所經歷的困難。
邦克說:「歐洲的航運業在很大程度上是由中小企業主導的。在德國,80家航運公司規模小於10艘船,儘管航運業作為一個廣泛分散的行業創造了許多就業機會,但要向官員們強調航運業的重要性是一項挑戰。你必須在德國國內爭取注意力,並展示它對其他各個行業的重要性。」
邦克提到,過去航運立法經歷了許多起伏,就像雲霄飛車一樣。在制定航運相關法規的過程中,經常出現延遲和政策方向的逆轉,這使得整個行業感到方向不明確,且法律制定似乎沒有充分考慮到行業的實際需求和關切。
「我們都同意我們需要綠色船舶,但我們也需要對實施有明確的了解,才知道可以期待什麼。在這種特殊情況下,我們需要監管穩定和一個公平的競爭環境,歐盟需要在這方面發揮支持作用,以確保我們能夠推動所需的變革。」
會議的聽眾被告知,如果沒有航運,歐洲將「陷入黑暗」。會議指出,在基本食品、能源和重要原材料的多個類別中,航運承擔了超過80%的歐盟進口。對於某些具戰略重要性的礦石如鎳、鋁和銅,這一比例甚至高達97%。在能源部門,船隻運入歐洲的原油占86%,煉油產品占88%,天然氣占39%,煤炭進口占85%。
前述的數據來自於2021年的歐洲進口狀況,之後由於歐洲天然氣運輸管道被關閉,其天然氣進口量有了顯著的增加。
會議也提到,在全球航運業中,亞洲國家的影響力和控制力正在增強,甚至已經至超越歐洲。但發言者也強調,儘管如此,歐洲特別是希臘和德國仍然保有相當大的影響力,並且這些國家的船東在推動政策和業界發展方面顯示出強烈的合作意願和團結行動。
希臘和德國船東加起來大約控制了約72%的歐盟擁有的船隊,以及約25%的全球船隊。
甲醇動力貨櫃船訂單達到129艘
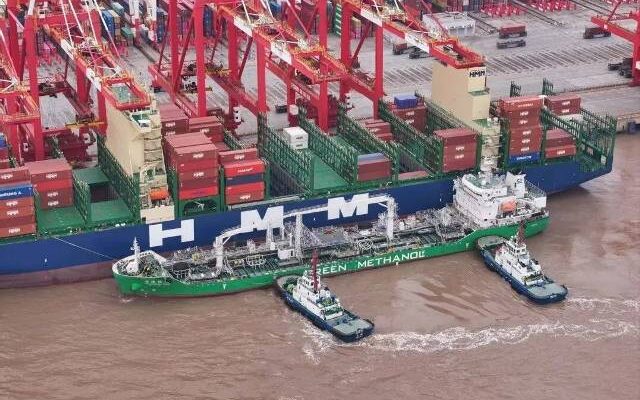
德國非營業貨櫃船東Elbdeich Reederei已經訂購了2艘雙燃料甲醇動力支線貨櫃船,這些船將長期租給泛歐支線短程貨櫃航運公司Unifeeder。Unifeeder發言人向《勞合船舶日報》(Lloyd’s List)確認,這2艘1,250TEU的船是向中國的黃埔文沖船廠所訂購,交付後將投入杜拜環球港務集團(DP World)子公司的歐洲支線網絡中。此外,造船合約中還包括了另外2艘船的選購選項。
2023年6月,同一家船廠也贏得了新加坡支線貨櫃航運公司X-Press Feeders的訂單,該訂單包括6艘同樣能使用甲醇燃料的類似船隻,每艘價格大約為4,900萬美元。無論是X-Press Feeders的訂單還是Unifeeder租約的新造船,都將採用前置駕駛室設計和部分開放式貨艙配置。
Unifeeder首席執行長克利斯滕森(Jesper Kristensen)說:「隨著公司和客戶的甲醇動力船隻數量增加,我希望這能推動甲醇生產商在創新和生產方面的增長,這將形成一個良性循環,確保船舶能有足夠符合環保標準的甲醇燃料,從而在其營運網絡中增加這類環保船舶的數量。」
Unifeeder表示,在交付其第一艘雙燃料甲醇貨櫃船的同時,公司將繼續提升整個部署船隊的燃油效率,並表示公司計畫擴大對傳統燃料船隊使用生質燃料的應用,並預計將在商用船舶上進行首次合成天然氣燃料的測試。
ElbdeichReederei於2021年和2022年與中國蓬萊中柏京魯船業公司簽訂了6艘1,400TEU液化天然氣動力貨櫃船的合約。該系列的第1艘船將於2024年初交付。
ElbdeichReederei董事總經理弗雷斯(Robert Frese)表示:「我們相信,甲醇船舶是減少我們行業碳排放的一套解決方案的一部分,並很高興通過這個項目為航運業的綠色未來做出貢獻。我們非常期待在與Unifeeder的合作中營運這些目前最先進的支線貨櫃船,並希望其他市場參與者能夠效仿這一榜樣。」
隨著這份最新合約的簽訂,已訂購的雙燃料甲醇貨櫃船總數已達到129艘,由10家船東簽約。馬士基的2,100TEU貨櫃船Laura Maersk號,最近在波羅的海支線航線上投入使用,成為有史以來第一艘投入使用的甲醇燃料貨櫃船。
ONE的首批雙燃料貨櫃船訂單在中國成型
有消息稱,海洋網聯船務(ONE)正在與2家中國造船廠進行深入商談,以訂購能夠使用甲醇作為燃料的雙燃料貨櫃船,談判正處於最終階段,涉及的造船廠包括中國船舶工業集團旗下的江南造船和揚子江船業,計畫是每家造船廠建造6艘13,000TEU級別的船隻,並留有選擇額外5艘的選項。
如果達成協議,這將標誌著ONE自5年前成立以來的首次雙燃料新船訂單,也是該公司首次在中國進行船舶建造。目前,海洋網聯船務由3家日本船東組成,並已經訂購了20艘傳統燃料的13,700TEU貨櫃船,其中5艘由韓國現代重工(Hyundai Heavy Industries)建造,另外15艘則由日本今治造船(Imabari Shipbuilding)建造。
有市場傳聞說,江南造船的報價將遠低於其他國際競爭對手的報價,而揚子江船業則以其成本競爭力聞名,因此這2家造船廠對於尋找具成本效益的船舶建造方案的買家很有吸引力。。
根據經紀人報告,目前一艘新的13,000TEU傳統燃料貨櫃船的價格約為1.5億美元,而若加裝雙燃料推進系統會再增加約1,500萬美元,具體取決於規格。
除了ONE之外,在更嚴格的排放規則和託運人對更環保運輸的需求下,排名前10位的貨櫃航運公司都直接或通過船舶供應商獲得了雙燃料新船隻。
ONE的首席執行長尼克森(Jeremy Nixon)此前曾表示,公司正在探索替代燃料選項,以增加靈活性。當時,許多承運人似乎在液化天然氣和甲醇之間搖擺不定,或者對真正的零碳燃料問世之前的過渡性技術持觀望態度。
但隨著甲醇雙燃料訂單的後期激增,以及供應端投資的增加,這種燃料現在似乎正逐漸成為貨櫃行業中主流的低碳/碳中和燃料選擇。
最新的大型甲醇動力船舶訂單來自排名第3的承運人達飛海運,該公司向江南造船的姊妹船廠上海外高橋造船廠訂購了8艘9,200TEU的船舶。
儘管自2022年底以來貨櫃航運市場經歷了急劇調整,導致航運公司的財務狀況下滑,ONE在2023年第3季的淨利潤從一年前的55億美元降至1.87億美元,但一些分析師認為,航運公司在疫情封鎖期間市場繁榮所積累的巨額現金仍使他們有能力追求船隊更新計畫。
首條跨太平洋綠色航運走廊
2022年1月,上海港和洛杉磯港以及主要海事利益相關者首次宣布將建立綠色航道,推動2港之間以清潔、低碳方式實施港到港貨物運輸。同年6月,長灘港也加入此計畫。包括馬士基、中遠海運、達飛海運和ONE等幾家主要航運公司也將配合,計畫於2025年在上海港與洛杉磯和長灘港的聖佩德羅灣港群之間投入低碳或零碳排放的船隻。
「上海-聖佩德羅灣綠色航運走廊」將涵蓋從裝貨港的入口到卸貨港的出口的整個運輸過程,並將從油井到艉流(well-to-wake)全程測量排放,這意味著從燃料的提取、運輸、到最終燃燒的每一步排放都將被計算在內。
根據2023年9月18日發布的走廊實施計畫大綱,範圍將從出發碼頭的進站閘口延伸到達碼頭的出站閘口,並將包括堆場拖車在內的貨物裝卸設備。這一計畫也將涵蓋3個港口中參與綠色航運走廊貨物運輸的貨櫃碼頭。
港口方面表示,這項實施計畫是首創,並在城市氣候領導聯盟(C40)網絡的支持下開發,該網絡由全球多位市長組成,旨在應對氣候危機。這些港口的聯合聲明指出,計畫從2025年開始部署這些低排放或零排放的船隻,並且航運公司將努力在2030年之前展示全球首艘零生命週期碳排放貨櫃船的可行性。
馬士基和達飛海運最近宣布,他們將合作加速脫碳工作。
長灘港首席執行長強調,綠色走廊倡議將推動太平洋地區的減排並促進供應鏈參與者的綠色實踐。他還指出,這條走廊將促進新船技術的創新、可持續燃料的應用增加以及更好的操作實踐,這些都將對社會過渡到更清潔的未來產生積極影響。
該倡議將使用二氧化碳當量(CO2eq)作為衡量和比較不同溫室氣體及其他物質排放的單位,並以將以2019年作為基準年,用此年的排放水準來與未來的排放進行比較,從而評估減排效果。
全球海事論壇(Global Maritime Forum)警告,綠色航運走廊正接近成敗時刻,由於政府和私營部門合作夥伴在資金方面猶豫不決,宣布的30條走廊中的大多數仍處於規劃階段。
儘管先前宣布了太平洋走廊的規劃綱要,但在COP26上做出的到2025年建立至少6條綠色走廊的承諾,由於缺乏資金、可行性研究步履蹣跚和監管不確定性,仍可能有無法兌現的危險。
參與「上海港-聖佩德羅灣綠色航運走廊」計畫的合作航運公司包括達飛海運(CMA CGM)、中遠海運(COSCO)、馬士基航運(Maersk)和海洋網聯船務(ONE),核心合作夥伴包括上海國際港務集團(SIPG)、中國船級社(CCS)、國際海事組織亞洲海事技術合作中心(MTCC Asia)。
岸電的推廣仍面臨諸多挑戰
港口脫碳需要政策和基礎設施支援。電氣化可以幫助港口減少排放。但需要政府的支援和投資來支持向電力的轉變。
隨著航運業努力減少排放,港口和碼頭將在脫碳方面發揮重要作用。
雖然主要的海事重點是未來船舶將使用哪些綠色燃料取代化石燃料,但港口更加專注於利用現有的電力來推動其減碳努力。然而,即使是電氣化也面臨著政策和基礎設施的障礙。
曼徹斯特大學丁道爾中心(Tyndall Centre)的研究助理布洛克(Simon Bullock)在去年10月的英國港口協會(BPA)會議上指出,岸電是一項可有效減少港口排放的政策。港口不僅可以連接到船舶,還能作為智能能源中心,進行電力生成並實現營運的全面電氣化,這為船舶和訪港卡車提供了充電設施,為港口業帶來巨大的發展機會。
英國海事部長維爾(Baroness Vere)曾表示,英國與歐洲不同,目前沒有計畫立法強制要求岸電。
「目前鮮有激勵措施來安裝岸電設施。」布洛克表示,鑒於目前對於船舶來說,使用燃料仍然比改用電力便宜,因此若要使航運業轉向岸電,需要通過經濟激勵措施來解決這一市場扭曲問題。
大多數港口的碳排放(範疇3排放)來自其客戶的船隻。亞伯丁港的環境經理謝利納(Belle Sierina)表示,來訪船隻貢獻了港口97%的排放量。她認為,雖然岸電能助力實現港口的減碳目標,但要完全實現這一目標還需要創新和替代燃料的配合。
港口提供的電力不僅能減少排放,對於那些難以達到新規定標準的舊船尤其有益。海事諮詢公司Arcsilea的創始人潘(Edwin Pang)表示,在考量船舶碳排放效率的評估中,有一些案例在當前的技術和操作條件下很難獲得高於E等級的評分,這些船隻將利用一切可行的手段降低燃料消耗,這可能包括在靠岸時要求使用岸電。根據FuelEU的要求,到2030年,所有的客運和貨櫃船必須能夠接入岸電,這將有助於降低整體溫室氣體排放。
雖然監管將推動大型船舶對電氣化的需求,但港口自己的船隻,如拖船和引航船,也適合電動或混合動力操作。
潘表示,如果一個港口已經實現了作業船舶和港口陸上車輛的電氣化,那麼為大型船隻提供岸電設施將是港口電氣化策略的一部分。
此外,直接電力是比將其轉化為燃料更有效的綠色能源使用方式。潘說:「如果你將這種能量轉化為氨作為燃料,效率就會下降到20%左右。」他強調,岸電是使用能源給船隻供電的最有效方式,並且還能解決空氣質量問題,因為不論燃燒甲醇還是氨,都將產生氮氧化物(NOx)。使用岸電是解決空氣質量問題的一種方式。
但要使岸電成為可行方案,港口需要政策支持來實現電網連接。布洛克指出,政府在支持道路運輸部門方面已有顯著成效,投入了巨資建設電動車充電基礎設施,同樣的支持也應擴展到電網升級以支持岸電。如果政府不通過立法來支持岸電的推廣,則需要採取其他措施,因為這是減碳拼圖的關鍵部分,政府可以採取一些明確的行動。
他建議,政府可以將港口行業從繳納環保稅中豁免,如同水泥等其他高耗能行業所享有的待遇,這將是一個重要的措施。但真正的努力應集中在升級國家電網基礎設施上。
杜拜環球港務集團(DP World)英國首席營運長鮑恩(Andrew Bowen)表示:「倫敦門戶港計畫到2050年實現淨零排放,並且已經採取了這一流程中的一些步驟。我們已經測試了3年的電動跨載機,並訂購了8輛。但所有港口都需要基礎設施來支援這一旅程。」
他指出,要為一輛電動跨載機充電幾乎需要半兆瓦的電力。如果同時充電10輛,這將是巨大的電力需求。英國的港口基礎設施難以滿足這一需求,因此港口周圍必須有配套的基礎設施,否則這將是一個非常困難的過程。
航運公司更新船隊以遵守IMO碳強度規則
土耳其航運公司Arkas Container Transport計畫更新其部分船隊,以更好地符合國際海事組織(IMO)於2023年初生效的碳強度指標(CII)規則。
Arkas可持續發展主管圖克爾(Serra Tukel)說:「我們希望更新我們的船隊,來作為可持續發展和降低排放目標的一部分。首先,將使用可替代燃料的船舶來替換現有船隊中CII評級較低的船舶。」
Arkas擁有一支由54艘船組成的船隊,包括47艘貨櫃船、6艘油輪和1艘散貨船。
據圖克爾稱,這家總部位於伊茲密爾的公司承認,土耳其的雙燃料選擇可能存在滯後,預計最早將在未來2到3年內提供替代燃料。
Arkas的目標是在2024年設定淨零排放目標,包括範圍1、2和3的排放,同時它已經採取了多項措施來遵守IMO的規則,例如CII和現有船舶能效指數。其中包括主引擎限制、最大夏季吃水和防汙漆和及時(Just-in-time)到達。
國際海事組織的CII和EEXI措施於2023年1月1日生效,適用於5,000總噸位及以上的所有貨船和郵輪。從2024年3月開始,船舶將獲得從A到E的評級,E級代表效率最低的船舶。
Arkas根據智慧貨運中心(SFC)的全球物流排放委員會(GLEC)框架計算,其2022年的範疇1排放較2011年基線減少了21%。
該公司正在密切關注歐盟的新環保法規,以保持未來幾年的貨物處理能力。圖克爾表示,預計該地區的貨主將在未來幾年開始淘汰碳強度指標較低的航運公司。
由於黑海地區的各種風險,俄羅斯入侵烏克蘭已導致Arkas的貨物處理量減少,因為該公司停止了對烏克蘭港口的掛靠,並僅掛靠一個容量有限的俄羅斯港口。圖克爾說:「作為我們風險部門行動的一部分,我們已經啟動了徹底的合規流程,因為歐洲國家和美國的制裁經常更新。」
希臘船東出售所有貨櫃船並投資30億美元購買LNG運輸船
多年來,關於航運股存在許多「大局」問題:公司應該「集中投資」還是在多個細分市場中分散投資?哪個是最好的細分市場?主有限合夥企業(MLP)作為航運股權有未來嗎?與保薦人的關聯交易對個人投資者公平嗎?
所有這些問題都彙集在11月13日宣布的數十億美元的航運交易中。
土耳其船運公司Capital Product Partners(CPLP),目前擁有7艘液化天然氣運輸船和15艘貨櫃船,將以31.3億美元從其私人贊助商Capital Maritime購買11艘新造LNG運輸船。Capital Maritime由希臘航運大亨Evangelos Marinakis控制。
CPLP將從一個有限合夥企業(MLP)轉型為公司,並自2023年12月31日更名為Capital New Energy Carriers,出售其15艘貨櫃船隊,成為專注於LNG航運的公司。
Stifel分析師諾蘭(Ben Nolan)稱這是一次「徹底的改造」。CPLP的普通股在消息公布後的週一,交易量是以往平均水準的3倍多,股價上漲了7%。
液化天然氣運輸股票的另一個變化
近年來,由於俄烏戰爭對能源市場的影響,液化天然氣運輸業經歷了顯著的動態變化,導致其運價創下歷史新高,也促使一些公司做出戰略調整。
Teekay LNG、GasLog LNG、GasLog LNG Partners以及浮式儲存及再氣化裝置供應商Hoegh LNG Partners等公司已被私有化,而Golar LNG的船隊則已出售;相對於這些變動,其他公司如Flex LNG於2019年在紐約證券交易所成功上市,CoolCo則購入Golar的船隊並於2023年3月上市了。
在這一變革背景下,CPLP出售旗下所有貨櫃船,並從母公司Capital Maritime購買11艘新造LNG運輸船。CPLP還有機會進一步擴展其船隊規模,它與Capital Maritime達成協議,如果Capital Maritime將來銷售更多的LNG船隻,CPLP將有權利優先購買。此外,CPLP還擁有對2艘即將建造的氨運輸船和2艘二氧化碳運輸船的優先購買權。這些策略性調整使CPLP有潛力成為美國公共市場上最大的LNG和能源轉型氣體公司之一。
CPLP首席執行長卡洛吉拉托斯(Jerry Kalogiratos)在與分析師的電話會議上表示,這次「里程碑的交易」將使公司在業界中的地位大大提升,為其在LNG航運市場中的成長奠定堅實基礎。
單一化投資與多樣化的船隊
CPLP自2007年公開上市以來,原本是以經營貨物運輸船而聞名,但縱觀其歷史,CPLP採用了多元化船隊的模式,不僅擁有產品運輸船,還擁有原油油輪、散貨船、貨櫃船和LNG運輸船,許多船隻是通過與其私人贊助商的「下放交易」(Drop-down transaction)購入的。自2021年起,該公司開始增加其LNG船隊。
關於航運公司是否應該多元化,一直存在辯論。支持多元化的觀點認為,這能讓公司更好地管理航運行業的周期波動,避免完全依賴單一市場。然而,反對者則認為,多元化的航運公司對投資者來說缺乏吸引力。
CPLP在2年前進軍LNG市場,這與同行貨櫃船租賃公司Costamare大規模進入散貨航運市場的策略相似。緊隨其後,另一家貨櫃船租賃公司Danaos也擴展到了散貨航運市場。
然而,對於Danaos和Costamare來說,其散貨策略尚未帶來預期的回報,因為散貨市場表現不佳,同時貨櫃航運市場也在低迷。
對CPLP來說,多元化策略同樣未能取得成功,這促使公司改變方向。根據卡洛吉拉托斯的說法,儘管公司進行了一些創造價值的交易,但其普通股的市值一直低於淨資產值,且沒有實質性改善,因此公司決定放棄多元化模式。
CPLP在2019年通過與Diamond S合併來削減其油輪船隊,隨後在2021年將Diamond S的船隊賣給了International Seaways。此外,CPLP在2023年賣掉了旗下最後一艘散貨船,同年10月已交付給買家。
整個貨櫃船船隊出售
其貨櫃運輸船隊由8艘容量為5,000~5,100TEU的船舶、4艘 9,000~10,000TEU的船舶和3艘13,312TEU的船舶組成。
其中9艘是德國赫伯羅德(Hapag-Lloyd)的租船,5艘屬於韓國現代商船(HMM),1艘租給法國達飛海運。其中10艘租期將於2025年到期,3艘將於2026年到期,1艘將於2032年到期,2艘將於2033年到期。
參考文獻
- Richard Meade: Shipping is central to EU security insists commission vice-president Schinas, Lloyd’s List 20 Sep 2023
- Nigel Lowry: Europe ‘can learn’ from Asia’s strategic focus on shipping, Lloyd’s List 21 Sep 2023
- Rob Willmington: Methanol boxship orders reach 129 vessels as German owner pens feederorder, Lloyd’s List 03 Oct 2023
- Tomer Raanan: Outline of first transpacific green shipping corridor unveiled, Lloyd’s List 24 Sep 2023
- James Baker: Shore power still far from a sure thing, Lloyd’s List 20 Oct 2023
- James Baker: ONE’s first dual-fuel boxship orders take shape in China, Lloyd’s List 16 Nov 2023
- Enes Tunagur: Arkas seeks fleet renewal to comply with IMO carbon intensity rules, Lloyd’s List 15 Sep 2023
- Greg Miller: Greek owner to sell all container ships, spend $3B on LNG tankers, American Shipper November 13, 2023













 RSS訂閱