



王沈劍、高航、蘇麒雲
川普總統承諾讓美國企業再次繁榮,但除了旨在讓中國大陸在公平競爭的環境下開展貿易關稅之外,貿易協定也被撕毀並重新擬定,這導致了貨櫃航運業最賺錢的貿易通道之一發生了重組。
川普總統「使美國再次強大」的承諾對跨太平洋貿易航運的影響
美國在公平競爭環境下進行貿易的新決心,已導致一些海運公司的重組,而巴西的大豆種植業一直是美中貿易爭端的受益者之一。
俾斯麥是德意志帝國1871年至1890年間的首任總理,他曾說過「政治是在可能限度範圍之內求全的一種藝術」。
2016年,數百萬美國人將他們的選票投給了一位成功的商人,他的競選口號是「讓美國再次偉大」,並且他承諾一旦掌權,他將使美國企業的再次繁榮成為可能。
川普用來兌現承諾的政治工具之一是貿易政策。到目前為止,在他執政期間,他重塑了幾項貿易協定,退出了另外幾項協定,並開始討論新的貿易協定。
在跨太平洋貿易走廊方面,受到川普政府影響的主要協議是《泛太平洋夥伴關係協定》(TPP),這是一項涉及12個國家的自由貿易協定,由美國總統歐巴馬進行談判,但尚未完成。
2005年,一些太平洋國家(汶萊、智利、紐西蘭和新加坡)首先希望達成該協定,TPP將成為世界上最大的自由貿易協定,覆蓋全球經濟的40%。2017年川普總統上任第一週就退出了該協議。
2018年12月,TPP更名為《全面與進步跨太平洋夥伴關係協定》(CPTPP)並正式生效。它包括11個國家,涵蓋商品和服務關稅、智慧財產權、電子商務規則、勞工和環境標準、爭端解決機制以及許多其他的貿易領域。
日本政府的資料顯示,在新的貿易協定批准四個月後,日本1月份從澳洲、加拿大、墨西哥和紐西蘭(CPTTP的一些成員國)進口的牛肉較上年同期增長了50%以上。
川普政府已開始與日本(CPTPP成員國之一)進行雙邊談判。雖然雙方尚未就貿易談判的範圍達成協議,但外界預計,川普政府將要求削減的不只是農產品進口關稅,討論的核心很可能是汽車。討論預計不會很容易,因為日本已經表示不會接受自願的出口配額或汽車限制。
亞洲經濟專家,曾為雷根總統任期內的主要貿易談判代表克萊德•普雷斯托維茨提出的一個觀點是,日本可以通過進口更多的美國汽車來減少該國的貿易順差。
日本人是否會好好考慮這一觀點還有待觀察。與此同時,川普政府表示有意重新審查對進口汽車徵收的關稅,預計在貿易協定談判進行期間,不會將之強加於日本。然而,不可避免的是,這將被視為懸在談判上方的威脅。
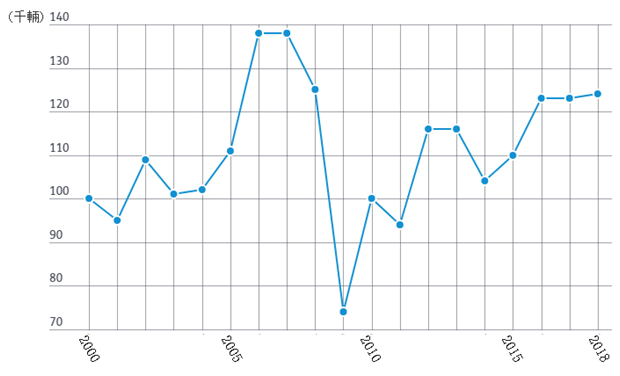
圖1顯示了2000年至2018年日本對美汽車出口量的趨勢,2017年至2018年日本對美汽車出口量增長了約3%,但自2000年以來總體減少超過15%。
圖1 日本出口美國車輛(指數2000年=100)
(資料來源:Lloyd’s List)
美國和中國大陸之間的貿易戰是影響跨太平洋貿易走廊乃至全球經濟的另一個關鍵問題。過去一年,雙方一直在打貿易戰,而在撰寫本文之際,這場貿易戰似乎不太可能很快結束。
作為美中貿易戰影響的一個例子,圖2顯示了中國大陸大豆供應商來源的變化,據估計,巴西種植者已經取代了美國農民。然而,這場貿易爭端持續時間的不確定性,給巴西農場未來的投資計畫帶來了問題。
圖2 中國大陸大豆進口(十億美元)
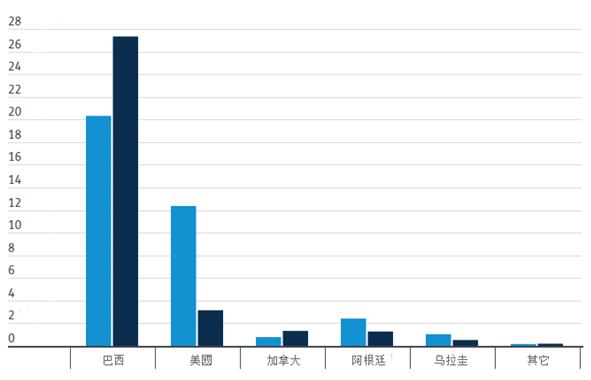
註:上圖淺色長條為2017年、深色長條為2018年。 (資料來源:Lloyd’s List)
美國西、東海岸港口輸送量的此消彼長
關稅上漲的威脅導致2018年最後一個季度貨運量的激增。而美國西岸港口是這額外增加港口輸送量的最大受益者。
在2018年最後一個季度中,西海岸的港口相較東海岸的港口而言,其貨物輸送量增長幅度更大,但在2019年第一季度貨運速度放緩時,西海岸港口遭受的打擊也更加嚴重。
對北美2018年第四季度貨櫃貨運量的分析表明,儘管有明顯跡象表明美國對於從中國大陸進口貨物關稅的期望,使得西海岸港口2019年第一季度貨運量增長提前到來,對於東海岸和海灣港口而言,卻沒有這樣的跡象。
然而,這只是一方面的情形。
由於這一季度貨物的提前裝載,下一季度的裝卸貨運量一定會有明顯的下降。因此,我們主要關注北美2019年第一季度的貨櫃貨運裝卸量。
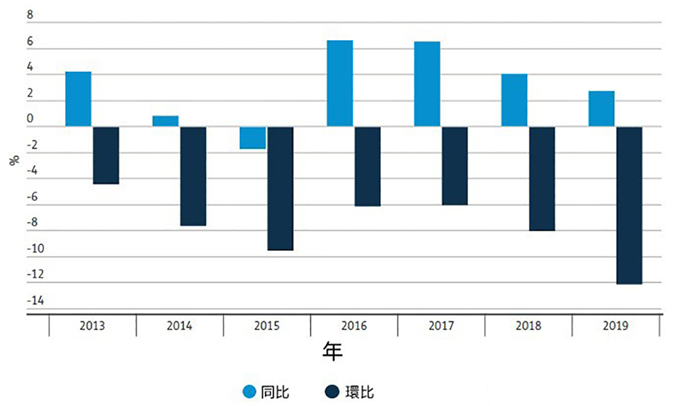
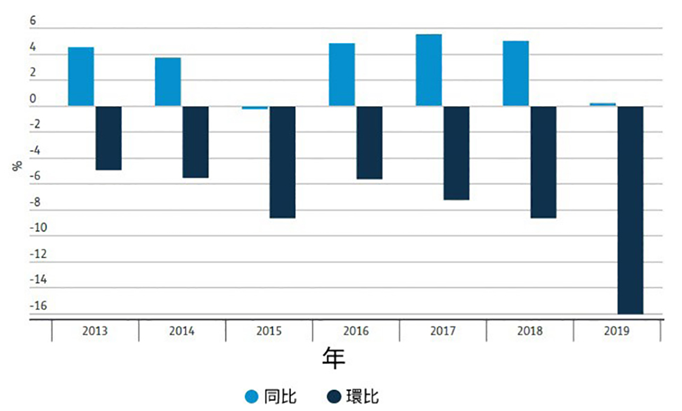
從圖3和圖4可以看出,如果排除由於2015美國西海岸勞資糾紛因素所導致的1.7%的年輸送量的下降,那麼今年前三個月的輸送量同比增長率只有2.7%。而在被分析的時期中這個資料是倒數第二低的,比2018年的數據低了1.3個百分點,還比2013至2018年第一季度的平均年增長率低了0.7個百分點。
(編者按:圖3~6所指的「同比」:係指同期相比,表示某個特定統計段今年與去年之間的比較。「環比」:係表示本次統計段與相連的上次統計段之間的比較。)
圖3 美西海岸總輸送量增長率
(資料來源:SeaIntel)
圖4 美西海岸進口輸送量增長率
(資料來源:SeaIntel)
此外,總輸送量每個季度的下降率是12.1%,這個資料目前在被分析的時期中是最高的,比2018年的數據高了4.1個百分點,還比2013至2018年間的平均數據高了5.2個百分點。
另一方面,進口貨物量只上升了0.2%,此資料不光是除2015年以外的受分析時期中最低的年增長率,而且還只比2015年0.2%的收縮率高了0.4個百分點。
2019年的進口貨物量每季度下降率是16%,這幾乎是2018年下降率的兩倍,也是2013至2018年平均下降率6.7%的兩倍以上。
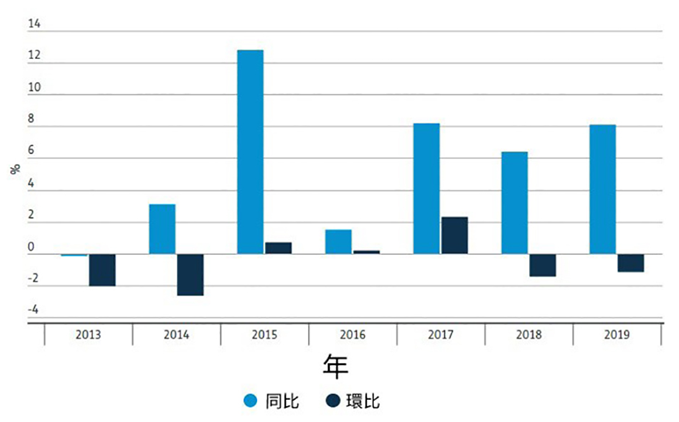
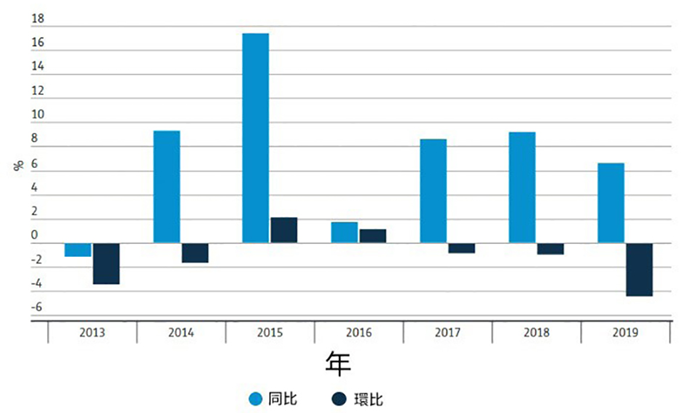
圖5和圖6所示的美國東海岸總輸送量增長率為8.1%,這不光高過2018年的增長率,也明顯比2013至2018年5.3%的平均增長率要高出許多。
圖5 美東海岸總輸送量增長率
(資料來源:SeaIntel)
圖6 美東海岸進口輸送量增長率
(資料來源:SeaIntel)
從單個季度的角度而言,2019年的總輸送量下降了1.1%,這比2013至2018年第一季度平均0.5%的收縮率略高一些。
2019年美國東海岸進口貨物運量增加了6.6%,這不僅低於2017與2018年的年增長率,也低於2013至2018年7.5%的平均年增長率。從單個季度的角度而言,2019年的進口貨物運量減少了4.4%,在被分析的時期中這是最大的第一季度進口貨物裝載量收縮率。
結合2018年第四季度的進口貨物裝載量增長率,即在被分析的時期中最高的第四季度進口貨物裝載量增長率來看,有明顯證據表明北美地區的進口貨物被提前裝運。然而,如果我們將美國西海岸港口和東海岸港口分開來看的話,就會發現貨物被提前裝運的情況主要發生在西海岸港口,因為東海岸不光2018年第四季度的進口貨物裝載量沒有明顯提升,其2019年第一季度的進口貨物裝載量也沒有明顯減少。
由於貿易戰的影響,跨太平洋貿易運量面臨風險
美中貿易緊張局勢的升級,已被視為貨櫃航運市場的一個關鍵風險,目前尚無任何解決問題的跡象。從2019年5月10日起,價值2000億美元、涵蓋5700多個產品專案的中國大陸對美進口關稅從10%提高到25%。中國大陸於5月13日發佈了自己的報復性措施,對600億美元的美國進口商品徵收5%至25%的新關稅,從2019年6月1日起生效,涵蓋約5000種產品。
美國貿易代表辦公室(USTR)澄清,2019年5月10日前出口的貨物,只要在2019年6月1日前進入美國,就不需要繳納更高的關稅。跨太平洋貿易中的貨櫃貨運量可能會在關稅上調後大幅下降。這一衝擊恰好發生在傳統的夏季旺季之前,它可能會保留航運公司為2019年5月至2020年4月合同季節爭取到的運價上調,因為即期運價可能會受到預期貨運量下降的壓力。
(編者按:以七月份的市場狀況來看,現正步入旺季,市場需求上升。承運商正努力進行運力調控,由於承運商為因應明年1月1日起實施之限硫令,正陸續安排所屬船舶裝置洗滌器,此已造成市場上的船噸短缺,因而出現貨櫃艙位吃緊運價調升的局面。)
14家主要跨太平洋航運公司承運的中國大陸出口貨物占其各自的正向航線(即從中國大陸至北美的航線)運量的比重分別在52%至90%之間。因此,中國大陸運量的任何減少,都將對每一家航運公司產生重大影響。
今年第一季度,中國大陸對美國的貨櫃出口總運量同比下降了8.2%。在去年第四季度創紀錄的增長之後,貨運量大幅放緩,原因是貨主趕在預期的關稅上調之前提前裝貨。2008年第四季度,中國大陸汽車出口量同比增長19.1%。
儘管今年2月份中國大陸春節假期期間出現了季節性低谷,但4月份的最新資料仍顯示,中國大陸對美出口同比下降。
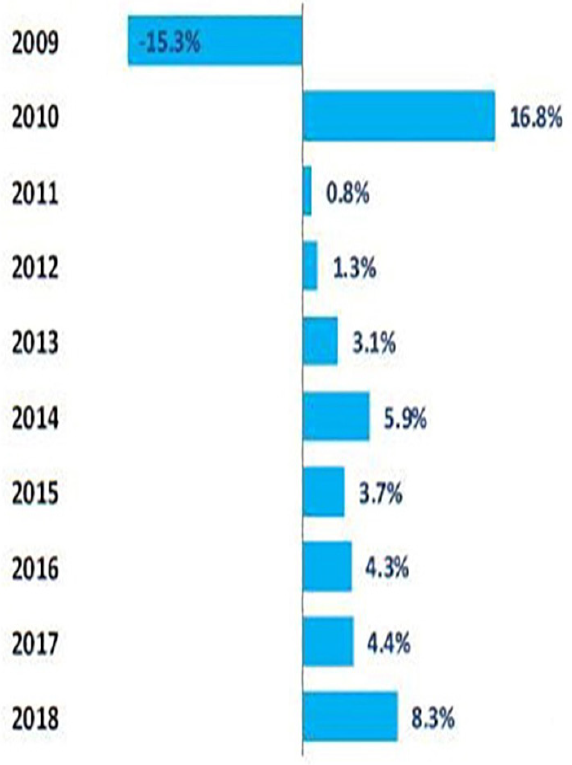
法國航運諮詢公司Alphaliner預計,中美貿易戰的進一步升級,包括今年晚些時候可能的對剩餘3000億美元中國大陸對美出口商品徵收新關稅,或許將導致跨太平洋東行貿易運量總體減少至少8%。與此同時,來自遠東其它地區的出口增長將不足以抵消預期來自中國大陸的貨運量減少。圖7顯示最近十年跨太平洋貨櫃運量增長率。(編者按:今年6月28日G20川習會,美方決議暫停對剩餘3000億美元輸美產品加徵新一輪關稅,美中貿易雙方將針對具體問題事項,進一步進行討論。)
圖7 最近十年跨太平洋貨櫃運量增長率
(資料來源:Alphaliner)
預期聯盟運力市場佔有率並不會產生明顯變化
自2018年年末開始,三個航運聯盟都宣佈他們將推出新升級的產品供應,並於三四月份正式推出,其目的在於提升服務水準。
藉助於Sea-Intelligence的「貿易能力展望」(Trade Capacity Outlook)的資料庫,可以繪製出整個2019年第二季度的運力資料,由此可以分析這些網路變化中聯盟運力市場佔有率。
這裡主要關注跨太平洋貿易通道和亞歐貿易通道的市場動向是否改變,並以每條貿易通道上三個承運公司聯盟各自所控制的每週總運力為標準。
如果只關注2019年第一和第二季度亞洲至美國西海岸航線上的運力市場佔有率的變化,則麥司克和地中海航運公司組成的2M聯盟的運力市場佔有率有望從16%上升至18%,THE聯盟的運力市場佔有率則由24%增長為26%,而海洋聯盟的運力市場佔有率將由37%下降至35%。
在亞洲至美國東海岸的貿易通道上,目前的船舶調度計畫表表明麥司克和地中海航運公司聯盟將保持其27%的每週調度運力市場佔有率,海洋聯盟的佔有率則將由40%提升至41%,而THE聯盟的佔有率則將由27%降至26%。
在亞洲至北歐的貿易通道上,2M聯盟和海洋聯盟都計畫提升其運力市場佔有率,前者由34%增至35%,後者由39%增至40%。另一方面,THE聯盟的運力市場佔有率則將由25%降至23%。
在亞洲至地中海的貿易通道上,根據預估來看,THE聯盟的運力市場佔有率將由25%增至27%,而海洋聯盟的佔有率將由33%降至31%。有意思的是,這條航線上2M聯盟的每週運力市場佔有率大幅地上升,由38%增至42%,這有可能是得益於與以星航運公司的戰略合作,即以星航運公司ZMP業務的終止,以及2M聯盟成員公司船舶尺寸的增大。
然而,最好不要嘗試過分解讀運力市場佔有率的細微變化,因為兩個百分點左右的波動在過去幾年裡是很常見的。
航運業人士普遍低估了這場貿易風暴的嚴重性
美國決心讓中國大陸在公平競爭的環境下開展貿易,一場長期的貿易爭端將接踵而至。在短期內,貨櫃航運公司需要為缺乏傳統夏秋旺季的跨太平洋貿易做準備。從中期來看,對於是否有必要訂造更多超大型貨櫃船的訂單是有爭議的。而從長期來看,貿易模式的轉變將導致對回報尚無法預測的新貿易的投資。
由於美中貿易衝突正在變成兩國之間一場曠日持久的角力比賽,所以它對全球經濟、貿易及航運業產生深遠影響。
中美之間的貿易戰正在升級。在最近一次關稅調整之後,美國總統川普以華為為目標,禁止包括晶片製造商在內的美國供應商與這家中國大陸電信巨頭做生意。
中國大陸國家主席參觀了國內一家稀土加工廠,稀土是製造電腦晶片和其他高科技設備的關鍵原材料。外界猜測,中國大陸政府可能會在一場針鋒相對的戰鬥中,停止向美國出口這種戰略物資。
然而貨櫃航運公司已察覺到一些影響更為直接的動盪。例如,今年跨太平洋貿易可能不會出現傳統的夏秋高峰。
承運商受到了雙重打擊,一是提高關稅,二是美國進口商為避免對剩餘3250億美元中國大陸商品徵收25%的關稅,而可能採取預先裝貨的措施,貨物運輸將受到影響,承運商將不得不緊急調整其服務航線。
如果今年晚些時候跨太平洋航線的運量受到抑制,這些航線上的一些大型船舶可能會被迫加入亞歐貿易。在亞歐貿易中,船舶過剩仍將是一個大問題。
迅速發展的對抗也可能影響巨型船的訂造計畫。
5月份,中遠海運將其最新一艘容量為20,000TEU的超大型貨櫃船命名為「水瓶座」號(Aquarius)。到今年年底,該公司將有22艘此類船舶投入運營,如果包含東方海外公司旗下的6艘大型船舶在內,該公司將擁有28艘此類船舶。
這家中國大陸企業集團的高管表示,他們仍缺少5至6艘船來完成3條服務環線,其中包括一條純2萬TEU船組成的亞歐貿易船隊。有傳言稱,這家國有企業正考慮訂造此類新船。
但是,一場愈演愈烈的全面貿易戰,即使不能阻止決策過程,也很可能會延緩決策過程。5月初在廣州舉行的一次港口會議上,中遠海運集團副總裁俞曾港出人意料地表達了他對超大型貨櫃貨輪的偏愛。他表示,預計將有更多的航運公司放緩大型船舶的發展。
從長遠來看,供應鏈預計將從中國大陸轉向成本較低的鄰國,而中美貿易爭端加速了這一趨勢,這是在鼓勵航運公司加大對亞洲內部貿易航線的投資。
根據亞洲內部貿易航運公司海豐國際(SITC)研究部門的資料顯示,截至4月底,中遠海運已將262,070TEU的船隊運力投入到這一市場,較1月份的資料增長了10%,成為亞洲內部貿易航線市場最大的航運公司。
第二名是麥司克旗下的海陸集團(Sealand),該公司同期船隊運力增長27.7%,至261,213TEU。東方海外排名第三,其船隊運力增長11%,達到213,923TEU。
然而,這種擴張是否會得到回報仍有待觀察。
多年來,亞洲內部市場一直是航運公司盈利最具競爭力和挑戰性的戰場之一。可是世界經濟合作與發展組織(OECD)最新的報告指出,如果全球經濟前景被貿易爭端所拖累,例如傷害製造業,擾亂全球價值鏈,產生關於正在考慮投資的巨大不確定性等,沒有人可以保證區域間的貿易將不會受到波及。
三年前川普入主白宮時,包括航運業在內的許多觀察人士低估了他發起一場貿易風暴的嚴重性,這場風暴的規模與他2016年向美國選民做出的承諾相當。在川普為2020年大選做準備之際,他必須向選民證明,他有決心兌現2016年的承諾,讓中國大陸在公平競爭的環境下開展貿易,並取締不平等的關稅結構。
現在看來,這場風暴不僅已經到來,而且很可能會持續下去,並發展成為全球最大的兩個經濟體之間一場曠日持久的角力比賽。
這場鬥爭對航運業的影響,不亞於航運業的減排目標和數位化道路。
參考文獻
- MDS Transmodal: How Trump is affecting transpacific trade, Lloyd’s List 20 May 2019
- Cichen Shen: Trade war seen as significant as emission cuts and digitalisation push, Lloyd’s List 21 May 2019
- Transpacific volumes at risk from trade war fallout, Alphaliner Newsletter No. 20 2019
- Alan Murphy: Between the lines: front-loading heavily tilted towards US west coast, Lloyd’s List17 May 2019















 RSS訂閱