



曹穎、徐劍華
在2020年1月1日生效的限硫令將推動今年的拆船規模,但龐大的閒置船隊仍將對承運人施加巨大的壓力。減少新船訂單和增加舊船報廢有助於促進貨櫃運輸需求和運力供給之間平衡。但承運人必須自律,避免受低船價的誘惑而投放過量的新訂單。
運力增長放緩
根據《勞氏情報》(Lloyd’s List Intelligence)的資料,在2018年最後一個月,世界貨櫃船船隊僅增長3.25萬TEU,達到2,170萬TEU。
但是,12月的小幅上漲掩蓋了2018年貨櫃船運力供給比上年增長5.3%的總體趨勢。由於2018年全球運輸需求增長估計僅達到4.5%,所以運力供給仍高於運輸需求。
2018年,船舶交付量達到130萬TEU,超過上一年加入船隊的120萬TEU新造船。
2018年的這一增長是由於船舶報廢和其他刪減量跌至7年來的最低點,即11.12萬TEU,而2017年是42.7萬TEU。
然而,由於承運人控制增加其船隊規模的計畫,所以在2019年運力增長將趨於溫和。延期出廠和提前報廢也有助於控制運力供給的增長。
據Alphaliner的資料,預計2019年船隊增長率僅為3.5%。當前訂單運力僅占當前船隊運力的14%,遠遠低於高峰期的20%。
然而,現在的這份訂單是不平衡的,支線貨櫃船和大型貨櫃船的訂單占了很大的比重,而處於這兩者之間的中等船型的訂單則很少。
據《勞氏情報》(Lloyd’s List Intelligence)報告,訂購的3,000TEU以下船舶訂單為50萬TEU,11,000TEU或以上船舶訂單超過230萬TEU。
在這些較大級船舶中,訂單看起來不如總體感覺那麼健康。18,000TEU及以上的船舶,訂單占現有船隊的60%以上。
承運人認為,這些更大、效率更高的船舶降低了成本,但它們的不靈活性和僅用於停滯不前的亞歐貿易,意味著容量更小的船被梯級置換到其他貿易航線上,加劇了運力過剩問題。
雖然2019年有限的增長資料將為承運人帶來一定的緩解,但Alphaliner認為,處於不同容量區間的船隊增長將不平衡。
1,000 TEU~4,000 TEU尺寸區間的小船運力將以2.5%左右的速度增長。而在4,000TEU~10,000TEU尺寸區間,如果沒有新的訂單投放,船隊的運力將減少約2.5%。
但對於10,000TEU及以上的船舶來說,情況就不同了,超大型貨櫃船的船隊運力預計會膨脹11%。
《勞氏情報》(Lloyd’s List Intelligence)說,在2019年的新船訂單上,有58艘超過11,000TEU的船舶,總運力超過93萬TEU,雖然其中一些可能會推遲到2020年出廠(表1)。
表1 2018年12月新船訂單
| 船舶容量
(TEU) |
在役船隊 | 2019年訂單 | 2020年及以後訂單 | 總訂單 | 占世界
船隊比重 |
||||
| 艘 | TEU | 艘 | TEU | 艘 | TEU | 艘 | TEU | ||
| 總計 | 5,217 | 21,742,764 | 284 | 1,420,385 | 186 | 1,635,254 | 470 | 3,055,639 | 14.1% |
| 18,000+ | 88 | 1,710,374 | 21 | 436,356 | 29 | 644,950 | 50 | 1,081,306 | 63.2% |
| 14,000-17,999 | 112 | 1,644,739 | 17 | 252,186 | 28 | 420,034 | 45 | 672,220 | 40.9% |
| 11,000-13,999 | 208 | 2,662,480 | 20 | 244,086 | 32 | 366,650 | 52 | 610,736 | 22.9% |
| 5,000-10,999 | 1,123 | 8,391,853 | 11 | 66,500 | 0 | 0 | 11 | 66,500 | 0.8% |
| 3,000-4,999 | 806 | 3,324,329 | 18 | 64,600 | 9 | 27,788 | 27 | 92,388 | 2.8% |
| 0-2,999 | 2,880 | 4,008,989 | 197 | 356,657 | 88 | 175,832 | 285 | 532,489 | 13.3% |
(註:不包括協商後延期和取消的新造船)資料來源:Lloyd’s List Intelligence
Alphaliner稱,由於船廠幾乎是每週交付一艘超大型貨櫃船,梯級置換趨勢將繼續迅速發展,給中型或3,000TEU至7,000TEU船舶租船市場施加壓力。
Alphaliner稱,根據經驗,每艘超大型貨櫃船的交付平均置換兩艘8,500TEU級船舶。並且,根據漣漪效應,這兩艘船又將置換四艘經典巴拿馬型或3,000~7,000TEU範圍內的其他船舶。
2019年前景的一個亮點是,幾乎沒有新訂單投放。據《勞氏情報》觀察,2018年12月未報告有新訂單。
德魯里的分析師在訂購放緩背後提出了一個有趣的理論:承運人正在尋找其傳統海運業務之外的新增長點,因此,他們專注於進入或發展物流業務,而不是擴大船隊規模。
德魯里的貨櫃研究經理西蒙·亨尼說:「我們相信,業內供需平衡將得益於各大承運人對超大型貨櫃船的需求下降,其中一些承運人現在將目光集中在成為全球物流整合者的更大目標上。」
「除了支線船的更新以外,其他航運公司對現代商船的大型船舶訂單沒有任何反應,因此,我們大幅度減少了2020年以後的新訂單預期。」
由於市場仍在努力提高其現有運力的艙位利用率,所以這種形勢對整個貨櫃航運市場來說是一種解脫。
報廢運力與閒置運力
《勞氏情報》報告,在2018年的最後一個月,只有包括6,000TEU的4艘船被送往拆船廠。這使得2018年從船隊中報廢船舶的總運力達到11萬TEU的適度水準。這個數字僅相當於2017年報廢的42.7萬TEU的25.8%。
據國際海事戰略(Maritime Strategies International)分析師稱,低拆船率是2018年增長高於預期的主要原因。即使2018年初預測的30萬 TEU至40萬TEU報廢量,仍將使全球船隊運力總增長率保持在5%左右。
國際海事戰略的分析師說:「我們的廣泛預期是,經過幾年的強勁增長,行業的運力供給側將從今年開始對市場平衡提供更多支援。然而,2019年第一季的交貨量仍然很高,今年的梯級置換壓力仍然很大。我們預測,最近的拆船步伐將在2019年上半年繼續。」
不過,由於貨櫃航運業需要準備應對於2020年1月1日實施的新低硫法規,今年的報廢量可能會得到提振。
許多即將結束使用壽命的船隻,如果使用價格更高的低硫燃料,那在經濟上是不可行的。他們也沒有足夠的營運壽命去償還安裝脫硫設備所需的投資,因此它們無法使用高硫燃料。因此,他們最可能的宿命將是走進拆船廠。
Alphaliner預計今年將報廢高達30萬TEU的運力,這將有助於在整體運力朝供求平衡的方向邁出一小步。
德魯里的分析人士還預計,為了應對即將到來的2020年限硫令,一些船舶因安裝脫硫設備而退出服務,供應側可能會進一步受到限制。
德魯里預計船東將在2020年最後期限前閒置,並最終報廢較舊、經濟狀況較差的船隻。
關於閒置運力,根據《勞氏情報》,截至2018年底,共有252艘、36萬TEU運力的船舶閒置,這占整個世界船隊運力的1.7%,而2019年的前景仍不確定。
Alphaliner稱:「閒置船舶的快速增長,將繼續是船東在新的一年中面臨的一個關鍵性挑戰。特別是在1,000TEU~2,000TEU和3,000TEU~5,100TEU這兩個容量區段,運力過剩問題最為嚴重。」
小型船舶面臨的挑戰最為嚴峻,短期內需求沒有任何回升的跡象,同時,服務航線整合和船舶尺寸升級的趨勢仍在繼續。這一趨勢有利於大型船舶,而小型船舶則面臨被棄置的命運。
超大型貨櫃船的密集出廠是對遠洋承運人的嚴峻挑戰
對於亞歐貿易通道來說,2019年的大型貨櫃船問題仍然是一個重要問題。更多的超大型貨櫃船將在2019年投入營運,這給承運人帶來了更多的航線痛苦。對於遠洋承運人的挑戰是維持跨太平洋市場正向航程的艙位利用率,並以此取得補償。
今年,船舶行業將獲得約40萬TEU的超大型貨櫃船運力,這些運力將用於亞歐貿易通道,而且,到2020年將還有60萬TEU大船投入營運。
那些使2018年成為貨櫃航運業動盪之年的風險,今年看來可能仍會帶來嚴重挑戰。
這些因素包括:運輸需求增長停滯、運價疲軟、美中貿易戰不斷加劇,以及2020年即將實施的低硫法規。
但是,如果承運人能夠克服這些挑戰,特別是新的限硫令,那麼2019年的貨櫃航運業仍可能向財務狀況良好、運力供求平衡的方向邁進。
航運諮詢機構Seaintelligence說:「正如我們在周日焦點(Sunday Spotlight)中對2019年的『預測』所指出的,亞歐航線很可能在未來兩年保持緊張狀態,因為承運人計畫在2019年從船廠接收大約40萬TEU的超級貨櫃船,2020年再接收60萬TEU。而這些龐然大物只能用於亞歐貿易。」
如果這些新船隻是簡單地添加到現有的亞歐船隊中,年運力注入量將接近10%~15%,明顯超過了亞歐貿易所能吸收的。現有的小型船舶必須逐級向其他貿易通道作梯級置換。
這意味著遠洋承運人面臨的一個主要挑戰,是如何維持一個強大的跨太平洋東行貿易作為遠洋貿易的驅動力。
2019年第一季的跨太平洋貨櫃需求,可能比「正常」市場條件下的需求更為疲軟,因為2018年第四季的運量受到關稅驅動而提前出貨。
正如預料的那樣,2019年2月,美國加利福尼亞州三港—洛杉磯、長灘和奧克蘭輸送量慘跌。據報導,美國西海岸這三個港口今年2月的進口貨櫃總量為721,157TEU,相比1月份的835,656TEU減少13.7%;相比去年12月份的929,059 TEU減少22.4%(表2)。
表2 2019年2月加利福尼亞州三港外貿進口輸送量下跌比較
| 港口 | 2019年2月 | 2019年1月 | 2018年12月 | ||
| TEU | TEU | +/-% | TEU | +/-% | |
| 洛杉磯 | 348,315 | 429,923 | -18.3% | 468,905 | -25.7% |
| 長灘 | 302,865 | 323,838 | -6.5% | 373,098 | -18.8% |
| 奧克蘭 | 69,977 | 81,895 | -14.6% | 87,056 | -19.6% |
| 合計 | 721,157 | 835,656 | -13.7% | 929,059 | -22.4% |
資料來源:Lloyd’s List
由於跨太平洋貿易通道傾向於接收逐步退出亞歐航線的船隻,所以這裡的運力供給也可能面臨壓力。
承運人以空白航班實施運力管理
與所有運力預測分析一樣,沒有辦法知道部署運力的「正確」數量應該是多少,因為這需要一個完美的運力需求模型。
如果沒有這樣的預測模型,仍然可以通過使用前幾年的運力增長率作為指南,來評估當前計畫的運力部署是否合理。
SeaIntelligence此前分析了計畫於2019年第一季對跨太平洋和亞歐貿易進行的同比運力注入,預計將於1月的第一周進行。至少從承運人的角度來看,這一結果並不能讓人愉快。
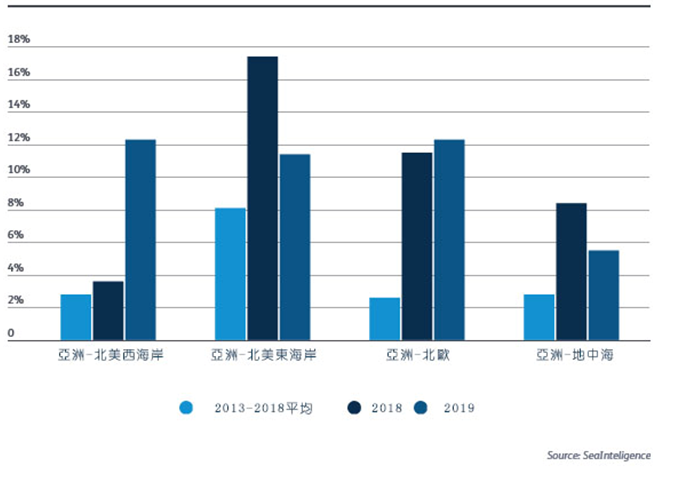
在亞洲-北美西海岸貿易通道,運力預計將比去年增長12.3%,這不僅顯著高於2018年的3.6%,而且也高於2.8%的長期平均增長水準。
亞洲-北美東海岸貿易通道的運力預計將增長11.4%。雖然低於異常高的17.4%的增長水準,但仍高於8.1%的長期平均增長水準。
亞歐貿易通道的運力也計畫在第一季實現同樣高的運力增長。
亞洲-北歐貿易預計在2018年第一季增長12.3%,略高於去年的增長水準,遠高於2.8%的長期平均水準。在亞洲-地中海航線上,運力預計增長5.5%,雖然低於去年,但運力增長仍遠高於長期平均增長水準2.8%。
這就是說,這一展望是在1月的第一周完成的。那時承運人終於公佈了船舶空白航班計畫的全部內容,並改變了計畫。 在1月11日進行的相同運力展望證實了承運人管理運力的能力。
隨著1月第二周春節前夕最後一分鐘宣佈了相當數量的空白航班日期,第一季的運力前景已經不那麼令人擔憂了。
亞洲-北美現在預計增長6.3%,幾乎是一周前增長預期的一半。與此同時,亞洲-北美2019年第一季的運力前景也遠未達到人們擔心的6.6%,而是低於去年和長期平均水準。
在亞洲-北歐貿易方面,經過第二周的調整後,運力增長率從12.3%降至8.2%,雖然確實有所改善,但這仍遠高於僅為2.6%的長期平均增長率水準。亞洲-地中海貿易通道目前預計僅增長0.9%,遠低於2018年第一季和長期平均增長率水準。
儘管這些春節的船舶預訂航期取消確實緩解了一些擔憂,但第一季的運力增長率仍然大大高於亞洲-北美西海岸和亞洲-北歐的長期平均增長率水準。因此,需求增長率與當前運力增長水準不太可能相匹配。
如果承運人在春節後不削減額外運力,在進入2019年第二季時,它們將面臨這些貿易通道中不斷惡化的供需平衡,由此將對運價構成壓力。
這正是2018年發生的事情,當時上半年的運價低於2017年的水準,而且常常更接近2016年的恐怖水準。
由於2018年跨太平洋航線的需求仍然疲軟,承運人被迫制定「最後一分鐘」的空白航班計畫,以平衡旺季。這導致了相當大的混亂和貨物波動。
通過關閉兩條貿易通道上的一條或兩條服務航線,承運人可以避免2019年此類中斷的再次發生。這需要在春節後立即完成,以便使服務航線的變化趨於穩定,而且在進入旺季之前市場趨於平衡。
隨著節前緊急宣佈的中國新年空白航班,我們可以把2019年與前幾年的情況作對比分析,即2018年、2016~2018年平均值和2019年春節前後三周發空白航班的情況比較。我們將春節定義為年初一所在的一周加上接下來的兩周(0~2周)。
在亞洲-北美西海岸的貿易通道上,承運人宣佈在春節期間減少222,600TEU運力。這相當於三周內總運力的23.2%,略低於2018年春節期間裁撤的24.6%,但遠高於2016~2018年平均裁撤18.2%的水準。
如果承運人想要與2018年的裁撤運力比例相匹配,他們必須額13,300TEU,換算成大約1.7個平均容量船舶的航次。另一方面,如果過去三年的平均相對運力減少能夠更好地指導裁撤量,那麼就不需要額外增加空白航班,因為比2016年2018年平均值多出48,000TEU的裁撤量已經夠多了。
在亞洲-北美東海岸貿易通道上,三周運力的25%預計將被撤銷,這個裁撤量既超過了2018年的運力削減,也超過了過去三年的平均裁撤水準。無論我們選擇哪個標準線,都不需要額外的空白航班。與2018年的平均相對裁撤量相比,承運人已計畫撤銷額外的36,600TEU;如果將過去三年的平均值用作指南,則多取消了56,300TEU。
在亞洲-北歐貿易通道,承運人裁撤的運力預計為209,300TEU,占三周平均運力的24.8%,略低於2018年28.7%的平均裁撤運力和2016~2018年25.4%的平均裁撤運力。如果承運人按照2018年的標準發空白航班,則需要取消額外的32,500TEU,大約相當於2.1個平均航次。然而,如果以過去三年的平均值作為指導,那麼承運人只需要取消4,700TEU,或0.3個平均航次。
最後,在亞洲-地中海貿易航線上,承運人計畫裁撤118,100TEU,相當於三周平均總運力的27%。
雖然這略低於2018年的平均降幅,但比過去三年的平均降幅高出6個百分點。如果承運人要匹配2018年的相對平均空白期,則需要取消額外的3,400TEU,相當於0.3個平均航次。但是,如果承運人希望按照過去三年的平均水準進行取消,那麼就不需要額外的空白期,因為承運人已經計畫額外的25,200TEU的空白航班。
總之,2019年的中國新年似乎與前幾年的降幅相當吻合(圖1)。
圖1 第一季運力同比增長(以第一周運力為準)
承運人從致力於船隊擴容轉向成為全球物流整合者
許多貨櫃航運公司在將其供應鏈產品與海運整合方面取得了相當程度的成功。德魯里航運諮詢公司(Drewry Shipping Consultants)表示,這可能會導致船隊擴充和船舶大型化方面的競爭放緩。
據德魯里的分析師稱,承運人將重點放在更廣泛的供應鏈上,而不是爭相擴充船隊規模,這可能有利於貨櫃航運業的運力供求平衡。
德魯里說,儘管全球宏觀經濟驅動力較弱,導致德魯里2019年港口輸送量增長預測下調至約4%,但運力供應方面的變化應能緩解這一疲軟趨勢,以更好地平衡市場。
德魯里航運諮詢公司的貨櫃研究經理西蒙·亨尼說:「我們相信,行業運力供求平衡將得益於各大承運人對超大型貨櫃船的需求下降,其中一些承運人現在將目光集中在成為全球物流整合者的目標上。」
一些貨櫃運輸公司一直致力於將供應鏈服務與海運服務結合起來。
馬士基從今年1月開始將丹馬士(Damco)的供應鏈服務(Supply Chain Services)的增值服務和馬士基航運的海上產品(Ocean Product)作為馬士基集團的產品和服務進行行銷。
法國航運公司達飛輪船也通過收購基華物流33%的股份來提升其物流業務,基華物流已經接管了達飛輪船公司的貨運管理業務。
德魯里的亨尼說:「除了支線船需要更新以外,其他航運公司對現代商船的巨型船舶訂單沒有任何反應,因此,我們大幅度減少了對2020年以後新訂單的預期。」
這導致了對於2022年前的承運人運力供求指數預測更為明朗,儘管德魯里指數仍低於100點,表明市場緊張但仍供過於求。
亨尼表示:「我們相信,運力供給方面的這些調整,最終將足以緩解需求增長放緩帶來的衝擊,並將有助於提高運價和利潤。」
由於IMO2020限硫令將於2020年1月生效,船舶因安裝脫硫裝置而停止使用一段時間,所以運力供給方面可能會受到進一步的限制。
德魯里還預計,船東將在2020年1月1日的最後期限前閒置,並最終報廢較舊、經濟狀況較差的船舶。更廣泛地使用減速航行還將有助於吸收新增的運力,並減少運力梯級置換對供需平衡的影響。
亨尼表示:「去年是貨櫃航運業面臨的最難以預測的一年,今年由於美中貿易戰和新的燃料法規仍懸而未決也可能同樣面臨動盪。然而,儘管受到不確定性的困擾,德魯里預測市場將迎來另一個堅實的一年。」
全球船期可靠性
2018年11月的全球船期可靠性繼續改善,比10月進一步提高了2.8個百分點。但這仍然是11月計畫可靠性的最低記錄,為75.6%。
在年度比較中,船期可靠性比2017年11月記錄的77.6%的船期可靠性低1.9個百分點。船期可靠性的改善趨勢也反映在船舶晚點到達的全球平均延誤上,月環比下降0.23天,降至3.74天。與2017年11月相比,延遲時間比2017年同期記錄的4.01天延遲時間低0.27天。
萬海是2018年11月最可靠的承運人,船期可靠性為84.4%,其次是現代商船和漢堡南美,分別為82%和80.5%。前15名承運人中的其餘12家有11家彼此相差不到8個百分點,最後一家承運人陽明記錄了2018年11月船期可靠性最低的67.6%。
連續兩個月來,前15名承運人均較去年11月的船期可靠性有所提高。萬海環比增長最大,為15.9個百分點,其次是長榮和現代商船,分別增長8.8和8.5個百分點。
另一方面,陽明和赫伯羅德旗下的船期可靠性月度改善最小,分別為0.7和0.8個百分點。
然而,與2018年11月相比,只有太平船務和萬海的船期可靠性分別提高了1.4和0.2個百分點。另一方面,中遠和達飛的船期可靠性下降幅度最小,分別為0.9和1.5個百分點。
地中海航運和漢堡南美在11月的年度比較中分別取得7.1和5.6個百分點的最大跌幅。
10/11月,東西向貿易的行業平均船期可靠性較9/10月提高了4.1個百分點,達到69.6%。2M聯盟是連續第三個月最可靠的承運人聯盟,船期可靠性為71.7%,每月提高3.4個百分點。儘管創下了7.5個百分點的最大月度改善,但緊隨其後的海洋聯盟(Ocean Alliance)的船期可靠性為70.2%。
參考文獻
- James Baker: World boxship fleet update: A cautious outlook, Lloyd’s List 16 Jan 2019
- Alan Murphy: Between the lines: Ultra large tonnage impacts Asia-Europe trade, Lloyd’s List 15 Jan 2019
- James Baker: Logistics focus puts brakes on big ship orders, Lloyd’s List 14 Jan 2019















 RSS訂閱