



李浩強、徐劍華
根據MDS Transmodal的資料,2018年,全球貨櫃貿易量的成長率下降至2%。儘管運力供給的成長速度仍在下降,但是運力供給的成長仍將超過需求,這表明市場運營商在2019年內面臨另一個挑戰。
2018年第四季亞歐貿易通道上的貨運量強勁成長
貨運量的強勁成長和運力供給的削減,推動了2018年第四季在亞歐貿易通道上的艙位利用率。然而,與東向路線相比,西向服務航程上的艙位利用率上升幅度更大。
根據MDS Transmodal的資料,第四季亞歐貿易通道上的貨運量成長3.4%,而運力供給下降1%。
由於運力供給增加有限,所以2018年第四季貨運量的成長幫助提升了亞歐貿易的艙位利用率。
在包括中東海灣和印度次大陸在內的亞歐貿易通道上,預計貨運量成長率將上升至3.4%,同期運力供給下降約1%。在整個一年中,估計年成長率為2.4%。
根據12月初的資料,估計2018年整個亞歐貿易航線的艙位利用率從2017年同期的60%上升至約63%的水準。
分別分析兩個方向的艙位利用率,估計2018年第四季西向的成長率高於東向方向。
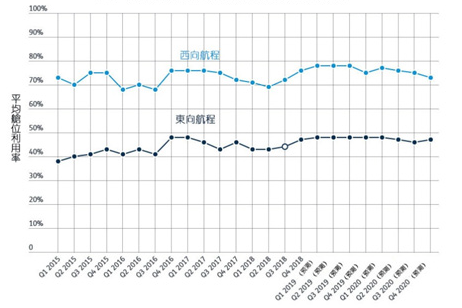
從總體上來說,亞歐貿易通道上的西向貨流遠遠高於東向貨流,因此西向航程的艙位利用率必然遠高於東向。如圖1所示。
圖1 亞歐貿易通道上的船舶平均艙位利用率
(資料來源:MDS Transmodal)
2018年第四季亞歐貿易通道上的貿易分析
1. 東向航程貿易分析
根據所獲得的最新貿易資料,MDS Transmodal估計,在2018年第四季,東向方向的主要「國家別」是俄羅斯到中國大陸、德國到中國大陸以及印度到泰國。這三條路線上的運量占總運量的14%以上。
然而,2018年第四季這些「國家別」的成長率大不相同,估計德國到中國大陸年度收縮約2%,俄羅斯到中國大陸成長約2%,印度到泰國年成長率超過20%。
查看標準國際貿易分類五位數的商品,並比較2018年第四季的估計貨運量和2017年同期貨運量,MDST確定「縱向鋸切或切成薄片,切片或去皮的針葉樹種」是從俄羅斯到中國大陸的貨運量成長背後的主要推動力,增幅超過19%。
在印度至泰國的貿易貨運量中,「用於火花點火或壓燃式內燃機的電子點火或起動設備」成長了37%。
在從德國至中國大陸的貿易貨運量中,「汽車零件及其他零件和配件」的貨運量成長了9%。
2. 西向航程貿易分析
在相反的方向,估計運輸需求以5%左右的速度成長,而運力供給仍然像2017年第四季一樣停滯不前。
這導致艙位利用率水準的提高,在2018年最後三個月從72%上升到76%。
根據最新的貿易資料,估計2018年第四季中國大陸至德國,中國大陸至荷蘭以及中國大陸至英國是該貿易通道的主要「國家別」。
估計2018年第四季這些國家間流量的同比成長率在前兩個「國家別」為12%,而對於中國大陸到英國,估計貿易量將下降1%。
在SITC的五位數水準上,MDST預計中德貿易的主要商品推動因素是「電燈和照明配件」,在2018年第四季成長了大約13%。
從中國大陸到荷蘭,估計主要商品推動因素是「靜態轉換器(例如整流器)」,成長15%,而從中國大陸到英國,估計輪胎、氣動、新的、使用的一種類型在汽車(包括旅行車和賽車)增加24%。
2019年三大東西向主幹航線的運輸需求將強勁成長
據MDS Transmodal預測,2019年跨太平洋、跨大西洋和亞洲-歐洲三大東西向主幹貿易通道上的貨櫃運輸需求將出現強勁成長。
據MDS Transmodal估計,2018年全球貨櫃化貿易成長率約為2%,低於2017年6%的健康水準,而2018年的運力供給估計成長4%,低於2017年的10%。
回顧2018年發生的重大變化,估計所有三條主要貿易航線在2018年都實現強勁的成長。
估計跨太平洋和亞洲-歐洲兩條貿易通道上的運量成長3%左右(2018年最後三個月分別成長超過3%和超過5%)。跨大西洋貿易估計成長約6%(2018年最後一個季約為4.5%)。
對於2019年,預計跨大西洋航線的成長幅度將與2018年相當(即6%),而其他兩條主要的東/西貿易航線將高於去年,成長約4.5%。
可獲得的港口統計資料表明,主要貨櫃港口在2018年業績都有上升,證實了全球經濟至少在一定程度上有所復甦。
美國港口(如長灘、洛杉磯和紐約港)、歐洲港口(如鹿特丹、安特衛普和比雷埃夫斯港)和中國大陸(如上海、青島和寧波港)等主要貨櫃港口報告2018年第三季的輸送量成長良好。
然而,儘管需求方面出現了強勁的結果,但2018年並未看到需求與供應之間的差距有任何改善。
根據MDS Transmodal的最新資料,估計2018年部署的總運力與2017年相比增加了約4%,與2006年相比增加了約74%。
更詳細地分析運力供給方面,2018年的年度成長主要來自容量為20,000 TEU的船舶。據MDS Transmodal估計,2018年這類最大型船舶的總容量比上年成長超過200%。預計2019年這類船舶將再成長45%。
整體來說,預測2019年船隊的運力將成長4%(這個數字沒有考慮潛在的報廢運力)。
在2018年,只有48艘船隻進入拆船廠。
這與2017年的197艘相比有顯著的下降,而2016年為229艘。2018年報廢的運力約為6.3萬TEU,而2016年則減少了64萬TEU。
2018年報廢船舶數量減少的原因主要是由於巴拿馬型船舶的價值增加。
隨著2020年實施更嚴格的硫排放法規的日益迫近,預計2019年廢棄的船舶數量將增加。
2019年三大東西向主幹航線的運力配置變化
關注三條關鍵的東/西貿易航線,必須注意到2018年第四季末的以下重大變化:
1. 亞洲-歐洲/地中海航線
- 現代商船(HYUNDAI)的AEX服務航線:該服務於2018年4月推出,使用10艘約4,900 TEU的小型巴拿馬型船提供短途運輸快航服務。
- 海洋聯盟(OCEAN Alliance)的FAL2 / LL2 / AEU3 / NE3服務航線:聯盟提供的部署容量增加了約50%,這是因為引進容量為20,000TEU的船隻取代了13,500 TEU船隻。
- 海洋聯盟的FAL5 / LL1 / NE1 / AEU1服務航線:現已完成向19,000~21,000 TEU船舶的全部船隊過渡,部署運力估計增加了20%以上。
- 2M聯盟(2M Alliance)的LION / PEARL / AE6 / TP6服務航線:2M環線已將其服務結構從亞洲-歐洲-美國西海岸貿易通道的鐘擺服務航線改為獨立服務航線。該服務航線目前運營10艘14,900 TEU船,而之前的船隻平均容量為13,200 TEU。
相比之下,運力供給的主要削減來自以下服務航線:
- 2M聯盟的SWAN / AE2服務航線:該服務航線從10月/ 11月暫停,並於2018年12月重新啟動。它在亞歐貿易通道上運營著11艘11,400 TEU的船舶。兩艘17,800 TEU船隻被重新部署到Transpacific PEARL服務航線上。
- 中遠海運/長榮海運 / 東方海外的FEM / EM2服務航線:在遠東-東地中海航線上運營,該服務航線的運力減少了20%。所提供的平均船舶尺寸已從8,300 TEU降至6,700 TEU。
2. 跨太平洋航線
此路線引入的主要服務航線和增加的額外運力如下:
- 跨太平洋(東西)貿易航線的以星(ZIM)和2M合作:以星的Z7S服務航線以及2M聯盟的AMBERJACK / TP10服務航線合併。
- 2M聯盟的ELEPHANT / TP11服務航線:引入新環線連接美國東海岸與東南亞,部署了11艘7,100 TEU的船隻。
- 森羅商船(SM LINE)的PNS服務航線:已經推出了一條新的跨太平洋環線,部署了6艘4,300 TEU的船隻。
- 2M聯盟的LONE STAR / TP18服務航線:該服務航線已升級先前部署的巴拿馬型船配置,配備了6,500 TEU容量的船隻。
- THE聯盟(THE Alliance,赫伯羅德、海洋網聯船務ONE和陽明海運)的EC4服務航線:平均船舶尺寸從9,500 TEU上升到13400 TEU,增加了40%。
此貿易通道上已移除和減少的服務航線如下:
- THE聯盟的PS3服務航線:平均容量從8,200 TEU減少到6,500 TEU,減少了21%。
- 2M聯盟的EAGLE / TP9服務航線:此前在遠東-北美西海岸貿易中部署了6艘平均為4,700 TEU的船隻,該服務航線已被撤銷。
- 海洋聯盟的HRX / PCC2 / AAC服務航線:此條服務航線已暫停,移除的船隻轉移到中遠海運/太平船務(PIL) / 萬海(WAN HAI)的CP2(中遠海運 / PIL-AAC3)上,後者取代了6,000 TEU~7,000 TEU尺寸的船隻。
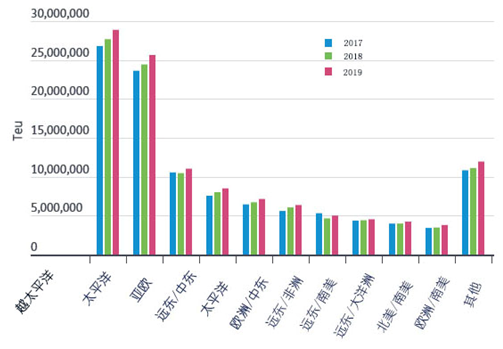
圖2 2016、2017、2018年底各航線運力配置
(資料來源:MDS Transmodal)
3. 跨大西洋航線
在跨大西洋航線,2018年部署能力的大幅增加來自以下服務航線的引入,以及THE聯盟提供的運力的增加,總結如下:
- 2M聯盟的NEUATL2 / TA2和NEUATL3 / TA3:這兩條服務航線的部署運力分別下降了33%和23%。在NEUATL2環線上,平均7,300 TEU的船隻被4,900 TEU的船隻取代,而在NEUATL3環線上,本來就已經降級,部署了5,700 TEU船。但是,北歐-美國東海岸的2M聯盟容量基本保持不變,被新推出的NEUATL4服務所抵消,部署了五艘巴拿馬型船。而NEUATL4 / TA4在北歐-美國東海岸貿易上運營,部署了5艘4700 TEU的船隻。
- THE聯盟的AL4服務航線:環線運力增加了15%,平均船舶尺寸從4,800 TEU上升到5,600 TEU。
- 就跨大西洋貿易航線的運力供給削減而言,這在很大程度上是由於海洋聯盟的VICTORY / ATG1 / EAG / EUG服務航線的船舶縮小所致,其平均船舶規模從6,200 TEU下降了17%至5,148 TEU。
新船訂單
據MDS Transmodal 的資料,2018年,世界新訂單共183艘船,總容量為114萬TEU。隨著現代商船公司(Hyundai Merchant Marine)最重要的新建項目簽約,該公司正在增加95%的船隊,訂購了12艘23,000 TEU的船和8艘15,000 TEU的船。
2019年,貨櫃船的訂單預計總計為84萬TEU,約有136艘船構成全年訂單。
在2019年期間,將有18艘超過20,000 TEU的船舶交付,全球船隊總運力增加1.5%。
目前,中遠海運的新船訂單運力占世界居世界各承運商之首,相當於全球新船訂單總運力的約20%。海洋聯盟成員長榮海運和2M成員地中海航運公司各占18%的比例。
海洋網聯船務(ONE公司)是The聯盟三家公司(另外兩家是赫伯羅德和陽明海運)中訂單運力最大的公司,占全球新船訂單總運力的7%。
- MDS Transmodal: Asia-Europe utilisation tightens in final quarter, Lloyd’s List 14 Jan 2019
- MDS Transmodal: Changing lanes: 2019 box trade forecast Lloyd’s List 14 Jan 2019














 RSS訂閱