



國際海事組織(IMO)日前在海洋環境保護委員會(MEPC)第83屆會議上拍板通過全球首套「溫室氣體定價機制」(greenhouse gas pricing mechanism),為2028年起對船舶碳排放收費奠定基礎,亦標誌全球航運業邁向2050年「淨零排放」進程的最新里程碑。[rsc_restrict_content allowed_to=”logged_in”]
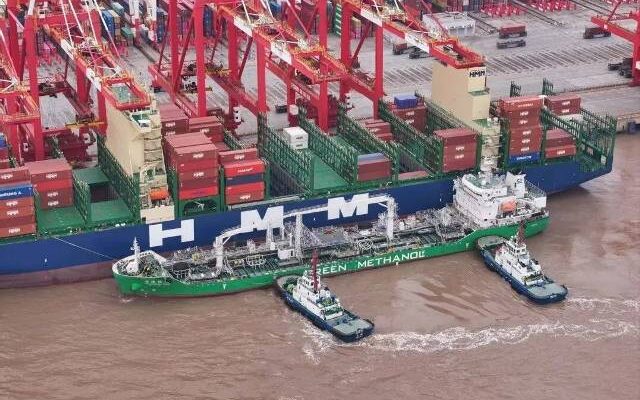
(圖片來源:CR財團法人驗船中心)
分級收費、逐年收緊
根據國際海事組織(IMO)最新決議,自2028年1月1日起,總噸位達5,000以上、航行於國際航線的船舶,將必須遵守IMO所設定的年度燃料全生命週期溫室氣體排放強度(GFI)目標值,並納入強制性碳排費用制度。根據IMO的長期規劃,燃料強度必須逐年下降:至2030年須比2008年基準值至少減少20%,2035年則設有2個目標門檻——「基準目標(base target)」為30%減排,以及「直接合規目標(direct compliance target)」為43%減排。若到了2040年仍未能將排放強度降低65%,船公司將需就未達標部分繳納補償費用。
在實際操作上,IMO設計了2級課費機制(two-tier pricing system):若某艘船的年度GFI數值超過43%的「直接合規目標」,但仍低於30%的「基準目標」,將落入第1級(Tier 1),需針對該部分的超額排放繳交每公噸二氧化碳當量(tCO₂eq)100美元的費用。若排放強度更高、連基準目標都未達,則進入第2級(Tier 2),須以每公噸CO₂eq 380美元的費率繳納更高金額。
為提升制度彈性、降低短期合規壓力,IMO也引入了「盈餘單位(surplus units)」與「補救單位(remedial units)」的碳額度機制。船公司可透過「存、借、買、賣」的方式,在不同年度之間調配排放額度:當某艘船在特定年度達到或超出排放減量目標,便可產生盈餘單位留存或出售;反之,若未達標,則可購買補救單位用以抵扣,避免落入高費率區間。此一制度旨在提供企業操作彈性,同時維持長期減排誘因。
所有碳費將統一繳入IMO設立的「淨零基金」(Net Zero Fund),作為支持全球航運業能源轉型與技術研發的專用資金來源。預計2030年前每年挹注約100至130億美元,具體將用於:獎勵使用「零或近零排放燃料」,目前暫以19gCO2e/MJ為門檻,2035年再降至14g;協助發展中國家在綠色轉型中避免「被高排放船舶邊緣化」;支應新燃料研發與基礎設施建置等方面。
支持與反對交鋒
根據國外媒體報導,談判過程一度「緊張且艱難」。共有63個會員國投下贊成票,包括中國、歐盟、日本與印度;16國反對,主要為產油國沙烏地阿拉伯、俄羅斯與伊朗;另有約25國棄權,當中多為太平洋島國代表,理由是方案未涵蓋「所有排放的普遍碳稅」。
美國代表團在會期第3天即退出談判,並致函各國駐倫敦使館,揚言若對美籍船舶徵收排放費,華府將「採取對等措施」。川普政府更呼籲他國一同抵制,理由是「經濟負擔與通膨風險」。
贊成方指出,雖然金額未達環保團體訴求,但2級定價至少提供明確的「價格訊號」,可促使業界在2028年前確定投資方向。世界航運理事會(WSC)副會長兼IMO首席代表伍德托馬斯(Bryan Wood Thomas)表示,這是「建立全球統一規範的關鍵起點」,有助於未來低碳燃料的商業可行性。
英國交通大臣亞歷山大(Heidi Alexander)同樣強調,新標準將「為乾淨燃料開啟市場」。國際海運總會(ICS)秘書長普拉滕(Guy Platten)則稱其為「歷史時刻」,但他也坦言業界仍需更多確定性,以支撐長期投資。
反對與棄權方則認為機制「不公平、力度不足」。萬那杜(Vanuatu)氣候變遷部長雷根瓦努(Ralph Regenvanu)指控沙烏地阿拉伯、美國與「化石燃料盟友」將價格「壓低至無法接受」。吐瓦魯(Tuvalu)運輸部長科菲(Simon Kofe)批評,小島國家在文件起草過程中「未獲充分參與」。太平洋島國原本主張自2028年起對所有航運排放每公噸徵收150美元,最終未被採納。
里程碑之餘仍存隱憂
環境保護基金會(EDF)副總裁法拉格蒂博(Angie Farrag Thibault)肯定IMO首度納入「全生命週期排放」與「價格機制」,但他也直言IMO錯失了設定普遍性碳稅的機會,最終妥協的做法減弱了政策的激勵與公平性。
環保組織Opportunity Green資深主任芬頓(Emma Fenton)指出,若照當前IMO通過的碳減排政策的設計實施,預計到了2030年,整體航運業的實際減排量僅能達到8%,這遠低於IMO自己設定的2030年應比2008年減少20%的中期目標。此外,由於碳排放是根據燃料的「碳強度」來計算,像液化天然氣(LNG)和第一代生質燃料這類相對便宜、但排放效益存疑的燃料,在短期內可能會因數據上呈現低碳而獲得政策上的獎勵,但它們實際上仍可能對氣候造成重大影響。
全球海事論壇(Global Maritime Forum)脫碳總監法恩斯托克(Jess Fahnestock)提醒,若要真正達成2050年淨零,必須「儘速擴大綠色甲醇、氨及e-燃料(e fuels)產能」,並且在2028年正式實施前補上剩餘技術細節。
依IMO時程,相關《防止船舶污染國際公約》(MARPOL Annex VI)修正案將於10月MEPC84正式採納,並自2028年起生效。IMO祕書長多明格斯(Arsenio Dominguez)坦言,如何協助各國理解顧慮並制定執行細則,是下一階段工作重點;未來亦將視成效檢討調整收費水平與燃料門檻。
產業方面,WSC估計2030年前全球將有近1,000艘「可使用再生燃料」的新造船,但若要在10年內普及,仍仰賴碳價收入的再投資與基礎設施的優化。區域層面,歐盟碳排交易體系(EU ETS)及美國潛在反制措施,亦可能對全球航線產生交互影響。
整體而言,IMO這套全球首見的航運碳定價機制為產業描繪了減排路徑,卻也凸顯各國在「費率高低」與「公平分擔」上的根本分歧。10月定案之後,真正的考驗將是各國能否在技術、財務與監管層面協同落實,並在未來談判中持續「加碼」以符合1.5°C目標。
(航貿週刊202515期)
[/rsc_restrict_content]












 RSS訂閱