



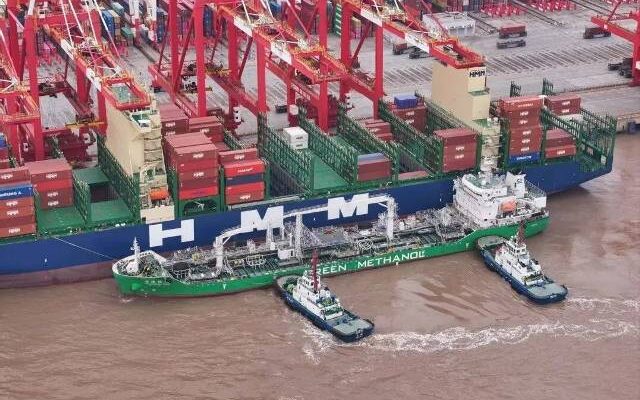
多家航運公司,包括赫伯羅德(Hapag-Lloyd)、禮諾航運(Hoegh Autoliners)和路易達孚(Louis Dreyfus)等,近日聯同德國自然與生物多樣性保護聯盟(NABU)與歐洲運輸環境聯合會(Transport & Environment,T&E)向國際海事組織(IMO)提出呼籲,建議將以農作物為原料的生質燃料排除在永續替代能源選項之外,它們認為此類燃料恐將引發森林砍伐、水資源短缺以及糧食供應安全等議題。
[rsc_restrict_content allowed_to=”logged_in”]
根據這些航運公司與組織的觀察,歐盟自2009年鼓勵使用生質燃料後,棕櫚油基生質燃料在10年間用量翻倍,到2020年已占歐盟生質燃料使用量的近3分之1。相關研究指出,其中約有45%的新棕櫚油產量源自對森林或泥炭地等高碳含量生態區的開發。業界擔憂,如果IMO未設定嚴謹的法律保障,未來可能出現大規模以不可持續的生質燃料替代化石燃料的現象。
T&E進一步引用能源顧問公司Cerulogy的研究數據,顯示到2030年時,棕櫚油與大豆油等成本較低的作物基燃料,可能占航運業生質柴油使用量的近3分之2。T&E指出,若考慮森林砍伐與土地開發所產生的間接排放,棕櫚油與大豆油作為燃料造成的碳排放,甚至可能是當前最不利環境的船用燃料的2~3倍。T&E航運部相關負責人表示,使用作物來燃燒發電,對地球氣候與糧食安全都構成威脅。
雖然部分生質燃料服務已由赫伯羅德、馬士基(Maersk)、海洋網聯船務(ONE)、達飛海運(CMA CGM)和現代商船(HMM)等業者陸續推出,但整體運輸量占比仍僅在年度總量的個位數百分比。多家航運公司高層也承認,生質燃料只能作為暫時性選擇,難以支撐IMO設定在2030年前減少二氧化碳排放量20%至30%的長期目標。
T&E評估,若航運業持續擴大量產作物生質燃料(Crop-based Biofuels),到2030年將需要約3,400萬公頃耕地(相當於德國全境面積)來種植燃料用作物。然而,航運業並非唯一需求方,包卡車運輸與航空業也正在增加對生質燃料的需求,特別是航空業對可持續航空燃料(SAF)的依賴逐步上升。
而在供應端,中國是全球主要的廢食用油基生質燃料生產國,其產量中超過一半用於出口,主要供應美國與歐洲的運輸市場。隨著多個產業競相爭奪生質燃料資源,市場競爭日益激烈,也進一步凸顯了生質燃料供應的限制,可能影響其作為航運業長期減碳方案的可行性。
目前,IMO正於英國倫敦召開第18屆減少船舶溫室氣體排放休會期間工作小組(Intersessional Working Group on Greenhouse Gases from Ships)會議,討論碳強度指數(CII)、燃料效率標準與碳定價等議題。該工作組預計在4月再度開會,並於4月7日至11日向IMO海洋環境保護委員會(MEPC)提交中期減排措施的最終建議,屆時包括全球碳排放定價機制在內的政策草案將進入表決程序。
(航貿週刊202508期)
[/rsc_restrict_content]












 RSS訂閱