



據國外媒體報導,由於美國自亞洲的進口量強勁增長,跨太平洋運費從2023年低點回升,THE Alliance(THEA)去年因運價暴跌而暫停的2條跨太平洋航線服務將自2024年第2季重新運行。
[rsc_restrict_content allowed_to=”logged_in”]
恢復的2條航線分別是亞洲至北美東岸的EC4和至亞洲至北美西岸的PN3。EC4首航將由陽明海運的煌明輪(YM Warmth)從高雄港出發,預計於5月25日抵達諾福克港,其掛靠次序為:高雄-廈門-鹽田-蓋梅-新加坡-諾福克-薩凡納-查爾斯頓-紐約-新加坡-高雄。
航運研究諮詢機構Sea-Intelligence表示,EC4將由海洋網聯船務(ONE)和陽明海運營運的13艘船輪替,但目前尚不清楚赫伯羅德(Hapag-Lloyd)和韓新遠洋(HMM)是否也將部署船隻或承租船位。此外,由於部分亞洲至美國東岸服務改經好望角,若根據赫伯羅德網站上顯示的船期資料,EC4從新加坡到諾福克的航行時間現在將延長至29天,而經蘇伊士運河的航程則需25天。
另一條跨太平洋服務PN3首航將由13,600TEU的HMM Aquamarine號從香港出發,預計於5月14日抵達溫哥華,其掛靠次序為:香港-海防-鹽田-上海-釜山-溫哥華-塔科馬-釜山-高雄-香港。
THEA聯盟於去年第4季時暫停了這2條航線服務,但在12月時宣布這2條航線將於2024年重新回歸聯盟網絡。根據標普全球(S&P Global Platts)的報告顯示,最近亞洲至美國西岸的即期運價現在定為3,000美元/FEU,至東岸的運價則為4,500美元/FEU,約為去年10月中旬運價的2倍,顯示市場正在恢復。
美國對亞洲進口的強烈需求是推動運費上漲的主因之一,根據標普全球的資料顯示,美國從亞洲的進口量在2月達到142萬TEU,與2023年2月相比,增長率達到40%,是自2021年5月以來最大的同比增長。
另一方面,由於赫伯羅德將於明年2月離開THEA聯盟,屆時THEA聯盟的運力將減少至約250萬TEU。貨櫃航運諮詢公司Linerlytica認為,THEA聯盟恢復和調整其航線服務,意在證明即使赫伯羅德退出,該聯盟的成員仍能繼續提供具競爭力的跨太平洋航運服務。
EC4航線示意圖。(圖片來源:Hapag-Lloyd)
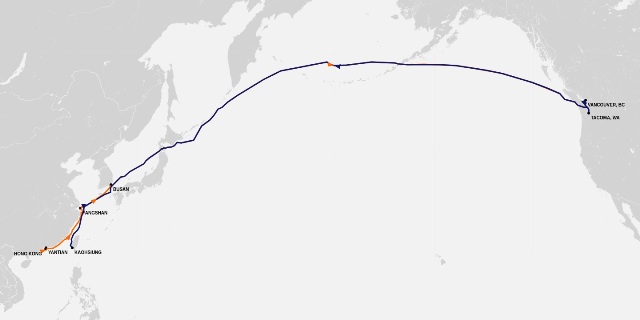
PN3航線示意圖。(圖片來源:Hapag-Lloyd)
(航貿週刊202413期)
[/rsc_restrict_content]











 RSS訂閱