



How we all paid for the giant ship windfall?
陸天麗、江南蒓 編譯
【關鍵字】超大型貨櫃船、承運商、託運人
【keywords】giant container ships; carriers; shippers
5月19日,經濟合作暨發展組織(OECD)國際運輸論壇駐巴黎的港口和航運管理人默克(Olaf Merk)發表了一篇文章,題目是「超大型貨櫃船正在毀掉一切」(Giant container ships are ruining everything)。他說:「我們正在為海運公司的利潤買單,儘管他們的服務越來越差。」
6月1日,Freight Waves的《模式》(MODES)節目請默克擔任特邀嘉賓。
有人稱默克為超大型船的最早的反對者。默克領導了幾項研究調查,揭露了過去10年中大型船隻的問題。他很友善,每天抽出一個小時與《模式》節目討論船舶大型化的問題。
值得注意的是,對話是在美國聯邦海事委員會(FMC)關於國際航運競爭的最終報告發布之前記錄的,該報告聲稱海運市場並不集中。默克對FMC報告的評論放在這篇時事通訊的底部。
值得一提的是,前10大海運公司控制著該行業80%的占比。其中9個被進一步組織成3個聯盟。2021,他們獲得了1,500億美元的利潤。
1、船舶大型化的發起者和付費者是不同的
FreightWaves:在整個2010年代,遠洋運輸公司繼續建造越來越大的船舶,即使運價和貿易量在下降。他們的動機是什麼?
默克:我認為,這是一家航運公司(馬士基)選擇使用更大級別的船舶,並將其作為一種武器,以使一些競爭對手退出市場。這一策略的成本較低,但我認為,許多競爭對手如果不使用更大的船隻,將無法跟隨這場競賽。馬士基在貿易仍在復甦的時候這樣做似乎有點自相矛盾。但我認為這也是故意的。他們的一些競爭對手仍然存在財務問題。因此,我認為這是最初的計算。當然,事情並沒有完全按照他們的計畫進行。這就是關於聯盟的全部故事。一些航運公司還決定加入聯盟,並實際上與他們的聯盟夥伴訂購這些新船。但我認為這不是預期的結果。最終的結果仍然是更多的合併。我們看到了幾輪合併、併購和破產。我們看到所有頂級承運商都在更密切地合作。最終,我們有了一個更加穩固的球場,球員更少,我認為這就是他們所要的結果。
FreightWaves:我的一些文章談到了這些船隻之間的衝突變得越來越大,即使港口,特別是美國的港口,都可能無法跟上。從國際角度來看,正在發生什麼?如果港口在規模和創新方面保持不變,大型船舶是否會變得更經濟?
默克:我認為,如果海運公司需要支付港口和碼頭的調整費用,那麼船舶大型化是不經濟的。但是,事實是,他們沒有,所以這就是為什麼到目前為止它是經濟的。
港口基本上想當然地認為,他們無法收回他們必須進行的所有額外投資。我認為這是至關重要的一點,為什麼船舶仍在變得更大。但我認為,如果承運人必須支付更大的起重機或疏浚費用,那麼我認為船舶大型化就會變得沒有意義。這也出現在我們自己的2015年報告中。我們計算了整個運輸系統的成本,即船舶大型化的成本,高於承運商節省的成本。這就是存在的不匹配。
實際上,這一影響跟世界各地的所有港口都相關。
假設最大的船隻打算在亞洲和西北歐之間航行。所有的重點都是這些港口,以及它們如何調整漢堡、安特衛普和歐盟港口擴建給它們帶來的疏浚。但所有港口都看到了更大船隻的影響。如果你有歐洲的巨型船隻,它們也跨越太平洋。這意味著在北美也需要升級港口。那些跨太平洋航線兩端的港口,他們將在其他回合中建造更大的港口。
2、航運巨頭為了更好的基礎設施而相互競爭全球港口,並避免承擔費用
FreightWaves:你能再多談談這在歐洲或北美以外的世界發展中地區是如何發生的嗎?
默克:在世界許多地方,挑戰是相似的。容納大型船隻的能力或意願可能是另外一回事。
例如,我們研究了阿根廷的布宜諾斯艾利斯港(Buenos Aires)和拉丁美洲的其他一些港口。我們發現,這些港口沒有對其港口進行太多的改造。在這種情況下,更多的是航運公司將其一些船舶改裝為適合特定的港口,或其中一些港口的淺水區域。他們實際上對於那條路線開發了一種特定的拉丁美洲船型。
一般來說,我認為大多數港口都沒有太多選擇。它們正陷入與同一地區的對手港口的競爭中。因為實際將進行必要投資的港口,它們得到了承諾,比如說,巨大的貨流。一般來說,我在很多港口看到這樣的遊戲,承運人威脅要去另一個港口,除非港口投資。港口就說,好吧,你想要什麼。大多數時候,這當然是更大的碼頭或適應更大船舶的碼頭。
3、誰該為邊遠地區的小港口建設投資付費?
FreightWaves:這讓我想起了美國的一個問題,在那裡,你會看到各種小縣城和城鎮,尤其是在更加原生態的美國,將為亞馬遜提供這些重大補貼,以在其城鎮和都市區建立一個集散中心。問題是,亞馬遜無論如何都要在那裡建立一個集散中心。因此,無論他們是否提供所有這些稅收補貼,他們都在為即將發生的事情損失稅收補貼。
聽起來,對於遠洋運輸公司來說,情況很相似——無論你是否提供這些好處,遠洋運輸公司都需要進入這些特定地區。
要問我的下一個問題還有很長的路要走,那就是,當這些海運公司無論如何都要去那些地方的時候,為什麼國家要提供所有這些稅收優惠?無論是否有稅收優惠,他們都必須為某些鄉村服務。你能再解釋一下嗎?
默克:我認為,這確實是一種與你關於亞馬遜和不同州的觀點類似的機制。不同的是,這可能不僅是一種壟斷,而且是一種寡頭壟斷。
雖然有幾個參與者,但他們在聯盟中合作。特別是如果他們在聯盟中營運,當然這代表了某些貨櫃港口的很大一部分運輸量。因此,這是一個方面。
另一方面,港口希望繼續成為一個大港口,希望繼續成為港口的聯賽冠軍。他們認為該地區的其他港口是競爭對手。
如果你擁有歐洲前10大港口和亞洲或中國前10大港口,如果他們說:「實際上,我們不會再這樣做了。我們不會適應每一輪新型船舶。」我認為這將結束擁有大型船舶的競爭。實際上,這只需要一些大型港口或國家的協調就能解決這個問題。
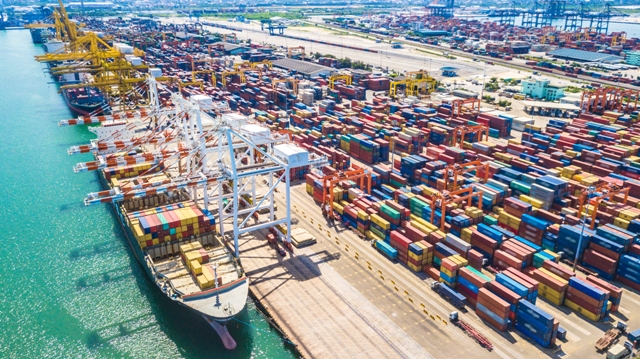
貨櫃船越來越大。
我認為這可能發生在幾年前,當時中國並不確定大型船隻是一個好主意。當時歐盟委員會就此與中國進行談判。我認為他們本可以達成某種協定:「好吧,也許這是船舶大型化趨勢停止的地方。也許這是我們認為可取的最大限度。」我認為今後仍然可能發生這樣的事,但我認為機會比當時少了一點。
這是因為這些港口之間有很多競爭,有時競爭非常激烈,以至於一些港口當局實際上看不到他們的共同點。他們的共同點是,沒有一個港口真正有興趣讓這些大塊貨物突然出現在他們的港口,然後他們必須儘快卸完。
如果你問一些港務局長,他們最希望在他們的港口看到什麼樣的船隻,我認為如果他們誠實的話,你可能會聽到這樣的話:「實際上,我們更喜歡2艘12,000TEU的船,而不是一艘24,000TEU的船。」因為你可以在時間上和空間上更均衡地分配你的資源或讓貨物在碼頭上更均勻地分布。
4、中國想反擊大型船隻,但歐盟委員會對此不感興趣
FreightWaves:你提到幾年前的某個時刻,中國不確定大型船隻是個好主意。在那一刻,歐盟委員會本可以達成一項協議,可能會對這些越來越大的船隻進行修改,甚至可能採取某種措施阻止它們。這中間發生了什麼?
默克:當時,中國和中國遠洋還沒有真正投資大型船舶。一些港口,如上海港說:「實際上,我們港口的理想船型是14,000TEU的船舶。」我還參加了一些與中國官員的會議,對其中一些大型船舶有一種新的看法。我認為那些看法在今天並沒有改變那麼多。
我認為我們改變的是,歐盟委員會似乎對討論這個問題不感興趣。他們認為,好吧,實際上是歐洲航運公司開始了這一切,這符合他們的利益。也就是說,我認為,他們就是這樣看待這場討論的。從這一點上,我想中國得出結論,好吧,如果是這樣的話,我們的航運公司也將建造這些巨型船。這就是這齣戲的內容。
歐盟委員會本可以以不同的方式處理這個問題,並將其視為一個對整個運輸鏈或整個運輸系統具有重要性的問題。因此,想想看,如果你將這些非常大的船隻引入該系統,會發生什麼情況?港口、物流系統和運輸網路會發生什麼情況?我認為這應該考慮進去。
當然,如果你只是簡單地看一下,你會得到一個不同的結論,那就是,訂造大型船隻的承運商是誰,他們是否是歐洲的?
5、3大海洋聯盟也在結成聯盟
FreightWaves:這裡的一個基本問題似乎是,世界上的海運公司都是一致的,但沒有2個港口是一致的。承運商可以在某些方面合作,但港口在這場競爭中墊底。這是一個準確的總結嗎?或者可能比這更複雜?
默克:世界上有些地方的一些港口實際上已經合併,例如西雅圖和塔科馬,還有一些日本港口已經合併。最近在比利時,安特衛普和澤布呂赫已經合併。港口與港口之間有一些生意上的合作,但當然比海運業要少很多。
通常被低估的是遠洋運輸公司不僅在聯盟中合併的程度,這是一回事,而且在聯盟之間也合併。這是我們在最近的一項研究中發現的,我們研究了大型承運商之間的所有公司協議。這也包括船舶共用協議或聯盟。
這些公司協議中約有4分之1是在不屬於同一聯盟的世界前10家航運公司之間達成的。我們從中得出的結論是,正是這些聯盟主宰著航運業。但實際上,這些聯盟中的航運公司之間有很多聯繫,很多橋樑。
你真的可以說,在某種程度上,這實際上是一家大型企業集團,不同承運商之間進行了大量合作。
很明顯,沒有一個港口本身強大到足以真正與這些承運人相抗衡。因此,你真的需要港口之間的某種合作,如果你想實施更符合公眾利益而非承運人私人利益的措施。
6、我們納稅人一直在不知不覺中為越來越糟糕的海運服務買單
FreightWaves:好的,這很有趣。因此,不僅有3大聯盟,而且3大聯盟之間甚至有1個聯盟。
我認為,從表面上看,我們都可以同意,當我們看到這種缺乏競爭的情況時,大多數人立即感到這是有害的,而且可能是我們應該避免的,因為這對消費者福利和所有其他問題都是有害的。
什麼是底線?這些聯盟的真正效果是什麼?這會導致更高的運價嗎?這會導致效率降低嗎?
有些人可能會爭辯說,這些聯盟真的只是因為海運的經濟如此複雜,他們真的必須合作才能使這一切都發揮作用。你在研究中發現了什麼,可以得出這些聯盟可能有害的結論?
默克:在這一點上,是的。他們可能需要這種形式的合作,但這也是因為他們想要這些大船。如果船小得多,基本上不需要聯盟。我們之所以有這些聯盟,以及我們為什麼有所有其他形式的合作,是因為這些船太大了。
想像一下這樣一種情況,你擁有的不是24,000TEU的船隻,而是10,000TEU的船隻。那麼,對於單獨一家航運公司來說,提供一個全球連接網路要容易得多,因為他們沒有那麼大的規模。這是一件事。
但我認為最大的影響是對公共基礎設施的影響。港口基本上是相互競爭的,由納稅人買單。支付疏浚費用的不是航運公司。理論上是這樣的,因為他們需要支付港口費或類似的東西。但如果你仔細觀察一下,你會發現航運公司實際上並沒有支付全部帳單。其中很多實際上也來自公共資金。
在21世紀10年代的大部分時間裡,貨櫃船的運輸成本很低。但在新冠肺炎期間,這一成本飆升。
假設納稅人支付了這筆費用。他得到了什麼回報?
事實上,這不是一個更好的交通系統。它沒有獲得更多的連通性、更多的服務或更高的可靠性,尤其是在過去幾年。但這是一個更長的趨勢,你會看到連通性下降。從亞洲到北歐或北美的服務航線數目也減少了。服務也沒有變得更好。
顯然,納稅人不知道這一點,但你想知道,為什麼他們會為實際上沒有改善的東西買單?我認為這是一個大問題,當然,這與航運公司越來越強大的地位有關,因為他們基本上可以讓港口或政府為此買單。
FreightWaves:2020年,航運巨頭取消航班的時間可能比必要的時間長得多,這有助於提高他們的運價。
默克:這會對消費者和海運價格產生影響嗎?這當然是現在的問題,尤其是因為我們看到運價大幅上漲。當然,很難證明這一點,這也是為什麼許多競爭主管機構正在調查這一問題,但也很難找到確切的證據。
但與此同時,在過去的2、3年裡,整個故事中有一些插曲,你可能會想,這是否真的是許多承運商之間的合作造成了我們現在的局面。
例如,看看經濟封鎖期間空白航班發生的時機以及這些空白航班延續的時間長度。在我們看來,當我們看數字時,空白航班的時間似乎比你看運價時可能合理的要長得多。在2020年春季和夏季,許多航班被取消,因此有許多運力閒置。但如果你看看運價,它們在2020年5月和6月開始上漲。但實際上直到2020年9月,運力才恢復正常。
這只是一個例子,你可以認為承運人的聯合運力管理事實上對運力不足產生了影響,並由此而影響了運價。
我認為,在其他一些事件中,競爭主管部門可以真正調查發生了什麼,並懷疑他們允許承運商進行的所有合作是否也對不符合公眾利益的供應鏈產生了影響。
7、當局找到證據了嗎?
FreightWaves:這個確切的證據很有趣,因為我認為我們都在想像這種合作會發生在正在進行這種合作的幕後。似乎有這樣的插曲。但這場競爭,尤其是新冠肺炎之前的競爭,似乎更大的問題是納稅人在不知不覺中為更多的疏浚、更多的港口改善支付了費用,他們甚至沒有意識到他們一直在補貼一項本質上變得更糟的服務。
當局正在尋找什麼樣的確鑿證據?當局在尋找什麼,到目前為止還沒有找到證據?
默克:我不知道競爭主管部門在閉門情況下到底做了什麼。我只能看到他們的一些聲明,他們做了一些公開的調查。但我很想從這些主管部門瞭解他們是否調查了此類事件,並簡單地問承運商他們的解釋是什麼,然後這是否有意義。
到目前為止,我所看到的是,有人對某些情況做出了解釋,這些解釋太簡單、不正確或不準確。但當局似乎仍然相信這一點。這是一個很難回答的問題,因為正如我所說,我不清楚他們在閉門情況下到底在做什麼。但我認為,如果幾家競爭主管機構能夠在某個時候採取行動,那就太好了。回顧一下自新冠肺炎以來我們所看到的整個情況,試著真正和誠實地理解它,而不是簡單地重複承運商的話或承運商的解釋。
我們有興趣看到解釋。好吧,只要沒有真正給出解釋,它仍然有點不令人滿意。
8、「全球遊戲的受害者」
FreightWaves:你會說有哪個國家或港口管理局的做法不同嗎?在承運商方面,我知道以星航運(Zim)是沒有任何聯盟的承運商之一。我很好奇,在港口方面,你是否能想到任何一種港務局或國家,它們只是不參與支持這些港口的整個遊戲,並為這些航運公司鞠躬盡瘁。
默克:整個故事是關於更大港口的故事。有一系列的二程和三程港口,實際上大型航運公司並沒有真正去那裡,所以他們在某種程度上對這些港口並不感興趣。我認為這也是一個福音。我認為這些港口更多地是根據區域經濟需要而不是根據僅有的幾家全球承運商的意願來改造港口設施。
在歐洲,我們有西班牙的馬拉加(Malaga)港或義大利的塔蘭多(Taranto)港,在他們決定採取不同措施之前,這些港口都在全球承運商的網路中。然後,這些港口必須適應。當然,這總是很困難,因為在某個時候,你必須換成另一種碼頭,可能更多的是雜貨。在許多情況下,我不這麼認為想想看,有很多港口都在說:「好吧,我們受夠了。我們要做點別的。我們將退出大型承運商的貨櫃業務。」
在大多數情況下,他們更多地是全球競爭的受害者。但對於在不同環境下營運的港口來說,情況完全不同,在這些港口,更多的是區域貨物、沿海航運或其他類型的貨物。
9、航運巨頭創紀錄的利潤和微薄的稅收
FreightWaves:你認為我的讀者,那些對這類話題感興趣的普通商業讀者,還有什麼需要記住的嗎?
默克:有很多角度。其中一個問題是垂直整合。因此,許多貨櫃承運人現在也活躍在運輸鏈的許多其他部分。即在碼頭和貨運代理、物流等方面。這是一個要點。
當然,還有一點你在文章中也提到過,在過去2年裡,他們確實賺了很多錢。當許多其他行業努力生存時,他們賺了創紀錄的利潤。
我認為整個動態中一個有趣的因素是,他們不需要繳納很多稅。因此,這基本上與你提到的亞馬遜類似。對於航運公司來說,這是一個類似的動態,在稅收方面,他們已經設法實現了某種程度的競爭。許多這些航運公司和貨櫃運輸公司都沒有交很多稅。我認為這一點現在變得更清楚了,也變得更為明顯了,因為他們創造了創紀錄的利潤,平均稅率在2%左右。
人們總是在討論貨櫃航運業有多乾淨清潔,有多環保。這一行業非常需要脫碳。航運業通常使用現有的最髒的燃料。它們的溫室氣體排放量基本上與德國或韓國等國家相當。它們可以減少很多排放量。而且,就目前而言,這進程並不是很快。
這是一個令人驚訝的許多因素的組合,比如說,非常高的利潤、低稅收、巨大的碳足跡等等。
10、默克就FMC實況調查市場分析發表評論
這就提出了什麼是集中市場的問題。衡量集中度的方法有多種。傳統的集中度指標是赫芬達爾—赫希曼指數,縮寫為HHI。
美國併購指南(merger guidelines)認為HHI高於2,500點的市場是高度集中的。在我們對MDS Transmodal進行的研究中,我們發現33條往返北美的海上貿易路線中,有15條的HHI高於2,500,因此可以認為是高度集中的。但正如我們在最近的一篇文章中所說,這些傳統指標低估了貨櫃運輸行業的集中度,因為他們沒有考慮到承運人之間聯盟和其他合作安排的影響。為了糾正這一點,我們把航運公司聯盟作為一個實體來處理,重新計算了修改後的HHI,結果表明,它們大大高於傳統的HHI。例如,在跨大西洋航線上,傳統的HHI約為1,500,表明集中度適中。然而,同一路線的修正HHI為2,500,這表明高度集中。在許多航線上,幾乎沒有任何獨立的承運商。這些航運公司不在3大全球聯盟之一合作。在跨太平洋航線上,2021獨立承運商的市占率約為8%,大大低於2020年、2019年或任何前一年。
編譯自:
Rachel Premack: How we all paid for the shipping giants’ $150 billion windfall, American Shipper June 2, 2022














 RSS訂閱