



How the Trade War Is Reshaping Container, Energy, and Dry Bulk Shipping
夏彬傑、文雨
【關鍵字】關稅動盪、貨櫃運輸、能源航運、乾散貨運輸
【keywords】tariff turmoil; container shipping; energy shipping; dry bulk transport
5個關鍵啟示揭示航運業夜不能寐的原因。貨櫃航運在關稅動盪和運力過剩陰影下的不確定性。超大型乙烷運輸船成為川普2.0貿易戰的新目標。乾散貨市場雖然沒那麼糟,但別指望「奇蹟」般的利潤。富勒(Craig Fuller)為何看好2025年下半年航運市場?
航運業夜不能寐的原因?5個關鍵啟示
據2025年奧斯陸諾爾航運展期間的觀察顯示,儘管當前地緣政治局勢動盪,航運業高層普遍對產業前景仍抱持樂觀態度,對於美中兩強對峙所形成的新世界秩序展現一定的適應與因應意願。然而,針對去碳化議題,產業內部對具體推進方向仍未達成共識,整體規劃與投資動能顯得不明朗。
一、中美競爭將決定全球貿易格局
近年美中2國的戰略對抗日益加劇,「衝突式共存(conflictual coexistence)」取代了冷戰時期的多極平衡體系,成為全球新秩序的核心特徵。這場超級強權競爭不僅主導地緣政治格局,也正深刻影響經濟、貿易、科技發展與氣候政策,並直接牽動航運市場走向。
目前的貿易緊張局勢並非川普政府的短期政策結果,而是一場長期且不可逆的結構性變化。隨著中美競爭延伸至海運領域,挑戰中國在航運產業的主導地位已成為長期趨勢,這將逐步改寫既有的全球貿易模式。
由於貿易關係日益沿地緣政治線重組,未來不排除各國或企業將被迫在體系中選邊站。儘管如此,2025年諾爾航運展現場的與會者仍普遍表現出對航運產業前景的信心。與會高層強調,航運具備高度靈活與快速調整能力,即便原有貿易路線遭遇干擾,仍有能力因應變局,開拓新路線。
多位產業領袖指出,全球經濟運作並不會因政治動盪而停滯,新的貿易鏈條與航線將因應需求自然形成。航運業在過往危機中展現的彈性與適應能力,仍是未來應對挑戰的核心資產。
二、碳交易:機遇與挑戰並存,但多數航運公司尚未準備就緒
碳排放合規成本正快速蔓延至整體供應鏈,不僅將推升運費,還將影響燃料選擇、改變全球貿易路徑,甚至顛覆既有商業模式。航運業正面臨一場深層次的轉型,這將不可避免地導致產業分化。
具備規模優勢與資源的航運公司,已率先透過優化營運與制定進階減排策略,將合規視為提升競爭力的契機;相對地,也有部分業者致力於規避制度,以降低短期成本。然而,真正受衝擊的,是占多數、處於中間區段的航運公司。他們多半缺乏技術、資金與人力資源,對於面對日益複雜的碳排規範,既無法應對,也不知從何下手,致使轉型遲緩。
雖然排放稅負預計在未來幾年內將超越燃油成本,但目前業界的應對速度仍遠遠落後。以歐盟碳排交易體系(EU ETS)為例,2024年首次排放申報的截止日為4月,但僅有約40%的相關航運公司如期申報。這樣的合規表現反映出整體產業的準備不足,若不改善,後續高額罰款恐將對企業營運造成重大衝擊,甚至迫使部分船東退出市場。
根據2025年6月初於奧斯陸諾爾航運展期間與碳排議題相關業者的交流,業界普遍認為,中小型航運公司大多缺乏應對碳排制度所需的專業能力與內部資源,整體產業仍面臨重大結構性挑戰。
三、地緣政治升級不等於坐等觀望,而是必須做出決策
航運產業目前在面對複雜多變的地緣政治與政策環境時,普遍呈現出不確定、猶豫、不敢貿然做出重大決策的狀態。
在2025年奧斯陸諾爾航運展的公開論壇上,多位業界領袖指出,在當前地緣政治高度不穩定的背景下,若船東或業者因風險過高而遲遲不行動,將可能錯失未來的市場機會。他們強調,地緣政治不確定性雖然無法避免,但同時也帶來重新配置資源與調整策略的機會,在這個「地緣政治升級版」的時代,無所作為不再是選項。
一位財務長在論壇場邊也指出,與其等待局勢明朗,不如主動尋找機會。她說:「我不能坐等事態發展,如果我什麼都不做,什麼事也不會發生。」
然而與公開場合的積極論調相對,私下對話中,多數與會者對於具體的投資與進展仍持觀望態度。他們普遍認為,必須等到港口徵費、關稅政策,以及2025年10月國際海事組織(IMO)海洋環保委員會(MEPC)針對氣候規範的說明出爐後,才會考慮是否啟動後續行動。
四、全球化已死,美元或將隨之而去
雖然關稅政策時常成為媒體焦點,但對航運業而言,更值得關注的是各國逐步推動供應鏈在地化、強化經濟自主的長期趨勢。這波由保護主義驅動的變化不僅侷限於美國,疫情期間所暴露出的全球供應鏈脆弱性,使得許多企業開始主動降低對外依賴,以避免未來再次陷入供應中斷風險。
在這樣的轉變過程中,行動時機至關重要。根據經濟合作暨發展組織(OECD)於2025年6月初發布的預測,若已開發國家因應地緣政治緊張而過快推動供應鏈在地化,將面臨重大GDP損失;但若反應過慢,坐視局勢惡化,同樣也會承擔沉重後果。
在此背景下,全球貿易體系所依賴的傳統運作模式正在鬆動,而其徵兆不只體現在供應鏈重組,還延伸至金融體系核心。DNB集團副總裁塞克漢森(Harald Serck-Hanssen)指出,美元作為戰後國際主要儲備貨幣的地位正逐漸下滑,過去10年中美元在全球儲備中的占比已下降約10%。
儘管這一變化並非立即崩解,但歷史經驗可供借鏡:第一次世界大戰前夕,英鎊一度占全球儲備約5成,如今僅剩不到5%。美元是否將步其後塵,已成為觀察全球秩序轉變的重要指標之一。
五、脫碳:行業仍在觀望中
2025年4月,國際海事組織召開第83屆海洋環保委員會(MEPC83)會議,原被視為將為航運產業提供氣候政策明確方向的關鍵時點。然而,會後結果並未如預期帶來實質突破。根據《勞合船舶日報》在諾爾航運展前所進行的讀者調查,僅有25%認為MEPC83的成果有助於推動業界加速投資去碳化。
儘管有53%的受訪者表示「等到2025年10月後再討論」,期望屆時細節能更明朗,但在10月前的這段期間,整體產業仍普遍陷入「不知該投資什麼」的停滯狀態,缺乏具體行動方向。
雖然業界已有初步減排政策框架,總比毫無章法來得好,但多數業者對於這些規範的實際意涵仍感模糊。目前除了「尋找生質燃料」之外,能否有其他具體策略仍無明確共識。有些人認為液化天然氣(LNG)已不具未來性,另一些人則擔心它反而會成為主流選項。
本屆諾爾航運展的廣告與展覽內容中,出現大量關於「甲醇(methanol)」與「氨(ammonia)」等替代燃料的宣傳,但在市場誘因與政策獎勵機制尚未明確前,這些技術能否真正商業化仍屬未知,導致整場活動氛圍出現強烈的「既視感」。
對於具備彈性設計、可於日後進行改裝的船東而言,延後選擇並非難題;但對已投入研發資源、或需要大筆資本決策的業者來說,若方向錯判便會承受重大風險。
雖然業界經常談論創新與引領,但事實是,大約90%的航運公司最終仍會選擇成本最低的合規路徑參與市場競爭。這種選擇不應被過度簡化批評,因為它反映出產業在不確定性下的務實取向。去碳化的進程最終仍取決於監管政策的明確度與可預測性,如果其他倡議無法轉化為實際執行方案,那它們終究只是表面文章而已。
貨櫃:關稅動盪和運力過剩陰影下的不確定性
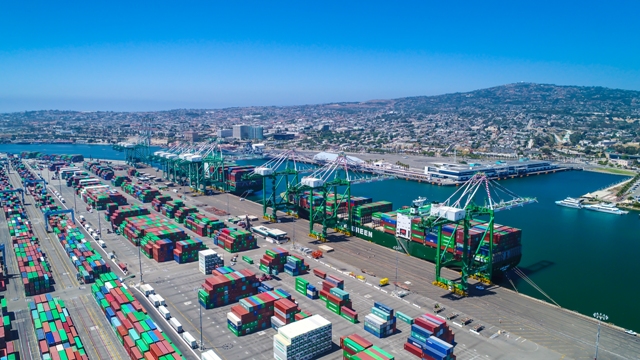
2025年的貨櫃航運市場依然劇烈震盪,川普政府的貿易政策持續加深不確定性。雖然全球貿易戰成為媒體焦點,但更迫切且熟悉的問題正在逼近:供給過剩。
近年來,「動盪」與「不確定性」幾乎成了貨櫃航運的代名詞。2025年至今的情勢並無明顯改善,目前唯一可以確定的是,這種狀態恐將持續到年底。
美國在川普第2任期下的貿易政策幾乎主導所有航運市場話題,其反覆無常的關稅政策就像「溜溜球」一樣時起時落、來回擺盪,讓各國與航運業者都難以預判下一步,加劇了市場的不穩定。
截至5月中旬,川普政府最新動作為美中雙方自5月14日起,實施為期90天的互惠關稅暫停,此為雙方於瑞士日內瓦會談後的結果。稍早,美方也針對其他貿易夥伴宣布暫緩執行超過10%的關稅,作為「解放日(Liberation Day)」政策的一環。
雖然這些舉措有助於降低緊張情勢,與4月初川普在白宮草坪高舉「關稅報復」巨型看板的強硬姿態相比已屬明顯降溫,但值得注意的是,目前尚未有任何具體貿易協議真正達成。
由於此前關稅政策本就實施倉促、規則多變,因此各界對後續發展仍充滿疑慮,這種不安在目前情境下可說是情有可原。
在美中關稅暫停宣布前的4月底,位於倫敦的分析機構德魯里(Drewry)預測,受美國貿易政策影響,2025年全球貨櫃需求將出現罕見負成長。若此預測成真,這將是自1979年有紀錄以來產業第3次年減,前2次分別發生於2020年疫情期間與2009年全球金融危機後。
當時的預測是基於貿易戰長期化與美國可能陷入經濟衰退的前提。然而,隨著美方出現政策回調,重新檢視與可能降低現行關稅措施,加上2025年第1季貨櫃量成長優於預期,德魯里預料將微幅上修其預測。但德魯里貨櫃研究資深經理悉尼(Simon Heaney)坦言,在目前環境下做任何預測都像「擲銅板」。儘管美中暫停徵收高額關稅,並不保證8月前雙方可望達成真正協議。即便雙方能達成協議、避免打擊全球貿易,市場對於貨櫃運輸需求的預期仍是「溫和成長」,甚至可能近乎停滯。
真正讓貨櫃航運業擔憂的,或許並非貿易戰本身,而是長期以來一直潛伏的結構性問題⸺供給過剩。
根據丹麥船舶金融公司(Danish Ship Finance,DSF)在其最新季度報告中指出,2024年貨櫃船隊淨成長率達到10.1%,為2008年以來最大增幅。
2025年第1季,船隊成長幅度降至1.2%,顯示航商似乎暫時放慢新增運力腳步。然而,訂單仍持續湧入。截至5月中旬,中遠(Cosco)與其子公司東方海外(OOCL)剛簽下新增20艘新船的訂單。
英國航運諮詢機構Maritime Strategies International(MSI)總監尼爾理查茲(Daniel Richards)指出,每家航商雖然都有自己的訂單理由,但目前仍持續大量下單的行為在他看來相當不理性,並預期這波造船潮終將放緩。
目前的新船訂單量已經相當於現役船隊總規模的30%。德魯里董事總經理鮑爾(Tim Power)指出,在一個即使表現良好年成長率也僅有2.5%的市場中,新增這麼多船舶訂單將使市場面臨極大的運力過剩風險。
德魯里供需指數(Drewry supply/demand index,以100為市場穩定基準)截至2025年5月中旬約落在80多點,但預測下半年開始將下滑,2026年恐跌破80,並於之後進一步降至75左右,這將創下歷史低點。
鮑爾強調,這項市場預測已相當悲觀,但這仍是建立在紅海航線持續關閉、部分船舶尚未重返蘇伊士運河的前提下。如果未來紅海航運恢復、潛藏運力全面釋出,市場情勢可能會比預測更糟。川普近期宣稱與葉門胡塞武裝可能達成停火協議,雖然他的說法一向爭議性高、可信度有限,但這番發言仍迅速引發市場關注,使得「紅海是否即將重新通航」成為航運產業的重要觀察焦點。
一旦船舶恢復通行蘇伊士運河,將有相當於全球運力約10%的船舶恢復原有航線與時程配置。這些船舶在過去數月雖持續運行,但因紅海安全風險升高,航商被迫安排船舶繞行好望角,導致單程航程明顯拉長,整體周轉效率降低。這種情況實際上等於暫時減少了可供市場調度的運力,為市場帶來一定程度的緩衝效果,也在一定程度上減輕了新船交付對市場的衝擊,避免運價迅速崩跌。
然而,一旦紅海局勢改善、航商重新使用蘇伊士航線,整體可用運力將快速回升,市場恐將因此再度陷入供給過剩與價格下滑的壓力。業界普遍預期,航商將盡可能延後船舶重返紅海與蘇伊士航線的時機,不僅出於對船員與船舶安全的顧慮,也與市場利害直接相關。
但儘管市場面臨長期供需失衡的風險,對航商來說,當前更迫切的課題,是趁5月14日美中雙方實施90天關稅暫停協議後,把握這段時間儘速清運此前因政策不確定而延遲出貨的中國出口貨物,爭取短期營收與運價空間。
由於自2025年2月起政策前景不明,許多航商先前已大幅縮減亞美航線的運力配置。在美中關稅暫停協議生效後,這些原本撤出的船舶需迅速調回,但過程並不輕鬆。部分船舶已封存,另有部分則已投入其他長程航線,臨時調度面臨實務挑戰。美西航線因此在短期內出現一波突發性的小型旺季。航商在90天的關稅豁免期間內,將盡最大努力裝載並運送積壓貨物,以搶占營收與艙位空間。
考量到2025年5月中旬當時可用運力有限,且多數船舶尚未回歸,市場一度預期託運人為了趕在關稅暫停期內加速出貨完成出口,運價將在5月至7月間短期走高。
Vespucci Maritime創辦人兼執行長詹森(Lars Jensen)指出,2025年5月中旬至7月期間,由於大量積壓貨物集中出貨,美國主要港口勢必出現擁塞現象,這將進一步推高運價。對託運人而言,這段期間運力短缺與港口擁堵將造成出貨壓力與營運混亂;但對航商來說,儘管操作壓力升高,這波臨時性貨量激增與運價上漲,帶來可觀的獲利機會。
詹森指出,從疫情爆發、長賜輪擱淺蘇伊士運河、紅海危機,到如今川普反覆無常的關稅政策,每一次衝擊都使市場劇烈震盪,而這些不確定因素往往轉化為航商的盈利契機。然而,這波短暫的榮景預料將隨著90天關稅暫停期於2025年8月中旬結束而迅速反轉。若屆時美中談判破裂、關稅恢復,市場將再度面臨衰退壓力,甚至可能加劇美國經濟下行風險。
貨櫃航運永不乏味!
貿易戰下的能源航運:超大型乙烷運輸船成新標靶
美國對中國的原油與液化天然氣(LNG)出口已經中斷,丙烷出口量也正在下滑,接下來面臨衝擊的,可能就是乙烷。川普政府近期宣布,針對對中乙烷出口將新增出口許可要求,而美國貿易代表署(USTR)提出的港口徵費計畫,對超大型乙烷運輸船(Very Large Ethane Carriers,VLEC)尤其不利。
儘管外界對川普第2任期貿易戰的關注多集中於貨櫃航運,但實際上,隨著全球經濟受到衝擊,能源航運業包括原油、石油產品、液化天然氣(LNG)、丙烷與乙烷等液態大宗商品的流動也未能倖免於難。
2025年5月下旬,經濟合作暨發展組織(OECD)與全球能源顧問公司伍德麥肯茲(Wood Mackenzie)分別發布報告,指出油輪市場可能面臨的間接衝擊;而航運及能源市場分析公司Vortexa則於2025年6月3日的簡報中指出數項直接衝擊,特別是針對使用超大型乙烷運輸船出口美國乙烷至中國的貿易風險。
全球經濟增長放緩意味著油輪需求下降
全球GDP成長與能源需求密切相關,特別是在開發中國家。
OECD於2025年6月3日預測,全球經濟成長將從2025年的3.3%放緩至2026年與2027年的2.9%。川普上任前,OECD對2026年的預測仍為3.3%。
伍德麥肯茲針對3種關稅情境分析其對能源市場的影響:貿易休戰(恢復2024年水準)、貿易緊張(徵收10%關稅),以及貿易戰(徵收30%以上關稅)。
根據伍德麥肯茲的模型預測,若各國對進口能源徵收10%關稅,即所謂「貿易緊張」情境,至2030年全球原油日需求將比2024年成長350萬桶,但比「貿易休戰」情境下的增幅少了90萬桶;若進一步進入「貿易戰」情境,也就是關稅升至30%以上,原油需求增幅將縮水至僅190萬桶,且在2026年將首次出現年度原油需求下降的情況。這代表,關稅會對全球能源需求形成抑制壓力,尤其在關稅升高時,能源消費不僅成長放緩,還可能出現負成長。
相較之下,伍德麥肯茲預測LNG需求在貿易緊張情境下的衝擊較小,但若進入全面貿易戰,LNG市場將遭受重創,並出現「嚴重供過於求」的時期。
中美之間的能源流動面臨「最大風險」
Vortexa首席經濟學家維克(David Wech)指出,川普政府的政策高度不可預測,幾乎每天都可能出現新變數,儘管如此,仍可觀察出幾項逐漸明朗的趨勢。最為明確的趨勢是,美中之間的戰略對抗將會持續,對全球貿易關係造成長期壓力;另一趨勢是,關稅與其他相關政策正導致市場分裂、貿易碎片化,使法規遵循愈加困難,整體體系的運作效率下降,進而推升企業的合規與營運成本。
Vortexa歐洲市場分析主管芒格(Pamela Munger)指出:「美國與全球石油市場高度交織。美國海運進口的原油與成品油每日接近400萬桶,出口量則約為900萬至1,000萬桶。因此,美國在能源方面採取的任何關稅或政策措施,都會對全球產生重大連鎖效應。而目前最脆弱的貿易,就是美國對中國的能源出口。」
根據Vortexa資料,美國對中國的液態能源出口在2025年再次大幅萎縮,與2018至2019年首輪貿易戰時的情況如出一轍。當前,美國出口至中國的原油與液化天然氣(LNG)已完全中斷,顯示這類能源貿易對雙邊貿易政策高度敏感,極易受到政治干擾而中斷。
然而,與上次不同的是,在拜登總統任期內的2020年至2024年間,美中貿易關係相對穩定,使美國對中國的丙烷與乙烷出口量大幅增加,成為雙邊能源貿易的重要增長項目。儘管美中雙方在2025年5月達成部分關稅暫停協議,部分商品貿易得以暫時緩解,但中國對美國丙烷仍維持10%的進口關稅,2025年美國對中國的丙烷出口量已下降至2024年水準的約一半。
而乙烷的情況又不同,因為中國沒有其他可替代來源。截至2025年6月初,美國對中國的乙烷出口仍保持高檔,但這種情況可能很快會改變。
美國乙烷捲入貿易戰
Vortexa美洲市場分析主管哈特克(Samantha Hartke)指出,對於乙烷,中國沒有其他選擇。世界上最大的乙烷供應國是美國,而世界上最大的乙烷進口國是中國。
美國中游天然氣和原油管道公司Enterprise Products Partners於2025年5月23日提交的證券申報文件中披露,已收到美國商務部工業及安全局(BIS)來函,通知該公司未來向中國出口乙烷時須申請出口許可,原因是乙烷存在「被用於或轉移至軍事用途的不可接受風險」。
石油市場分析公司RBN Energy於6月2日指出:「BIS的這項決定可能會摧毀美國乙烷市場,並擾亂全球物流流向。」
哈特克表示,儘管申請乙烷出口許可不涉及費用,但此舉已對市場造成顯著的不安與壓力。截至2025年6月初,有3艘超大型乙烷運輸船(VLEC)停泊於美國墨西哥灣沿岸港口,船上已裝載乙烷,卻因許可尚未明確核發而無法啟航。
她補充,目前市場傳出部分出口商已獲得某種形式的非正式保證,表明其出口申請可能會獲准,但船舶仍未離港,顯示市場對許可機制仍充滿不確定性。
即使美國政府核發乙烷出口許可,航運市場仍將面臨另一項挑戰:由美國貿易代表署(USTR)提出的港口徵費計畫將於2025年10月中旬上路,該計畫對中國營運的船舶課徵費用。
哈特克指出,USTR提出的港口徵費計畫在2025年初公布時內容極為嚴苛,雖然後續版本已略有調整,但最終版本仍將對由中國公司營運的船舶產生實質衝擊。
根據統計,中資的VLEC船隊約占全球VLEC總數的27%,因此該政策對中資船隊的影響不容忽視。
哈特克進一步指出,若單靠乙烷出口許可制度不足以對中國施加壓力,美國還可透過包括港口徵費在內的其他手段進一步限制雙邊貿易,乙烷正是其中最具代表性的案例。
乾散貨市場未如預期惡化,但別指望「奇蹟」般的利潤
2024年末,人們普遍預期中國經濟疲軟將使乾散貨市場在2025年面臨災難,但進入2025年5月後情況並未如預期般惡劣。儘管如此,市場表現也稱不上令人振奮。
與2024年年底時市場普遍悲觀的預期相比,2025年乾散貨市場的情緒已經趨於穩定,對未來的看法轉為中性。然而,市場仍缺乏明顯的復甦訊號,整體表現仍處於謹慎評估階段。
海岬型船在第2季運價如往年般自第1季淡季中反彈。同時,二手海岬型船價值的支撐力明顯優於中小型散貨船,甚至比即期運價表現更為穩健,反映出船東對未來市場的樂觀看法。
儘管大多數乾散貨船股票目前仍以大幅折價交易,從年初至今的表現相對穩定。近期,在美國上市的散貨航運公司股票表現也優於Breakwave乾散貨航運ETF(BDRY)。
Star Bulk總裁諾頓(Hamish Norton)在2025年5月下旬接受Capital Link播客訪談時表示:「我們認為下半年表現可能會好於第1季,但也不會出現什麼奇蹟。基本上,我們預期整體市場表現不上不下,第1季可能是全年最差的時期,雖然接下來也不會好太多。不過目前股價的評價已經提供了相對合理的空間,對應這樣的市場預期。」
海岬型船運費率跑贏巴拿馬型和超靈便型船
克拉克森(Clarksons Securities)分析師莫克達爾(Frode Mørkedal)在2025年6月2日給客戶的報告中指出,海岬型船運價在2025年5月最後一週出現反彈,主要因為大西洋與太平洋市場的可用運力緊縮。
莫克達爾指出,遠期運費協議(FFA)目前對短期市場持中性預期,6月合約交易價格約落在每日19,200~19,500美元區間,2025年第3季價格則約為18,100美元/日。
波羅的海C5TC指數(反映海岬型船期租等效即期運價)於6月2日收在每日19,071美元,此數值已是該指數在2025年2月初時所創下的最低點的3倍以上。該指數在2025年5月最後一週上漲了27%,反映出短期內市場需求有所回升;但與2024年同期相比,仍下跌18%,顯示市場整體仍處於相對低檔,尚未回復至去年水準。
相比之下,巴拿馬型與靈便極限型運價僅為海岬型水準的一半。波羅的海P5TC(巴拿馬型)指數於6月2日為每日9,967美元,週減8%、年減34%;S10TC(靈便極限型)指數報每日9,981美元,週減3%、年減29%。
海岬型船資產價值仍處於歷史高位
不分新造或二手,海岬型船的資產價格截至6月初時仍高於多數歷史區間的平均水準,即便即期運價尚未強勢回升,該類資產在市場上依然維持相對高估的狀態。
5年船齡的海岬型船價格於2024年上半年一度達到6,400萬美元,創下自2008年以來的最高點,為2000年代航運榮景末段的水準。根據克拉克森的資料,截至2025年6月初,該類型船價仍為6,300萬美元,僅較前高下滑2%。
相比之下,5年船齡的巴拿馬型與靈便極限型船價分別年減18%與16%。
克拉克森以11.5%無槓桿報酬率為門檻,計算投資一艘5年海岬型船的合理「盈虧平衡運價」(意即在當前船價之下,一艘5年海岬型船必須要賺到多少日租金,才有機會讓投資人達到這個報酬水準)。
而根據目前的船價,5年海岬型船的盈虧平衡運價為每日29,000美元,遠高於2025年迄今的平均即期運價每日14,100美元,也高於過去10年平均的每日16,900美元。也就是說,若以現行價格購船,船東必須對未來市場有相當樂觀的預期,或者願意承擔相對較低的利潤。
乾散貨股票受益於「TACO」反彈
儘管市場運價表現平淡,但船舶資產價格依然維持高檔,這使得散貨航運公司的股價與實際資產價值出現明顯落差,多以大幅折價交易。
克拉克森追蹤的散貨股截至2025年6月初平均以35%的資產淨值折讓(NAV discount)交易。
諾頓指出,部分投資人認為資產淨值僅是帳面上的估值,無法代表市場上真實能成交的價格,但這種看法並不正確。他舉例說明,Star Bulk近期出售多艘舊型與燃效較低的船舶,實際成交價格與評估淨值相符,誤差範圍僅在±5%之內,證實資產淨值可反映真實可變現的市場價值。
然而,散貨航運股的定價之所以長期低於資產淨值,主要與產業高度循環性及目前低迷的運價環境有關。諾頓解釋,許多投資人擔心在此階段進場,將面臨報酬不足或錯失其他市場機會的風險,因此對乾散貨股抱持保留態度。
不過,乾散貨股近期也受到整體股市回升的帶動,開始走揚,市場普遍將此歸因於所謂的「TACO」行情(Trump Always Chickens Out,川普最終總會退讓)。自2025年4月起,川普陸續宣布暫緩對中國課徵的新一輪關稅,使市場預期貿易摩擦將趨於緩和,美國進口壓力減輕,帶動整體股市情緒回暖,進而推升散貨航運股價。
不過,Breakwave乾散貨航運ETF並未出現類似漲勢。該基金主要投資於短期遠期運費合約(FFA),反映的是乾散貨即期與近月運價的市場預期,與反映船舶資產價值與公司營運表現的實體航運股不同,因此兩者在股市中的表現可能會出現背離。
若觀察過去一年的走勢圖,可以發現乾散貨航運股與BDRY走勢高度同步,但自2025年4月下旬川普首次對中國提出關稅暫停措施以來,兩者股價出現分歧,航運股明顯表現優於BDRY,顯示航運公司股價正受到整體市場情緒的推動。
FreightWaves執行長看好2025年下半年航運市場
FreightWaves創辦人暨執行長富勒(Craig Fuller)指出,當前供應鏈正面臨高度不確定性,主要原因在於美國總統川普對關稅政策的立場難以預測。有時候他可能會堅持執行政策,有時卻突然與對方達成協議,政策方向變化無常,導致市場難以掌握節奏。富勒強調,正是這種關稅宣布的隨機性,正在持續重塑全球供應鏈結構。
富勒於2025年5月下旬受邀參加State Street Markets製作的每週播客節目《Street Signals》,該節目由歐洲總體策略主管格拉夫(Tim Graff)主持,聚焦市場與總體經濟趨勢,邀請策略專家、交易員與業界領袖深入剖析當前金融市場發展。
節目中,格拉夫提到,在美國進口商品廣泛徵收關稅的背景下,要預測其對經濟的影響極具挑戰,尤其在政策不斷變動的情況下更是如此。節目錄製前幾小時,美國總統川普才剛宣布自6月1日起對歐盟商品加徵50%關稅,然而到了6月2日,又將執行日期延後至7月9日。格拉夫評論:「要準確掌握這些政策的時間點、方向與實際經濟影響(無論正面或負面),簡直比登天還難。」
出身卡車運輸產業的富勒,對當前全球貿易變動下的貨運市場提供了產業內部的觀點。他強調,貨運物流產業是「全球最為分散的市場之一」,美國就有約40萬家卡車公司與無數業者參與,這種分散性雖帶來挑戰,卻也為數據驅動的市場洞察創造機會。
節目對話揭示,目前的關稅措施已對全球供應鏈造成干擾,也凸顯出高頻數據在預判經濟週期與供應鏈中斷上的關鍵角色。所謂高頻貨運數據,是指以日或小時計算的即時運輸與物流活動資料,例如卡車運輸量、即期運價、訂艙量與倉儲周轉等。
富勒表示,目前貨運市場波動來自關稅與貿易政策變化等因素,但他仍對2025年下半年持樂觀看法。他特別指出,高頻貨運數據有助FreightWaves預測市場走勢,包括潛在的衰退與復甦時點。在當前國際貿易不確定下,企業可能會過度補充庫存,短期內反而對貨運產業有利。此外,地緣政治緊張,尤其是美中之間,也可能推動美洲地區成為替代採購來源。
貨運市場的走勢反映整體經濟活動,其中卡車運輸與國際貨櫃業被視為反映消費需求與產業循環的指標。特別是卡車運輸數據對消費者活動高度敏感,能即時反映美國貨品經濟動態;而國際貨櫃市場則對全球貿易政策變化反應劇烈,成為觀察貿易摩擦的焦點之一。
富勒指出,目前供應鏈所面對的挑戰與疫情期間類似,兩者皆對供應鏈系統造成壓力。他強調,要有效掌握這種分散性極高的供應鏈系統,需要更細緻的理解與策略應對。隨著貿易政策持續變動,對貨運市場高頻數據的依賴也將成為制定經濟預測與應對策略的關鍵。
富勒提到,這正是FreightWaves能比許多業界大型企業擁有更高市場洞察力的原因。他舉出一例:2022年2月,FreightWaves的數據已顯示美國即將進入「貨運衰退」,當時整體經濟看似仍穩健。但6週後,Walmart、Target與Amazon等大型零售商陸續宣布庫存過剩,與FreightWaves數據預警相符。彭博社後來稱這波變化為「FreightWaves衰退」。
類似的情況也發生在中國解除疫情封控後。儘管市場普遍預期中國將釋出大量出口貨櫃,FreightWaves的訂艙數據卻顯示貨櫃量大幅下滑。這與FedEx執行長、美國全國零售聯合會與洛杉磯港務局長的樂觀預測相左。到了當年11月,國際貨櫃運量暴跌40%,驗證FreightWaves的分析正確。
富勒說:「高頻數據的優勢在於它涵蓋整體貨品經濟中極大樣本。」他指出,貨運市場的分散特性讓大型公司往往能在景氣榮枯循環中獲得較多保護,也導致他們在景氣反轉的末端才會察覺情勢轉變。
這種提早察覺景氣轉折的能力不只適用於預測衰退,也能預測復甦。他回憶疫情那年2月FreightWaves就已對貨品經濟持強烈樂觀看法,當時他曾被彭博社稱為「全美最樂觀的人」,因為FreightWaves從數據中看見景氣即將迎來快速強勁的V型復甦。
當被問及在解讀經濟週期時,哪些貨運數據最具指標性,富勒解釋,不同數據對應不同面向的經濟活動。他指出,若要了解美國境內貨品經濟的即時活動,尤其是消費面,最可靠的指標是卡車運輸數據,因其對消費需求高度敏感。若要觀察上游的產業循環或庫存補貨趨勢,可參考長途卡車運輸;至於國際貨櫃市場則反映全球需求與活動水準。
富勒表示,當前國際貨櫃市場反應最為劇烈,因其對貿易政策變化高度敏感。他指出:「川普是個擾亂局勢的變數,正在為國際貨櫃市場帶來極大不穩定性。」不過他也強調,雖然政策的劇烈變動會立即反映在訂艙量與航線調整上,但這些變化多半來自企業層面的因應與調整,不一定等同於消費端實際需求的增減。因此,分析市場時仍需區分是供應鏈因應政策的表面反應,還是真正反映終端經濟活動的變化。
富勒回顧COVID-19大流行時期指出,當時全球經濟先是停擺,隨後各國政府注入鉅額刺激資金以重啟經濟,導致消費需求迅速反彈。然而,由於供應端無法同步恢復產能與物流運作,形成供需嚴重失衡。他以此強調,全球供應鏈系統極為複雜,無法單靠政策宣布或行政命令「按下開關」就立即恢復正常運作,這也突顯出在當前類似的政策劇變下,供應鏈仍面臨高度脆弱與調整困難的風險。
展望未來,富勒預期在國際貿易關係(尤其與中國)持續存在不確定性的情況下,企業將加速推動採購去集中化。這將使像美洲地區等成為供應鏈重組的主要受惠區域。
富勒特別點名美國德州I-35走廊未來有潛力發展為關鍵物流樞紐。他強調,面對關稅頻繁干擾下的供應鏈模式,企業必須仰賴高頻數據分析所帶來的即時洞察與前瞻能力,才能有效因應這場劇烈轉型。
參考文獻
1. Nor-Shipping 2025: What’s keeping shipping awake at night? Five key takeaways from, Lloyd’s List 6 Jun 2025
2. Linton Nightingale: Containers: uncertainty reigns as tariff turmoil and overcapacity looms, Lloyd’s List 16 May 2025
3. Greg Miller: Trump 2.0 trade war and energy shipping: VLECs now in the crosshairs, Lloyd’s List 03 Jun 2025
4. Greg Miller: Not as bad as feared for dry bulk, but no ‘miracle’ profits expected, Lloyd’s List 02 Jun 2025
5. John Paul Hampstead: Why Craig Fuller is bullish on the second half of 2025, American May 29, 2025













 RSS訂閱